
Resumo
- A LinyitNet opera como uma empresa regional de telecomunicações com identidade formal rastreável, autorização de ISP declarada, registro em ETBIS, presença em Soma e oferta pública que mistura GPON, VDSL/fibra sobre infraestrutura Telekom, rádio, metro corporativo, hotspot, logging e projetos para condomínios.
- A tese econômica central está na diferença entre controlar a última milha e revendê-la: no GPON próprio anunciado em Soma, o preço por Mbps cai fortemente conforme a velocidade sobe, enquanto as ofertas sobre infraestrutura Telekom e as alternativas sem fio carregam custo unitário muito mais alto e dependem de disponibilidade, instalação, suporte de campo e insumos regulados.
- O negócio tem sinais públicos de escala pequena ou média, não de operadora nacional: AS212285 anuncia um /24 IPv4, estimativas de medição apontam população de usuários na casa de onze a treze mil, há uma listagem RIPE e há aplicativos de autoatendimento, mas esses dados não equivalem a base assinante auditada.
- A evidência disponível sugere um operador de nicho com vantagens locais reais e riscos igualmente concretos: inflação turca, câmbio, custo de equipamentos, dependência de atacado, capacidade de atendimento, reclamações públicas não representativas e pendências históricas regulatórias precisam ser vistos como variáveis de margem, não como ruído administrativo.
A tese: o provedor regional como operador de arbitragem operacional
A LinyitNet é interessante não porque pareça grande, mas porque parece desenhada para sobreviver em espaços onde escala nacional não resolve tudo. A página corporativa da empresa informa uma constituição em 1 de outubro de 2014 e uma autorização como provedor de internet em 22 de outubro de 2014. Ela também publica dados formais de uma sociedade limitada, incluindo MERSIS, número fiscal, câmara comercial, endereço em Soma e uma pessoa autorizada. O registro em ETBIS, com data de 21 de abril de 2021, reforça a identidade comercial e enquadra o site como canal de comércio eletrônico ligado a telecomunicações.
Esses elementos não contam a história financeira, mas dão uma base: não estamos diante apenas de uma marca comercial solta, e sim de uma entidade operacional com endereço, registros e produtos vendidos ao público.
O ponto econômico começa na forma como a empresa segmenta o acesso. Há uma oferta de GPON em Soma sobre cabos privados de fibra óptica, uma oferta VDSL/fibra nacional dependente de infraestrutura Telekom, planos sem fio por radiolink ou airfiber, pacotes corporativos simétricos, serviços de logging e hotspot, além de projetos para conjuntos habitacionais. Essa composição importa porque cada produto usa uma relação diferente entre capital fixo, custo de atacado, visita técnica, risco de congestionamento e capacidade de reajuste de preço.
Um ISP regional que tenta vender apenas uma conexão residencial genérica concorre frontalmente com incumbentes e marcas nacionais. Um ISP que empilha produtos locais, prédio a prédio e bairro a bairro, tenta transformar conhecimento de campo em margem.
Essa margem não aparece de modo uniforme. O GPON anunciado em Soma é o melhor indício de alavancagem de rede própria. Os planos públicos mostram 100 Mbps por TRY 500, 500 Mbps por TRY 600 e 1.000 Mbps por TRY 700 mensais, com modem e instalação pagos à parte e aviso de que a velocidade efetiva depende da infraestrutura e de condições técnicas. A curva é agressiva: o salto de 100 para 1.000 Mbps adiciona apenas TRY 200 ao preço mensal. Em termos de preço por Mbps anunciado, a queda vai de TRY 5,00 por Mbps no plano de 100 Mbps para TRY 0,70 no plano de 1.000 Mbps. Isso não significa que cada cliente receba capacidade dedicada.
Significa que, onde a empresa controla a rede de acesso e pode concentrar demanda, ela precifica velocidade incremental como um custo relativamente baixo, buscando elevar o tíquete, defender a base e criar percepção de valor.
O contraste com as ofertas sobre infraestrutura Telekom é forte. A página de VDSL/fibra vinculada à infraestrutura existente anuncia disponibilidade nacional e preços de TRY 700 a TRY 800 mensais para velocidades de 16 Mbps a 100 Mbps. O plano de 16 Mbps custa TRY 43,75 por Mbps anunciado; o de 100 Mbps cai para TRY 8,00 por Mbps, mas ainda fica muito acima da curva do GPON próprio. A diferença não é apenas comercial. Ela mostra como um provedor regional vive duas economias ao mesmo tempo. Na rede própria, o desafio é preencher uma infraestrutura já construída e diluir custos fixos.
Na revenda ou no uso de redes alheias, o desafio é repassar insumos, atendimento, cobrança, inadimplência, suporte e margem sobre um produto cujo custo básico não é controlado pelo varejista.
A autoridade regulatória turca descreve a lógica do acesso à internet sobre a rede local da Türk Telekom: provedores compram acesso no atacado, as tarifas atacadistas estão sujeitas à aprovação regulatória, e os preços de varejo dos ISPs aos usuários finais não são aprovados pela BTK sob o quadro citado. Esse detalhe é decisivo. A LinyitNet pode mover seu preço de varejo, mas não controla integralmente a base de custo de produtos que dependem da rede da incumbente. Em um ambiente normal, isso já comprimirá margens quando há competição.
Em um ambiente turco de inflação elevada, com custos de equipamento e capacidade expostos ao câmbio, o risco é mais duro: o preço ao cliente precisa subir sem destruir demanda local, enquanto parte dos insumos pode seguir uma lógica de atacado, dólar, euro, manutenção técnica ou reajustes fora do controle da empresa.
A fibra própria como defesa de margem
A melhor leitura da oferta GPON é que a LinyitNet usa a própria infraestrutura onde ela tem densidade suficiente para fazer sentido. Soma aparece como centro de identidade corporativa, endereço, base comercial e área citada para fibra privada. Nessa hipótese, a fibra local funciona como defesa de margem e de diferenciação. Em vez de comprar cada conexão final de terceiros, a empresa usa investimento próprio para transformar uma área conhecida em ativo recorrente.
Uma vez lançada a fibra, o custo marginal de oferecer uma velocidade anunciada maior pode ser relativamente baixo em comparação com a receita incremental, desde que a rede esteja dimensionada, os clientes não saturarem a capacidade agregada e o suporte não dispare.
Mas a curva também traz um alerta. Quando 100 Mbps e 1.000 Mbps estão separados por apenas TRY 200 mensais, o provedor está implicitamente apostando em oversubscription, engenharia de tráfego, uso médio menor que pico e capacidade de gerenciar a percepção de velocidade. Isso é normal no varejo de banda larga, mas cria uma fronteira operacional: se a base for pequena e disciplinada, a promessa funciona; se muitos clientes migrarem para planos altos e usarem tráfego pesado no mesmo horário, a rede precisa de backhaul, equipamentos e suporte compatíveis. A página reconhece que velocidade disponível depende da infraestrutura e de outros fatores.
Esse aviso não é burocrático; é parte da economia real de acesso compartilhado.
Ao cobrar modem e instalação separadamente, a empresa reduz outra fonte de pressão. Muitos provedores crescem subsidiando equipamento de cliente, roteadores, ONTs, antenas, instalação e deslocamento técnico. Em moeda forte, esse subsídio pode ser recuperado por fidelização e mensalidade. Em lira turca, com inflação alta e câmbio em movimento, o subsídio de equipamento importado vira risco. O preço do plano é em TRY, mas parte do hardware, reposição, cabos, rádios, componentes ópticos e ferramentas pode acompanhar dólar ou euro.
Fazer o cliente pagar modem e instalação não elimina o risco, mas muda o balanço de caixa: menos capital preso no começo do contrato e menos exposição a churn antes da recuperação do investimento.
A inflação medida oficialmente em 32,11% ao ano em junho de 2026 ajuda a enquadrar a urgência dessa escolha. A taxa indicativa de câmbio em 27 de julho de 2026, ao redor de TRY 47,3 por dólar e TRY 53,9 por euro, mostra o tamanho do descompasso para uma operadora que vende mensalidade doméstica em moeda local e compra parte de seus insumos em cadeias globais. Em telecom, o custo não é apenas tráfego. CPE, peças de rádio, switches, módulos ópticos, energia de sites, veículos, combustível, salários técnicos e software de gestão entram na estrutura.
A pergunta não é se a empresa consegue vender internet barata; é se consegue reajustar rápido o suficiente para preservar caixa sem perder os clientes que escolhem um provedor regional justamente por preço e atendimento.
Nesse contexto, o GPON próprio é tanto uma vantagem quanto uma obrigação. A vantagem é que a infraestrutura local pode carregar velocidades altas e permitir uma narrativa de qualidade superior. A obrigação é que a rede precisa ser mantida, expandida e reparada em ambiente de custo volátil. O provedor regional que controla o último trecho também herda o poste, a caixa, a fibra rompida, a reclamação no prédio, a visita fora de horário e a substituição de equipamento. A economia do ativo próprio só fecha quando a densidade de clientes por trecho de rede e a disciplina de atendimento superam a soma de depreciação, manutenção e custo de capital.
A revenda Telekom como cobertura, não como motor de abundância
A oferta VDSL/fibra sobre infraestrutura Telekom tem outra função. Ela permite que a LinyitNet diga ao mercado que pode atender fora de sua pegada própria, usando a infraestrutura local existente. Comercialmente, isso amplia alcance e preserva relacionamento com clientes que se mudam, empresas com filiais ou usuários em endereços sem GPON próprio. Economicamente, porém, o produto parece menos elástico. A diferença de preço entre 16 Mbps e 100 Mbps é pequena em liras absolutas, mas o plano de entrada já é caro por Mbps. Isso sugere que o custo fixo de ativar, revender, suportar e cobrar a linha pesa muito mais que a velocidade nominal.
Para um ISP regional, esse tipo de produto costuma servir como cobertura de portfólio, não como maior fonte de vantagem competitiva. Ele evita dizer "não" a clientes, mantém a marca presente e talvez ajude a vender suporte local sobre uma infraestrutura conhecida. Mas a margem depende de atacado, regulamentação, qualidade da rede subjacente e capacidade de resolver problemas quando o ponto de falha não está totalmente dentro da empresa. O cliente final raramente separa esses níveis. Se a conexão cai, ele liga para quem cobra a fatura. Se o reparo depende de outra infraestrutura, o custo reputacional continua no varejista.
A página de suporte da LinyitNet afirma que preços mais baixos são possíveis por compartilhamento de infraestrutura com operadoras estabelecidas e descreve atribuição de IP dinâmico por padrão, com IP estático mediante solicitação. Essa é uma janela para a economia de atacado. Compartilhamento reduz capex inicial, mas também reduz controle. IP dinâmico por padrão melhora gestão de endereços, especialmente para uma empresa com footprint IPv4 público pequeno. IP estático pode virar receita adicional ou recurso para clientes corporativos, mas também exige controle de abuso, reputação de endereços e suporte.
Em uma rede pequena, cada bloco de endereços vale mais.
O dado de AS212285 reforça esse ponto. IPinfo identifica a LinyitNet como ISP na Turquia, registro RIPE, ASN alocado em 25 de novembro de 2020, atualização em 31 de julho de 2025, 256 endereços IPv4 e nenhum IPv6 listado no conjunto usado. CIDR Report também mostra 256 endereços IPv4 originados e, em seu retrato, uma adjacência upstream e nenhum downstream. Um /24 não mede assinantes, mas define uma escala de roteamento pública modesta. Em redes residenciais, é possível atender muitos clientes atrás de NAT, mas isso aumenta a importância de logging, suporte, resposta a abuso e clareza sobre IP estático.
As referências de política em registros espelhados mencionam mais de um AS em importação e exportação, enquanto o retrato observado de roteamento indicava apenas uma adjacência upstream naquele momento. Isso não deve ser lido como contradição fatal. Políticas registradas e rotas observadas capturam coisas diferentes. A conclusão prudente é que a resiliência real precisa ser verificada tecnicamente, não inferida de um único painel. Para clientes corporativos que pagam por metro, simetria e monitoramento, redundância e failover valem dinheiro. Para clientes residenciais, o efeito aparece como latência, queda, congestionamento e tempo de reparo.
O rádio como produto de geografia, não de velocidade
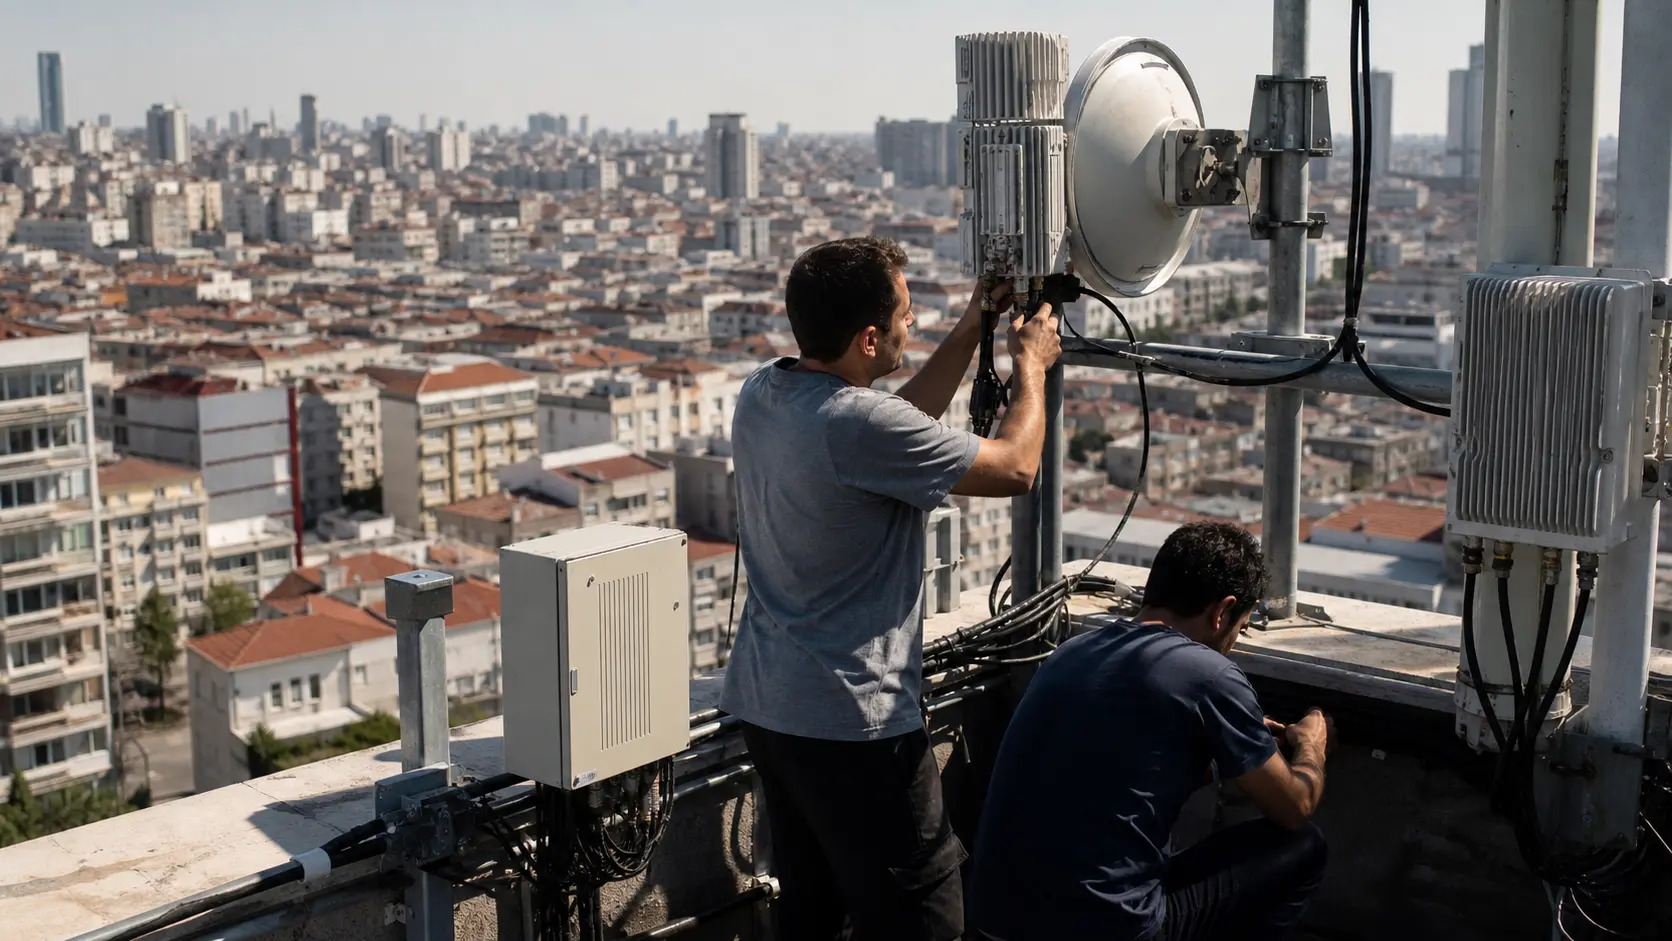
A oferta sem fio é a terceira camada. A LinyitNet anuncia serviço por equipamento de telhado, airfiber ou radiolink, com planos de 10 Mbps, 12 Mbps, 16 Mbps, 24 Mbps e 35 Mbps em diferentes contextos, incluindo rural e sistemas centrais de apartamentos. As áreas de cobertura pública citam Manisa/Soma e Izmir/Dikili e Bergama, com alegação de até 50 Mbps nas áreas cobertas. O importante aqui é não tratar o rádio como fibra barata. Rádio é uma ferramenta de geografia: atende lugares onde cavar, passar cabo, negociar prédio ou depender da última milha de terceiro pode ser mais caro, lento ou inviável.
Os preços mostram isso. Um plano sem fio de 10 Mbps a TRY 460 equivale a TRY 46 por Mbps anunciado; 12 Mbps a TRY 480 equivale a TRY 40; 16 Mbps a TRY 500 equivale a TRY 31,25 após o período promocional; o rural de 16 Mbps a TRY 600 sobe para TRY 37,50; o sistema central de 35 Mbps a TRY 570 cai para cerca de TRY 16,29. A curva não é linear porque o produto não vende só bits. Ele vende instalabilidade, linha de visada, manutenção de antena, visita técnica, risco climático, capacidade de setor, densidade no prédio e suporte local. Em alguns casos, o que o cliente compra é a possibilidade de ter serviço.
Esse tipo de produto pode ser muito racional para uma empresa regional. Grandes operadoras tendem a priorizar áreas onde a densidade e a infraestrutura padronizada facilitam retorno. Um provedor local pode conhecer ruas, telhados, administradores de prédios e demanda reprimida. Pode instalar um rádio onde fibra demoraria, usar um sistema central de apartamento para reduzir CPE individual e cobrar por conveniência. Mas o rádio também tem fragilidades que aparecem rápido na experiência do usuário: interferência, saturação, instalação mal alinhada, eventos climáticos, disputa por espectro e qualidade variável.
As reclamações públicas coletadas em portal de consumidores, embora não representativas nem adjudicadas, mencionam interrupções, baixa velocidade, ping alto, cancelamento e comunicação. Esses temas são justamente os que mais corroem a confiança em redes sem fio e híbridas quando a operação fica pressionada.
Como sinal de mercado, reclamações desse tipo não provam média de qualidade. Clientes satisfeitos reclamam menos, portais públicos atraem casos extremos e não há denominador de base instalada. Ainda assim, o gestor financeiro de um ISP regional não pode ignorá-las. Cada queda que vira visita técnica consome margem. Cada cancelamento difícil aumenta custo administrativo. Cada episódio de comunicação ruim destrói a vantagem local que justifica escolher uma marca menor. A empresa pode ter bons clientes e casos problemáticos ao mesmo tempo; o que decide a economia é a taxa de incidentes por assinante e o tempo de resolução por equipe.
Metro corporativo: ARPU alto, obrigação alta
O produto corporativo de metro internet muda novamente a unidade econômica. A página de tarifas corporativas anuncia conexões simétricas ponto a ponto ou radiolink com compromissos de 12 meses, sem impostos incluídos, de TRY 3.500 mensais para 10 Mbps até TRY 30.000 para 100 Mbps. A curva por Mbps é alta e irregular: TRY 350 por Mbps simétrico no plano de 10 Mbps, TRY 250 no de 20 Mbps, TRY 400 no de 30 Mbps, TRY 350 no de 40 Mbps, TRY 300 no de 50 Mbps e TRY 300 no de 100 Mbps. Isso não parece uma tabela de commodity pura.
Parece um produto em que localização, SLA implícito, engenharia, monitoramento, implantação e negociação contam tanto quanto a velocidade.
Para um ISP regional, poucos contratos corporativos bons podem mudar o perfil de caixa. A receita média por cliente é maior, a previsibilidade melhora com compromisso anual e o relacionamento pode abrir portas para câmeras, hotspots, redes internas, logging, IP estático e suporte gerenciado. Mas a obrigação também sobe. O cliente corporativo pergunta por simetria, latência, uptime, monitoramento, contingência, resposta em janela curta e responsabilização. A página de metro internet menciona serviços simétricos e assimétricos, monitoramento estilo MRTG e alternativas por rádio quando escavação não é viável.
Esse vocabulário é empresarial, não residencial. Ele sugere que a LinyitNet tenta monetizar engenharia local.
O risco é concentração. Sem dados de clientes, não se sabe se a receita corporativa é material. Mas, se for, a dependência de poucos contratos pode ser mais perigosa que churn residencial. Um cliente empresarial perdido equivale a muitos assinantes domésticos; um contrato mal precificado trava equipe e capacidade; uma falha sem redundância vira desconto, multa ou não renovação. A inflação amplia esse risco porque contratos de 12 meses podem ficar baratos demais em termos reais se não tiverem cláusulas de reajuste. O mesmo vale para energia, equipamento e peças. O preço mensal só é alto se acompanhar o custo de cumprir o serviço.
Essa é uma diferença essencial entre vender velocidade e vender continuidade. O cliente residencial tolera alguma variação se o preço é baixo e o atendimento responde. O cliente corporativo compra previsibilidade. Quando o produto é entregue por radiolink em locais sem escavação viável, a engenharia precisa ser melhor, não pior. O rádio empresarial pode ser excelente em uma rota limpa com capacidade bem planejada, mas sua margem depende de instalação correta, backup, visibilidade e manutenção. A tabela pública não revela esses custos. O que ela revela é que a empresa sabe que simetria e projeto especial precisam ser cobrados de outro modo.
Hotspot, logging e condomínio: pequenas linhas que explicam a estratégia
Os serviços de logging orientados à Lei 5651, hotspot com portal cativo, registro por SMS, controle de banda, retenção de logs e timestamp eletrônico compõem uma camada menos chamativa, mas estratégica. Eles não são apenas produtos avulsos; são extensões naturais de um ISP que já gerencia conectividade local e precisa transformar conhecimento técnico em receita adicional. Um hotel, café, condomínio, escola, pequena empresa ou administração de prédio pode não querer comprar apenas internet. Pode precisar provar quem usou a rede, limitar banda, separar usuários, manter registros, cobrar ou oferecer acesso temporário.
O provedor local que entrega isso reduz a distância entre conexão e serviço gerenciado.
O produto de projetos para conjuntos habitacionais confirma essa direção. A LinyitNet descreve descoberta técnica, aprovação por administração do site ou condomínio, instalação de infraestrutura e modalidades de pagamento individual ou coletivo. A economia de prédio é poderosa quando funciona. Um único acordo pode trazer dezenas ou centenas de unidades endereçáveis, reduzir custo de aquisição, padronizar instalação, melhorar densidade por trecho de rede e facilitar suporte em massa. Também pode ser politicamente difícil: síndicos, administradores, inadimplência coletiva, infraestrutura interna ruim e expectativas divergentes criam atrito.
Ainda assim, para um ISP regional, prédio fechado ou conjunto habitacional é um dos lugares onde escala local pode vencer escala nacional.
Essa parte do portfólio também explica a importância de escritórios e pontos de contato. A empresa lista Soma, Luleburgaz, Dikili, Karacabey e Bergama como escritórios ou pontos de contato. Uma operadora nacional tenta empurrar atendimento para app, call center e técnico terceirizado. Uma regional pode usar presença local como ativo comercial. O custo é folha, treinamento, deslocamento e supervisão. A vantagem é confiança, cobrança mais próxima, reparo mais rápido e capacidade de vender para administradores e empresas que querem alguém responsável no território. O trabalho local é, ao mesmo tempo, custo e produto.
O aplicativo de autoatendimento para iPhone e iPad, com pagamento de faturas, solicitações de suporte e detalhes de uso, além do link Android registrado, mostra uma tentativa de reduzir custo de atendimento e modernizar cobrança. Não se deve exagerar: metadados de loja e poucas avaliações visíveis não medem satisfação nem escala. Mas o canal é coerente. Um provedor regional precisa evitar que cada dúvida vire ligação ou visita. Se o app desloca pagamento, chamados simples e consulta de uso para autoatendimento, ele melhora margem. Se o app é apenas vitrine e o cliente continua recorrendo ao escritório para tudo, o benefício é menor.
O detalhe do pagamento por IBAN e checagem em dias úteis entre 09:00 e 18:00 também é revelador. Ele sugere uma operação que ainda combina automação com rotinas administrativas manuais ou semimanuais. Isso é comum em empresas locais, mas afeta capital de giro e experiência. Se o pagamento não é reconhecido rapidamente, o suporte recebe chamadas. Se a checagem depende de horário, há fricção fora do expediente. O ETBIS registra métodos de pagamento como cartão bancário, transferência/EFT, pagamento na entrega e cartão de crédito, o que amplia opções. A questão econômica é o custo de conciliar, atender e evitar corte indevido.
Regulação: autorização, atacado e disciplina documental
O setor turco de comunicações eletrônicas opera sob um quadro em que serviços, redes e infraestrutura dependem de autorização e em que acesso e interconexão derivam da Lei nº 5809. A página pública da LinyitNet afirma autorização BTK, e a página corporativa informa data de autorização como ISP. O portal de autorizações da BTK mostra um universo amplo de autorizações de provedor, o que ajuda a entender o mercado como fragmentado e competitivo. Ainda assim, a pesquisa disponível não capturou uma linha pública direta atual da BTK específica para a LinyitNet. Para uso comercial ou de investimento, essa verificação atual deveria ser refeita.
Há também histórico regulatório a tratar com precisão. Espelhos de decisões da BTK registram uma matéria de 2019 envolvendo violação relacionada a permissão de transferência de participação, com referência a uma transferência de 20% em registro comercial de 2017, e uma decisão de 2020 sobre obrigações de contratos de assinatura envolvendo a LinyitNet e outras empresas. Essas informações não provam descumprimento atual, não permitem dizer que o problema continua e não medem qualidade operacional.
Elas mostram que a empresa já apareceu em assuntos de fiscalização e que documentação societária e contratos de assinantes importam em sua história regulatória.
Para um ISP regional, disciplina documental não é luxo. A operação lida com dados pessoais, tráfego, contratos, cobrança, endereço, logs, suporte, talvez NAT compartilhado e registros exigidos por lei. A própria página de KVKK descreve categorias de dados pessoais, dados de tráfego, registros de clientes, dados de pagamento e suporte. Ao mesmo tempo, contém uma inconsistência ao se referir a uma forma societária "A.S.", enquanto as fontes de identidade apontam sociedade limitada. A leitura correta é separar a base formal, sustentada por página corporativa, ETBIS e registros de roteamento, da inconsistência em política.
O erro de nomenclatura não invalida a empresa, mas é um sintoma: em telecom, templates jurídicos mal ajustados podem virar risco operacional quando contratos, consentimentos e retenção precisam ser exatos.
A KVKK, Lei nº 6698, exige princípios de processamento de dados pessoais. Em redes com IP dinâmico, NAT, hotspot e logs, a correspondência entre usuário, tempo, endereço e sessão precisa ser bem administrada. O serviço de logging anunciado pela LinyitNet pode ser uma receita adicional, mas também aumenta a responsabilidade reputacional. Vender compliance significa ser cobrado por compliance. Se um hotel ou condomínio compra uma solução de portal cativo e retenção, ele não quer apenas uma página de login bonita; quer que os registros funcionem quando houver demanda jurídica, abuso ou disputa. Esse é um produto de confiança.
Escala medida: usuários estimados não são assinantes
As medições públicas de roteamento e população ajudam a dimensionar a LinyitNet, mas exigem cautela. Cloudflare Radar identifica AS212285 como Linyitnet na Turquia, lista o site e apresenta uma estimativa de população de clientes ou usuários por volta de 13 mil. A tabela de população por AS da APNIC para a Turquia registrou cerca de 11.017 usuários e participação aproximada de 0,02% em uma medição datada. Esses números são úteis porque colocam a empresa em uma ordem de grandeza: não invisível, mas muito menor que os grandes operadores nacionais.
Eles não são assinantes faturados, não distinguem residenciais de corporativos, não separam NAT, dispositivos ou tráfego e não substituem dados internos.
Essa nuance importa porque a tentação é converter estimativa de usuário em receita. Não se deve fazer isso. Uma estimativa de 11 mil ou 13 mil usuários pode envolver várias metodologias, janelas e vieses. Pode contar pessoas por medições de tráfego, inferências estatísticas ou amostras. A base pagante real pode ser menor ou maior, dependendo de NAT, uso compartilhado, contas familiares, empresas, prédios e clientes em infraestrutura de terceiros que talvez não apareçam de forma simples no ASN próprio. O que se pode dizer é que a empresa tem presença mensurável na internet pública e footprint compatível com operador regional.
O /24 IPv4 reforça a leitura de escala contida. Com 256 endereços IPv4 públicos originados, a empresa provavelmente precisa administrar endereçamento com parcimônia. Isso pode envolver IP dinâmico, CGNAT, endereços privados, IP estático pago e processos de logging. O fact pack não prova política de CGNAT, portanto a conclusão deve ficar condicional. Mas o incentivo econômico é claro: IPv4 é escasso, pequenos provedores não têm blocos abundantes e cada endereço público tem valor.
Sem IPv6 listado na fonte usada, há outra pergunta aberta: qual é o plano de transição, se existe, e como isso afeta clientes avançados, gamers, pequenas empresas, câmeras, VPNs e serviços que precisam de conectividade de entrada?
Esse ponto volta à experiência do cliente. Usuários residenciais podem não saber o que é CGNAT ou IPv6, mas sentem quando um jogo fica com NAT restrito, uma câmera não acessa de fora, uma VPN falha ou um suporte pede IP estático. Empresas sentem ainda mais. O endereço público é pequeno no balanço de ativos, mas grande na economia de suporte. Uma empresa regional precisa transformar limitação técnica em regra clara de produto. Se o IP estático é solicitado à parte, deve haver preço, disponibilidade, uso aceitável e processo de suporte. Caso contrário, um detalhe técnico vira chamado recorrente.
Concorrência: gigantes nacionais e atacado como pano de fundo
A comparação com o mercado turco maior é desigual por definição. A Türk Telekom informa 15,4 milhões de assinantes de banda larga fixa no primeiro trimestre de 2026 e uma infraestrutura de fibra de 550 mil quilômetros. Turkcell Superonline apresenta serviço atacadista de fluxo de dados de fibra em 28 províncias, alcançando 6 milhões de casas. TurkNet se posiciona no atacado e backbone para operadoras. Esses dados não são usados para afirmar relações contratuais específicas com a LinyitNet.
Eles servem para mostrar o ambiente: um provedor regional não constrói sua estratégia em vazio; ele opera entre incumbência, atacado, redes nacionais e oportunidades locais.
O tamanho nacional cria pressão de preço e expectativa. Clientes veem anúncios de grandes velocidades, pacotes integrados, marcas conhecidas e cobertura ampla. Ao mesmo tempo, grandes operadores podem ser lentos ou pouco personalizados em determinadas localidades. A janela da LinyitNet está aí. Ela pode vender conhecimento de endereço, instalação mais pragmática, relação com prédios, rádio onde a rede cabeada não chega bem, e suporte que parece menos distante. Essa vantagem é real, mas trabalhosa. Ela exige técnicos, agenda, peças, atendimento e reputação. Quando funciona, retém clientes.
Quando falha, o cliente compara a marca local com a promessa de escala dos grandes.
A existência de atacado também muda a leitura da competição. Um provedor pequeno pode comprar capacidade, revender infraestrutura, usar links de terceiros e combinar isso com rede própria. Isso reduz a barreira de entrada, mas também torna o mercado fragmentado. A página de autorizações da BTK, com centenas de autorizações no universo de ISP, é consistente com um campo em que muitos operadores disputam nichos. Fragmentação costuma beneficiar clientes em preço e atendimento local, mas dificulta ganho de escala. Para o operador, a questão é escapar da armadilha de ser apenas intermediário com margem estreita.
O portfólio da LinyitNet parece uma tentativa de escapar dessa armadilha. GPON próprio para densidade local; VDSL/fibra Telekom para cobertura; wireless para geografia difícil; metro para ARPU alto; hotspot e logging para serviços gerenciados; condomínios para aquisição coletiva; app para reduzir custo de relacionamento. Cada peça tem lógica. A pergunta crítica é se a organização consegue operar todas com qualidade. Diversificação pequena demais vira dispersão. Diversificação bem executada vira margem defensável. Sem dados financeiros, a resposta não é possível, mas a forma do portfólio é legível.
Inflação, câmbio e a matemática do reajuste
O maior inimigo invisível de um ISP regional turco é a defasagem. A receita mensal entra em lira. Muitos custos mudam antes que a tabela de preços seja revista. Salários técnicos sobem com inflação. Energia e combustível pressionam deslocamento e sites. Equipamentos de cliente e rede acompanham cadeia global. Peças importadas ficam mais caras quando a lira enfraquece. Contratos de atacado e capacidade podem ter condições próprias. Em junho de 2026, a inflação anual de 32,11% não é um detalhe macroeconômico distante; é a velocidade com que o preço antigo perde poder de compra.
O câmbio de fim de julho de 2026, ao redor de TRY 47,3 por dólar e TRY 53,9 por euro, torna a contabilidade ainda menos indulgente. Um roteador, rádio ou módulo óptico comprado com referência externa pode exigir reajuste antes que o cliente aceite pagar mais. O provedor tem poucas opções: cobrar instalação e modem, reduzir subsídio, encurtar promoções, aumentar preço de tabela, empurrar clientes para planos de maior tíquete, vender serviços adicionais ou aceitar margem menor. A LinyitNet mostra pelo menos parte dessa resposta: equipamento e instalação pagos, curva GPON que incentiva planos altos, serviços corporativos e produtos gerenciados.
A elasticidade do cliente regional é a variável difícil. Em mercados de renda pressionada, internet é essencial, mas o consumidor ainda troca de provedor quando percebe preço alto ou serviço ruim. O plano de 1.000 Mbps a TRY 700 pode parecer barato por Mbps, mas o gasto mensal total precisa caber no orçamento local. O plano VDSL de 16 Mbps a TRY 700 pode parecer caro por velocidade, mas talvez exista onde outras opções não atendem. O wireless rural a TRY 600 por 16 Mbps pode ser racional se a alternativa for inexistência ou serviço instável. Preço justo, nesse mercado, depende de substitutos por endereço.
Esse é o tipo de economia que uma planilha nacional não captura bem. Duas casas na mesma cidade podem ter realidades diferentes: uma com GPON local, outra dependente de par metálico, outra com antena, outra em condomínio com acordo coletivo. O provedor regional precifica microgeografias. A vantagem é granularidade. O risco é complexidade administrativa: muitas tabelas, exceções, promoções, equipamentos, contratos e expectativas. Em inflação alta, complexidade aumenta chance de erro. Planos antigos ficam defasados, clientes novos pagam mais que antigos, suporte precisa explicar reajustes e cancelamentos se tornam disputa.
Atendimento local como centro de custo e de valor
O trabalho local é a parte mais subestimada da economia de banda larga regional. Um provedor como a LinyitNet não vende apenas bits por segundo. Vende alguém que instala, sobe no telhado, negocia com prédio, substitui equipamento, responde ao cliente, reconhece pagamento, orienta IP estático, verifica cabo, alinha rádio, reinicia porta, lê log e acalma uma reclamação. Em cidades e distritos fora do centro dos grandes operadores, essa presença pode ser diferencial. Mas ela consome margem de forma silenciosa.
Cada visita técnica tem custo fixo. Se o cliente paga TRY 500 por mês e uma visita consome horas de técnico, veículo, combustível e peça, a margem de vários meses pode desaparecer. Por isso, a qualidade da instalação inicial é crítica. Rádio mal posicionado custa caro depois. Fibra mal documentada custa caro depois. Equipamento barato demais custa caro depois. Atendimento que promete além da capacidade custa caro depois. A economia local recompensa a disciplina operacional mais do que o marketing.
Os pontos de contato em Soma, Luleburgaz, Dikili, Karacabey e Bergama podem ser lidos de duas formas. De um lado, indicam capilaridade comercial e proximidade. De outro, sugerem custos fixos distribuídos. Sem dados de faturamento por região, não se sabe se cada ponto é escritório ativo, parceiro, contato ou presença leve. O ledger os trata como escritórios ou pontos de contato, não como prova de equipe. Essa cautela é importante. Ainda assim, a lista mostra ambição de atendimento em mais de uma localidade.
O aplicativo e os canais digitais podem aliviar essa estrutura, mas não substituem campo em redes físicas. Pagamento digital reduz filas; abertura de chamado reduz ligação; consulta de uso reduz dúvida. No entanto, uma fibra rompida ou antena desalinhada precisa de técnico. Uma operadora regional saudável tenta mover tudo que é simples para digital e reservar pessoas para eventos que realmente exigem intervenção. Essa fronteira define a escalabilidade do atendimento. Se o app for bem usado, a base cresce sem dobrar equipe. Se não for, cada novo cliente carrega custo humano quase linear.
Qualidade percebida e o risco das reclamações públicas
As reclamações em portal de consumidores precisam ser manuseadas como sinal fraco, não como estatística. Os exemplos mencionam interrupções, baixa velocidade, ping alto, dificuldades de cancelamento e comunicação. Não há amostra representativa, não há confirmação independente de cada caso e não há taxa por assinante. Ainda assim, os temas são economicamente relevantes porque apontam para as áreas onde um ISP regional perde vantagem. O cliente tolera marca pequena quando acredita que será atendido. Se acredita que não consegue cancelar, resolver ou ser ouvido, o prêmio local vira desconto negativo.
Baixa velocidade e ping alto podem ter muitas causas: congestionamento em rede de acesso, upstream insuficiente, Wi-Fi doméstico, equipamento do cliente, rádio saturado, rota externa, problema de DNS, cabo, interferência ou simples desalinhamento entre velocidade contratada e expectativa. Para o cliente, essas causas se fundem. Para a empresa, cada causa tem custo diferente. Resolver Wi-Fi doméstico por visita técnica pode ser economicamente ruim. Resolver congestionamento exige investimento. Resolver comunicação exige processo. A diferença entre uma operação madura e uma operação improvisada aparece na triagem.
Cancelamento é outro ponto sensível. Em telecom, atrito de cancelamento pode reter receita no curto prazo e destruir reputação no longo. Pequenos provedores costumam depender de indicação local; um cliente irritado em prédio ou bairro pode afetar aquisição. A forma mais racional de defesa não é esconder reclamação, mas medir motivo de churn, tempo de reparo, reincidência e custo por chamado. A evidência pública não mostra se a LinyitNet faz isso. Ela apenas indica que esses temas existem no mercado.
A empresa também precisa administrar a diferença entre promessa e disponibilidade. Suas páginas usam linguagem de dependência de infraestrutura e cobertura. Esse tipo de ressalva é necessário, mas deve ser traduzido em venda clara. Se um plano GPON é vendido onde só há VDSL, o problema nasce na aquisição. Se um plano sem fio depende de linha de visada, a viabilidade deve ser conferida antes de criar expectativa. Se a velocidade máxima é "até", o suporte precisa explicar a diferença entre pico, média e garantia. A economia de atendimento começa antes da instalação, no modo como o vendedor descreve o produto.
O que os números públicos permitem inferir, e o que não permitem
Os números públicos permitem algumas inferências defensáveis. A LinyitNet tem identidade formal e presença digital. Seu portfólio é mais amplo que uma simples revenda residencial. A estrutura de preços mostra forte diferença entre rede própria, infraestrutura de terceiros, rádio e metro corporativo. O ASN e o bloco IPv4 indicam uma pegada roteada pequena. As estimativas de medição sugerem presença de usuários em escala regional. O ambiente regulatório turco dá aos ISPs espaço de varejo, mas com insumos de atacado importantes e regras de autorização, interconexão, dados e contratos.
A inflação e o câmbio tornam subsídio de equipamento e defasagem de preço perigosos.
O que os números não permitem é igualmente importante. Não se sabe a base assinante auditada. Não se sabe ARPU por produto, margem bruta, churn, inadimplência, custo de instalação, payback de fibra, taxa de ocupação de setores rádio, mix de GPON versus Telekom, receita corporativa, concentração de clientes, renegociação de atacado, custos de upstream, energia por site, falhas, SLA real, estoque de peças, uso de CGNAT, plano IPv6 ou estado atual de qualquer procedimento regulatório. Sem isso, qualquer avaliação financeira seria especulativa.
A leitura mais robusta é de modelo. A LinyitNet parece operar no espaço em que uma empresa regional tenta converter proximidade territorial e engenharia pragmática em margem, usando rede própria onde possível e redes alheias onde necessário. O sucesso depende menos de uma grande tese de crescimento e mais de execução: escolher bairros, prédios e rotas onde a densidade paga a infraestrutura; precificar instalação sem matar venda; manter atendimento rápido; evitar que rádio vire fonte de reclamação; vender serviços corporativos sem prometer SLA que a rede não sustenta; e reajustar mensalidades antes que inflação e câmbio corroam o caixa.
Essa combinação é comum em mercados de telecom regionais, mas a Turquia adiciona intensidade. A fragmentação autorizada cria concorrência. A presença de gigantes cria comparação. O atacado cria dependência. A moeda cria pressa. O regulador cria obrigação documental. O cliente local cria reputação boca a boca. Nesse ambiente, a escala mínima viável não é apenas número de assinantes; é a quantidade de clientes por técnico, por trecho de rede, por endereço IPv4, por ponto de presença e por lira de capital imobilizado.
O indicador que mais importa: controle sobre a experiência
O ativo escasso para a LinyitNet não é apenas fibra, rádio ou ASN. É controle sobre a experiência. No GPON próprio, o controle é maior: instalação, capacidade, manutenção e upgrade ficam mais próximos da empresa. Na infraestrutura Telekom, o controle diminui: a empresa atende o cliente, mas depende de uma rede de base e de tarifas de atacado. No rádio, o controle é físico e ambiental: instalação e linha de visada determinam muito. No metro corporativo, o controle precisa ser contratual e técnico: o cliente paga mais porque espera resposta mais firme. No hotspot e logging, o controle é documental: registros precisam funcionar.
Quando o controle aumenta, a empresa pode capturar margem maior, mas também assume mais responsabilidade. Quando o controle diminui, o capex cai, mas a margem e a reputação ficam expostas a terceiros. O portfólio da LinyitNet é uma carteira de níveis de controle. A boa gestão aloca capital onde o controle gera retorno e usa revenda onde o objetivo é cobertura, relacionamento ou transição. A má gestão mistura tudo, vende a mesma promessa para produtos de risco diferente e descobre tarde que a reclamação de um cliente GPON, um cliente VDSL e um cliente rádio não tem a mesma causa nem o mesmo custo.
O preço por Mbps deixa isso visível. No GPON, a velocidade incremental é barata porque o objetivo é aproveitar a rede. No VDSL/fibra Telekom, o plano baixo é caro por Mbps porque o custo fixo e a dependência pesam. No wireless, o preço por Mbps reflete instalação e geografia. No metro, o preço por Mbps simétrico é outra categoria, com suporte e projeto. A tabela pública da empresa, sem revelar margens, já ensina a estrutura econômica. Um investidor ou parceiro deveria olhar menos para o nome do plano e mais para o que cada plano consome em capital, trabalho e dependência.
Veredito operacional
A LinyitNet é um caso de ISP regional que parece ter escolhido o caminho economicamente mais realista: não tentar parecer uma operadora nacional, mas montar uma malha de produtos em torno de localidades, infraestrutura própria limitada, redes de terceiros, rádio, clientes corporativos e serviços gerenciados. Isso pode funcionar bem quando a disciplina de custos é forte e a reputação local é boa. Pode funcionar especialmente onde o GPON próprio atinge densidade suficiente e onde condomínios ou empresas compram soluções integradas. O portfólio indica uma tentativa de subir na cadeia de valor, não ficar apenas na revenda de banda larga.
O risco é que cada camada do portfólio traga uma fragilidade diferente. GPON exige capital e manutenção. VDSL/fibra sobre infraestrutura Telekom exige repasse de atacado e gestão de expectativa. Rádio exige engenharia e suporte de campo. Metro exige confiabilidade. Hotspot e logging exigem disciplina documental. Aplicativo exige adoção real. Escritórios exigem custo fixo. Inflação exige reajuste. Câmbio exige proteção de equipamentos. IPv4 escasso exige política técnica. Reclamações públicas exigem processo, mesmo quando não são representativas.
O ponto final, portanto, não é se a LinyitNet é barata ou cara. A pergunta correta é onde ela controla a rede, onde apenas embala um insumo de terceiros, onde o rádio resolve uma geografia que ninguém mais quer resolver, e onde o serviço corporativo cobra o suficiente para sustentar a obrigação que assume. Pelas evidências públicas, a empresa tem os componentes de uma operadora regional funcional.
O que falta para uma avaliação completa são os dados que realmente separam uma boa história de telecom de uma boa economia de telecom: base assinante por produto, margem, churn, tempo de reparo, custos de atacado, custos de equipamento, densidade por rede, qualidade de suporte e contratos corporativos. Sem esses números, a tese permanece plausível, mas não fechada.
Fontes
- https://www.linyitnet.com.tr/hakkimizda/
- https://www.linyitnet.com.tr/gigapon-tarifeler/
- https://www.linyitnet.com.tr/vdsl-ve-fiber-tarifeler/
- https://www.linyitnet.com.tr/kablosuz-tarifeler/
- https://www.linyitnet.com.tr/kurumsal-tarifeler/
- https://www.linyitnet.com.tr/altyapi-sorgula/
- https://www.linyitnet.com.tr/kapsama-alanimiz/
- https://www.linyitnet.com.tr/irtibat-burolari/
- https://www.linyitnet.com.tr/destek-yardim/
- https://www.linyitnet.com.tr/metro-internet/
- https://www.linyitnet.com.tr/loglama/
- https://www.linyitnet.com.tr/hotspot-hizmetleri/
- https://www.linyitnet.com.tr/toplu-konut-projeleri/
- https://www.linyitnet.com.tr/banka-hesap-bilgileri/
- https://www.linyitnet.com.tr/kvkk-aydinlatma-metni/
- https://www.linyitnet.com.tr/mesafeli-satis-sozlesmesi/
- https://www.linyitnet.com.tr/gizlilik-ve-guvenlik-politikasi/
- https://www.eticaret.gov.tr/siteprofil/7642564087824443/wwwlinyitnetcomtr
- https://apps.apple.com/tr/app/linyitnet/id6739831345?l=tr
- https://play.google.com/store/apps/details?id=com.wiradius.linyitnet&pli=1
- https://yandex.com.tr/maps/org/linyit_net_telekomunikasyon/51089387752/
- https://www.sikayetvar.com/linyitnet
- https://ipinfo.io/AS212285
- https://www.cidr-report.org/cgi-bin/as-report?as=AS212285&view=2.0
- https://bgp.he.net/AS212285
- https://2ip.io/as/212285/
- https://radar.cloudflare.com/routing/as212285
- https://stats.labs.apnic.net/cgi-bin/aspop?c=TR&d=12%2F05%2F2026
- https://www.ripe.net/membership/member-support/list-of-members/TR/
- https://stat.ripe.net/AS212285
- https://apps.db.ripe.net/db-web-ui/query?searchtext=AS212285
- https://rdap.db.ripe.net/autnum/212285
- https://stat.ripe.net/91.243.116.0%2F24
- https://btk.tr/en/electronic-communication-market-data
- https://btk.tr/en/communication-services-statistics
- https://www.btk.gov.tr/en/end-user-tariffs-for-internet-access
- https://www.btk.tr/en/services-subject-to-authorization
- https://btk.gov.tr/en/access-and-interconnection-regulations
- https://kurumsal.btk.gov.tr/yetkilendirmeler
- https://www.btk.gov.tr/en/board-decisions?page=4
- https://www.lexpera.com.tr/mevzuat/kurul-kararlari/idari-yaptirim-hisse-devrine-iliskin-mevzuat-ihlali-airfiber-alpnet-kentmar-linyit-net-netplus-nur-1
- https://www.lexpera.com.tr/mevzuat/kurul-kararlari/inceleme-abonelik-sozlesmelerine-iliskin-mevzuat-yukumlulukleri-goknet-netspeed-ve-linyitnet-2020-ik
- https://www.tbmm.gov.tr/Yasama/Kanun/f72877be-6330-037b-e050-007f01005610
- https://www.kvkk.gov.tr/Icerik/6649/Personal-Data-Protection-Law
- https://tcmb.gov.tr/wps/wcm/connect/EN/TCMB%2BEN/Main%2BMenu/Statistics/Inflation%2BData
- https://www.turkiye.gov.tr/doviz-kurlari
- https://tcmb.gov.tr/kurlar/kurlar_en.html
- https://veriportali.tuik.gov.tr/Search/Search?dil=2&text=cpi
- https://www.turkcell.com.tr/en-en/about-us/wholesale/fixed-data-services/wholesale-fiber-data-flow-access-dfa-service/detail
- https://www.turktelekom.com.tr/hakkimizda/detay
- https://www.turktelekom.com.tr/yardim/bireysel-evde-internet/internet-paket-bilgileri
- https://www.turktelekom.com.tr/hakkimizda/duyurular/turk-telekom-ip-vae-hizmeti-port-ve-transmisyon-ucretleri-revizyonu
- https://wholesale.turk.net/
Briefing para membros
Contexto aprofundado do perfil
Faça login com o nível de assinatura correto para desbloquear o briefing completo e as notas das fontes.
Apenas para Strategic Circle
Strategic Circle
Aberto a todos os leitores. Desbloqueie Briefings de perfil após se inscrever e fazer login.
Junte-se ao Strategic CircleSomente para Leadership Alliance
Leadership Alliance
Para proprietários e gestores qualificados de ativos de PI; faça login para desbloquear os briefings da Leadership Alliance.
Junte-se ao Leadership Alliance