
الخلاصة
- Linyit Net Telekomunikasyon Hizmetleri Sanayi ve Ticaret Ltd. Sti. ليست مجرد موزّع محلي لاتصال منزلي؛ تسعيرها المعلن يضع ثلاثة اقتصادات مختلفة في شركة واحدة: ألياف GPON محلية في Soma بأسعار منخفضة لكل ميغابت، منتجات تستخدم بنية الاتصالات القائمة بأسعار أعلى للوحدة، ولاسلكي يعتمد على قابلية الخدمة والتركيب أكثر من اعتماده على السرعة وحدها.
- جاذبية الشركة لا تقاس بحجم وطني ضخم، بل بقدرتها على إدارة المسافة بين شبكة صغيرة، عمل ميداني محلي، تضخم تركي مرتفع، اعتماد على مدخلات قد تكون مقوّمة أو متأثرة بالدولار واليورو، والتزامات تنظيمية وتشغيلية لا ترحم مزوّدا محدود الموارد.
شركة محلية داخل اقتصاد اتصالات أكبر منها
يبدأ فهم Linyit Net من نقطة بسيطة: هذه ليست شركة اتصالات وطنية ذات ميزانية رأسمالية هائلة، وليست منصة افتراضية تبيع اشتراكا رقميا يمكن تكراره بلا تكلفة ميدانية تقريبا. هي شركة تأسست في 2014، وتعرض في موادها التجارية نفسها كمزوّد خدمة إنترنت مرخص، مع عنوان واضح في Soma، وبيانات ضريبية وتجارية، ورقم MERSIS، وشخص مخوّل مسجل. وجودها في ETBIS يربط موقعها ونشاطها التجاري ببيع خدمات الاتصالات، كما أن سجلات التطبيقات المحمولة تمنحها قناة خدمة ذاتية للفواتير وطلبات الدعم ومتابعة الاستخدام.
هذه التفاصيل ليست زينة إدارية؛ في اقتصاد مزوّد إقليمي، الثقة تبدأ غالبا من القدرة على معرفة من يبيع الخدمة، أين يوجد، وكيف يدفع العميل، ومن يمكن مراجعته عندما تنقطع الشبكة.
لكن الحجم المحلي لا يعني البساطة. فالشركة تعمل في سوق تركية تضبطها بنية تنظيمية واضحة تحت قانون الاتصالات الإلكترونية، وتتعامل فيها الشركات الصغيرة مع واقع مزدوج. من جهة، يسمح إطار التفويض وبيع الجملة وتقاسم البنية بأن يدخل عدد كبير من المزوّدين إلى السوق. ومن جهة أخرى، تبقى البنية الأساسية الوطنية، وأسعار الوصول، واستثمارات الألياف، وحيازة الطيف أو المواقع اللاسلكية أو بدائل الحفر، مرتبطة بقوى لا تتحكم بها شركة محلية بالكامل. لذلك فإن السؤال الاقتصادي لا يكون: هل لدى Linyit Net موقع وتعرفات؟ بل يكون: أين تملك الشركة فعلا رافعة التكلفة، وأين تعيد بيع اعتمادها على شبكة أكبر، وأين تتحول الخدمة إلى عملية ميدانية كثيفة العمل؟
هذا التمييز مهم لأن كل منتج معلن من منتجات الشركة يكشف جزءا من نموذجها. GPON في Soma يبدو أقرب إلى محاولة التقاط اقتصاد البنية المحلية الخاصة: سرعة عالية، قفزات كبيرة في السعة، وسعر شهري يزيد قليلا بين 100 و500 و1000 ميغابت. VDSL والألياف عبر بنية الاتصالات القائمة يبدوان أكثر ارتباطا بتكلفة وصول لا تملكها الشركة كلها، ولهذا تظهر أسعار الوحدة أعلى بكثير. أما اللاسلكي، سواء فوق الأسطح أو في المناطق الريفية أو داخل أنظمة مركزية في العمارات، فيكشف اقتصادا ثالثا: العميل لا يشتري ميغابت فقط، بل يشتري إمكانية خدمة عنوان قد لا يكون جذابا للألياف أو لا يكون جاهزا لها.
تلك هي نقطة البداية في قراءة الشركة. في أسواق الاتصالات الناضجة، يميل المستثمر أو القارئ إلى البحث عن عدد المشتركين، الإيرادات الشهرية المتكررة، هامش الربح الإجمالي، ومعدل التسرّب. هذه الأرقام غير متاحة هنا من الأدلة العامة. لذلك لا يجوز تحويل بيانات التوجيه أو التغطية أو الشكاوى إلى أرقام تشغيلية مؤكدة. لكن غياب القوائم المالية لا يمنع قراءة الاقتصاد الجزئي الظاهر في الأسعار، المنتجات، مواقع الخدمة، ونمط الالتزامات. بل ربما يجعل هذه القراءة أكثر أهمية، لأنها تظهر أين يمكن أن تنجح شركة محلية حتى عندما لا تستطيع منافسة شركة وطنية في الحجم.
التعرفة كخريطة لرأس المال
تعرفة GPON الخاصة بالشركة هي أكثر جزء في القصة وضوحا. الخطة المعلنة بسرعة 100 ميغابت شهريا عند 500 ليرة تركية تعطي سعرا اسميا قدره 5 ليرات لكل ميغابت معلن. وعند 500 ميغابت مقابل 600 ليرة، ينخفض السعر إلى نحو 1.20 ليرة لكل ميغابت. وعند 1000 ميغابت مقابل 700 ليرة، يصبح السعر 0.70 ليرة لكل ميغابت. هذه ليست مصادفة تسويقية فقط. إنها طريقة تسعير تشجع العميل على الصعود في السرعة لأن تكلفة السعة الإضافية على شبكة ألياف محلية، بعد مدّ البنية والوصول إلى المبنى أو الحي، قد تكون أقل بكثير من تكلفة اكتساب العميل وتركيب الخدمة وإدارة الفاتورة والدعم.
في هذا النوع من المنتج، تتحول المسألة من بيع السرعة إلى استرداد استثمار ثابت. إذا كانت الشركة قد وضعت كابلات ألياف خاصة في نطاق Soma، فإن الكلفة الثقيلة تكون في الحفر أو التمديد، الربط، التجهيزات، الصناديق، الزيارات الفنية، والتشغيل الأولي. بعد ذلك، يصبح ملء الشبكة بمشتركين أسرع وأعلى إنفاقا أفضل من إبقاء السعة غير مستخدمة. لذلك نرى منحنى سرعة خصميا: يدفع العميل أكثر قليلا للحصول على سرعة أعلى بكثير. الشركة تستفيد إذا كان الفرق في الإيراد يغطي تكلفة المودم، المنافذ، الدعم، والاستهلاك، والعميل يرى عرضا يبدو قويا مقارنة بالخطوط الأقل سرعة.
لكن صفحة GPON نفسها تحمل قيدا اقتصاديا مهما: السرعات الفعلية تعتمد على البنية والشروط الأخرى، والمودم والتركيب مدفوعان. دفع كلفة التركيب والمودم إلى العميل أو جعلها منفصلة يساعد الشركة على حماية النقد. في بيئة تضخم مرتفع، تمويل معدات العميل مجانا يعني أن الشركة تقرض العميل أصلا ماديا قد ترتفع كلفة استبداله بسرعة. إذا كانت الأجهزة أو مكونات الشبكة مستوردة أو مرتبطة بسعر الدولار واليورو، فإن تقسيطها ضمن اشتراك شهري ثابت بالليرة يخلق فجوة عملة. لذلك يبدو فصل التركيب والمودم منطقيا لمزوّد لا يريد دفن التكلفة الرأسمالية في تعرفة شهرية قد تتآكل قيمتها الحقيقية خلال أشهر.
المقارنة مع التعرفة القائمة على بنية Telekom أوضح. 16 ميغابت مقابل 700 ليرة تعني 43.75 ليرة لكل ميغابت؛ 24 ميغابت مقابل 730 ليرة تعني نحو 30.42 ليرة؛ 35 ميغابت مقابل 760 ليرة تعني نحو 21.71 ليرة؛ 50 ميغابت مقابل 780 ليرة تعني 15.60 ليرة؛ و100 ميغابت مقابل 800 ليرة تعني 8 ليرات لكل ميغابت. حتى عند أعلى سرعة، يبقى السعر لكل ميغابت أعلى بكثير من عرض GPON المحلي بسرعة 1000 ميغابت. الفرق ليس مجرد تفاوت في التسويق؛ إنه يعكس اختلاف الملكية والسيطرة على التكلفة. عندما تستخدم الشركة بنية اتصالات قائمة وليست شبكتها المحلية المباشرة، تتحول إلى وسيط خدمة يدفع أو يتأثر بتكلفة جملة وشروط توفر وإصلاح لا يملكها كلها.
هنا تظهر إحدى قواعد اقتصاد مزوّدي الإنترنت الإقليميين: المنتج الذي يبدو أقل تقدما تقنيا قد يكون أضمن هامشا إذا كان العنوان يخضع لشبكة جملة منظمة أو واسعة، لكنه قد يكون أضعف تنافسيا أمام عرض ألياف محلي قوي. والعكس صحيح. الألياف الخاصة تمنح سعرا عدوانيا وسرعات جذابة، لكنها تحتاج كثافة مشتركين وانضباطا ميدانيا. منتج Telekom القائم على البنية الوطنية يمنح تغطية أوسع، وربما يقلل بعض عبء البناء المحلي، لكنه يترك الشركة في موضع أضعف أمام كلفة الجملة وتجربة إصلاح لا تكون كلها تحت يدها.
اللاسلكي ليس سرعة رخيصة بل حل وصول
تسعير اللاسلكي يضيف طبقة مختلفة. في الخطط الاستهلاكية، 10 ميغابت عند 460 ليرة تعني 46 ليرة لكل ميغابت، و12 ميغابت عند 480 ليرة تعني 40 ليرة، و16 ميغابت عند 500 ليرة بعد فترة تعريفية تعني 31.25 ليرة. خطة ريفية بسرعة 16 ميغابت عند 600 ليرة ترفع السعر إلى 37.50 ليرة لكل ميغابت. أما الأنظمة المركزية في العمارات فتقدم 24 ميغابت عند 550 ليرة، أي نحو 22.92 ليرة لكل ميغابت، و35 ميغابت عند 570 ليرة، أي نحو 16.29 ليرة. هذه الأرقام لا تقول إن اللاسلكي أغلى أو أرخص مطلقا. هي تقول إن اللاسلكي يبيع الخدمة في أماكن لا تكفي فيها معادلة السرعة وحدها.
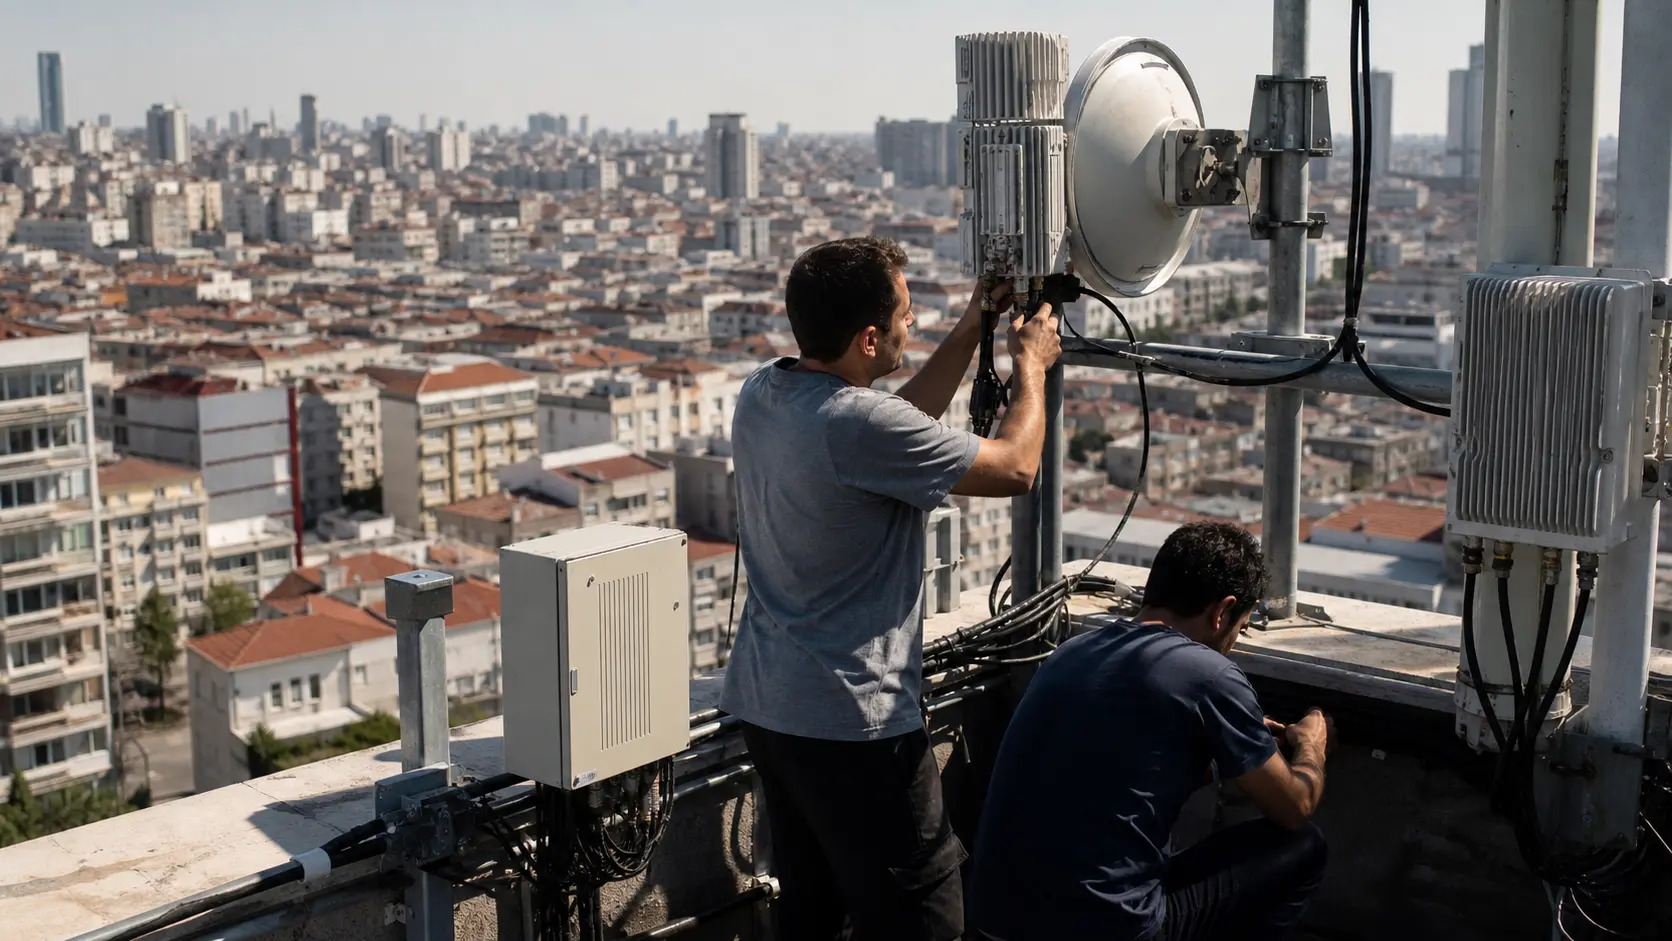
الربط فوق الأسطح أو عبر radiolink يحتاج جهازا موجها، رؤية أو مسارا مناسبا، تركيب فني، وربما صيانة أكثر حساسية للطقس، الطاقة، التداخل، وموقع العميل. في منطقة لا يصلها كابل مناسب، يدفع العميل لقاء إمكانية الاتصال لا لقاء أفضل سعر لكل ميغابت. لذلك يرتفع سعر الوحدة في السرعات المنخفضة. وعندما تتحول الخدمة إلى نظام مركزي في مبنى أو مجموعة شقق، تتحسن اقتصاديات الوحدة، لأن نقطة تركيب واحدة يمكن أن تخدم أكثر من عميل أو تقلل الزيارات الفردية. الفرق بين الخطة الريفية والنظام المركزي يوضح أن تكلفة العمل الميداني وقابلية التجميع أهم من رقم السرعة على الورق.
هذا يجعل Linyit Net أقرب إلى مشغّل محلي متعدد الوسائط لا إلى مزوّد خطي واحد. الشركة تعرض تغطية لاسلكية في Manisa/Soma وIzmir/Dikili وBergama، وتعرض نقاط اتصال أو مكاتب في Soma وLuleburgaz وDikili وKaracabey وBergama. وجود هذه المدن في موادها لا يثبت عدد المشتركين أو قوة الخدمة في كل مكان، لكنه يثبت طموحا جغرافيا أوسع من نقطة واحدة. اقتصاد هذا الطموح يعتمد على شيء شديد العملية: كم موقعا يمكن للفريق أن يخدمه خلال يوم؟ كم زيارة تركيب أو إصلاح يمكن أداؤها بلا تآكل في الهامش؟ وما تكلفة إبقاء نقطة اتصال أو فريق دعم في مكان لا يملك كثافة ألياف عالية؟
عندما تنجح شركة محلية في اللاسلكي، فهي لا تنجح لأنها تملك تقنية غامضة، بل لأنها تعرف تضاريس الطلب والسطوح والإدارات المحلية ونقاط الاختناق. وعندما تفشل، فهي غالبا تفشل لأسباب عادية جدا: ازدحام قطاع، تأخير تركيب، ضعف اتصال في ساعات الذروة، أو فجوة بين الوعد التجاري والقدرة الفعلية. لذلك يجب التعامل مع شكاوى العملاء العامة بحذر. الشكاوى المنشورة عن انقطاع أو سرعة منخفضة أو ping مرتفع أو صعوبة إلغاء أو ضعف تواصل هي إشارات سوقية، لا عينة ممثلة ولا حكم قضائي. لكنها تذكير بأن المنتج اللاسلكي والمحلي عموما يقاس في النهاية في غرفة الجلوس وعلى هاتف العميل، لا في جدول تعرفة.
المترو والعمارات والامتثال: أين يبدأ الهامش الأعلى؟
العرض المؤسسي المتري للشركة يختلف تماما عن عروض المستهلك. الأسعار المعلنة قبل الضرائب وبالتزام 12 شهرا تبدأ من 3500 ليرة شهريا لسرعة متناظرة 10 ميغابت، وتصل إلى 30000 ليرة عند 100 ميغابت. السعر لكل ميغابت متناظر ليس خطا ناعما: 350 ليرة عند 10 ميغابت، 250 ليرة عند 20، 400 ليرة عند 30، 350 عند 40، 300 عند 50، و300 عند 100. هذا التعرج مهم لأنه يدل على أن الخدمة ليست سلعة عرض نطاق فقط. في الاتصال المؤسسي، العميل يشتري التزاما، عنوانا، مراقبة، وربما مسارا بديلاأو حلا راديويا حيث لا يكون الحفر ممكنا.
تذكر الشركة مراقبة شبيهة بنمط MRTG، وحلولا متناظرة، وخيارات point-to-point أو radiolink. هذه اللغة تقرّب المنتج من مبيعات المشاريع الصغيرة لا من اشتراك منزلي. وربحية المشروع هنا قد تأتي من قدرة الشركة على تصميم حل خاص لعميل لديه حاجة محددة: متجر، منشأة، إدارة موقع، مؤسسة محلية، أو عمارة تريد خدمة جماعية. لا يوجد دليل عام كاف على تركيز العملاء المؤسسيين أو معدلات التجديد أو شروط التصعيد، لذلك لا يصح افتراض أن هذا الخط يموّل الشركة. لكنه منطقيا هو المكان الذي يمكن فيه لمزوّد صغير أن يجد هامشا أعلى إذا امتلك مهارة ميدانية وعلاقة محلية لا تستطيع الشركات الوطنية نسخها بسرعة.
مشاريع المساكن الجماعية تكشف المنطق ذاته. تبدأ العملية بكشف فني، ثم موافقة إدارة الموقع، ثم تركيب بنية داخلية، ثم نظام دفع فردي أو جماعي. هذه ليست عملية بيع رقمية خفيفة؛ إنها تفاوض اجتماعي وتقني. إدارة موقع سكني تهتم بمن يتحمل الأعطال، كيف يدخل الفنيون، أين توضع المعدات، كيف تقسم المسؤولية، وكيف يدفع السكان. مزوّد محلي يمكن أن يتحرك أسرع من مؤسسة كبيرة إذا كان يعرف الأشخاص ويقبل التخصيص. لكنه يتحمل أيضا مخاطرة أكبر: مشروع واحد سيئ التركيب أو إدارة غير متعاونة يمكن أن يحول عشرات العملاء إلى مركز تكلفة.
ثم تأتي خدمات loglama وhotspot. هنا لا تبيع الشركة الإنترنت فقط، بل تبيع امتثالا تشغيليا مرتبطا بالقانون 5651 وبوابات دخول وتسجيل SMS وإدارة مستخدمين وحدود سرعة وسجلات احتفاظ. هذه الخدمات قد تكون جذابة للفنادق والمقاهي والمساكن والمرافق التي تريد توفير اتصال للزوار أو السكان مع إطار تسجيل. اقتصادها ليس اقتصاد النطاق العريض التقليدي، بل اقتصاد برمجيات وخدمة ومخاطر قانونية. القيمة تأتي من تقليل صداع العميل، لكن الادعاءات القانونية المنشورة يجب ألا تعامل كدليل تدقيق مستقل. إنها تعبر عن وضعية تجارية: الشركة تعرف أن جزءا من الطلب المحلي لا يريد خط إنترنت فقط، بل يريد حزمة تجعل الاتصال قابلا للإدارة أمام القانون والمستخدمين.
التضخم والعملة: الخطر الصامت في نموذج الليرة
الاقتصاد التركي في منتصف 2026 يضع أي مزوّد محلي أمام معضلة قاسية. معدل تضخم سنوي حول 32 بالمئة في يونيو 2026 يعني أن السعر الشهري بالليرة يفقد جزءا كبيرا من قيمته الحقيقية إذا لم يتغير. وفي تاريخ قريب من نهاية يوليو 2026، كانت الأسعار الرسمية للدولار واليورو حول مستويات مرتفعة بالليرة. لا تحتاج الشركة إلى إعلان مالي كي نرى أثر ذلك. معدات الشبكات، مودمات العملاء، بعض البرمجيات، قطع الغيار، وربما عقود عبور أو سعات أو مستلزمات طاقة، كلها يمكن أن تتأثر مباشرة أو غير مباشرة بالعملة الصعبة. أما الإيراد الاستهلاكي فيأتي غالبا بالليرة، ويتعرض لمقاومة العميل عند الرفع المتكرر.
هذا هو جوهر عدم تطابق العملة في البنية التحتية. المزوّد المحلي يبيع خدمة شهرية مألوفة للمستهلك، لكنه يشتري جزءا من قدرته التشغيلية بلغة أسعار عالمية. إذا رفع الأسعار بسرعة، يخاطر بالتسرّب والشكاوى. وإذا أبقاها منخفضة، يضغط الهامش. وإذا موّل المعدات بنفسه، يجمّد نقدا في أصل يتآكل سعر الاشتراك الذي يسترده. لذلك تحمل بنود مثل الدفع المنفصل للمودم والتركيب معنى ماليا يتجاوز تجربة العميل. إنها طريقة لتقليل الفجوة بين لحظة الإنفاق ولحظة الاسترداد.
في GPON، يمكن للسرعات العالية أن تساعد الشركة على رفع متوسط الفاتورة من دون أن تبدو الزيادة كبيرة للعميل، لأن الفرق بين 500 و700 ليرة يعطي قفزة هائلة من 100 إلى 1000 ميغابت. لكن هذه الرافعة تعمل فقط إذا كانت الشبكة قادرة فعلا على تقديم تجربة مقنعة، وإذا لم تبتلع تكاليف السعة والدعم والطاقة الفارق. في منتجات البنية القائمة، الشركة قد تكون مقيدة أكثر بتكلفة الجملة، وهي لا تستطيع دائما تحويل كل زيادة إلى المستهلك فور وقوعها. وفي اللاسلكي، قد تأتي التكلفة من الزيارات والأجهزة والأعطال لا من السعة وحدها، ما يجعل التضخم في الأجور والوقود والقطع مؤثرا بقدر تأثير أسعار الجملة.
لهذا تبدو Linyit Net كحالة دراسية في إدارة رأس المال العامل أكثر من كونها قصة نمو مبسطة. الحساب الحاسم ليس عدد المناطق المعلنة، بل مدة استرداد كل تركيب. كم شهرا يحتاج اشتراك 500 أو 600 أو 700 ليرة كي يغطي الجهاز والتركيب والدعم الأول؟ ماذا يحدث إذا ارتفع سعر قطعة بديلة قبل نهاية دورة الاسترداد؟ هل يستطيع العقد المؤسسي ذي الاثني عشر شهرا أن يحمي هامشا حقيقيا، أم أن التضخم يجعل السعر الثابت مشكلة في النصف الثاني من العقد؟ هذه أسئلة لا تجيب عنها الأدلة العامة، لكنها تحدد قيمة النشاط فعليا.
الجملة والتنظيم: الحرية مقيدة بسعر المدخلات
توضح صفحات BTK أن مزوّدي خدمة الإنترنت يشترون وصولا على مستوى الجملة من Türk Telekom بالنسبة إلى ADSL عبر الحلقة المحلية، وأن تعرفات الجملة المعنية تخضع لموافقة BTK، بينما لا تكون رسوم التجزئة التي يفرضها المزوّدون على المستخدم النهائي خاضعة للموافقة بالطريقة نفسها في الإطار المشار إليه. هذه البنية التنظيمية تمنح المزوّدين مساحة تسعير تجزئة، لكنها تضع أرضية تكاليف جزئيا خارج سيطرتهم. وفي بلد فيه مئات التفويضات في عالم مزوّدي الإنترنت، يصبح التنافس مفتوحا بما يكفي لإضعاف قدرة الشركات الصغيرة على تمرير كل ضغط كلفة.
الأمر لا يقتصر على Türk Telekom. وجود عروض جملة وألياف وتدفق بيانات من لاعبين مثل Turkcell Superonline، وتموضع TurkNet في الجملة والعمود الفقري، يوضح أن سوق الجملة التركية ليست طريقا واحدا. لكنها ما زالت سوقا تحتاج إلى عقود وشروط ونقاط حضور وربط. الشركة المحلية لا تصبح مستقلة لأنها تستطيع شراء سعة من مورد. استقلالها يأتي فقط عندما تختار مزيج المدخلات المناسب لكل حي وكل منتج. وقد يكون المورد الوطني مفيدا في عنوان لا تستطيع الشركة خدمته محليا، لكنه قد يجعل الهامش أقل. وقد تكون الألياف الخاصة أفضل في حي كثيف، لكنها ترفع خطر رأس المال إذا لم يمتلئ الحي بالمشتركين.
تظهر الشركة في مواد الدعم أنها تخفض الأسعار عبر تقاسم البنية مع مشغلين قائمين، وتذكر العناوين الديناميكية افتراضيا والثابتة عند الطلب. هذه لغة اقتصادية بقدر ما هي تقنية. العنوان الديناميكي وتشارك البنية يساعدان على خفض الكلفة وتوسيع الخدمة، لكنهما يضعان حدودا على نوع العميل الذي يمكن خدمته بسهولة. بعض المستخدمين أو الشركات يحتاجون عنوانا ثابتا، توافقا أفضل مع خدمات معينة، أو شفافية أكبر في الشبكة. هنا قد يتحول العنوان الثابت إلى إيراد إضافي، لكنه يعتمد على مخزون IPv4 وسياسة CGNAT وإدارة الإساءة والتذاكر.
السجلات العامة للتوجيه تشير إلى AS212285، وإلى كتلة IPv4 واحدة بحجم 256 عنوانا في 91.243.116.0/24، وعدم ظهور IPv6 في بعض البيانات العامة. هذا حجم صغير نسبيا إذا قورن بشبكات وطنية، ولا يمكن تحويله إلى عدد مشتركين. قد تستخدم الشركة NAT واسع النطاق أو عناوين ديناميكية أو ترتيبات أخرى، لكن الأدلة العامة لا تكشف هندسة DHCP أو NAT أو عدد العملاء. المهم اقتصاديا هو أن ندرة IPv4 تجعل إدارة العناوين جزءا من نموذج الإيراد والمخاطر. العنوان ليس تفصيلا فنيا؛ إنه مورد نادر، ومصدر محتمل للدعم، ومحدد لنوعية الخدمات التي يستطيع المزوّد تقديمها بسهولة.
التوجيه العام لا يساوي المشتركين
تقدم IPinfo وCIDR Report وCloudflare Radar وAPNIC إشارات مفيدة عن وجود AS212285 وحجمه النسبي. بعضها يقدّر جمهورا أو مستخدمين بنطاق يقارب 11 ألفا إلى 13 ألفا في قياسات مختلفة، وبعضها يظهر 256 عنوان IPv4، ولقطة CIDR Report أظهرت اتصالا صاعدا واحدا ولا downstream في ذلك snapshot، بينما تعكس بيانات RIPE-style سياسات import/export تذكر عدة ASNs. لا ينبغي تبسيط هذا إلى حكم واحد عن المرونة أو عدد المشتركين. قياس APNIC أو Cloudflare ليس نظام فواتير، ولقطة BGP ليست عقدا، والسياسة المسجلة ليست دائما مسارا مشاهدا في لحظة معينة.
لكن هذه الإشارات تساعد على وضع الشركة في حجمها الصحيح. نحن على الأرجح أمام شبكة صغيرة إلى متوسطة محليا، لا أمام عملاق وطني. وهذا ليس عيبا بالضرورة. الشبكة الصغيرة تستطيع أن تكون مربحة إذا ركزت على أحياء محددة، ورفعت كثافة الألياف حيث تملك مسارا، واستخدمت اللاسلكي حيث تكون الألياف غير اقتصادية، وباعت خدمات مؤسسية أو امتثال أو مساكن جماعية فوق قاعدة المستهلكين. لكنها تكون هشة إذا كان النمو يعتمد على وعود جغرافية متفرقة من دون كثافة، أو إذا كان الدعم الميداني لا يواكب عدد التركيبات.
الهشاشة التقنية تظهر في تفاصيل تبدو صغيرة. غياب IPv6 في بعض السجلات العامة ليس حكما نهائيا على الشبكة، لكنه سؤال عن مستقبلها. كلما زاد اعتماد المزوّد على CGNAT بسبب ندرة IPv4، زادت أهمية دعم التطبيقات، الألعاب، الوصول عن بعد، سجلات الامتثال، والتعامل مع البلاغات. والعميل الذي يدفع لألياف بسرعة عالية قد لا يهتم بالبروتوكول، لكنه يهتم حين لا تعمل خدمة معينة، أو حين يصبح ping مشكلة، أو حين يطلب عنوانا ثابتا. لذلك فإن البنية المنطقية للشبكة يمكن أن تصبح عامل ولاء أو سبب مغادرة حتى لو لم تظهر في الإعلان.
كذلك فإن اختلاف إشارات upstream بين السياسة واللقطات يدعو إلى تواضع في الحكم. قد تكون هناك ترتيبات احتياطية أو سياسات مسجلة لا تظهر في snapshot معين، وقد يكون الاتصال الفعلي أبسط مما توحي به السجلات. من دون قياسات زمنية أو اختبارات فشل أو عقود عبور، لا يمكن القول إن الشبكة زائدة المسارات أو ضعيفة التكرار. ما يمكن قوله إن مزوّدا بهذا الحجم يحتاج إلى إدارة مخاطر اتصال واعية، لأن انقطاع مسار أو مورد واحد قد ينعكس بسرعة على سمعة محلية ضيقة. في سوق محلي، ذاكرة الانقطاع أطول من عمر الإعلان.
العمل المحلي هو الأصل غير الظاهر
تبدو عبارة Local support labour في موضوع المقال كأنها تفصيل تشغيلي، لكنها ربما تكون قلب القضية. شركات الاتصالات الكبيرة تربح من الحجم والأنظمة والشراء بالجملة. الشركات المحلية تربح عندما تحول المعرفة القريبة إلى خفض في تكلفة الخدمة أو زيادة في الاحتفاظ بالعميل. الفني الذي يعرف أي سطح يصلح للـradiolink، وأي عمارة تحتاج موافقة إدارة، وأي شارع يعاني من حفريات، وأي زبون مؤسسي يحتاج زيارة قبل الموسم، هو أصل اقتصادي. لكن هذا الأصل لا يظهر في الميزانية العامة ولا في جدول التعرفة.
في Linyit Net، تظهر هذه الفكرة عبر تعدد القنوات: مكاتب أو نقاط اتصال، دفع بنكي تتم مراجعته في أيام العمل وساعات محددة، تطبيق محمول، دعم، خدمات Hotspot وlogging، ومشاريع مساكن. كل ذلك يتطلب عملية بشرية. حتى التطبيق المحمول لا يلغي العمل المحلي؛ هو يخفض ضغط الفواتير والتذاكر إذا استخدمه العملاء، لكنه لا يصعد إلى السطح ولا يضبط الهوائي ولا يشرح لإدارة عمارة كيف ستقسم الدفعات. في المزوّد المحلي، التكنولوجيا لا تستبدل العلاقة، بل تجعل العلاقة أرخص إذا صممت بعناية.
الكلفة الخفية هنا هي قابلية التوسع. يمكن لفريق صغير أن يقدم خدمة ممتازة لأول ألف عميل، ثم يبدأ التدهور عند مستوى لا تعرفه الشركة مسبقا. كل منطقة جديدة تضيف خرائط وطرق وساعات انتقال ومخزون قطع وأعباء دعم. كل نوع منتج يضيف مهارة مختلفة: GPON يحتاج أليافا ومنافذ، VDSL أو ألياف عبر البنية القائمة يحتاج تنسيقا مع طرف آخر، اللاسلكي يحتاج مواقع ورؤية وصيانة، المترو يحتاج التزاما ومراقبة، Hotspot يحتاج برمجيات وسجلات. التنوع يوسع السوق، لكنه يرفع تعقيد التشغيل.
لهذا لا تكون الشركة المحلية رابحة فقط لأنها تبيع أكثر، بل لأنها تعرف متى لا تبيع. عنوان بعيد قد يبدو إيرادا جديدا، لكنه قد يضيف زيارات لا تنتهي. عمارة ذات إدارة صعبة قد تبدو فرصة عشرات المشتركين، لكنها قد تقفل النقد في نزاع. عميل مؤسسي كبير قد يرفع الإيراد، لكنه قد يفرض مستوى خدمة لا يملك الفريق احتياطه. الاقتصاد الجيد في هذه الفئة لا يقوم على الطموح وحده، بل على انتقاء الطلب الذي يناسب البنية والناس.
صورة العميل: بين السعر والثقة
بالنسبة إلى العميل المنزلي في Soma، عرض 1000 ميغابت مقابل 700 ليرة إذا كان متاحا فعليا قد يبدو قويا جدا. لكن العميل لا يحسب دائما السعر لكل ميغابت؛ يحسب الاستقرار، وقت التركيب، الدعم، تكلفة الجهاز، سهولة الدفع، وسرعة الرد عند العطل. لذلك فإن الفجوة بين العرض الورقي وتجربة الخدمة هي العامل الحاسم. صفحة الشركة تضع caveat حول تغير السرعة حسب البنية والظروف، وهذا صحيح تقنيا، لكنه يخلق مسؤولية تواصلية. عندما تعرض رقما كبيرا، يجب أن يعرف العميل متى يكون الرقم قابلا للتحقق، وما الذي يحدث عند الازدحام، وكيف تقاس المشكلة.
في منتجات Telekom-infrastructure، العميل قد يرى سعرا أعلى لسرعة أقل ويتساءل عن السبب. هنا تحتاج الشركة إلى شرح أن التوفر عبر بنية قائمة ليس مثل امتلاك ألياف محلية خاصة، وأن السعر يعكس مدخلات مختلفة. من دون هذا الشرح، تبدو التعرفة غير منطقية. ومن منظور اقتصادي، كل منتج لا يفهمه العميل يزيد تكلفة الدعم قبل البيع وبعده. التسعير ليس فقط أداة إيراد؛ إنه لغة ثقة. إذا كانت اللغة مربكة، ترتفع التذاكر وتضعف المراجعات.
اللاسلكي يحتاج تواصلا أدق. العميل في منطقة ريفية أو عنوان صعب قد يقبل سرعة أقل إذا كانت البدائل أسوأ، لكنه لن يقبل وعودا لا تنجو من المطر أو الذروة. ولأن الشكاوى العامة تشير إلى موضوعات مثل الانقطاع والسرعة والـping والتواصل، فإن أفضل حماية اقتصادية ليست إنكار الشكاوى، بل بناء عملية تقيسها وتخفض تكرارها. في شركة محلية، كل شكوى علنية قد تؤثر على سمعة في سوق ضيق، لكنها أيضا تكشف أين يجب الاستثمار: موقع إضافي، سعة أعلى، مسار بديل، تدريب دعم، أو سياسة إلغاء أوضح.
أما الدفع، فله معنى خاص. وجود IBAN منشور وفترة فحص مدفوعات في أيام العمل من 09:00 إلى 18:00 يذكّر بأن جزءا من العملية لا يزال تقليديا. هذا ليس عيبا إذا كان العملاء المحليون يفضلونه، لكنه يخلق فجوة توقيت. في عصر يتوقع فيه المستخدم تفعيل الخدمة أو تحديث الفاتورة فور الدفع، يمكن لساعات الفحص أن تصبح نقطة احتكاك. التطبيق المحمول قد يقلل ذلك إذا اكتمل ربطه بالفواتير والدعم، لكن الأدلة العامة لا تكفي للحكم على جودة التكامل. الأثر الاقتصادي واضح: كل دقيقة غموض في الدفع يمكن أن تصبح مكالمة دعم، وكل مكالمة دعم تكلف وقتا.
الامتثال ليس هامشا جانبيا
تعمل الشركة في إطار تنظيمي يضم قانون الاتصالات الإلكترونية رقم 5809، وقواعد حماية البيانات الشخصية تحت القانون 6698، ومتطلبات مرتبطة بسجلات المرور وخدمات hotspot و5651. في شركة كبيرة، توجد فرق قانونية وامتثال وأنظمة داخلية واسعة. في شركة محلية، يصبح الامتثال عبئا تشغيليا مباشرا. يجب الاحتفاظ بسجلات، حماية بيانات، إدارة طلبات، تفسير سياسات، والرد على الجهات المختصة عند الحاجة. لذلك فإن صفحات KVKK والخصوصية والبيع عن بعد وlogging ليست مجرد نصوص قانونية؛ هي جزء من تكلفة ممارسة النشاط.
هناك نقطة حذر في صفحة KVKK، إذ يظهر اختلاف في الصيغة القانونية للاسم يشير إلى A.S. بينما تؤكد مصادر الهوية الأخرى شركة محدودة. هذا لا يثبت مشكلة تشغيلية، لكنه يبين أهمية الانضباط في الوثائق. في الاتصالات، اسم الكيان ليس تفصيلا شكليا، لأنه يرتبط بالعقود، التفويض، حماية البيانات، والفواتير. عندما تختلف الصياغة، يحتاج القارئ أو العميل التجاري إلى التحقق قبل الاعتماد القانوني. اقتصاديا، الوثيقة غير المنضبطة قد ترفع تكلفة الثقة، حتى لو كانت الخدمة نفسها تعمل.
توجد أيضا قرارات تاريخية من BTK عبر مرايا قانونية تشير إلى مسائل في 2019 بشأن إذن نقل حصة، وفي 2020 بشأن التزامات عقود اشتراك. ينبغي قراءتها كوقائع تاريخية لا كدليل على الوضع الحالي. لا يوجد في الأدلة العامة المعروضة حكم يسمح بالقول إن هناك مشكلة مستمرة، ولا يوجد أيضا دليل كاف على أن كل شيء عولج بالكامل. الموقف الاقتصادي السليم هو اعتبارها جزءا من سجل المخاطر الذي يستحق سؤالا عند التعاقد أو الاستثمار، لا سببا لإدانة النشاط الحالي.
الامتثال يمكن أن يكون مصدرا للقيمة أيضا. إذا كانت الشركة قادرة على بيع Hotspot وlogging وإدارة المستخدمين للمرافق المحلية، فهي تحول معرفة التنظيم إلى منتج. في سوق محلية مليئة بمقاه وفنادق ومساكن ومؤسسات صغيرة، كثير من العملاء لا يريدون تفسير القانون، بل يريدون خدمة تعمل وتقلل مسؤوليتهم. هذا يفتح باب هامش أعلى من خط منزلي، بشرط أن تكون الادعاءات دقيقة وأن يكون النظام قابلا للتدقيق. الثقة هنا لا تبنى بالشعار، بل بالسجلات، توقيتات الاحتفاظ، وضوح أدوار معالجة البيانات، وتجربة الدعم عند وقوع حادثة.
المنافسة الوطنية وحدود الدفاع المحلي
لا تستطيع Linyit Net أن تتجاهل اللاعبين الكبار. Türk Telekom يعلن نطاقا وطنيا وملايين من مشتركي النطاق العريض الثابت وبنية ألياف طويلة جدا. Turkcell Superonline يعرض خدمة ألياف جملة تصل إلى ملايين المنازل في عدد كبير من المحافظات. TurkNet يقدم تموضعا في الجملة والعمود الفقري. هذه ليست مقارنات مباشرة لكل عنوان في Soma أو Dikili، لكنها تحدد سقف المنافسة. اللاعب الوطني يستطيع الشراء على نطاق أوسع، بناء علامة أقوى، وتوزيع تكلفة الأنظمة على ملايين العملاء. المزوّد المحلي لا يهزمه بالحجم؛ يهزمه حيث تكون الاستجابة والتخصيص ومعرفة العنوان أهم من الإعلان.
الدفاع المحلي يقوم على ثلاثة أشياء. الأول كثافة شبكة محددة: حي أو منطقة تستطيع الشركة خدمتها بتكلفة أقل من المنافس لأن بنيتها قريبة وفريقها قريب. الثاني علاقة خدمة: عميل يعرف المكتب أو الفني أو قناة الدعم ويثق أن المشكلة ستجد شخصا لا رقما مركزيا بعيدا. الثالث منتجات محلية لا تناسب القالب الوطني، مثل مساكن جماعية أو نقطة hotspot أو رابط مؤسسي سريع التركيب حيث يكون الحفر صعبا. إذا غاب أحد هذه العناصر، تتحول الشركة إلى موزع سعر فقط، وهذه أخطر وضعية لأنها تضعها أمام عمالقة يملكون قدرة أكبر على امتصاص الهامش.
تسعير GPON الخاص يلمح إلى محاولة بناء الدفاع الأول. إذا استطاعت الشركة تقديم 500 أو 1000 ميغابت في Soma بسعر شهري قريب من عروض أدنى سرعة عبر البنية القائمة، فإنها تملك أداة قوية للاحتفاظ بالعميل في نطاقها الخاص. لكن الدفاع المحلي لا يبقى قويا إلا إذا كان الاستثمار مستمرا. الألياف تحتاج صيانة، ترقيات، ونظافة في التوزيع. وإذا دخل منافس وطني بعرض ألياف مماثل أو بحملة سعرية، يصبح الفرق في الدعم والجودة هو خط الدفاع الأخير.
في مناطق اللاسلكي، الدفاع مختلف. قد تكون الشركة الأولى أو الأكثر مرونة في عناوين لا تخدمها الألياف جيدا. لكن اللاسلكي قابل للتحدي من حلول أخرى: توسع ألياف لاحق، 5G ثابت، أو مزوّد محلي آخر. ولذلك يحتاج اللاسلكي إلى إدارة توقعات دقيقة. العميل الذي يقبل 16 أو 35 ميغابت اليوم لأنه لا يملك بديلا قد يغادر بسرعة عندما يصل بديل أفضل إذا لم يكن راضيا عن الدعم. الربح في اللاسلكي ليس فقط في التقاط الفراغ، بل في بناء علاقة كافية حتى بعد ظهور البديل.
ماذا تقول الأسعار عن الاستراتيجية؟
يمكن قراءة جدول الأسعار كاستراتيجية من ثلاث طبقات. الطبقة الأولى هي جذب كثافة محلية عبر GPON. هنا تكون السرعات العالية رخيصة على أساس الوحدة، والهدف رفع قيمة الشبكة الخاصة. الطبقة الثانية هي الحفاظ على تغطية أوسع عبر منتجات تستخدم بنية الاتصالات القائمة، حتى لو كانت وحدة السرعة أغلى. هذه الطبقة تمنع الشركة من أن تكون محصورة تماما في أحياء أليافها الخاصة. الطبقة الثالثة هي حلول الوصول الصعب والقيمة المضافة: لاسلكي، مساكن، مترو، Hotspot، logging. هذه الطبقة لا تقاس فقط بالسعة، بل بالقدرة على حل مشكلة مكانية أو تنظيمية.
الاستراتيجية جيدة على الورق لأنها تقلل الاعتماد على منتج واحد. لكنها تحمل خطر التشتت. كل طبقة تحتاج قدرات مختلفة. إذا ركزت الشركة كثيرا على GPON، قد تهمل الدعم اللاسلكي. إذا وسعت اللاسلكي بلا انضباط، قد تتآكل سمعتها. إذا باعت مترو ومشاريع مؤسسية بلا عمليات خدمة صارمة، قد تتحمل غرامات معنوية أو خسائر عقدية. وإذا اعتمدت كثيرا على بنية Telekom، قد تصبح رهينة هامش لا تتحكم فيه. لذلك فإن النجاح يتطلب إدارة محفظة لا مجرد إضافة صفحات خدمة.
من زاوية رأس المال، أفضل مسار غالبا هو تعميق المناطق التي تثبت فيها الشركة اقتصادا جيدا قبل فتح مناطق كثيرة. مدينة واحدة ذات كثافة GPON ومشاريع مساكن واتصال مؤسسي وبعض اللاسلكي المحيط قد تكون أقوى من خمس نقاط اتصال متباعدة بلا كثافة. لكن الأدلة العامة لا تكشف توزيع العملاء أو الإيراد حسب المنطقة، لذلك لا يمكن الحكم على اختيار الشركة الحالي. ما يمكن قوله إن وجود Soma في قلب الهوية، مع توسعات أو نقاط في مدن أخرى، يجعل قياس الكثافة الجغرافية ضروريا لأي تقييم جاد.
من زاوية التسعير، تحتاج الشركة إلى ديناميكية أكبر مما يراه القارئ في صفحة ثابتة. التضخم وحركة العملة يجعلان التعرفة المنشورة لقطة زمنية. السعر الذي يبدو سخيا في يوليو قد يكون غير كاف في ديسمبر إذا تغيرت كلفة المعدات أو الطاقة أو السعة. ولكن الزيادات المتكررة قد تضر الثقة. المزوّد الجيد يبني آلية واضحة: شروط تحديث، عقود محددة للمؤسسات، فصل تكاليف التركيب، وربما حوافز للدفع المنتظم أو السنوي إذا كان ذلك لا يخلق فجوة تضخم أكبر. لا توجد بيانات عامة تكشف هذه السياسة، لكنها سؤال مركزي.
ما لا نعرفه أهم مما نعرفه
أخطر خطأ في قراءة شركة مثل Linyit Net هو تحويل الأدلة العامة إلى يقين مالي. لا نعرف عدد المشتركين الحالي حسب GPON أو البنية القائمة أو اللاسلكي أو المترو أو Hotspot. لا نعرف ARPU، الهامش الإجمالي، churn، تكلفة اكتساب العميل، مدة استرداد التركيب، أو تكلفة الدعم لكل خط. لا نعرف اتفاقيات الجملة، بنود تمرير الأسعار، تكاليف IP transit، أو تصميم failover الفعلي. لا نعرف سياسة دعم أجهزة العملاء أو معدل تعطلها. لا نعرف متوسط زيارات الفنيين، زمن إصلاح الأعطال، أو تاريخ الانقطاعات.
لا نعرف أيضا تركيز العملاء المؤسسيين. إذا كان لدى الشركة بضعة عقود مترو كبيرة، فإن فقدان عقد واحد يمكن أن يكون مؤثرا. وإذا كان خط المترو محدودا، فقد تكون قيمته في الهامش لا الحجم. لا نعرف كلفة الطاقة في المواقع، ولا تصميم الطاقة الاحتياطية، ولا مدى مرونة الشبكة أثناء انقطاع كهرباء. ولا نعرف خطة IPv6 أو سياسة CGNAT بالتفصيل، رغم أن هذه الأمور ستصبح أكثر أهمية مع زيادة التطبيقات الحساسة للعناوين والكمون.
هذا الجهل ليس ضعفا في التحليل؛ إنه حد الدليل. وظيفة التحليل ليست ملء الفراغ، بل ترتيب الأسئلة. السؤال الأول: ما عدد العملاء المدفوعين فعليا في كل منتج؟ السؤال الثاني: ما هامش كل منتج بعد الجملة، السعة، الأجهزة، التركيب، الدعم، والطاقة؟ السؤال الثالث: أين تكون الشركة مالكة أو مسيطرة على البنية، وأين تكون بائعة تجزئة فوق تكلفة لا تملكها؟ السؤال الرابع: ما مستوى الشكاوى والتذاكر لكل ألف عميل؟ السؤال الخامس: هل الوثائق التنظيمية والخصوصية والعقود محدثة ومتسقة؟
إذا جاءت إجابات قوية عن هذه الأسئلة، يمكن أن تبدو Linyit Net نشاطا محليا صحيا: صغيرا، متخصصا، ذا شبكة ألياف مركزة، مع لاسلكي يخدم الفجوات، وخدمات مؤسسية ترفع الهامش. وإذا جاءت الإجابات ضعيفة، يمكن أن تكون الشركة واقعة في فخ معروف: نمو مناطق بلا كثافة، منتجات كثيرة بلا عمليات كافية، أسعار منخفضة لا تغطي التضخم، واعتماد جملة يضغط الهامش. الأدلة العامة ترجح أن لدى الشركة مكونات نموذج قابل للعمل، لكنها لا تثبت جودة التنفيذ.
القراءة النهائية: شركة اتصال أم إدارة احتكاك؟
في النهاية، أفضل وصف اقتصادي لـ Linyit Net هو أنها شركة إدارة احتكاك محلي عبر الاتصالات. الاحتكاك الأول هو احتكاك البنية: أي عنوان تصل إليه الألياف، وأي عنوان يحتاج لاسلكيا، وأي عنوان يعتمد على بنية مشغّل آخر. الاحتكاك الثاني هو احتكاك العمل: من يركب، من يصلح، من يرد، ومن يشرح للعميل. الاحتكاك الثالث هو احتكاك التنظيم: تفويض، بيانات، سجلات، عقود، ومسؤولية. الاحتكاك الرابع هو احتكاك الاقتصاد الكلي: ليرة، تضخم، معدات، وطاقة. الشركة التي تنجح هنا لا تكون الأكثر صخبا، بل الأكثر قدرة على جعل هذه الاحتكاكات أقل تكلفة من السعر الذي يدفعه العميل.
لهذا تبدو السرعة العالية في GPON مجرد واجهة لقصة أعمق. إذا كان لدى الشركة موطئ ألياف خاص في Soma، فإن القيمة ليست في رقم 1000 ميغابت وحده، بل في تحويل ذلك الرقم إلى قاعدة عملاء كثيفة ومربحة. وإذا كانت تستخدم بنية Telekom في أماكن أخرى، فإن القيمة ليست في ادعاء تغطية وطنية، بل في معرفة متى يكون البيع فوق بنية قائمة مربحا ومتى يكون عبئا. وإذا كانت تخدم مناطق لاسلكية، فإن القيمة ليست في الهوائي، بل في ضبط الوعد بحسب الموقع. وإذا كانت تبيع مترو أو logging أو Hotspot، فإن القيمة في جعل العميل التجاري يثق بأن الخدمة لا تعرضه لمشكلة تشغيلية أو قانونية.
القوة المحتملة للشركة إذن هي قربها. أما ضعفها المحتمل فهو قربها أيضا. القرب يعني أن الخطأ يرى بسرعة، وأن الشكوى تنتشر في سوق محدود، وأن العميل قد يعرف البدائل والأشخاص. لا يمكن إخفاء تجربة سيئة خلف علامة وطنية ضخمة. ولذلك فإن المزوّد المحلي يحتاج إلى انضباط أكثر مما قد يوحي به حجمه: تحديث وثائق، قياس أعطال، وضوح أسعار، دعم سريع، وسجلات شبكة مفهومة. وعندما تظهر صفحات بمعلومات قانونية غير متسقة أو عدادات تشغيلية غير صالحة، يجب تنظيفها لأنها تشوش على الثقة حتى لو لم تمس الخدمة.
بالنسبة إلى القارئ الاستثماري أو التجاري، لا تكون الخلاصة شراء أو رفضا. الخلاصة هي قائمة فحص. اطلب أرقاما شهرية حسب المنتج. افصل GPON عن إعادة البيع عن اللاسلكي عن المترو. احسب مدة استرداد التركيب في ظل تضخم يفوق ثلاثين بالمئة. افحص عقود الجملة والعبور والطاقة. راجع تصميم العناوين وCGNAT وIPv6. قارن الشكاوى بعدد العملاء لا بعدد المنشورات. تحقق من التفويض الحالي والوثائق القانونية. ثم اسأل السؤال الأهم: هل توسع الشركة يحدث حيث تنخفض تكلفة الخدمة مع كل عميل جديد، أم حيث يرتفع العبء الميداني أسرع من الإيراد؟
إذا كانت الإجابة الأولى صحيحة، فإن Linyit Net تمثل نوعا مهما من البنية التحتية الإقليمية: ليست ضخمة، لكنها تملأ فجوات لا تصلها المنافسة الوطنية بكفاءة، وتستخرج قيمة من ألياف محلية وعمل ميداني وخدمات امتثال. وإذا كانت الإجابة الثانية صحيحة، فإن نموذجها سيظل معرضا لضغط الأسعار والتضخم وتآكل السمعة. في الحالتين، لا يمكن فهمها من شعار السرعة وحده. يجب فهمها من منحنى الأسعار، ومن علاقة البنية بالعنوان، ومن العمل الذي يحدث قبل أن يرى العميل ضوء الراوتر مستقرا.
الحدود غير المحسومة في الدليل تبقى واضحة. الأرقام العامة لا تثبت قاعدة المشتركين أو الإيرادات أو الهامش، ولا تكشف جودة الخدمة الفعلية أو تصميم الاستمرارية أو سلامة كل وثيقة تنظيمية. لكنها تكفي لرؤية شركة تعمل في المساحة التي تحدد مصير كثير من مزوّدي الإنترنت الإقليميين: بين قوة الشبكات الوطنية وحاجة العنوان المحلي، بين سعر الليرة وكلفة المعدات، بين الجملة والملكية، وبين وعد السرعة وحقيقة الزيارة الفنية. هذه ليست قصة شركة واحدة فقط؛ إنها صورة مصغرة لاقتصاد النطاق العريض عندما يصبح الاتصال خدمة محلية بقدر ما هو بنية رقمية.
المصادر
- https://www.linyitnet.com.tr/hakkimizda/
- https://www.linyitnet.com.tr/gigapon-tarifeler/
- https://www.linyitnet.com.tr/vdsl-ve-fiber-tarifeler/
- https://www.linyitnet.com.tr/kablosuz-tarifeler/
- https://www.linyitnet.com.tr/kurumsal-tarifeler/
- https://www.linyitnet.com.tr/altyapi-sorgula/
- https://www.linyitnet.com.tr/kapsama-alanimiz/
- https://www.linyitnet.com.tr/irtibat-burolari/
- https://www.linyitnet.com.tr/destek-yardim/
- https://www.linyitnet.com.tr/metro-internet/
- https://www.linyitnet.com.tr/loglama/
- https://www.linyitnet.com.tr/hotspot-hizmetleri/
- https://www.linyitnet.com.tr/toplu-konut-projeleri/
- https://www.linyitnet.com.tr/banka-hesap-bilgileri/
- https://www.linyitnet.com.tr/kvkk-aydinlatma-metni/
- https://www.linyitnet.com.tr/mesafeli-satis-sozlesmesi/
- https://www.linyitnet.com.tr/gizlilik-ve-guvenlik-politikasi/
- https://www.eticaret.gov.tr/siteprofil/7642564087824443/wwwlinyitnetcomtr
- https://apps.apple.com/tr/app/linyitnet/id6739831345?l=tr
- https://play.google.com/store/apps/details?id=com.wiradius.linyitnet&pli=1
- https://yandex.com.tr/maps/org/linyit_net_telekomunikasyon/51089387752/
- https://www.sikayetvar.com/linyitnet
- https://ipinfo.io/AS212285
- https://www.cidr-report.org/cgi-bin/as-report?as=AS212285&view=2.0
- https://bgp.he.net/AS212285
- https://2ip.io/as/212285/
- https://radar.cloudflare.com/routing/as212285
- https://stats.labs.apnic.net/cgi-bin/aspop?c=TR&d=12%2F05%2F2026
- https://www.ripe.net/membership/member-support/list-of-members/TR/
- https://stat.ripe.net/AS212285
- https://apps.db.ripe.net/db-web-ui/query?searchtext=AS212285
- https://rdap.db.ripe.net/autnum/212285
- https://stat.ripe.net/91.243.116.0%2F24
- https://btk.tr/en/electronic-communication-market-data
- https://btk.tr/en/communication-services-statistics
- https://www.btk.gov.tr/en/end-user-tariffs-for-internet-access
- https://www.btk.tr/en/services-subject-to-authorization
- https://btk.gov.tr/en/access-and-interconnection-regulations
- https://kurumsal.btk.gov.tr/yetkilendirmeler
- https://www.btk.gov.tr/en/board-decisions?page=4
- https://www.lexpera.com.tr/mevzuat/kurul-kararlari/idari-yaptirim-hisse-devrine-iliskin-mevzuat-ihlali-airfiber-alpnet-kentmar-linyit-net-netplus-nur-1
- https://www.lexpera.com.tr/mevzuat/kurul-kararlari/inceleme-abonelik-sozlesmelerine-iliskin-mevzuat-yukumlulukleri-goknet-netspeed-ve-linyitnet-2020-ik
- https://www.tbmm.gov.tr/Yasama/Kanun/f72877be-6330-037b-e050-007f01005610
- https://www.kvkk.gov.tr/Icerik/6649/Personal-Data-Protection-Law
- https://tcmb.gov.tr/wps/wcm/connect/EN/TCMB%2BEN/Main%2BMenu/Statistics/Inflation%2BData
- https://www.turkiye.gov.tr/doviz-kurlari
- https://tcmb.gov.tr/kurlar/kurlar_en.html
- https://veriportali.tuik.gov.tr/Search/Search?dil=2&text=cpi
- https://www.turkcell.com.tr/en-en/about-us/wholesale/fixed-data-services/wholesale-fiber-data-flow-access-dfa-service/detail
- https://www.turktelekom.com.tr/hakkimizda/detay
- https://www.turktelekom.com.tr/yardim/bireysel-evde-internet/internet-paket-bilgileri
- https://www.turktelekom.com.tr/hakkimizda/duyurular/turk-telekom-ip-vae-hizmeti-port-ve-transmisyon-ucretleri-revizyonu
- https://wholesale.turk.net/
إحاطة الأعضاء
سياق أعمق للملف الشخصي
سجّل الدخول بمستوى العضوية المناسب لفتح الإحاطة الكاملة وملاحظات المصادر.
للدائرة الاستراتيجية فقط
الدائرة الاستراتيجية
مفتوح لجميع القراء. افتح إحاطات الملف الشخصي بعد الانضمام وتسجيل الدخول.
انضم إلى الدائرة الاستراتيجيةلأعضاء تحالف القيادات فقط
تحالف القيادات
لأصحاب الأصول الفكرية المؤهلين وللإدارة؛ سجّل الدخول للوصول إلى إحاطات التحالف.
انضم إلى تحالف القيادات