Résumé
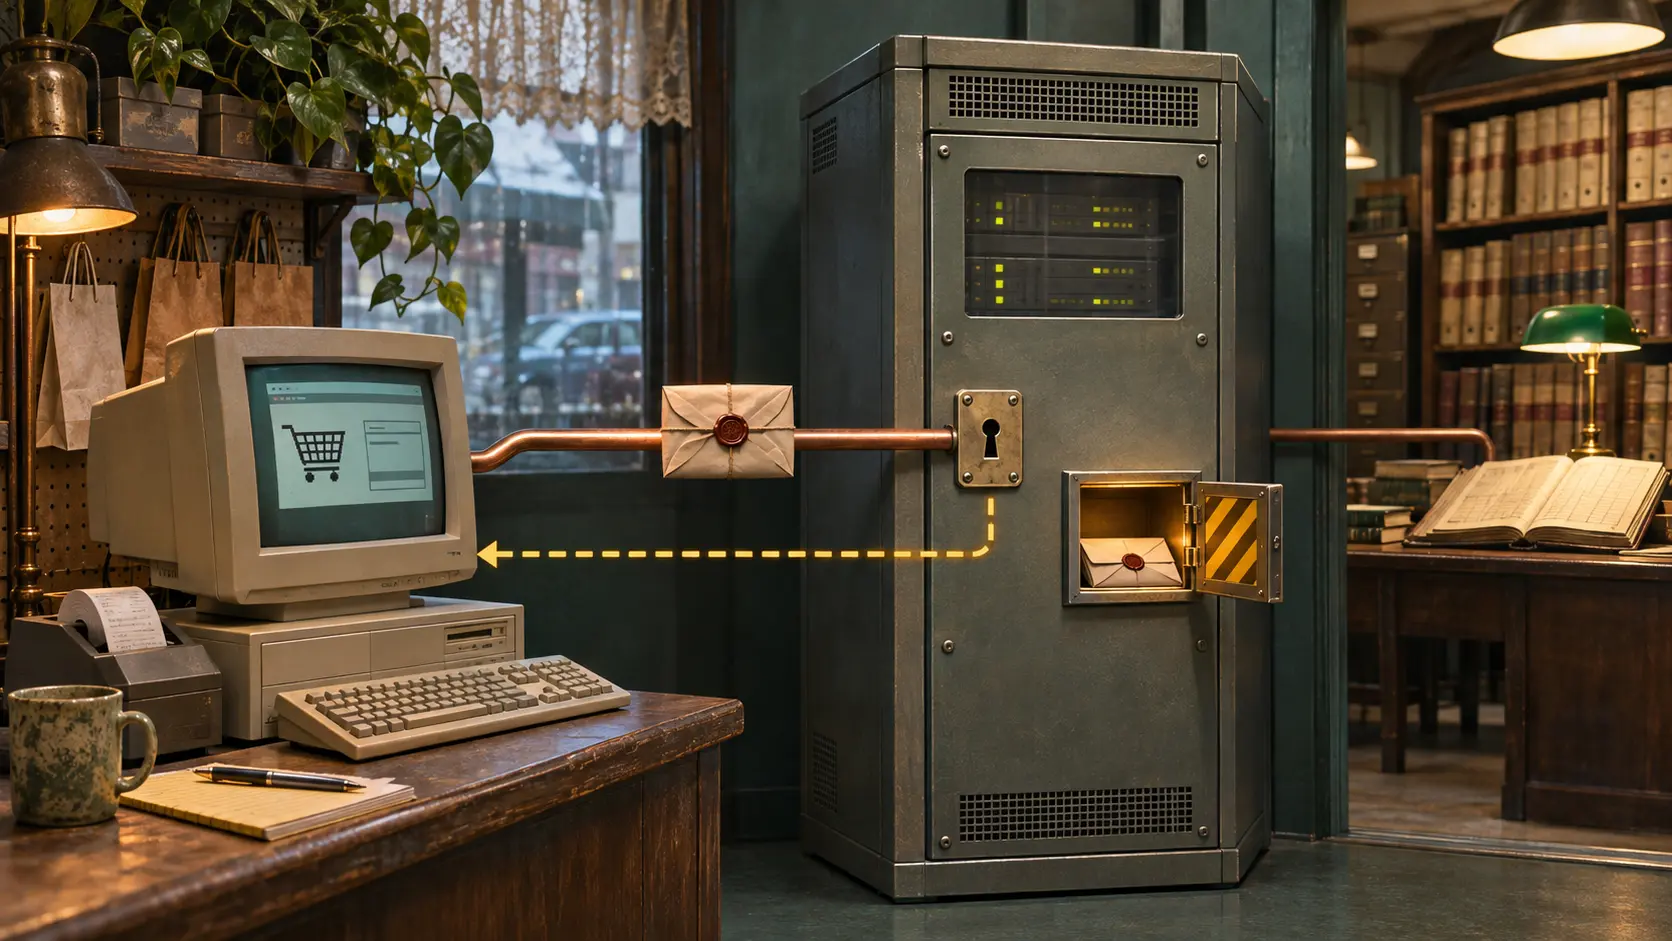
- Dans CyberCash 0.8, le logiciel du client signait et chiffrait les données de carte ; le serveur les transmettait à la banque acquéreuse pour autoriser la transaction.
- La banque choisissait entre un fragment masqué et le numéro complet dans la réponse au commerçant. Une demande distincte, protégée par mot de passe, permettait de retrouver les données pour un litige.
Le commerçant transportait un paquet fermé
Un acheteur cliquait sur « payer » ; le magasin lui présentait une facture ; le logiciel du client y associait sa carte. La spécification CyberCash publiée en février 1996 décrit ensuite un trajet précis. Le message signé et chiffré traversait le système du commerçant, rejoignait le serveur CyberCash, puis la banque acquéreuse. La banque rendait sa décision. Le commerçant pouvait mener la vente sans recevoir automatiquement le numéro complet.
Le texte avait été mis à disposition sous forme de projet Internet le 8 juillet 1995. Il décrivait la version 0.8 d'un système de cartes déjà opérationnel, sous statut RFC informatif. CyberCash annonçait d'autres moyens de paiement, notamment la monnaie électronique, pour plus tard. En 1996, la nouveauté pratique était cette jonction entre la boutique du Web et les circuits bancaires existants.
La section sur la confidentialité formule sa règle avec deux issues : la banque du commerçant peut lui communiquer le numéro, et un litige peut nécessiter cette information. La réponse CM6 montre le réglage. Elle peut contenir card-prefix, soit les deux premiers et les quatre derniers chiffres, ou card-number en entier pour un commerçant autorisé à recevoir le PAN complet. La décision appartient à la banque. Un hachage salé permet en outre de rapprocher des transactions effectuées avec la même carte sans remettre le numéro au magasin.
Le litige rouvrait l'enveloppe
Le protocole prévoyait un deuxième geste du commerçant. S'il conservait le message initial et les références de la transaction, il pouvait envoyer une demande CD1 au serveur pour résoudre une contestation. Cette demande comportait un mot de passe supplémentaire ; la réponse CD2 pouvait fournir les données de la carte. La spécification indique que la demande serait enregistrée et qu'un nombre excessif pourrait être signalé. Elle ne donne aucun relevé d'exploitation mesurant ces demandes ou les alertes effectivement traitées. Un tel relevé permettrait de juger la surveillance réelle.
Ce détail retire à la confidentialité son allure de magie. Le message chiffré empêchait la lecture ordinaire au comptoir. La banque détenait le choix de l'affichage dans le reçu ; le serveur détenait la procédure exceptionnelle et sa trace. Le client voyait un bouton de paiement. Derrière lui, plusieurs institutions décidaient qui verrait son numéro.
Sources
- RFC 1898, CyberCash Credit Card Protocol Version 0.8, février 1996, §§ 1.2.2, 1.3, 4.4.6 et 4.4.8–4.4.9.
Briefing des membres
Contexte approfondi du profil
Connectez-vous avec le bon niveau d'adhésion pour débloquer le briefing complet et les notes de source.
Réservé au Cercle stratégique
Strategic Circle
Ouvert à tous les lecteurs. Débloquez les briefings de profil après adhésion et connexion.
Rejoindre Strategic CircleRéservé aux membres de Leadership Alliance
Leadership Alliance
Réservé aux propriétaires et dirigeants qualifiés d'actifs IP ; connectez-vous pour débloquer les briefings Alliance.
Rejoindre Leadership Alliance