Resumen
- Benchmark facturó unos 811 millones de dólares en el tercer trimestre, un 19% más. Computación avanzada y comunicaciones creció un 50%, con programas de alto rendimiento apoyados por la inversión en centros de datos.
- El ciclo de conversión de caja pasó de 77 a 54 días. Los días de cobro, activos contractuales e inventario siguen sumando 151; el indicador de cuentas a pagar subió de 56 a 82.
- El aumento de cuentas a pagar aportó 260,5 millones de dólares al flujo de nueve meses. El flujo operativo neto fue de 111,6 millones y el flujo libre del trimestre quedó por debajo del registrado un año antes.
El signo menos merece atención en los resultados de Benchmark. La empresa redujo su ciclo de conversión de caja en 23 días, hasta 54, aunque el inventario pasó más tiempo en sus cuentas. El trabajo decisivo ocurrió al restar la financiación de proveedores y los anticipos de clientes.
Las cuentas a pagar representan ahora 82 días, frente a 56 un año antes. La parte de anticipos de clientes que se descuenta bajó de 18 a 15. Una resta mucho mayor en la primera línea compensó el retroceso en la segunda y produjo la mejora neta.
Hay una historia industrial detrás de esa aritmética. A Benchmark le llegan programas de computación vinculados al gasto en centros de datos. Para producir más necesita piezas, trabajo y derechos de cobro. Su relación con proveedores y clientes decide cuánto dinero debe adelantar por su cuenta.
El crecimiento entra por computación
El informe trimestral presentado el 28 de octubre cifra las ventas de computación avanzada y comunicaciones en 132,5 millones de dólares, un 50% más que los 88,2 millones del año anterior. En nueve meses fueron 364,7 millones, con un crecimiento del 54%. La empresa atribuye el avance principalmente a nuevos programas de computación de alto rendimiento, respaldados por la inversión continuada en infraestructura de centros de datos.
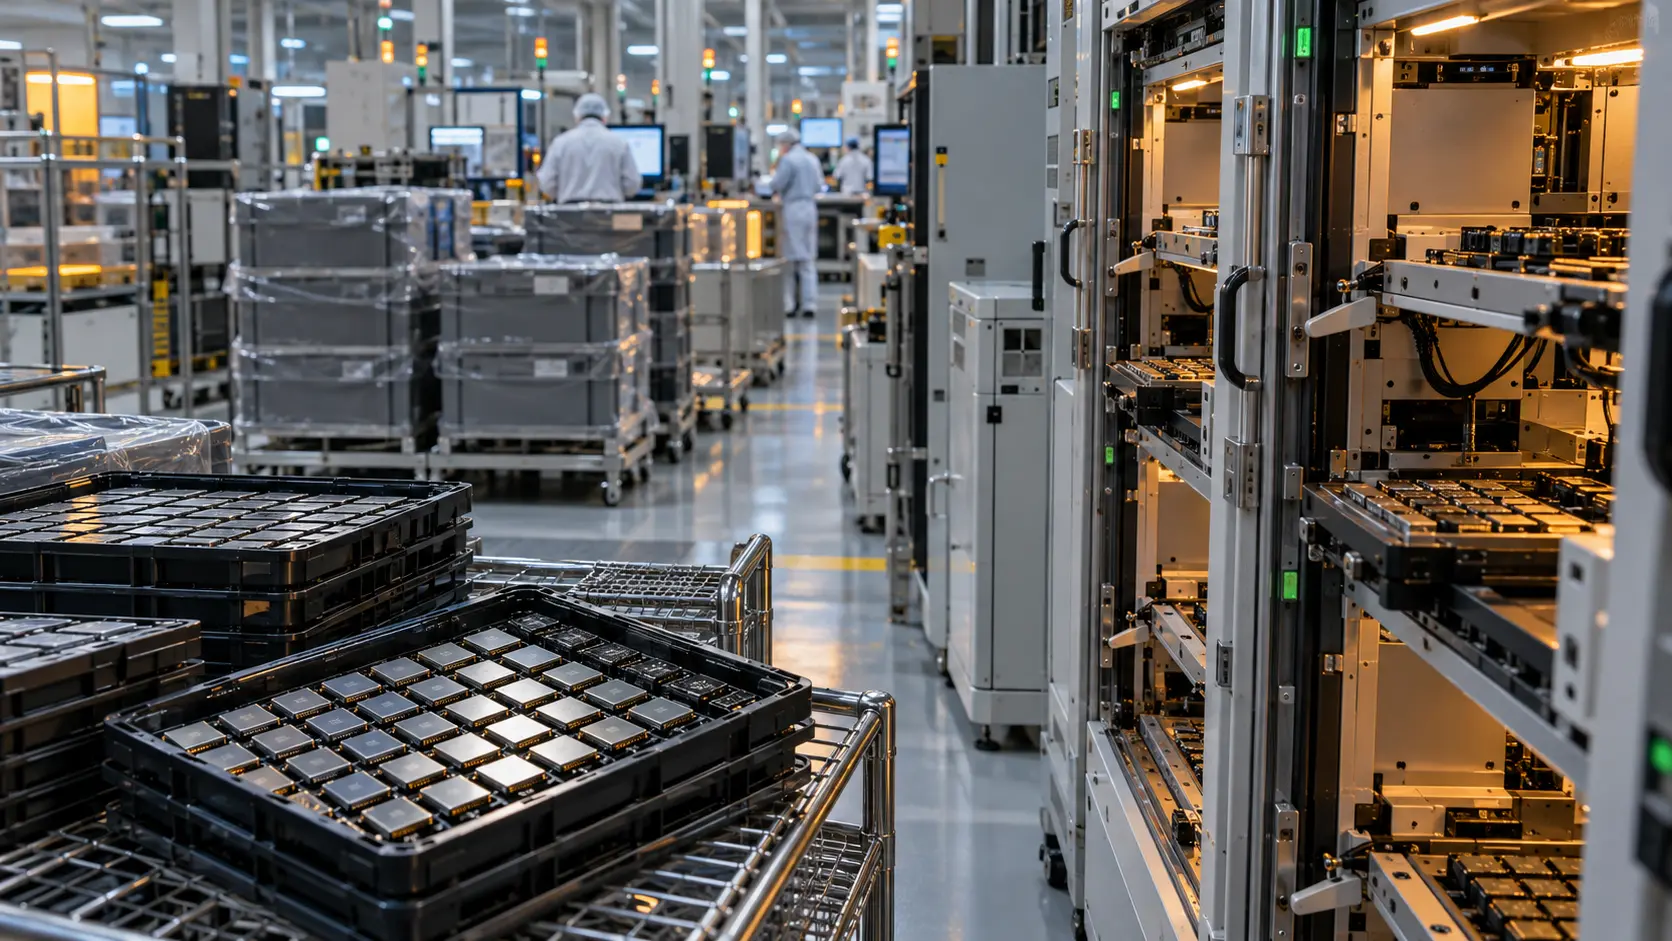
La compañía ensambla placas de circuito impreso, integra sistemas, realiza mecanizado de precisión y presta servicios de pruebas y entrega. También trabaja para equipos de semiconductores, industria, medicina y aeroespacial y defensa. Las cifras de caja y circulante que siguen son del conjunto del grupo.
Las ventas totales del trimestre alcanzaron 810,9 millones de dólares, aproximadamente un 19% más. El beneficio operativo según las normas contables estadounidenses fue de 30,7 millones, con un margen del 3,8%; el ajustado, de 44,7 millones y un 5,5%. La dirección elevó su previsión de crecimiento anual de ventas a alrededor del 16%.
Ese volumen tiene que pasar por compras y fabricación antes de convertirse en cobros. Los resultados muestran una compañía con más negocio y una estructura de financiación operativa que ha cambiado mucho en un año.
Los activos conservan sus 151 días
La tabla del comunicado de resultados permite separar velocidad física y financiación.
Los días de cuentas a cobrar bajaron de 50 a 48. Los de activos contractuales, de 26 a 25. Los de inventario aumentaron de 75 a 78. La suma permanece en 151 días: los tres ganados entre las dos primeras partidas se pierden en la tercera.
Después se restan las cuentas a pagar y los anticipos. El año pasado, 151 menos 56 menos 18 daba 77. Este año, 151 menos 82 menos 15 deja 54. Dentro de este desglose publicado, los 23 días de mejora proceden enteramente del cambio en los descuentos netos de financiación operativa.
La comparación con el trimestre anterior apunta en la misma dirección. Las tres partidas de activos sumaban 149 días y ahora suman 151. Los descuentos conjuntos aumentaron de 90 a 97. Por eso el ciclo neto se redujo de 59 a 54 días, pese a que el inventario avanzó de 72 a 78.
Faltan las condiciones contractuales y la antigüedad de las deudas por proveedor para identificar facturas vencidas. El dato disponible sí demuestra que una mayor contribución de cuentas a pagar sostiene una operación con más tiempo ocupado en inventario. El ciclo neto se acelera mientras una de sus piezas se hace más lenta.
La factura de crecer circula entre tres balances
En los primeros nueve meses, el incremento de cuentas a pagar aportó 260,5 millones de dólares de efectivo. Los anticipos de clientes añadieron 8,2 millones. En sentido contrario, las existencias absorbieron 152,3 millones, las cuentas a cobrar 46,0 millones y los activos contractuales 38,7 millones. Estas tres salidas sumaron 236,9 millones.
Junto con beneficio, depreciación, retribución en acciones, impuestos y otros movimientos, el puente acaba en 111,6 millones de flujo operativo neto. El crecimiento de cuentas a pagar fue la mayor variación positiva del capital circulante. Su tamaño explica por qué importa el detalle detrás de una mejora de caja.
Benchmark señala que compra componentes principalmente tras recibir pedidos o previsiones de clientes. Además, en ciertos contratos solicita anticipos para financiar inventario, cubrir necesidades de circulante y reducir el riesgo de materiales comprados con antelación o de incumplimiento de la contraparte. Un programa puede estar listo para arrancar antes de que su cliente haya pagado el producto terminado. El proveedor, la fabricante y el cliente se reparten ese intervalo.
Los activos contractuales muestran otro tramo. Se registran cuando la empresa reconoce ingresos antes de emitir la factura y pasan a cuentas comerciales a cobrar cuando el derecho al pago es incondicional. A finales de septiembre sumaban 221,5 millones de dólares. Entre el ingreso ya anotado y el dinero disponible todavía quedan facturación y cobro.
Los saldos también aumentaron. El inventario pasó de 482,5 millones de dólares a finales de diciembre a 633,6 millones en septiembre. Las cuentas a pagar crecieron de 403,2 a 663,7 millones y los anticipos de clientes de 115,5 a 123,7 millones. Son fotografías del balance, distintas de los movimientos del estado de flujos. La compañía transporta más producción y más obligaciones al mismo tiempo.
El trimestre deja menos que el acumulado promete
El flujo libre de nueve meses mejoró: 111,6 millones de efectivo operativo menos 46,7 millones de inversión en equipos y software dejaron 64,9 millones, frente a 37,3 millones un año antes.
El trimestre aislado fue menos generoso. Produjo 29,9 millones de flujo operativo y exigió 15,5 millones de inversión; quedaron 14,4 millones libres. En el trimestre comparable del año anterior habían quedado 25,1 millones, y en el trimestre previo, 21,8 millones. El récord de ventas coincidió con menos efectivo trimestral después de invertir.
También hubo otros destinos. Las actividades de financiación consumieron un neto de 94,8 millones de dólares en nueve meses, incluyendo movimientos de deuda, dividendos y recompras. Tras inversión y variaciones de divisa, el efectivo que incluye fondos restringidos bajó de 322,4 a 290,7 millones.
El crecimiento de computación tiene, por tanto, una segunda cuenta junto a la comercial. Benchmark gana proyectos y vende más, pero sus activos operativos conservan 151 días de recorrido. Proveedores y clientes aportan descuentos equivalentes a 97. Los 54 días que quedan contienen esa negociación completa.
Informe para miembros
Contexto ampliado del perfil
Inicia sesión con el nivel de membresía adecuado para desbloquear el informe completo y las notas de las fuentes.
Solo para el Círculo Estratégico
Strategic Circle
Abierto a todos los lectores. Desbloquea informes de perfil después de unirte e iniciar sesión.
Únete a Strategic CircleSolo para Leadership Alliance
Leadership Alliance
Para propietarios y directivos cualificados de activos de propiedad intelectual; inicia sesión para desbloquear los informes de la alianza.
Unirse a Leadership Alliance