الخلاصة
- بلغت مبيعات Benchmark الفصلية نحو 811 مليون دولار بزيادة 19%. وارتفعت مبيعات الحوسبة المتقدمة والاتصالات 50%، مع برامج حوسبة عالية الأداء تدعمها استثمارات مراكز البيانات.
- انخفضت دورة تحويل النقد من 77 إلى 54 يوماً، مع بقاء مجموع أيام الذمم المدينة وأصول العقود والمخزون عند 151 يوماً. ارتفع مؤشر الحسابات الدائنة من 56 إلى 82 يوماً.
- وفّرت زيادة الحسابات الدائنة 260.5 مليون دولار في التدفق النقدي خلال تسعة أشهر. بلغ النقد التشغيلي الصافي 111.6 مليوناً، بينما تراجع النقد الحر في الربع المنفرد عن مستواه قبل عام.
بين تسجيل الإيراد واستلام النقود، تحتفظ Benchmark بأكثر من محطة انتظار. هناك المنتج ومكوّناته، ثم حق الدفع، ثم الفاتورة والتحصيل. وتوجد على الجانب الآخر مبالغ للموردين لم يحن في الحساب النقدي وقت خروجها بعد.
في الربع الثالث، أصبح صافي هذه الرحلة أقصر: 54 يوماً مقابل 77 قبل عام. ومع ذلك، ارتفع مؤشر المخزون من 75 إلى 78 يوماً. الجزء الذي سرّع الرقم النهائي كان زيادة الخصم الذي تمنحه الحسابات الدائنة في معادلة الدورة. الموردون صاروا أكبر حضوراً في تمويل التشغيل.
أعمال الحوسبة تنمو، والحساب النقدي يشمل الجميع
في تقرير 10-Q المقدم في 28 أكتوبر، تقول الشركة إن مبيعات الحوسبة المتقدمة والاتصالات ارتفعت إلى 132.5 مليون دولار من 88.2 مليوناً في الربع المقابل، أي 50%. وخلال تسعة أشهر بلغت 364.7 مليون دولار، بزيادة 54%. تعزو الزيادة أساساً إلى الفوز ببرامج في سوق الحوسبة عالية الأداء، بدعم من استمرار الاستثمار في بنية مراكز البيانات.
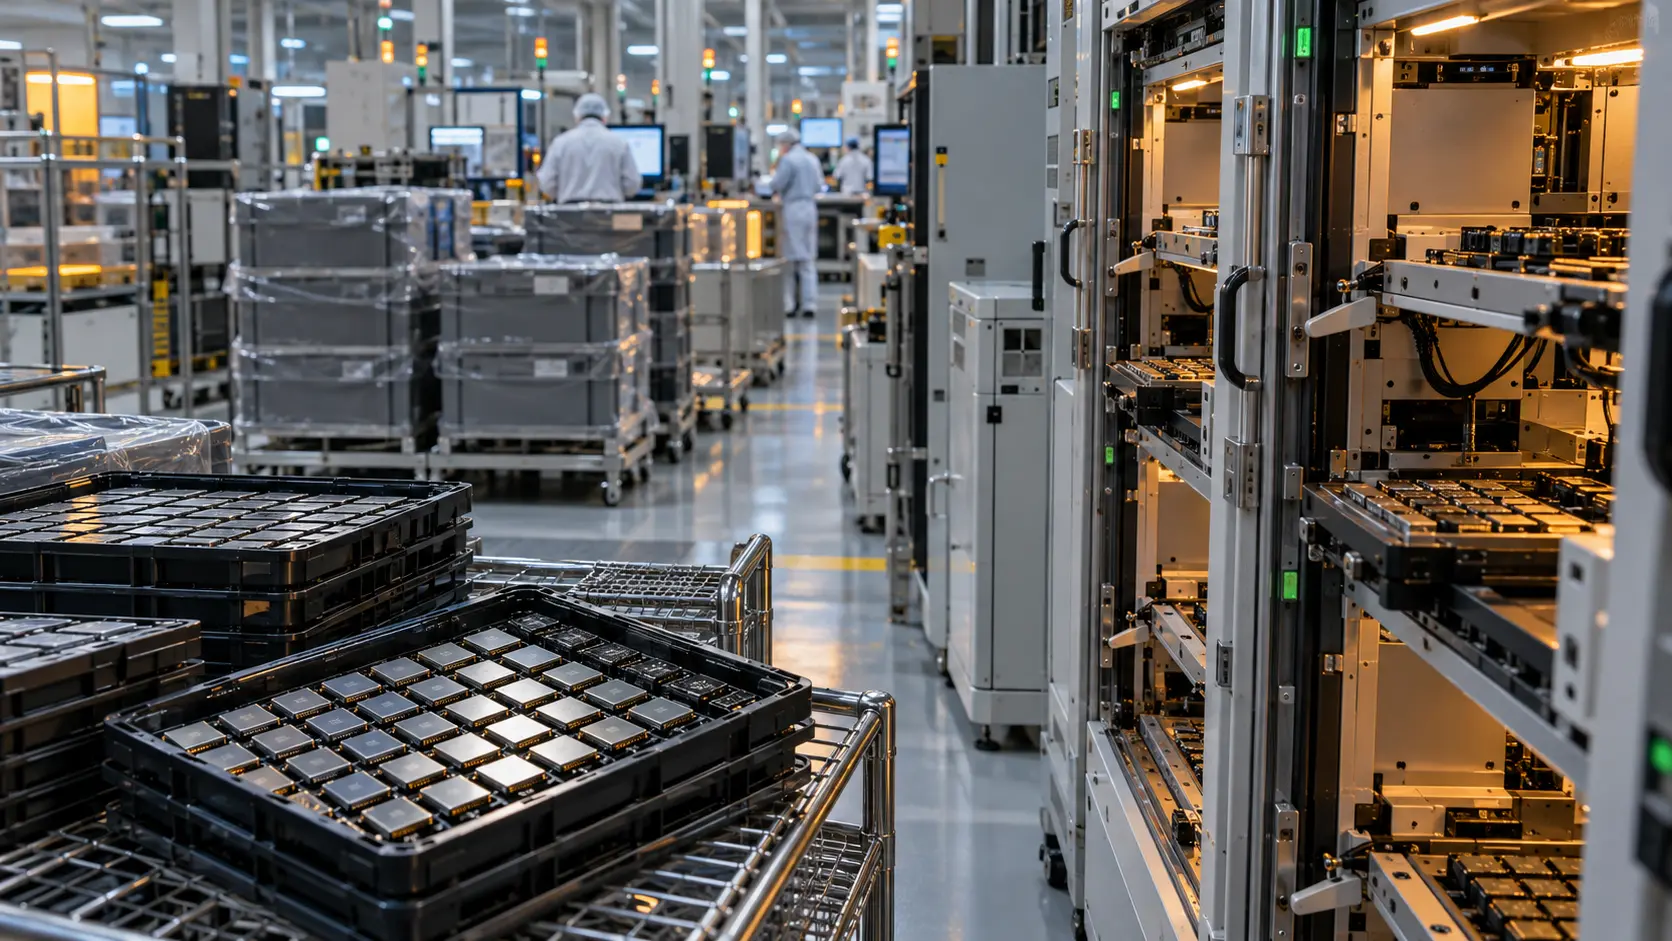
تعمل Benchmark في تجميع لوحات الدوائر المطبوعة ودمج الأنظمة والتصنيع الدقيق والاختبار والتسليم. ويتوزع عملاؤها أيضاً على المعدات الصناعية والطبية والطيران والدفاع ومعدات تصنيع أشباه الموصلات. أرقام النقد ورأس المال العامل هنا تخص المجموعة كاملة، بما فيها هذه القطاعات.
بلغت المبيعات الإجمالية للربع 810.9 مليون دولار، بنمو يقارب 19%. ووصل الربح التشغيلي وفق المبادئ المحاسبية الأمريكية إلى 30.7 مليون دولار بهامش 3.8%؛ وفي العرض المعدل بلغ 44.7 مليوناً بهامش 5.5%. رفعت الشركة توقع نمو إيرادات السنة إلى نحو 16%.
لكل برنامج إنتاج جديد احتياج إلى المكوّنات والعمل والتسوية. لذلك تتحرك المبيعات والربحية مع جدول، ويتحرك تمويل المواد والفواتير مع جدول آخر. جدول دورة النقد يوضح موضع الالتقاء بينهما.
رقم 54 يحتفظ بداخله بـ151 يوماً
يعرض بيان النتائج مكوّنات الدورة. انخفضت أيام الذمم المدينة من 50 إلى 48، وأيام أصول العقود من 26 إلى 25. ارتفعت أيام المخزون من 75 إلى 78. المجموع على جانب الأصول بقي 151 يوماً في الفترتين.
ثم تأتي الخصومات. ارتفعت أيام الحسابات الدائنة من 56 إلى 82، فيما انخفضت أيام دفعات العملاء المقدمة من 18 إلى 15. في العام السابق خُصم 74 يوماً من 151، فبقي 77. وفي الربع الحالي خُصم 97 يوماً، فبقي 54. الفرق البالغ 23 يوماً يأتي بالكامل، ضمن هذا التفصيل المعلن، من تغير صافي التمويل التشغيلي المقابل للأصول.
حتى المقارنة مع الربع الثاني تسير في الاتجاه نفسه. زاد مجموع أيام الأصول من 149 إلى 151، لكن مجموع الخصومات ارتفع من 90 إلى 97؛ فتراجع صافي الدورة من 59 إلى 54 يوماً. يمكن أن يتحسن المقياس الإجمالي بينما يحتاج المخزون نفسه إلى وقت أطول.
لا تنشر الشركة شروط كل مورد وأعمار ديونه اللازمة لتحديد الفواتير المتأخرة. المتاح يبيّن اتساع دور الحسابات الدائنة في حمل الأصول التشغيلية. التحسن في الدورة له طرف مقابل في الميزانية.
الإيراد يسبق الفاتورة أحياناً
تعترف الشركة بأصل عقد عندما تسجل إيراداً قبل إصدار فاتورة. وعندما يصبح حق الدفع غير مشروط، يتحول الأصل إلى ذمم تجارية مدينة. بلغ رصيد أصول العقود في نهاية سبتمبر 221.5 مليون دولار، ومثّل في جدول الدورة 25 يوماً.
هذه مرحلة مختلفة عن تحصيل فاتورة قائمة. ولها أثر نقدي محدد: خلال الأشهر التسعة استوعبت أصول العقود 38.7 مليون دولار، والذمم المدينة 46.0 مليوناً، والمخزونات 152.3 مليوناً. مجموع الاستخدامات الثلاثة 236.9 مليون دولار.
في الجهة المقابلة، أضافت زيادة الحسابات الدائنة 260.5 مليون دولار إلى التدفق، وزيادة مقدمات العملاء 8.2 ملايين. وتنضم إلى هذه البنود الأرباح والاستهلاك والتعويض بالأسهم والضرائب وتغيرات أخرى، وصولاً إلى نقد تشغيلي صافٍ قدره 111.6 مليون دولار.
تقول Benchmark إنها تشتري المكونات أساساً بعد تلقي طلبات أو توقعات من العملاء. وتتلقى في حالات معينة مقدمات لتمويل المخزون واحتياجات رأس المال العامل، وتقليل مخاطر شراء مواد قبل الحاجة الفعلية إليها أو إخفاق طرف في تنفيذ العقد. هنا تتوزع تكلفة الانتظار: العميل قد يدفع مقدماً، والمصنع يحمل مواد وحقوق تحصيل، والمورد يحمل مستحقات.
ويمنح رصيد نهاية الفترة هذا التوزيع حجمه. وصل المخزون إلى 633.6 مليون دولار، مقابل 482.5 مليوناً في نهاية ديسمبر. بلغت الحسابات الدائنة 663.7 مليوناً، مقابل 403.2 ملايين، ودفعات العملاء المقدمة 123.7 مليوناً، مقابل 115.5 مليوناً. أرصدة الميزانية تختلف عن حركات التدفق النقدي، لكنها تكشف مقدار الأموال والالتزامات التي أصبحت ترافق الإنتاج.
ربع أقل نقداً داخل تسعة أشهر أفضل
خلال تسعة أشهر، ارتفع النقد التشغيلي إلى 111.6 مليون دولار من 65.3 مليوناً. وبعد 46.7 مليوناً من إضافات المعدات والبرمجيات، بقي تدفق حر قدره 64.9 مليون دولار، مقابل 37.3 مليوناً قبل عام.
أما الربع الثالث وحده فحقق 29.9 مليون دولار نقداً تشغيلياً، أنفقت منه الشركة 15.5 مليوناً على المعدات والبرمجيات. المتبقي 14.4 مليوناً، نزولاً من 25.1 مليوناً في الربع المقابل ومن 21.8 مليوناً في الربع السابق. الزيادة التراكمية والتراجع الفصلي موجودان معاً، ويصف كل منهما مدة مختلفة من التمويل والتسليم.
كما خرج صافي 94.8 مليون دولار عبر أنشطة التمويل في تسعة أشهر، بما فيها الاقتراض وسداد الأصل والتوزيعات وإعادة شراء الأسهم وبنود أخرى. وبعد الاستثمار وتأثير العملة، انخفض النقد شاملاً الأموال المقيدة من 322.4 مليون دولار إلى 290.7 مليوناً.
تجلب برامج الحوسبة مبيعات جديدة، وتكبر معها الحاجة إلى شراء المواد وحمل الأرصدة حتى التحصيل. دورة 54 يوماً هي حاصل أصول تشغيلية تمثل 151 يوماً، يقابلها تمويل تجاري ومقدمات تمثل 97. هذا التفصيل يضع اسماً على جزء كبير من رأس المال الذي يحمل النمو: حسابات الموردين.
إحاطة الأعضاء
سياق أعمق للملف الشخصي
سجّل الدخول بمستوى العضوية المناسب لفتح الإحاطة الكاملة وملاحظات المصادر.
للدائرة الاستراتيجية فقط
الدائرة الاستراتيجية
مفتوح لجميع القراء. افتح إحاطات الملف الشخصي بعد الانضمام وتسجيل الدخول.
انضم إلى الدائرة الاستراتيجيةلأعضاء تحالف القيادات فقط
تحالف القيادات
لأصحاب الأصول الفكرية المؤهلين وللإدارة؛ سجّل الدخول للوصول إلى إحاطات التحالف.
انضم إلى تحالف القيادات