
每个趋势页将宏观区域信号转化为行业层面的可执行情报。
市场 / 趋势
趋势
全球市场趋势情报追踪全球互联网基础设施市场各地的云服务、区域 ISP、国家电信、数据中心和机构基础设施信号。BTW.MEDIA 将公开报道与区域背景、公开证据、公司行动、治理压力、资本部署和运营约束联系起来,帮助读者在数字基础设施经济中追踪市场需求、网络扩张、竞争变化和运营风险。页面解释了哪些基础设施领域正在变化、哪些主体面临风险、哪些公开来源支持相关信号,以及区域执行条件为何重要。它帮助读者从零散公告中梳理出更清晰的图景:了解正在发生哪些变化、哪些信号有证据支持、哪些仍有待证实,以及哪些基础设施决策在下一个规划周期可能具有重要意义。运营商、投资者、分析师以及关注政策的读者可反复用于研究市场走势、区域、行业、影响和置信度,以及这些因素对客户、采购、监管、服务连续性和资本规划的后续影响。
全球北美欧洲与中东亚太拉丁美洲与加勒比非洲
全球加五个地理区域,与市场分类体系对齐。
云服务、区域 ISP、国家电信、数据中心与机构。
这些页面会按时间对比区域市场动态、行业压力、公开证据与运营影响。
最新报道
趋势最新动态
12,039 篇文章
北美机构趋势
NECK把AI稀缺性变成基金经理手中的移动靶
xETFs 新推出的 AI Bottlenecks ETF,把内存、光通信、电力和算力供应商装进一只主动管理产品。真正决定回报的却不是一张永久有效的“稀缺资产”清单,而是持续做出三项判断的权力:瓶颈在哪里、何时迁移,以及相关公司的股价是否已经提前兑现了这份稀缺。
北美云服务趋势
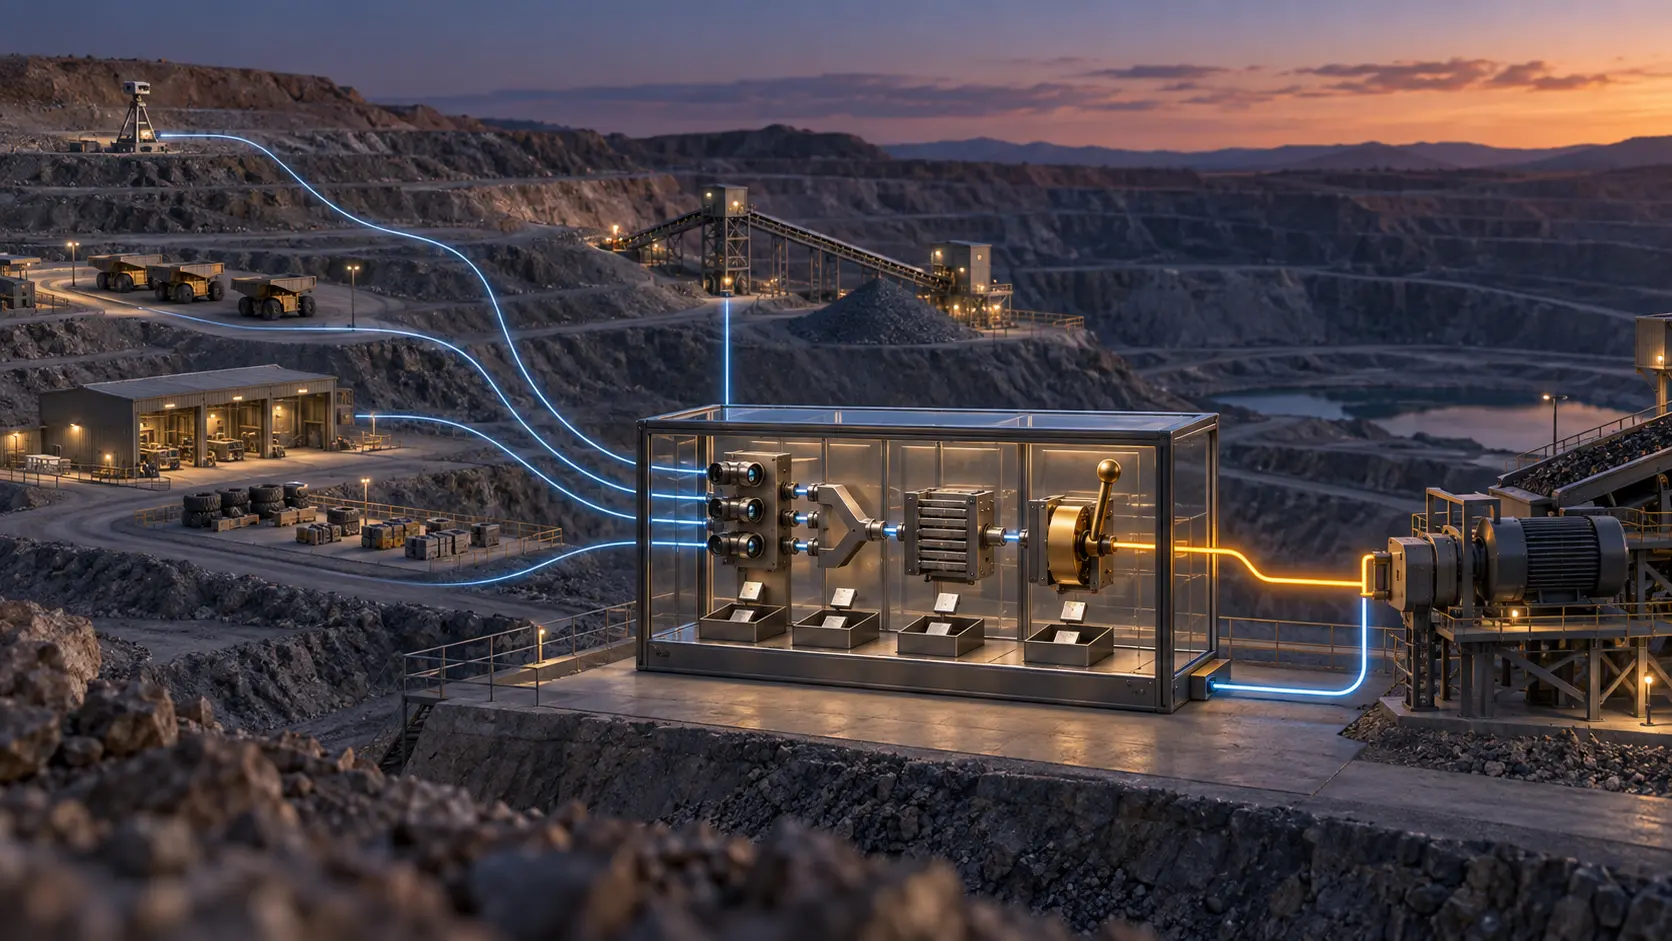
Barrick把矿山AI连成一层,更要分清谁能下达行动
设备振动、矿石流向、维修计划和备件库存可以进入同一张关系图,但它们不能自动合成一项获准执行的命令。Avathon 为 Barrick 北美业务提出的矿山级 AI 模式,真正的控制点不在“连接多少数据”,而在系统何时从观察跨到建议、协调乃至执行。

亚太地区数据中心趋势
SOS 的 500MW 备忘录,需要一张 50MW 交割表
500MW 的园区设想、180MW 的意向需求、至少 60MW 的供电争取义务和约 50MW 的一期工程,被 SOS Limited 放进了同一份公告。它们看似都用 MW 计量,却分别属于愿景、销售、采购和建设四种状态。可投资的项目,应从这些状态被拆开之处开始。
全球国家电信趋势
Vodafone把AI放进通话链路,下一步要交代每次改动
电话掉线,双方都知道失败了;号码被实时翻错,却可能听起来十分顺畅。Vodafone 与爱立信已经在测试网内完成实时翻译与降噪演示。真正面向市场时,运营商需要证明的不只是“可以处理”,还要让每一次处理可识别、可追溯、可退出。

全球数据中心趋势
Delos Data 的一亿美元融资应买来验收矩阵,而不是更大的网络口号
融资可以雇工程师,把架构做成产品,却不能让集群软件、服务器样机和接口芯片在同一时刻成熟,更不能让带宽目标自动变成每个有效 token 的可验证成本。
亚太地区国家电信趋势
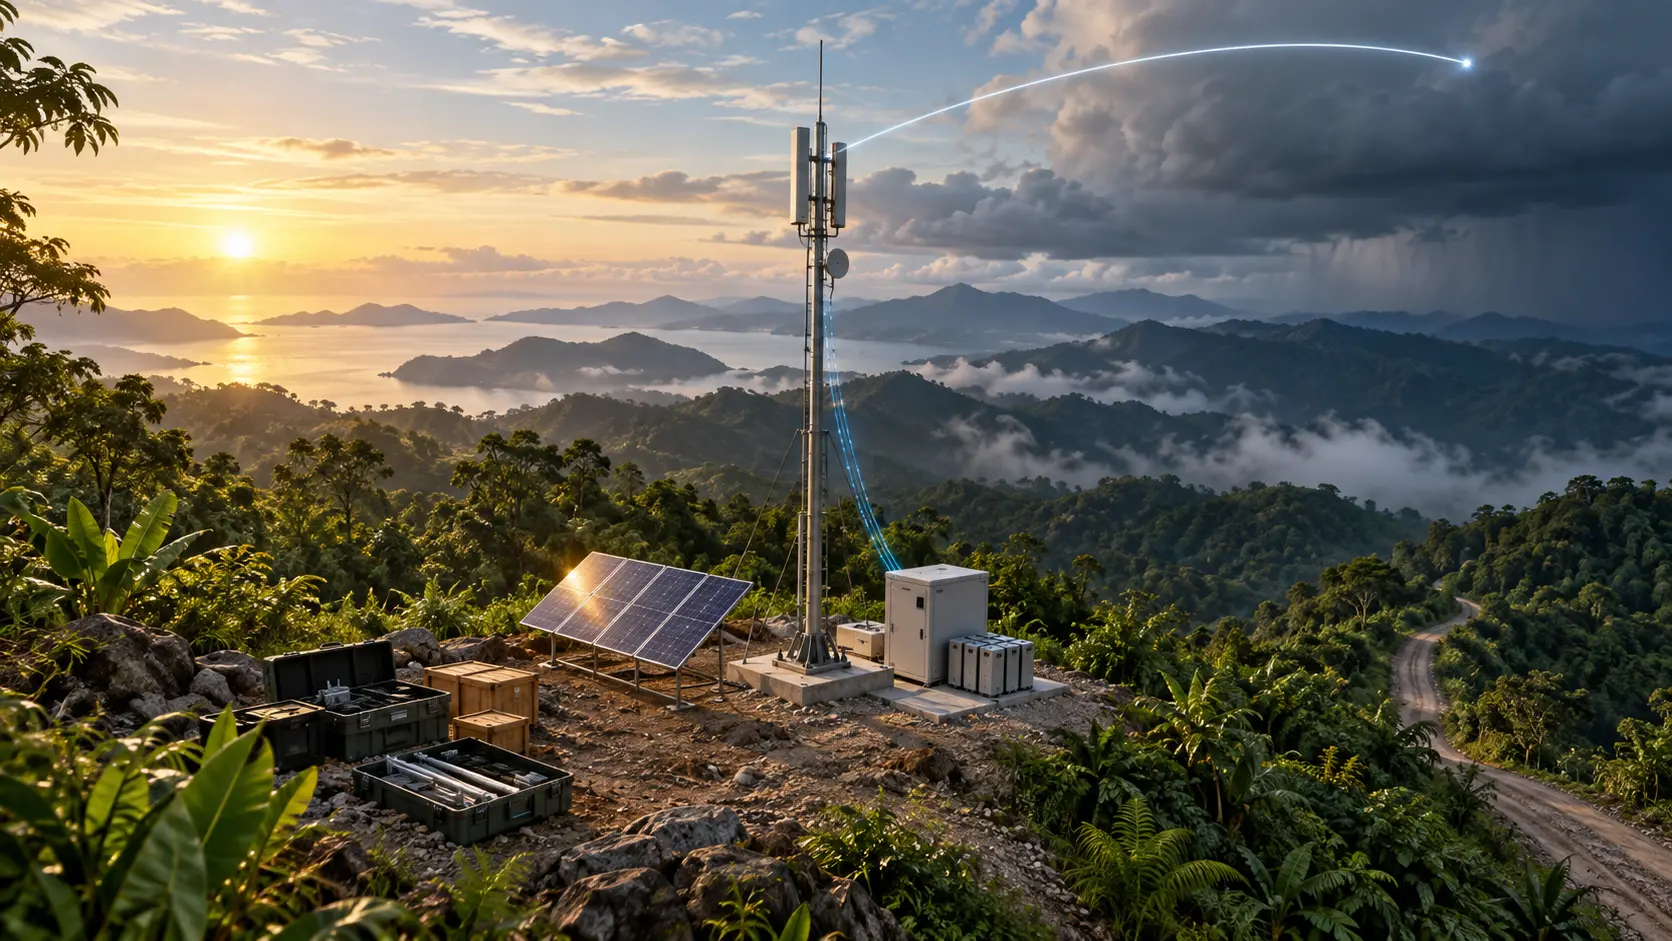
U Mobile三天开通5G站,随后才是连续性考试
把基站运到偏远地区并点亮信号,是工程上的明显进步;让学校、社区和未来用户放心依赖它,则是另一项工作。U Mobile 与中兴通讯的试点已经缩短了第一段时间,下一步要回答电量、容量和修复这三段时间由谁测量、由谁承担。

北美数据中心趋势
USD.AI 的 1.289 亿美元 GPU 贷款还缺一张完整抵押收据
32 套 GB200 NVL72 足以描绘一支昂贵的算力机群,却不能说明机器归谁、是否已经投运、哪一笔客户回款用于还债,也不能说明违约后谁有权进入机房把设备移走。真正的抵押品,是这些事实之间没有断开的连接。

全球国家电信趋势
Airties让每次安全拦截都成为宽带服务决定
路由器既是家庭和小企业的网络入口,也可能成为它们无法自己绕开的执行点。Airties 把安全防护放进这里,扩大了保护范围;同时也让误拦、隔离、申诉和恢复成为运营商必须承担的服务问题。

全球云服务趋势
Bird 先用 4.5 亿美元债务兑现股东流动性,再让 AI 代理证明需求
Bird 把股息资本重组与 AI 代理通信基础设施放进了同一则公告,市场却不该把两者记进同一本账。前者可在贷款交割时向股东释放现金;后者只有在授权、同意、送达、运营商收费、客户结算与回款全部走通后,才会形成可偿债的经营价值。
全球数据中心趋势
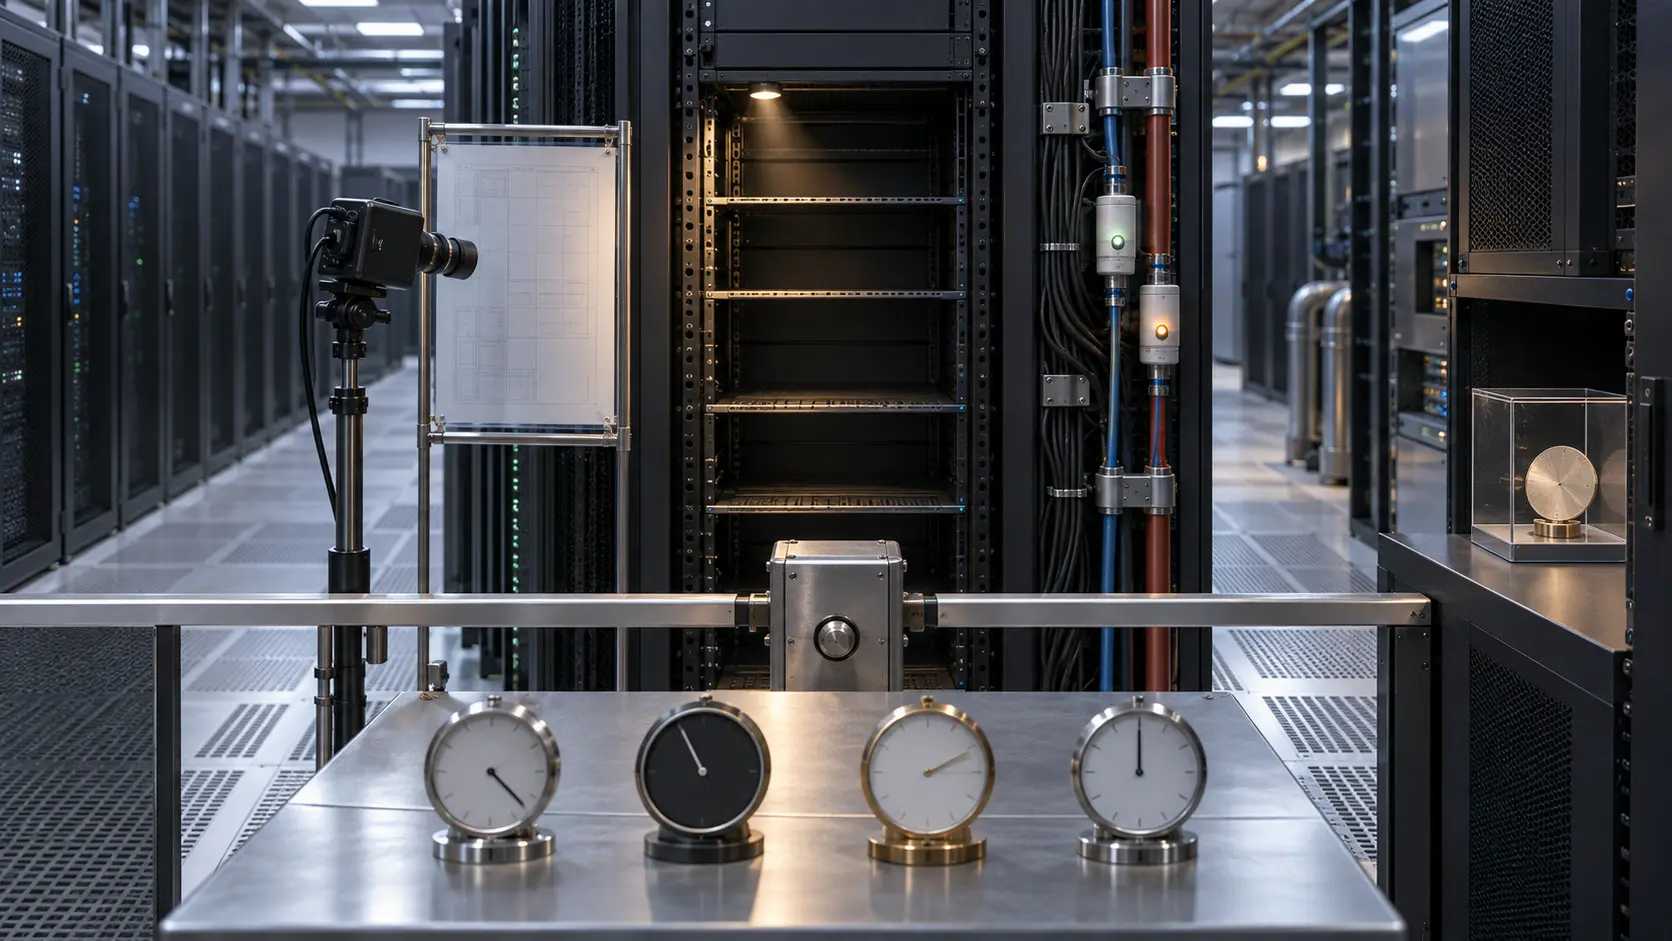
vHive的数据中心孪生需要时钟,也需要裁判
相机能看见机柜里空着的 U 位,却看不见这块空间是否还有电力、制冷、网络和可出售的合同权利。vHive 进入数据中心市场后,真正有价值的不是把机房做成三维画面,而是让这些不同事实不被画面抹平。

欧洲与中东云服务趋势
NetCloud Private在海湾卖的是两种控制模式
爱立信把路由器管理平台放进本地受控环境,但“本地”并非同一种产品:阿联酋由本国通信服务商承载多家企业,沙特则由客户自行托管。服务器都可以留在境内,控制权、恢复责任和退出路径却不相同。
北美机构趋势
EigenQ 的“4500 万美元”首先是一只附条件的商业化时钟
这笔融资并不是一张可立即动用的 4500 万美元运营支票。文件展示的是一座分两段放款、带折价、抵押与股权权利的过桥;第二段又系于 SPAC 交割。判断它的价值,要看 EigenQ 能否在时间和控制权收紧之前拿出付费部署。
非洲国家电信趋势
Airtel Money的80%分红目标,要先走完十三条现金路径
伦敦上市能为 Airtel Money 形成公开价格,却不会自动把客户备付资金,或分散在十三个受监管市场的现金,变成荷兰母公司可以支付的股息。利润如何抵达付款端,才是这次上市更值得检验的部分。
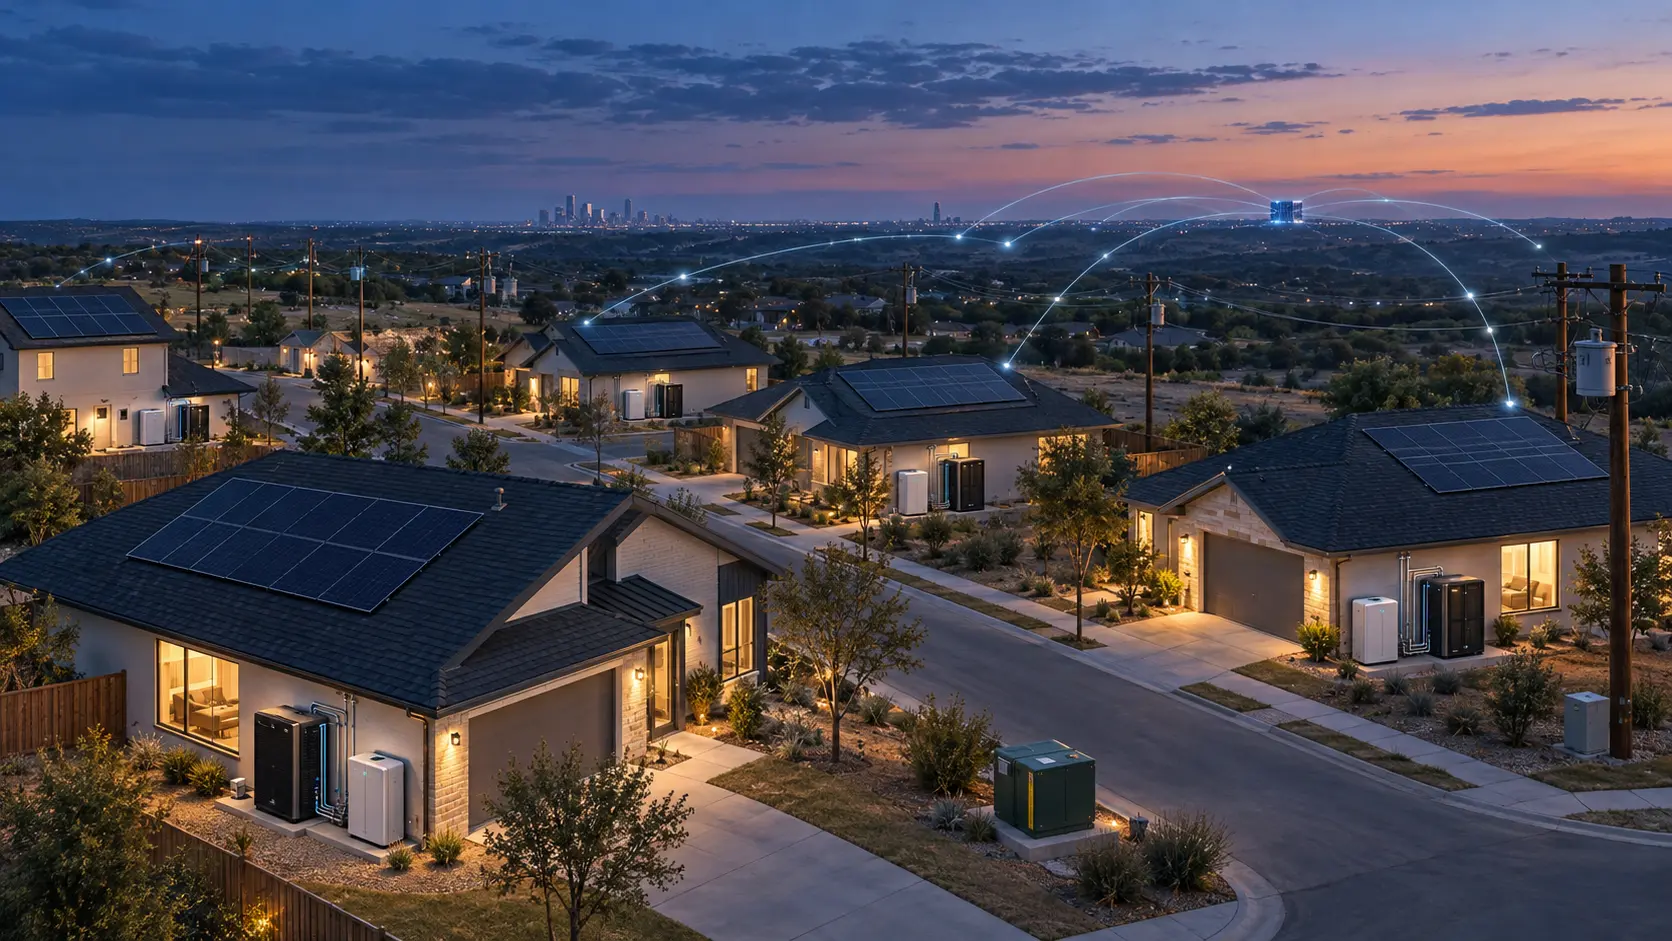
北美数据中心趋势
Sunrun 与 SPAN 尚未给“住宅即数据中心”标出价格
把 AI 算力节点装进新建社区,确实可能绕开大型园区漫长的供电等待。但投资者真正要买的不是一台放在屋外的机器,而是一整套关于住宅、电力、数据、维护、转让和退出的权利;这套权利目前仍没有公开价格。

全球机构趋势
Lightera扩建海底光纤产能,订单与回报的桥梁仍未完成
Lightera 计划到 2029 年将海底光纤制造能力提高到接近现有水平的三倍。真正的商业检验不是产能数字本身,而是资格认证、客户承诺、合同量、利用率与单位经济性能否随后出现。

欧洲与中东机构趋势
Microlise 的 ARR 结构改善仍需下半年收入反弹兑现
Microlise 上半年收入结构变得更好,但损益表规模却在收缩。经常性收入仅小幅增长,其占比升至 76%,主要因为硬件、安装和项目活动下降得更快。现在的核心问题,是直接客户扩张与重组后的成本基础,能否在下半年转化为 4260 万至 4470 万英镑的已确认收入。

欧洲与中东机构趋势
Transense的25%目标,要求两项经营业务增长得更快
Transense Technologies 进入 FY27 时,表面上面对的是增长目标,实质上面对的是现金接力。iTrack 特许权收入仍占总收入近一半,并贡献了绝大部分分部利润;与此同时,SAWsense 正从工程开发走向可重复生产。关键不是客户名单是否亮眼,而是包含资产融资因素的 150 万英镑现金,能否支撑这段过渡,直到新业务足以抵消下一次特许权单价下调。

全球数据中心趋势
PhotonLink 的接洽数,填不进收入账本
**Mara Voss|BTW.Media 产业与市场** 把“接洽数量”读成“销售成果”,会让收入预测跳过合同约束、客户认证和交付条件,也会把相隔数年的架构路线挤进同一个季度。Coherent 的 PhotonLink 发布说明商业化正在推进;判断这项业务的价值,仍须追问每一项进展究竟证明了什么,以及哪些条件尚未兑现。

欧洲与中东机构趋势
Oxford Biomedica:1.68亿英镑合同覆盖,仍待利润与现金验证
从订单覆盖走到财务报表,Oxford Biomedica(OXB)还要完成履约、收入确认、成本吸收与资金周转之间的转换。截至 9 月,约 1.68 亿英镑的全年预测收入获得客户合同订单覆盖;但上半年毛利率降至 37%,营运资本变动占用现金 1,600 万英镑,公司口径下净现金流出 3,430 万英镑。Durham 工厂已经具备 GMP 制造能力,下半年的产能爬坡能否同时带来毛利和现金,仍是全年经营目标的核心检验。

北美数据中心趋势
New Era 的207MW协议启动的是信用支持时钟,不是数据中心
Odessa 供电方案最先到期的硬义务,是一张 1.16 亿美元信用证。电力交付、20 年期限和 Vistra 的 5%项目权益,都在更晚的条件和事件之后。
分类结构
趋势区域
区域
全球
跨区域情报基线与宏观结构信号。
区域
北美
执行速度、政策落实与平台运营杠杆。
区域
欧洲与中东
合规驱动的市场调整,以及治理耦合的压力。
区域
亚太
IPv4 稀缺经济学、需求规模化与运营现代化。
区域
拉丁美洲与加勒比
连通性扩展、监管转型与资产效率提升压力。
区域
非洲
治理常态化、基础设施融资与增长不对称。