
每个趋势页将宏观区域信号转化为行业层面的可执行情报。
市场 / 趋势
趋势
全球市场趋势情报追踪全球互联网基础设施市场各地的云服务、区域 ISP、国家电信、数据中心和机构基础设施信号。BTW.MEDIA 将公开报道与区域背景、公开证据、公司行动、治理压力、资本部署和运营约束联系起来,帮助读者在数字基础设施经济中追踪市场需求、网络扩张、竞争变化和运营风险。页面解释了哪些基础设施领域正在变化、哪些主体面临风险、哪些公开来源支持相关信号,以及区域执行条件为何重要。它帮助读者从零散公告中梳理出更清晰的图景:了解正在发生哪些变化、哪些信号有证据支持、哪些仍有待证实,以及哪些基础设施决策在下一个规划周期可能具有重要意义。运营商、投资者、分析师以及关注政策的读者可反复用于研究市场走势、区域、行业、影响和置信度,以及这些因素对客户、采购、监管、服务连续性和资本规划的后续影响。
全球北美欧洲与中东亚太拉丁美洲与加勒比非洲
全球加五个地理区域,与市场分类体系对齐。
云服务、区域 ISP、国家电信、数据中心与机构。
这些页面会按时间对比区域市场动态、行业压力、公开证据与运营影响。
最新报道
趋势最新动态
12,071 篇文章
北美机构趋势
GCPU换了基金名,矿场转型却不能一键完成
从 MNRS 改成 GCPU,只需一个交易日;把矿场改造成能稳定承载 AI 负载的数据中心,却要跨过供电、冷却、芯片、客户验收和收入确认。Grayscale 的新指数允许在这些环节尚未完成时纳入“转型公司”,因此基金名称表达的是投资范围,不是每家成分股已经兑现的经营结果。

北美机构趋势
Rexel的GCG估值低于8倍,起点却是未披露的协同
14 亿美元的价格已经公布,使它低于 8 倍的利润分母却没有。判断这笔收购是否创造价值,不能只等一个并表后的倍数,而要把 GCG 独立经营的 EBITDAaL、协同净额、整合现金支出、新股稀释和债务成本接成一条账。
全球数据中心趋势
Nscale的33.6亿美元票据在IPO时转股,1034亿美元合同只能靠交付兑现
可转债有一道清楚的门:IPO 完成,债权按约定转成股份。AI 基础设施合同没有这样的瞬间。电力、项目融资、机房、冷却、GPU、客户验收和持续可用性,缺一项都可能把签约价值与收入确认拉开。Nscale 的新融资已经跨过第一道门,庞大的合同簿仍在后面逐站通行。
欧洲与中东数据中心趋势
Mistral Compute:1.4 GW 设计上限、700 MW 电网合同与 44 MW 已供电容量之间
法国 AI 算力的公开记录里,Mistral Compute 同时背着四种不可互换的数字:园区级的设计上限、电网运营商预保留并合同化的接入容量、债务购置的加速器与机房供电容量,以及没有通电日期支撑的“已运营”标签。把它们分开看,进度差异比兆瓦标题更接近事实(实体[名录条目](https://btw.media/zh/directory/mistral-compute))。

北美区域 ISP 趋势
Chariton Valley的88分NPS,是AI代理的起点,不是成绩单
Chariton Valley 在已经取得较强运营指标后才采用 Calix Agent Workforce。真正需要观察的不是 AI 标签,而是每项任务新增了多少价值、软件获得了什么权限、人工在哪一刻可以否决,以及错误由谁发现、撤销和承担。

欧洲与中东数据中心趋势
VIRTUS获24.5亿英镑融资承诺,其中12亿明确用于绿色资本开支
VIRTUS Data Centres 取得了一项规模可观的融资框架,但这不是已投产产能的数字。接下来真正有信息量的是:资金是否提取、绿色部分投向哪些合格项目,以及许可、电网、施工与客户验收能否把财务选择权变成在线 IT 负载。

欧洲与中东区域 ISP 趋势
Melita收购Epic:投资规模能否抵过少一个独立对手
Melita 认为,把自己的固定网络与 Epic 的移动业务合在一起,能为马耳他带来更大的投资能力。真正需要验证的不是“规模”这个词,而是 Epic 失去独立控制后,它在质量、定价、批发接入采购和小规模自建网络上的竞争功能由什么接替。

北美区域 ISP 趋势
Lumen的五分钟带宽,建立在一只有期限的端口上
企业可以像调云资源一样在几分钟内升降互联网带宽,但这种速度从物理接入已经就绪之后才开始计算。Intelligent Internet 真正重组的是采购边界:底层端口提供长期容量包络,上层服务把包络之内的增量变成软件订单。

全球云服务趋势
IBM把数字资产控制搬进银行机房,最终结算仍在边界之外
银行把钱包、策略引擎和签名密钥放回自己的数据中心,确实收回了一层控制权;但一笔跨境支付并不会因此全部留在本地。IBM 此次公布的两项测试版能力,恰好把整条链路拆开:本地授权、Swift 共享账本协调、既有系统最终结算。真正值得购买的不是“本地化”三个字,而是三段记录能否对成同一笔交易。
全球云服务趋势
VAST DataEnclave把模型带到私有数据前,真正的关口是密钥放行
一台机器通过了硬件证明,只能说明它在某个时点呈现出获准的状态;它并不能替模型所有者或数据所有者做商业决定。VAST DataEnclave 最值得关注之处,不是把“机密计算”再包装一遍,而是让双方各自保管密钥、各自判断同一执行环境、各自决定要不要放行资产。

全球云服务趋势
Murex多了一扇云入口,银行仍要演练出口
MX.3 通过 Google Cloud 认证,让资本市场机构多了一个可信部署地。但“软件可以放在那里”与“银行能把正在运行的交易、风险和结算状态完整带过去”是两件事。真正的选择权,不在合作伙伴名单里,而在一次限时完成、结果可对账、责任能追溯的迁移或恢复演练中。

全球云服务趋势
Collibra把AI规则推到执行现场,拦截权本身也要有授权
企业可以把政策写成机器可读格式,也可以让软件全天监测智能体;但真正的控制发生在更窄的一瞬间:一次操作即将进入业务系统时,谁有权把它拦下,依据是什么,拦错之后由谁恢复。Collibra 新发布的 Agent Contracts 与 Guardian Agents,正把市场竞争推向这条边界。
北美机构趋势
NECK把AI稀缺性变成基金经理手中的移动靶
xETFs 新推出的 AI Bottlenecks ETF,把内存、光通信、电力和算力供应商装进一只主动管理产品。真正决定回报的却不是一张永久有效的“稀缺资产”清单,而是持续做出三项判断的权力:瓶颈在哪里、何时迁移,以及相关公司的股价是否已经提前兑现了这份稀缺。
北美云服务趋势
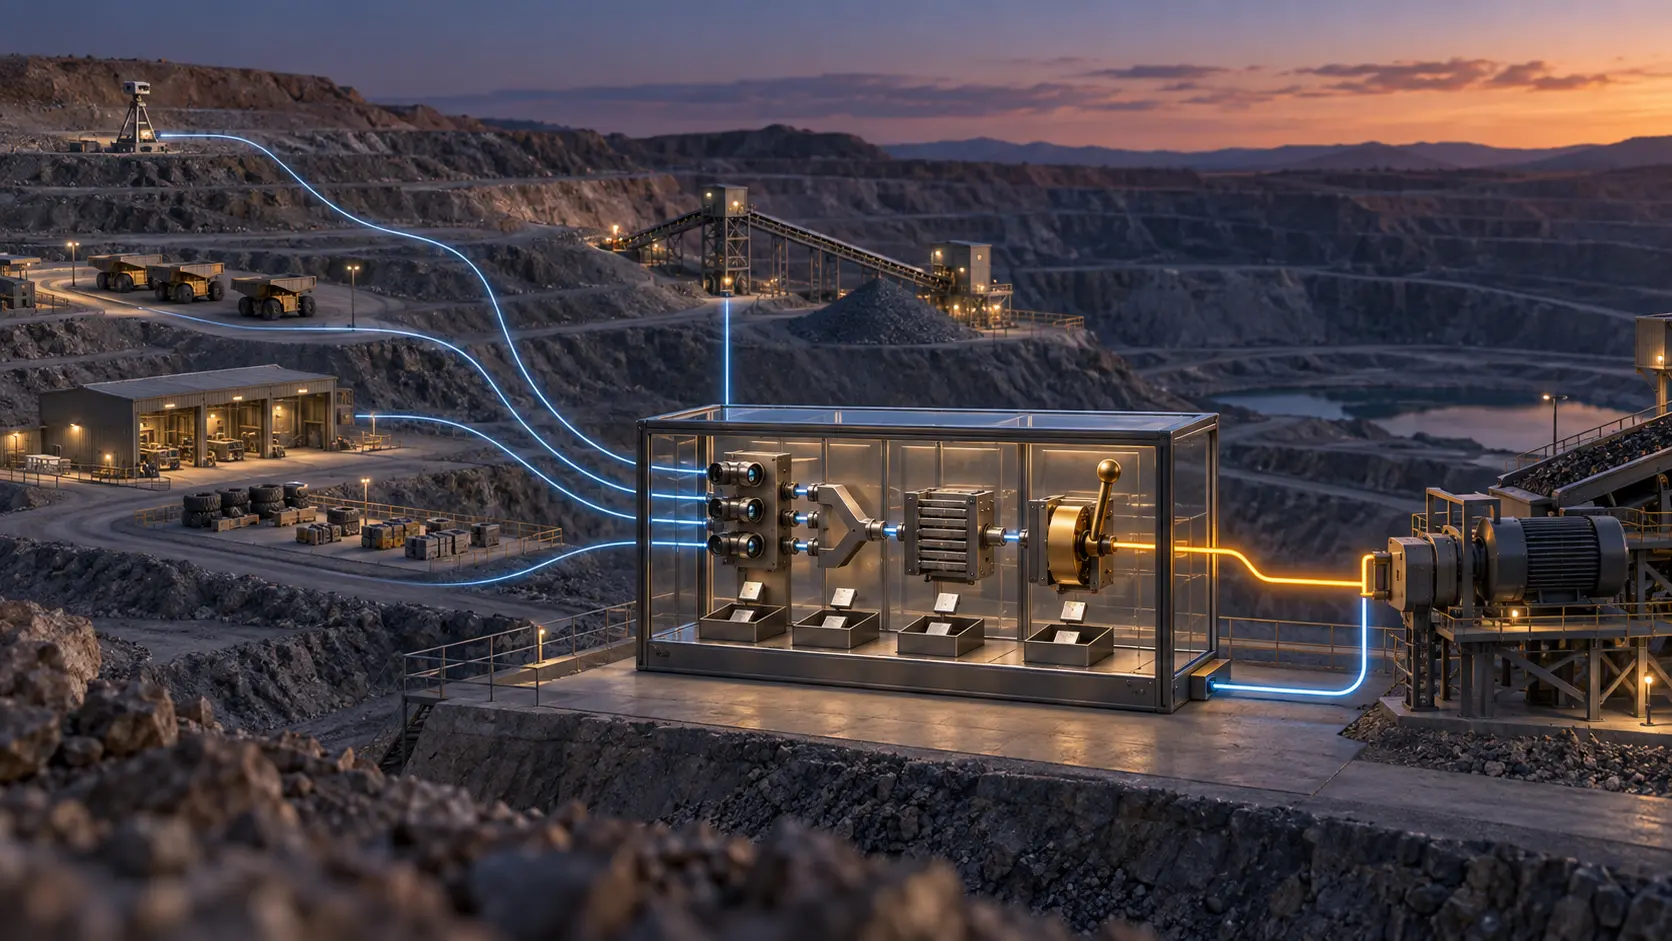
Barrick把矿山AI连成一层,更要分清谁能下达行动
设备振动、矿石流向、维修计划和备件库存可以进入同一张关系图,但它们不能自动合成一项获准执行的命令。Avathon 为 Barrick 北美业务提出的矿山级 AI 模式,真正的控制点不在“连接多少数据”,而在系统何时从观察跨到建议、协调乃至执行。

亚太地区数据中心趋势
SOS 的 500MW 备忘录,需要一张 50MW 交割表
500MW 的园区设想、180MW 的意向需求、至少 60MW 的供电争取义务和约 50MW 的一期工程,被 SOS Limited 放进了同一份公告。它们看似都用 MW 计量,却分别属于愿景、销售、采购和建设四种状态。可投资的项目,应从这些状态被拆开之处开始。
全球国家电信趋势
Vodafone把AI放进通话链路,下一步要交代每次改动
电话掉线,双方都知道失败了;号码被实时翻错,却可能听起来十分顺畅。Vodafone 与爱立信已经在测试网内完成实时翻译与降噪演示。真正面向市场时,运营商需要证明的不只是“可以处理”,还要让每一次处理可识别、可追溯、可退出。

全球数据中心趋势
Delos Data 的一亿美元融资应买来验收矩阵,而不是更大的网络口号
融资可以雇工程师,把架构做成产品,却不能让集群软件、服务器样机和接口芯片在同一时刻成熟,更不能让带宽目标自动变成每个有效 token 的可验证成本。
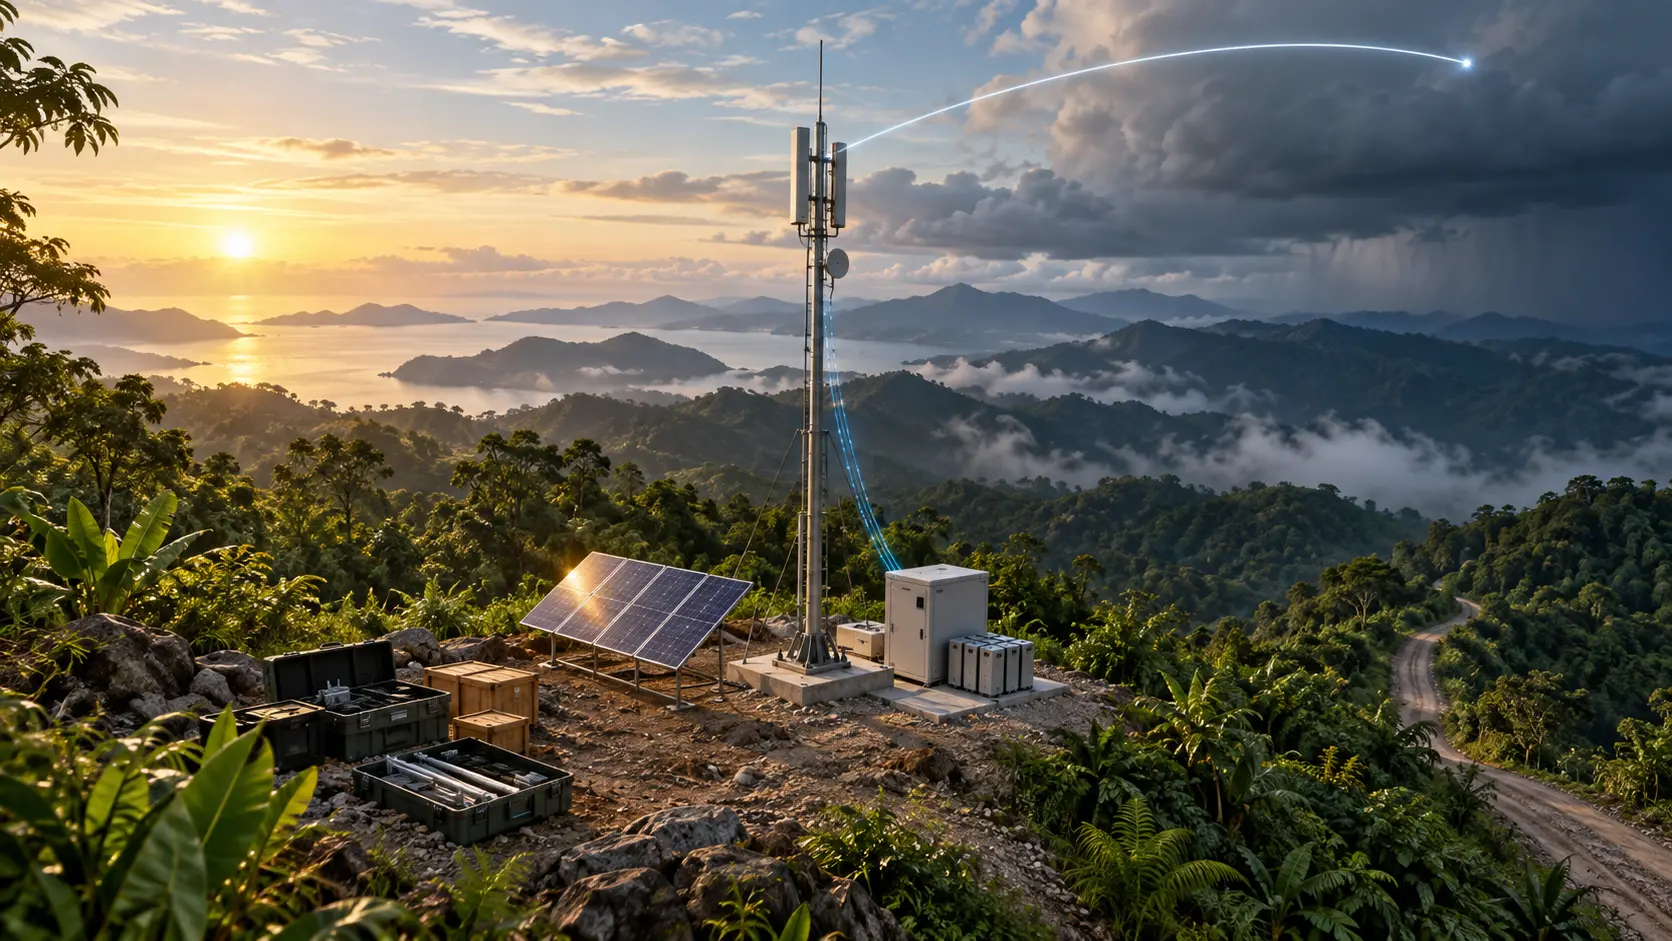
亚太地区国家电信趋势
U Mobile三天开通5G站,随后才是连续性考试
把基站运到偏远地区并点亮信号,是工程上的明显进步;让学校、社区和未来用户放心依赖它,则是另一项工作。U Mobile 与中兴通讯的试点已经缩短了第一段时间,下一步要回答电量、容量和修复这三段时间由谁测量、由谁承担。

北美数据中心趋势
USD.AI 的 1.289 亿美元 GPU 贷款还缺一张完整抵押收据
32 套 GB200 NVL72 足以描绘一支昂贵的算力机群,却不能说明机器归谁、是否已经投运、哪一笔客户回款用于还债,也不能说明违约后谁有权进入机房把设备移走。真正的抵押品,是这些事实之间没有断开的连接。

全球国家电信趋势
Airties让每次安全拦截都成为宽带服务决定
路由器既是家庭和小企业的网络入口,也可能成为它们无法自己绕开的执行点。Airties 把安全防护放进这里,扩大了保护范围;同时也让误拦、隔离、申诉和恢复成为运营商必须承担的服务问题。
分类结构
趋势区域
区域
全球
跨区域情报基线与宏观结构信号。
区域
北美
执行速度、政策落实与平台运营杠杆。
区域
欧洲与中东
合规驱动的市场调整,以及治理耦合的压力。
区域
亚太
IPv4 稀缺经济学、需求规模化与运营现代化。
区域
拉丁美洲与加勒比
连通性扩展、监管转型与资产效率提升压力。
区域
非洲
治理常态化、基础设施融资与增长不对称。