
拉丁美洲与加勒比趋势
拉丁美洲与加勒比趋势
拉丁美洲与加勒比:跟踪拉丁美洲与加勒比互联网基础设施市场的云服务、区域 ISP、国家电信、数据中心和机构基础设施信号。BTW.MEDIA 将公开报道与区域背景、公开证据、企业行动、治理压力、资本部署和运营约束联系起来,帮助读者掌握数字基础设施经济中的市场需求、网络扩张、竞争格局变化和运营风险。页面会说明哪些基础设施领域正在变化、哪些相关方受到影响、哪些公开来源支持相关信号,以及区域执行条件为何重要。它帮助读者从零散公告中理出更清晰的图景:什么在变、哪些信号已有证据支持、哪些仍待确认、哪些基础设施决策可能影响下一个规划周期。运营商、投资者、分析师和政策研究者可反复使用本页,围绕市场动向、区域、行业、影响程度、证据置信度,以及客户、采购、监管、服务连续性和资本规划等下游影响开展研究。

最新报道
拉丁美洲与加勒比趋势最新动态
135 篇文章
拉丁美洲与加勒比数据中心
AI.BRAZIL 的“AI 数据中心”标签:10 月初的记录再次显示合同增长、网络未动
两周前,BTW 于 2026 年 10 月 1 日的报告记录了名称与可验证经营痕迹之间的距离:一份持续增长的巴西市政云与 SaaS 合同账本,以及一个几乎从未变化的单前缀存根自治网络。本轮对公开路由镜像、企业登记与采购公告的核对显示,进入 10 月初,这一画面没有实质变化:路由状态依旧是一个 /22、一个上游、零 IPv6 公告;采购台账在报告基线之外补充了新的行(如 UNIMONTES 的 12,000 雷亚尔授予),但没有任何记录显示数据中心设施、GPU 算力或 AI 专用部署。

拉丁美洲与加勒比数据中心
巴西“AI 数据中心”招牌与 1,024 个地址:什么才算确认
2026 年 3 月以来,市政合同继续累积,而承载这家公司网络身份的唯一自治系统仍是单前缀存根网络:一个 /22、一个上游、没有 RPKI 授权。本简报追问的不是它如何自称 AI 数据中心,而是哪些公开证据能把“AI 数据中心运营商”这一说法确认为真、或予以证伪。
拉丁美洲与加勒比数据中心
AI BRAZIL TECHNOLOGIES & DATACENTER LTDA:市政合同在增长,网络仍是单一 /22 存根
AI BRAZIL TECHNOLOGIES & 数据中心 LTDA:市政合同在增长,网络仍是单一 /22 存根 的情报摘要说明事态进展、可核验的公开证据、相关组织、区域背景、市场风险敞口,以及可能带来的基础设施影响。拉丁美洲与加勒比数据中心情报 语境将这一信号与网络运营、服务商策略、治理决策、资本流动、客户依赖、监管压力、合作关系动向、韧性规划、采购风险和服务连续性联系起来。

拉丁美洲与加勒比机构
NIC.br 的 IX.br:多一种接入,不等于多一条恢复路径
专用端口与共享连接说明网络如何进入交换基础设施。要判断业务在故障后能否继续运行,还必须检查路径依赖、故障期间的可用容量,以及谁有权启动替代方案。

拉丁美洲与加勒比数据中心趋势
巴西颁布 Redata 数据中心税收优惠政策
巴西的 Redata 计划对符合条件的数据中心设备减免特定联邦税和进口关税,同时将优惠与本地容量、研发投入及可持续性要求挂钩。
拉丁美洲与加勒比数据中心趋势
Pecém 诉讼盯住的,是数据中心从施工到开业的那一步
MPF 与 DPU 要求把环境研究和 Anacé 事先协商放在运营之前。市场需要分清:这是诉讼请求,不是已经查明的停运裁定。

拉丁美洲与加勒比机构趋势
Chilean Cobalt拿到2%冶炼净收益权,收购NeoRe却会把它注销
NeoRe 项目第二阶段完成后,Chilean Cobalt 拥有的不是一项可以与收购价值叠加的“额外收益”。公司若保留现有路径,得到的是依赖未来投产的 2%冶炼净收益权;若第三阶段谈判落地并完成收购,这项权利将被注销,取而代之的是项目控制权、股份对价和全部开发责任。
拉丁美洲与加勒比云服务趋势
Cloud5 收购 CALA 业务,买的是跟随客户出海的落脚点
酒店客户向拉美与加勒比地区扩张,Cloud5 希望当地团队随之到位。interTouch 则强调亚太重心。双方的地域选择能够互补,但尚未等于交割或新增收入。

拉丁美洲与加勒比机构趋势
RRC24 的超时发生在启动阶段:恢复能力需要单独验收
RIPE NCC 把一次路由数据发布中断的原因收窄到启动时异常集中的处理负载。文件重新出现之后,管理者仍需知道:系统究竟在什么负载下证明过自己能够完成启动?

拉丁美洲与加勒比云服务趋势
Broadpeak 在巴西扩容,直播买家要问的是哪几个小时
把视频送得离观众更近,只是第一步。对直播平台而言,真正需要买清楚的是哪些网络、哪个时段,以及届时可用的带宽。

拉丁美洲与加勒比区域 ISP 趋势
First Towers 收到第一笔款,但 200 公里光纤的收益速度仍是空白
现金到账让 Akanda Corp. 旗下 First Towers & Fiber Corp. 的墨西哥光纤项目跨过了一条真实的边界。然而,公告没有披露金额、计费周期或这笔钱对应的验收里程。一个付款事实可以证明商业化已经开始,却还不足以证明整条 200 公里线路已经形成收入、利润或自由现金流。

拉丁美洲与加勒比国家电信趋势
Axtel 第二名买家拿到初步准入,却还没有更高报价
Axtel 的控制权交易现在有两条潜在路径,但市场手里还没有两份可比较的要约。4 Tech Plus 先公布每份 AXTELCPO 3.86 墨西哥比索、每股 Controladora Axtel 1.22 比索,并取得两家公司董事会批准。五天后,Flō Networks 获得继续推进两项并行要约的初步批准,却把价格和正式文件留到以后。Axtel 章程确实允许董事会在交易完成前,为条件更好的第三方撤回旧批准;这项选择权并不会替一份尚未标价的申请写出“更高报价”。

拉丁美洲与加勒比机构趋势
Chevron 委内瑞拉60万桶日产目标:先看三本合资账,再看现金
一桶原油从井口出来,并不会立刻变成 Chevron 的产量,更不会立刻变成 Chevron 的收入。9 月 2 日公布的委内瑞拉扩张计划,恰好把这条链条拉长了:三家合资企业、三种持股比例、超过 70 亿美元的五年投资安排、两套公共权力许可,最后还有“现金收到才确认收益”的会计门槛。
拉丁美洲与加勒比机构趋势
丰业银行拟斥5亿加元私有化SGJL,消耗资本却不增加利润
这是一笔有现金价格、却没有新并表边界的收购。丰业银行已经控制并合并计算 Scotia Group Jamaica Limited(SGJL);它现在计划买走其余少数股东的权益。若交易完成,变化的不是集团多出一家银行,而是谁享有这家银行最后 27.24%的净资产和未来收益。约 5 亿加元对价与 6 个基点 CET1 压力是真实成本,但合并利润、SGJL 资产负债账面值和相关商誉预计都不会因这一步重新计量。

拉丁美洲与加勒比国家电信趋势
美国对委内瑞拉电信设备与服务的授权
美国 OFAC 放宽了委内瑞拉电信领域 GL61A 一般许可,现货可推进更多设备与支持交易;但 GL62 下的新投资仍需另行授权后方可执行。

拉丁美洲与加勒比国家电信趋势
哥伦比亚因成本上升取消亚马孙光纤招标
哥伦比亚取消了规划中的亚马孙省和普图马约省光纤网络,此前项目估算成本上升 67.1%,官员也发现了交付风险。

拉丁美洲与加勒比云服务趋势
F5 墨西哥边缘节点过预定时间仍未获公开确认
F5 原定于 8 月 22 日 08:00 UTC 启用墨西哥 Regional Edge `qro1-mx`。约 25 小时 42 分钟后,公开页面仍显示 `Monitoring`,且没有后续完成通报;与此同时,客户源站能否接受该节点,还取决于防火墙是否放行新的 `159.60.179.0/24` 来源网段。

拉丁美洲与加勒比国家电信趋势
Viettel的5.6亿美元多米尼加计划拿到了频谱,还没有网络
Viettel Global 已经把 5.6 亿美元境外投资授权与多米尼加共和国 240MHz 频谱权放到同一个项目中。资本空间和稀缺牌照都是真实进展,但中标后的 90 天法律关口、实际出资、基站与传输建设、客户服务体系,才决定这项计划能否变成真正的市场竞争。
拉丁美洲与加勒比区域 ISP 趋势
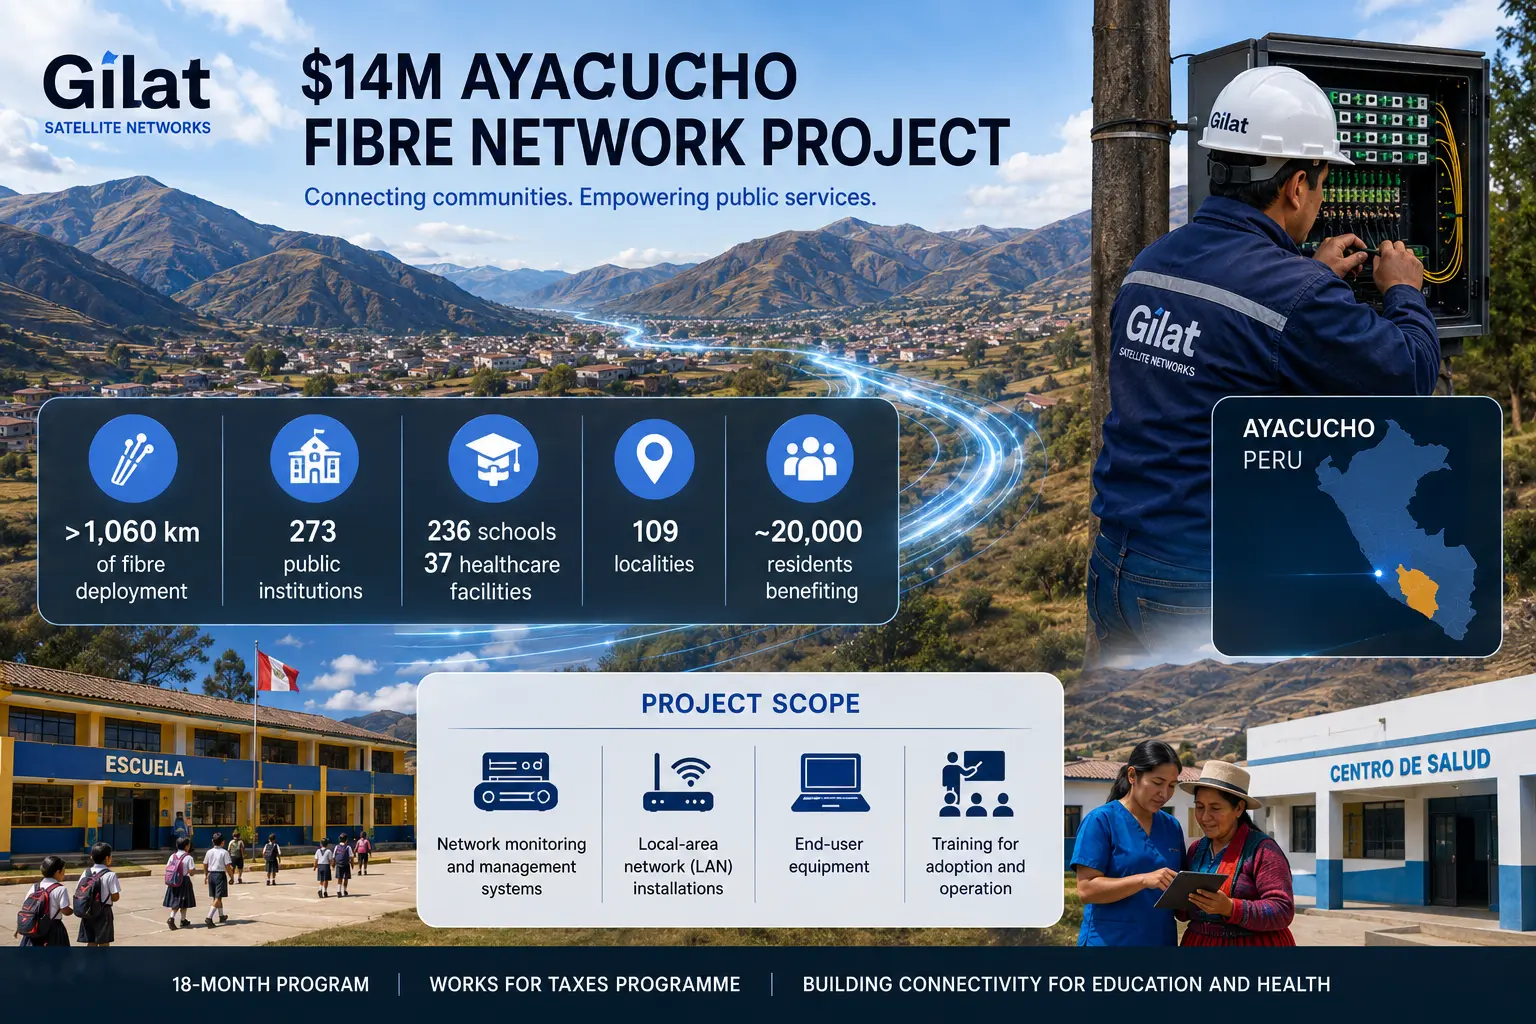
Gilat 与阿亚库乔签署 1400 万美元光纤协议
Gilat 将在阿亚库乔南部一个为期 18 个月的宽带项目中铺设超过 1060 公里光纤,并为 273 个公共机构配备设备。

拉丁美洲与加勒比机构
RedCLARA 容量需要会员资金时钟
EllaLink 为 RedCLARA 与 GÉANT 提供长期南大西洋容量;持续使用仍取决于国家网络,以及项目结束后的资金。