
北美公司
北美公司
北美公司情报涵盖北美互联网基础设施市场的互联网基础设施运营商、云服务提供商、电信网络运营商、数据中心公司、注册机构、联盟、标准制定机构及机构市场参与者。它阐述各类组织如何通过服务布局、网络覆盖、所有权、合作关系、基础设施投资、客户依赖、采购风险、连续性风险、竞争、政策压力及资本投入等要素参与基础设施市场。读者可按市场角色、地区、公开证据、运营约束和战略相关性查阅组织档案,同时将长期公司记录与纯事件报道分开。每家组织均可从运营业务、风险敞口、可能依赖它的客户或合作伙伴、佐证其公司记录的来源,以及值得后续跟进的关系、投资、监管信号或服务变化等方面进行比较。最终,本页面为买家、运营商、投资者、分析师和关注治理的读者提供内容翔实的公司研究信息,帮助他们了解谁控制基础设施容量、哪些证据印证公开记录、组织如何融入区域数字经济,以及哪些变化可能影响采购、服务连续性、合规、竞争或资本规划。

最新报道
北美公司最新动态
690 篇文章

北美国家电信
Gogo续签逾1500万美元GEO租约,年收入仍无从判断
Gogo 称,一家海外政府客户续签了金额超过 1500 万美元的地球静止轨道卫星通信租约。公告没有期限、飞机数量或年度付款安排,因此它证明的是客户留存,而非可年化的经常性收入。
北美机构
休斯人工智能中心:一段被丟失的自動駕駛人工智能遺產
這個名字如今在目錄中以活躍實體的面目出現,但公開證據指向另一回事:一個位於馬里布的研究中心在 1980 年代做了自動駕駛車輛的開創性工作,而今天共用房 Hughes 品牌的衛星公司則在另一個譜系裡經營人工智能。

北美云服务
MEDITECH:防御稳固却难以扩张的坚守者
MEDITECH 在 2025 年创下了遗留客户迁移留存的历史最佳纪录,但整体急症医疗 EHR 份额仍在收缩。这份分析拆解其留存与扩张之间的结构性错位,以及下一个观察周期里最值得追踪的变量。

北美云服务
Lowest Host/Empire Technology LLC:一家廉价托管运营商的漫长生命与它身后留下的注册记录
Lowest Host/Empire Technology LLC:一家廉价托管运营商的漫长生命与它身后留下的注册记录 的情报摘要说明事态进展、可核验的公开证据、相关组织、区域背景、市场风险敞口,以及可能带来的基础设施影响。北美云服务情报 语境将这一信号与网络运营、服务商策略、治理决策、资本流动、客户依赖、监管压力、合作关系动向、韧性规划、采购风险和服务连续性联系起来。

北美区域 ISP
加夫奇公司:一个在互联网路由登记系统中逐渐碎裂的身份
当一家运营了二十多年的美国电信运营商的名字同时出现在一个早已废弃的路由注册对象和一份刚刚生效的新自治系统登记里,而在两者之间却找不到任何公开的路由安全控制证据时,值得追问的就不再是"这家公司出了什么事故",而是"谁在验证这家公司的控制面"。本文基于登记册与第三方监测数据,逐项核查加夫奇公司(GAFACHI INC)当前可验证的路由身份。
北美区域 ISP
休斯网络系统公司:频谱易手、消费者宽带衰退与围绕企业业务的第11章重组
2026 年对 Hughes Network Systems, LLC 而言,决定性的状态变化不是一个公告,而是三件事叠加:EchoStar 已获联邦通信委员会批准,将约 65 兆赫兹中频段频谱出售给 SpaceX、另约 50 兆赫兹出售给 AT&T;HughesNet 消费者卫星宽带用户一年内下降约 22%至 641,000 户;以及 2026 年 8 月 3 日,Hughes Satellite Systems Corporation 及其包括 Hughes Network Systems, LLC 在内的部分美国子公司申请第 11…

北美国家电信
Lumen 5.75亿美元消费者光纤业务出售完成:去杠杆已成,开放接入仍待落地
美国电信运营商 Lumen 于 2026 年 2 月 2 日完成了向 AT&T 出售其在十一个州的 Mass Markets 光纤到户(FTTH)业务的交易,交易金额为 57.5 亿美元现金。对 Lumen 而言,这是一笔已经落地的去杠杆操作:约 48 亿美元的交易所得加上在手现金将用于偿清全部超级优先级债务,每年可减少约 3 亿美元利息支出,公司目标是将总债务压至 130 亿美元以下、净债务/EBITDA 降至 4 倍以下。但对 AT&T 而言,交易的后半程仍未完成:其计划在 2026 年下半年之前,为承接上述光纤资产的子公司 Forged Fiber…
北美数据中心
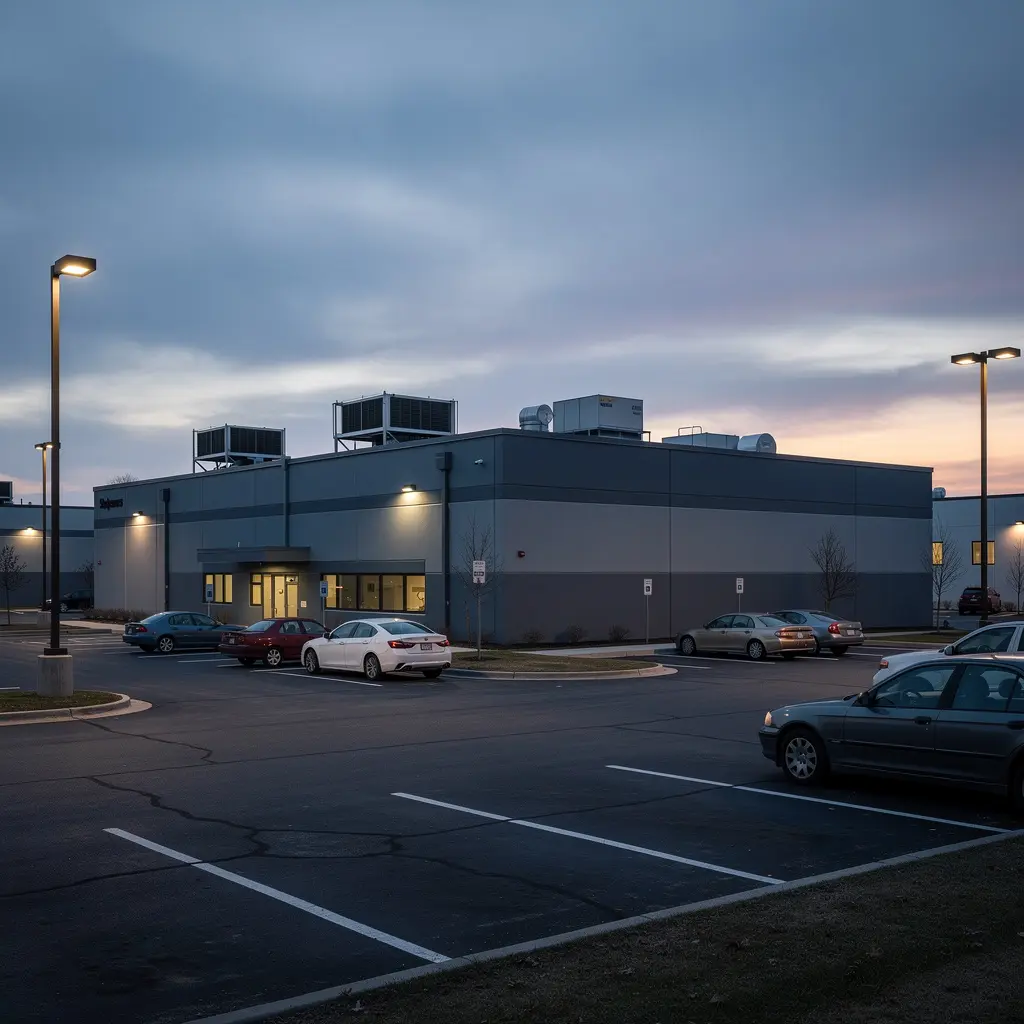
安大略数据中心公司:真实设施与迁移的网络身份
位于加州安大略市的小型数据中心设施是真实存在的,但围绕它的公司与网络身份已经明显迁移。本简报梳理公开记录中的证据、分歧与验证方法。

北美区域 ISP
Charter收购Cox交易:批准已齐、交割未至——科克斯通信控制权转移的状态差
2025 年 5 月 16 日签署的交易协议,将 Cox Communications 拆解为一笔出售与一笔注入:商业光纤、托管 IT 与云服务业务由 Charter 以 35 亿美元现金收购,住宅有线业务则连同其他资产注入 Charter Holdings。截至 2026 年 9 月 27 日,这项交易已获得 Charter 股东、美国联邦通信委员会(FCC)和加州公用事业委员会(CPUC)的批准,但交割本身仍未发生。真正改变 Cox Communications 市场地位的不是又一纸批文,而是从'已批准'到'已交割'的那一步。
北美云服务
OpenAI OpCo, LLC:极小的自有网络版图,极重的算力融资义务
OpenAI OpCo, LLC:极小的自有网络版图,极重的算力融资义务 的情报摘要说明事态进展、可核验的公开证据、相关组织、区域背景、市场风险敞口,以及可能带来的基础设施影响。北美云服务情报 语境将这一信号与网络运营、服务商策略、治理决策、资本流动、客户依赖、监管压力、合作关系动向、韧性规划、采购风险和服务连续性联系起来。

北美数据中心
从算力到供电与散热:Vertiv 的执行证据与 AI 基建供应链约束迁移
当 AI 服务器把单机架功率推向液冷与高压直流的时代,部署瓶颈正从芯片本身转移到电力转换、冷却液分配与热排除环节。Vertiv(NYSE: VRT)作为关键基础设施供应商,其公开披露为检验“供应商层能否跟上 AI 机架路线图”提供了可核验的时间线:需求信号在 2026 年 2 月被精确量化,2026 年 7 月转为定性描述;新产能于 2026 年 7 月宣布,满产时点定在 2027 年;新液冷产线的出货记录仅有二手报道且日期相互矛盾;800 VDC 路线图则被明确标注在 2026–2028 年之间。

北美国家电信
Array Digital Infrastructure:Verizon 交割之后,铁塔租金与 C 波段成为待检验的资产
2026 年 6 月 1 日,Array Digital Infrastructure 完成向 Verizon 出售频谱的 10 亿美元交割,并宣布每股 11.00 美元的特别股息;9 月 1 日,母公司 TDS 撤回收购其少数股东股份的非约束性提案,继续持有约 82% 股权。现金侧的故事已经闭环,接下来要检验的是两个存量:4,456 座铁塔的租金结构——至少 15 年的主租约对着约 1,800 个可逐站取消的过渡站点——以及 15.847 亿美元、以 C 波段为主的频谱。

北美国家电信
从UScellular到Array:43亿美元交割之后,现金兑现走到哪一步
2025 年 8 月 1 日,T-Mobile US 完成对 UScellular 无线业务与部分频谱的收购,United States Cellular Corporation 同日更名为 Array Digital Infrastructure, Inc.。此后一年多,这家公司两次把资产变成现金、再把现金分给股东:一次来自 23.00 美元的特别股息,一次来自 10.18 亿美元 AT&T 频谱出售所触发的 10.25 美元特别股息。真正没有答案的问题有两个:约 10 亿美元的 Verizon 频谱出售何时交割;以及在一份可逐站取消的过渡租约之下,约…

北美云服务
CoreWeave 的千亿美元积压订单要闯过几道交付关口
CoreWeave 在 2026 年二季度披露的营收积压订单约为 1040 亿美元,而当季确认收入为 25.75 亿美元;同期净利息支出升至 6.4 亿美元,资本开支为 93.52 亿美元。签约规模与已通电、已计费产能之间的落差,是这家 AI 云厂商当前最具体的经营约束。

北美机构
摩根大通的AI数据中心账本:哪些已经放款,哪些只是承诺
摩根大通同时公开了两类与 AI 数据中心有关的数字:一类是它自报的、针对具体园区的已发起建设贷款,另一类是它为尚未提款的贷款相关承诺提取的损失准备。两类数字的口径完全不同,而这家银行从未把 AI 或数据中心敞口单列出来。因此,判断 AI 基础设施贷款是否构成一个具有独立承销逻辑的资产类别,第一步不是看总量,而是先把“已行使的放款”“已承诺但未提款的表外风险”和“第三方汇总的敞口估算”三种数字分开。

北美云服务
AWS的恢复落差:数据库可达,新算力未必可用
回看 2025 年 10 月北弗吉尼亚的 AWS 故障,真正值得追问的不只是哪个依赖先恢复,而是客户何时重新获得可以承接业务的新容量。数据库端点、实例启动、网络就绪和应用成功,是四种不同的验收结果。

北美云服务
Motorola Cloud Services Networking:可达的网络表面,不等于已证明的云服务能力
Motorola Cloud Services Networking 的公开记录首先显示的是一个网络资源和联系关系,而不是一份完整的零售云服务目录。对运营者、投资者和公共利益读者而言,关键问题不是某个名称听起来是否像云供应商,而是:哪些运行中的基础设施可以被独立证明,哪些服务能力仍然隐藏在组织、机房、供应商和恢复流程之后?

北美国家电信
Verizon 与 Corning 达成六年期光纤供应协议
2027 年至 2032 年间,Corning 将向 Verizon 交付总计超过 8000 万光纤英里的光纤,用于宽带和长途网络建设。

北美数据中心
Compu Dynamics 将 AI 数据中心建设转移至场外
Compu Dynamics 正扩大 AI 项目的工厂化交付,将更多供电、冷却和白区基础设施工作从施工现场转移至工厂。

北美云服务
执行官不能拍卖注册商的服务:Network Solutions 诉 Umbro
一组域名注册看起来像可以由执行官出售的资产。弗吉尼亚州最高法院关注的却是缺失的一环:竞买人仍需 Network Solutions 接纳新的注册关系,并继续提供让域名正常运行的服务。