
主题
数据中心电力与许可
在主题维度下,数据中心电力与许可主题情报把围绕同一具体议题、信号焦点或监测主题的 BTW.MEDIA 文章串联起来。页面为读者提供更完整的阅读路径,涵盖相关报道、证据来源、市场参与者和基础设施影响,并给出足够背景,帮助理解该主题为何在公司动态、治理决策、区域影响和运营风险中值得关注。读者可以比较反复出现的信号、受影响组织、公开证据、市场背景、服务连续性、采购、竞争、合规和战略规划等问题,而不是只看一份单薄的相关文章列表。页面还会说明该主题涵盖什么、涉及哪些基础设施参与方或政策、有哪些证据支撑报道,以及该主题对运营商、客户、投资者和关注政策的读者为何重要。

北美机构趋势
FERC给大型用电设定了共同期限,却没有统一费率
FERC 同时启动六个区域程序,要求电网运营方审视大型负荷的并网规则。统一的是回应期限和问题清单;各区域的输电费率仍要经过本地设计,零售电价也仍由州级权限决定。
北美数据中心趋势
QuantumScape把PowerBlock推向数据中心,买家仍未现身
QuantumScape 公布的功率密度和续航提升,让这套固态电池方案进入 AI 机柜市场的视野。但 10 月 8 日的公告披露的是受控条件下的原型测试与模型配置,没有客户部署、采购订单,也没有明确的收入路径。
亚太地区数据中心趋势
SoftBank、Grab与PETROS签署框架协议,尚未承诺建设
10 月 8 日的协议提出分阶段研究在砂拉越建设 AI 与数字基础设施平台。公告同时说明,框架并不要求三方签署最终协议或实施项目;土地、可靠电力、连接、融资和合同客户仍是待解决的风险。

亚太地区机构趋势
新加坡数字基础设施法案以三道不同门槛划定许可边界
新加坡国会于 10 月 7 日通过了《Digital Infrastructure Bill》。其中三组数字衡量的是不同事项:数据中心容量、设施服务的对象,以及云服务在新加坡用户带来的收入。

北美数据中心趋势
PowerCompute 的 11 兆瓦合同:高峰时段仅有 300 千瓦属于保证供电
Columbus 合同按分时电价划分保证供电量。这种安排适合能在高峰时段降载的业务,却不能证明高性能计算业务可全天获得 11 兆瓦的保证供电。

北美数据中心趋势
Duke 的大负荷电价锁定接入成本,共用电网费用仍待厘清
北卡罗来纳州拟议的大负荷电价要求新建数据中心预付专用设施费用,为输电升级提供担保,并承担最低需量账单。但共用电网扩容成本最终由谁分摊,仍要留待后续监管程序确定。
亚太地区数据中心趋势
日本的“虚拟超大规模云”仍须先成为一项服务
日本一个由 12 家机构参与的试点,正尝试根据数据中心、网络和电力状况调度 AI 工作负载。它的商业考验,是能否把这些信号转化为可衡量的客户承诺,并明确价格以及出错时由谁负责。

北美数据中心趋势
数据中心联盟无法自行把护栏变成强制规则
American Infrastructure Alliance 希望数据中心项目承担自身成本,并保护水资源、劳动者与所在社区。9 月的成立公告启动的是政策倡议,而不是现行规则。经济影响取决于如何计量、由谁核验,以及哪个公共机构有权执行。

亚太地区数据中心趋势
CoreWeave 在印度规划的 240 兆瓦:一只交付时钟,而非现成算力
CoreWeave 计划在 Taloja 建设的数据中心园区,规模足以影响印度的数据中心市场讨论。但 240 兆瓦是开发计划,不等于已经通电、完成冷却、装好加速器或可以计费的算力。

北美数据中心趋势
内华达州拟议的发电税额补足,不是数据中心电价
Microsoft 同时介入内华达州两项电力费率案,使一项税务计算规则直接关系到大型用电项目。但拟议的 10.7% 和 10.6% 是针对特定公用事业建设出资的税额补足比例,并非园区总预算或居民电费的加价。
欧洲与中东数据中心趋势
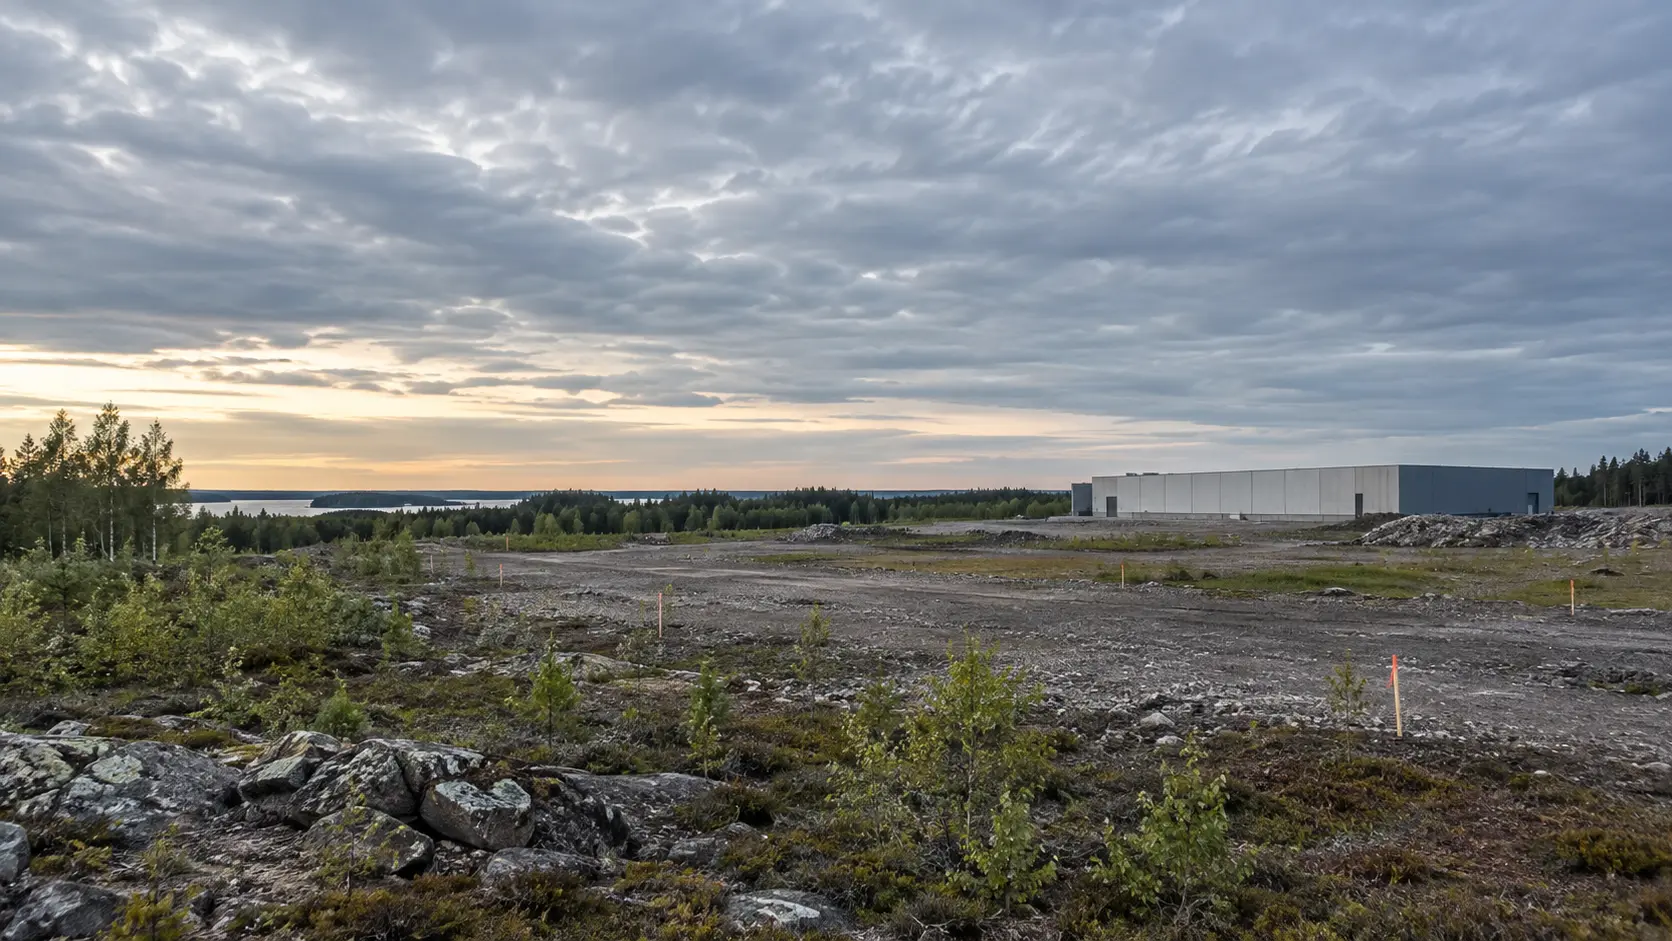
Applied Digital 在芬兰的 1 吉瓦计划,仍是一项开发选择权
Applied Digital 打开了一个规模可观的芬兰电力机会,但公司的公告仍在描述场地推介、与超大规模云服务商洽谈,以及尚待作出的投资决定。关键不是园区理论上能做到多大,而是哪些承诺会把这个上限变成可建设、可销售的项目。
北美数据中心趋势
Cheyenne这笔2.1吉瓦电力安排,并不经过Black Hills的电网
Black Hills 与 Google 新签的协议,把规划中的数据中心供电拆成两部分:接入公共电网的服务,以及由私人微电网调度的资源组合。商业上真正要检验的不是 2.7 吉瓦这个总数,而是负荷爬坡时两套供电与成本边界能否守住。

北美数据中心趋势
TeraWulf的Muskie供电协议:1吉瓦与1亿美元居民抵免仍待审
Kentucky Power 称,TeraWulf 将为 Muskie 新增负荷承担部分明确费用,并为居民提供十年冬季电费抵免;但合同修订、监管批准和输电建设尚未走完。

北美数据中心趋势
Kodiak的76兆瓦合同说明了负荷,却没有说明谁为付款兜底
Kodiak Gas Services 宣布,将在西德克萨斯为一座数据中心提供为期六年的电力,合同规模和部署时间已有披露,但商业链条上的三方仍未具名。分析重点不只是数据中心是否需要电,而是 Kodiak 能否依据哪一项可执行承诺收回设备和运营投入。

北美机构趋势
DOE 的 23GW 电网计划,起点是 52.5 亿美元的项目清单
美国能源部 DOE 为 SPARK 项目公布的联邦资金意向为 19 亿美元,另有 33.5 亿美元拟由受助方配套。23GW 仍是预测;真正的考验是哪些项目能够签约、建成,并切实缓解电网约束或降低成本。
北美数据中心趋势
96兆瓦进入电网,零排放信用归谷歌:佐治亚核电交易仍缺哪本账
Georgia Power 称,Google 认购拟议中的核电增容电价后,Vogtle 与 Hatch 机组的改造可带来约 9 亿美元客户收益。关键不在标题数字,而在这笔交易如何把新增容量、环境属性和客户成本分别记账。

北美数据中心趋势
ProPetro拿下Targa的230兆瓦合同,但这不是数据中心订单
ProPetro 称,其 PROPWR 业务已签约约 230 兆瓦,为 Targa 在二叠纪盆地的天然气处理设施提供用户侧电力。公司披露的签约容量因此升至约 510 兆瓦,但这笔新业务来自中游能源客户,而非数据中心;前后容量数字之间的变动仍缺少解释。
亚太地区数据中心
NTT泰国数据中心:从图纸到通电之间的证据缺口
NTT Global Data Centers (Thailand) Limited 正在春武里府安美德城建邺工业区扩张其曼谷数据中心组合,但公开记录显示,其已宣布的容量与可验证投运容量之间存在明显差距:曼谷 3 号(BKK3)的启用时间已从 2024 年下半年推迟,其容量口径从 12MW 调整为满建 14MW,而曼谷 4 号(BKK4)目前唯一的硬性数字是一份 100MW 购电协议,而非 IT 负载。

全球数据中心趋势
Schneider Electric 中压开关设备的提速承诺仍待现场验收验证
软件化可能减少中压设备按项目定制的布线,但 Schneider Electric 公布的提速数字仍是估算。采购方需要可量化的验收条款,以及覆盖后续软件变更的责任安排。
欧洲与中东数据中心趋势
Mistral Compute 的法国容量账本:并网合同、设计上限与实际融资的三重分离
Mistral Compute 在法国所宣称的算力规模,实际由三个互不相同的法律与财务状态构成:已签约的并网容量、设计允许的上限、以及债务融资实际覆盖的容量。RTE 与 Campus IA 在 2026 年 1 月 26 日签署的加速并网合同、法国能源监管委员会(CRE)2025-120 号决定确立的快速通道程序、以及 Mistral AI 在 2026 年 3 月 30 日宣布的 8.3 亿美元债务融资,分别落在三个不同的账本上,而第三方报道经常将它们压缩为同一个兆瓦数字。