
摘要
- Applied Digital 表示,一项协议让其获得最高 1 吉瓦“潜在电力容量”的接入机会;拟建园区可扩至这一规模,首批电力预计从 2028 年起具备。
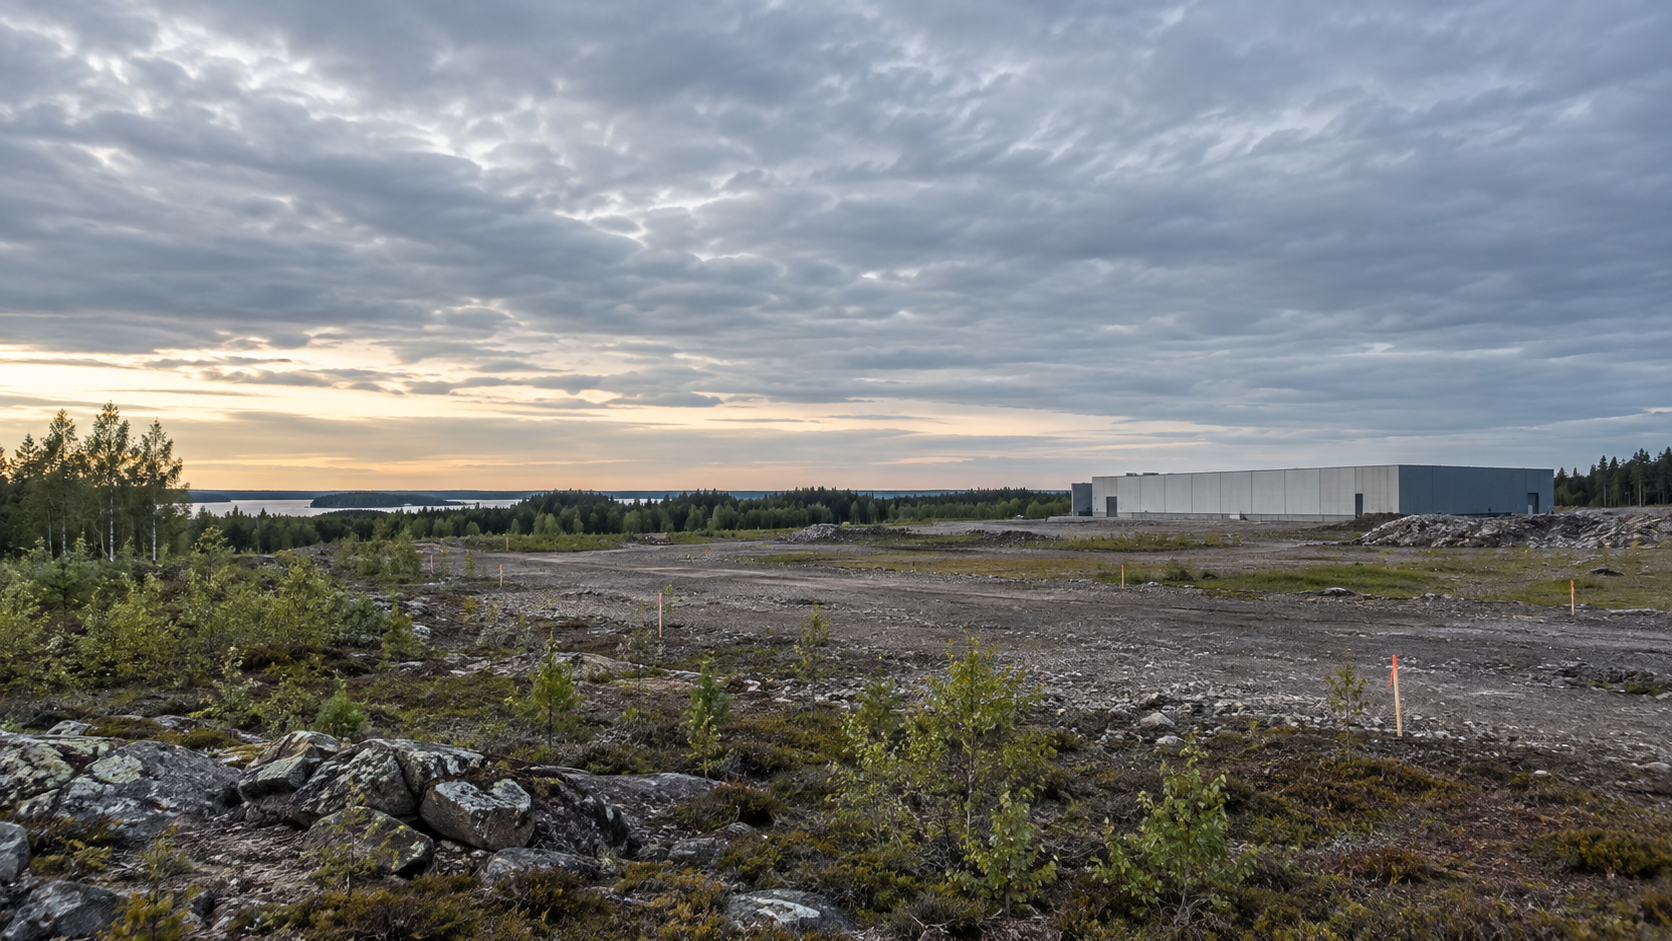
- 公司称已开始推介场地,并在与超大规模云服务商洽谈。公告没有披露客户签约负荷、具体地点、电网接入合同、许可、项目资本或施工时间表。 1 吉瓦是醒目的数字,但它是一个上限,不是交付记录。Applied Digital 在 10 月 6 日的公告中称,一项协议为公司提供“最高 1 吉瓦潜在电力容量”的接入机会,园区规模也可能达到 1 吉瓦。公司说,场地已开始面向市场推介,正在与全球大型云服务商讨论,并预计最早从 2028 年开始具备初始电力。公告没有说任何客户已签约使用其中一部分容量,也没有说施工已经开始。 更恰当的理解是:这是一项开发选择权。若后续承诺接续到位,芬兰入口可能有价值。Applied Digital 同时强调,近期的开发和执行重点仍在美国项目组合;未来在芬兰投资和推进开发,要取决于客户需求、商业里程碑以及必要的监管和开发要求。相比标题中的规模,这几项条件更能说明园区还要跨过哪些门槛。 第一道转换,是从“芬兰”这个国家名称转到受法律权利约束的具体场址。公告没有说明市镇、地块,也没有讲清协议对应的是土地所有权、租赁、排他权,还是其他安排;期限、费用和退出条件同样未知。在投入大量资本前先推介场地、试探客户需求,可能是审慎做法。但潜在客户仍需知道位置、土地用途边界、接电点和分期方案。这些细节可能存在于私下文件中,只是没有出现在公开公告里。 第二道转换,是把“潜在电力”变成明确的电网位置。Fingrid 的接网流程可作参照,但不能用来证明 Applied Digital 自身已到哪一步。Fingrid 现行规则覆盖至少 2 兆瓦的用电项目;提交接网协议申请前,项目须有已具法律效力的土地使用规划和建筑或施工许可。接网协议也不等同于最终电力服务:接入主网、正式送电前,还须满足技术条件并签订主网服务合同,同时具备有效接网协议和开放的供电商合同。Applied Digital 的公告没有指出该场址已经完成其中任何哪一步。 芬兰整体市场数据更凸显阶段差异。Fingrid 报告称,截至 8 月中旬,芬兰已经签署接网协议的数据中心项目,其规划最终容量接近 5 吉瓦;该数字基于开发商提供的信息。与接网咨询或潜在接入机会相比,这代表更具体的阶段,但它仍是项目管线数据,不能证明所有项目都会建成。这个全国总量也无法告诉我们 Applied Digital 是否包含在内。缺乏项目级证据时,不应将它的 1 吉瓦计作已签接网容量。 第三道转换,是把可用电力变成客户的合同需求。Applied Digital 说正在与大型云服务商洽谈。这是商务开发进展,不是租约、兆瓦预订或收入来源。投资者需要看到客户承诺、负荷规模与时间、许可证和交付条件,以及延误时双方各自承担什么责任。没有这些条款,1 吉瓦上限和 2028 年预期都无法换算为租金、利用率或资本回报。 之后才是资本和建设。这样规模的园区要同时协调土地、电网、建筑、冷却、设备和融资。公告没有提供预算、已承诺融资、获批投资决定或开工日期。这并不证明项目没有资金,也不代表项目无法按期建设;它限定了投资者目前可以纳入估值的内容。公司自己也表示,后续投资与开发决定将取决于客户、商业节点和监管、开发要求。 这也说明它与近期美国 Polaris Forge 1 的进度不是一回事。250 兆瓦 RFS 的问题,是运营容量何时转化为客户控制权和已确认租金。芬兰项目则处于更早阶段:公开问题是接入机会能否变成具体、获批、接入电网且有客户支撑的项目。若把两件事都归为“新增兆瓦”,反而会抹去开发期与运营期的不同风险。 这项公告有战略意义,但仍带有条件。Applied Digital 在芬兰吸引数据中心投资的背景下拓展了国际开发选项。真正的证据不会只是一项更大的容量数字,而会依次包括:明确场址、有效土地权利、已生效许可、具体接网与供电安排、客户合同、获批资本、施工进度,最终是已送电的IT负荷。在此之前,1 吉瓦只是潜在园区可能达到的上限,不是已签约规模、已交付电量或盈利能力。
来源
会员简报
档案背景详情
使用相应会员等级登录,即可解锁完整简报与来源注释。
仅限 Strategic Circle
Strategic Circle
所有读者均可浏览。加入并登录后可解锁档案简报。
加入 Strategic Circle仅限 Leadership Alliance
Leadership Alliance
符合条件的 IP 资产所有者和管理层可登录查看 Leadership Alliance 简报。
加入 Leadership Alliance