
主题
数据中心投资
在主题维度下,数据中心投资主题情报把围绕同一具体议题、信号焦点或监测主题的 BTW.MEDIA 文章串联起来。页面为读者提供更完整的阅读路径,涵盖相关报道、证据来源、市场参与者和基础设施影响,并给出足够背景,帮助理解该主题为何在公司动态、治理决策、区域影响和运营风险中值得关注。读者可以比较反复出现的信号、受影响组织、公开证据、市场背景、服务连续性、采购、竞争、合规和战略规划等问题,而不是只看一份单薄的相关文章列表。页面还会说明该主题涵盖什么、涉及哪些基础设施参与方或政策、有哪些证据支撑报道,以及该主题对运营商、客户、投资者和关注政策的读者为何重要。
全球数据中心趋势
Digital Realty 10亿欧元票据已发行,绿色配置仍需项目记录
Digital Realty 的融资已经从预期交割变成完成发行,但绿色用途尚不能据此写成项目成果。10 月 9 日的[发行申报](https://www.sec.gov/Archives/edgar/data/1297996/000119312526419168/d106844d8k.htm)确认了票据条款和约 9.858 亿欧元净所得;这份文件并未给出项目名称、逐项金额或配置时间表。对投资者而言,取得资金与证明资金对应何种环境贡献,仍是两件事。

全球数据中心趋势
Penguin 挪威 AI 工厂位于客户 100 亿美元合同的下游
Penguin Solutions 获选在挪威部署并运营一座规划中的 36,000 GPU AI 工厂。但公开的 100 亿美元属于匿名 neocloud 客户与一家 AI 实验室之间的算力合同;Penguin 自身的合同金额和收入节奏均未披露。
亚太地区数据中心趋势
SoftBank、Grab与PETROS签署框架协议,尚未承诺建设
10 月 8 日的协议提出分阶段研究在砂拉越建设 AI 与数字基础设施平台。公告同时说明,框架并不要求三方签署最终协议或实施项目;土地、可靠电力、连接、融资和合同客户仍是待解决的风险。
全球数据中心趋势
Infineon收购C2i后,下一道关口是产品验证
Infineon 已完成对 C2i Semiconductors 的收购,并将团队并入 Power Systems。交易逻辑与 AI 服务器的供电需求相符;公开信息尚未显示任何产品通过客户验证、赢得设计订单或形成收入。

北美数据中心趋势
Duke 的大负荷电价锁定接入成本,共用电网费用仍待厘清
北卡罗来纳州拟议的大负荷电价要求新建数据中心预付专用设施费用,为输电升级提供担保,并承担最低需量账单。但共用电网扩容成本最终由谁分摊,仍要留待后续监管程序确定。

全球数据中心趋势
Marvell 的 800 亿美元中值预测,仍须转化为销售
Marvell 在 10 月投资者日把 FY31 目标讲得更具体:营收区间为 700 亿至 900 亿美元,各业务预测的中值合计约 800 亿美元。算术关系已经明朗,但设计赢单如何逐步变成出货和确认收入,尚无按客户拆分的时间表。

北美云服务趋势
Boost Run 的 5.256 亿美元合同,仍有一道验收时钟
Boost Run 签下了一份为期五年的 AI 计算服务协议,公布的合同总价值为 5.256 亿美元。但初始基础设施预计要到 2027 年第二季度初才开始验收。从签约承诺到客户可用的服务,中间仍隔着一道关键关口。
亚太地区数据中心趋势
日本的“虚拟超大规模云”仍须先成为一项服务
日本一个由 12 家机构参与的试点,正尝试根据数据中心、网络和电力状况调度 AI 工作负载。它的商业考验,是能否把这些信号转化为可衡量的客户承诺,并明确价格以及出错时由谁负责。

亚太地区数据中心趋势
CoreWeave 在印度规划的 240 兆瓦:一只交付时钟,而非现成算力
CoreWeave 计划在 Taloja 建设的数据中心园区,规模足以影响印度的数据中心市场讨论。但 240 兆瓦是开发计划,不等于已经通电、完成冷却、装好加速器或可以计费的算力。

北美数据中心趋势
SunPower在Reno的数据中心光伏项目,是能力测试,不是规模证明
SunPower 已启动一项为 Reno 地区某个未具名 AI 数据中心配套的光伏工程首期。公司称工程复杂、具有学习价值,并表示项目尚未达到 100 兆瓦级。这笔合同可以检验 SunPower 新拓展的商业项目能力,却不能证明它已赢得一个规模化、可重复的数据中心市场。

亚太地区数据中心趋势
Digital Realty在新加坡的保险回收,不是经常性租金
Digital Realty 在与新加坡一处数据中心事件有关的最终保险结算中收到了约 1.204 亿美元,但公司将 1.128 亿美元计入其他收入,纳入 Core FFO 的营业中断赔偿仅约 2700 万美元。数字很大,边界更重要:一次性赔付可以缓解损失,却不能因此变成可重复的物业收益。
北美数据中心趋势
Penguin的AI工厂业务增长,先要跨过营运资金关
Penguin Solutions 在 2026 财年录得创纪录的销售额和利润,并将下一财年的销售增长预期上调至约 40%。但持续经营业务的经营现金流转为负值,应收账款和库存同步大幅增长。接下来要看的,是系统交付能否按增长所需的速度变成客户回款。
欧洲与中东数据中心趋势
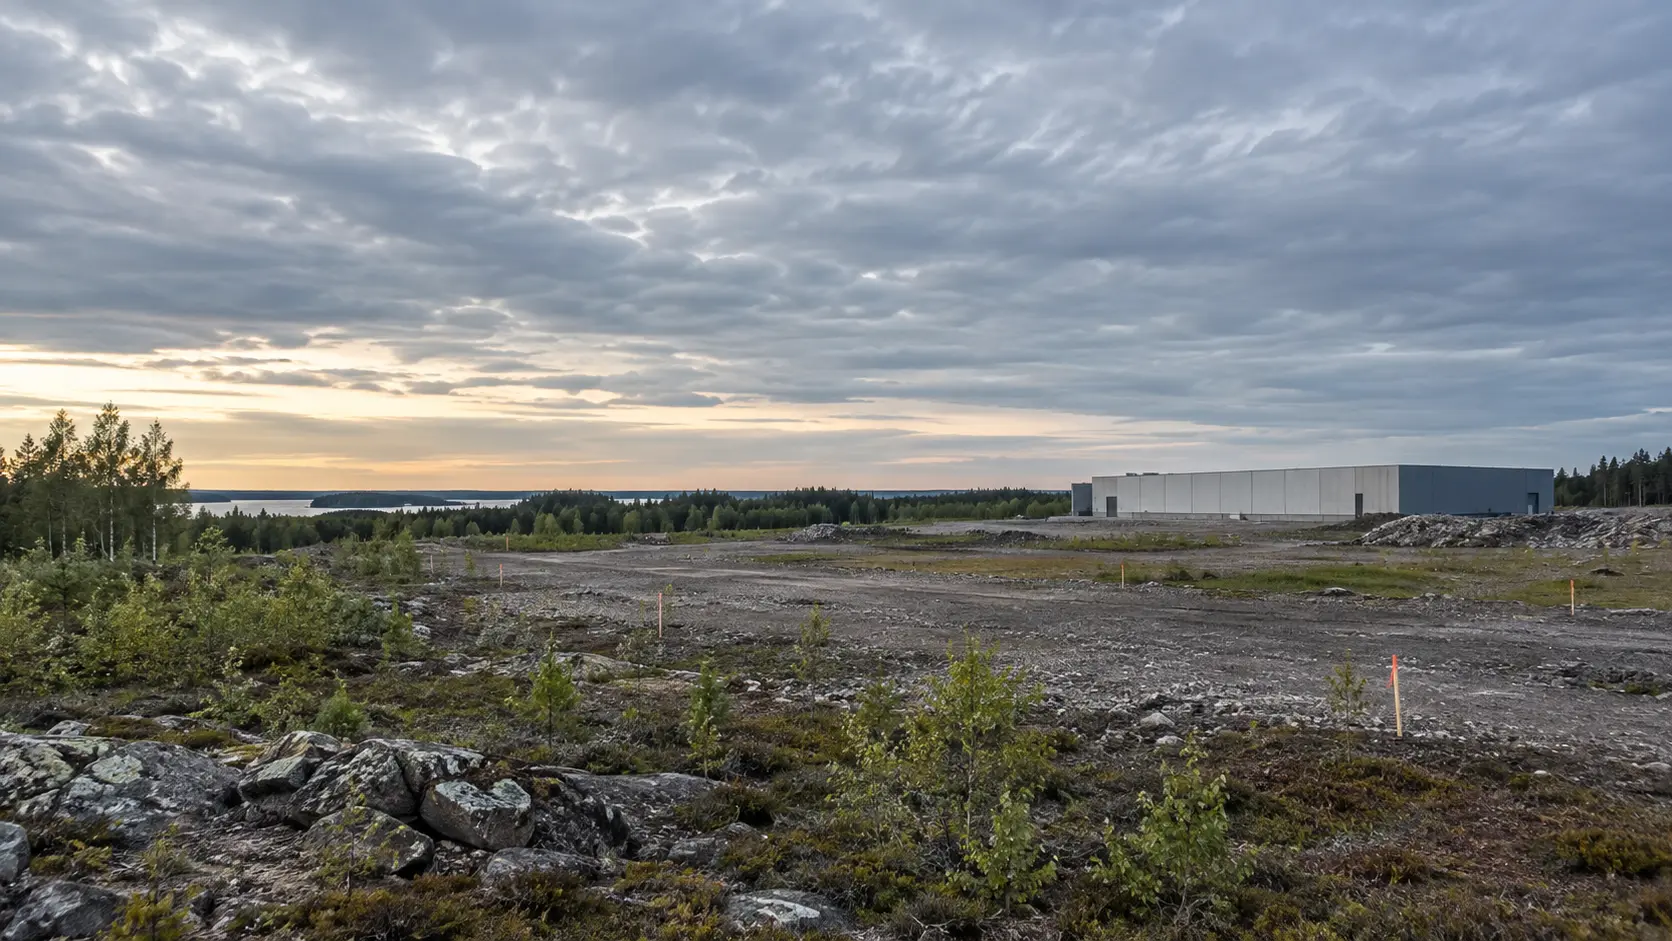
Applied Digital 在芬兰的 1 吉瓦计划,仍是一项开发选择权
Applied Digital 打开了一个规模可观的芬兰电力机会,但公司的公告仍在描述场地推介、与超大规模云服务商洽谈,以及尚待作出的投资决定。关键不是园区理论上能做到多大,而是哪些承诺会把这个上限变成可建设、可销售的项目。

亚太地区数据中心趋势
Mizuho Securities的液冷服务器,首先要通过生产验证,而非宣称进入AI时代
Mizuho Securities 计划部署 8 个 HPE Cray XD2000 节点,每天支撑超过 3.6 亿次金融计算。系统预计 2027 年投入生产;在此之前,真正需要验证的是模型结果、制冷回路和业务时限能否同时成立,而不是厂商基准测试能否给出漂亮数字。

北美数据中心趋势
Axe接手GPU,Duos保留机房:卖方欠款带着再融资时钟
Columbus 交易把服务器所有权与承载它们的园区拆开。其经济结果取决于一笔递延价款:新所有者若以刚买下的设备融资,剩余款项可能提前到期。

全球数据中心趋势
Xanadu 接入 GlobalFoundries,光子量子芯片仍须闯过工艺验证关
GlobalFoundries 为 Xanadu 打开了一条通往 300 毫米晶圆产线的路径,但有了工厂不等于器件已经通过验证。商业化的关键,是专用光子工艺能否完成转移、测量并稳定复现,以及 Xanadu 能否持续取得制造知识与产能。

亚太地区数据中心趋势
DayOne上市申请把增长变成集中度考题
DayOne Data Centers 递交的美国上市申请,呈现了一家正迅速把新增容量转成收入的运营商;它也把增长背后的狭窄基础摆到了台面上:2026 年上半年,马来西亚贡献了 87%的收入,最大客户贡献了 69.2%。眼下的问题不是增长是否发生,而是新市场和新客户能否在下一轮建设把资金与资产锁定之前,逐步摊薄这两种集中度。

全球云服务
甲骨文的融资账本:AI基建豪赌中唯一可审计的部分
甲骨文(Oracle)在不到一年时间里举债数百亿美元、发行数十亿美元股本,以支撑其面向人工智能的数据中心扩张。与公司反复援引的 6640 亿美元在手订单(RPO)不同,这些融资交易带有明确日期、真实价格与第三方证据。本报告以融资账本为标尺,衡量这家数据库公司转型 AI 基础设施供应商的真实规模与风险。

全球数据中心趋势
Axiom的20亿美元优先股融资,关键在分拆时点
Flex 已同意向投资者出售 Axiom 优先股,但协议的核心不只是融资规模,更是如何走到分拆、又由谁承担延期代价。全额出资、资产负债表条件和截止日期,把风险分配给了不同参与方。

北美数据中心趋势
Sabey的737兆瓦扩建管线,不能给Ares的5亿美元承诺定价
Sabey 与 National 称,Ares Secondaries 基金对 Sabey 数据中心 Properties 的累计承诺已超过 5 亿美元。但这不是现有运营资产或扩建计划的公开价格:新增承诺金额、持股比例、已投入现金及资金用途都没有披露。