
摘要
- 截至2026年8月28日的财年,Penguin Solutions销售额增长26.5%至17.31亿美元,GAAP营业利润为1.656亿美元。第四季度销售额同比增长68%;管理层将2027财年销售增长预期提高到约40%,上下浮动10个百分点。
- 持续经营业务的经营现金流却由上年正向1.132亿美元转为负向1.519亿美元。公司现金流量调节表中,应收账款和库存分别占用4.884亿和4.936亿美元,合计接近9.82亿美元;应付账款、应计费用和其他负债增加带来6.07亿美元抵消。
- 这些数字并不能证明客户拖欠、库存过时或公司出现流动性危机。它们提出的是一个经营节奏问题:硬件密集型部署业务能否在销售扩张时及时收回现金,而不是持续要求更多资产负债表资金?
销售确认了,现金还在路上
10月6日发布的业绩呈现了强劲增长:财年销售额17.31亿美元,GAAP营业利润1.656亿美元,调整后EBITDA为2.564亿美元。销售额同比增长26.5%;第四季度增幅达到68%。公司把2027财年销售增长预期提高到约40%,区间为上下10个百分点。这些数据说明需求和执行都在改善,却没有回答组装和交付系统之后有多少现金真正回到公司。(Penguin 2026财年业绩公告)
现金流量表给出了另一面。持续经营活动在2026财年净流出1.519亿美元,而2025财年曾净流入1.132亿美元。到8月28日,应收账款增至7.963亿美元,去年同期为3.079亿美元;库存增至7.488亿美元,去年同期为2.552亿美元。年度现金流量调节表把应收账款与库存的变化分别列为4.884亿美元和4.936亿美元的现金占用,合计近9.82亿美元。
这并不是完整的现金桥。应付账款、应计费用和其他负债带来6.07亿美元;年末现金为6.472亿美元,递延收入为1.233亿美元。用“应收账款+库存-应付账款及应计费用-递延收入”做一个简单估算,结果约为5.31亿美元,上一年约为1.70亿美元。这只是本文的计算,不是Penguin定义的指标,也不是现金转换周期;它没有涵盖其他营运资本项目,更不能直接归因于某一个业务部门。
AI平台背后有一层实物融资
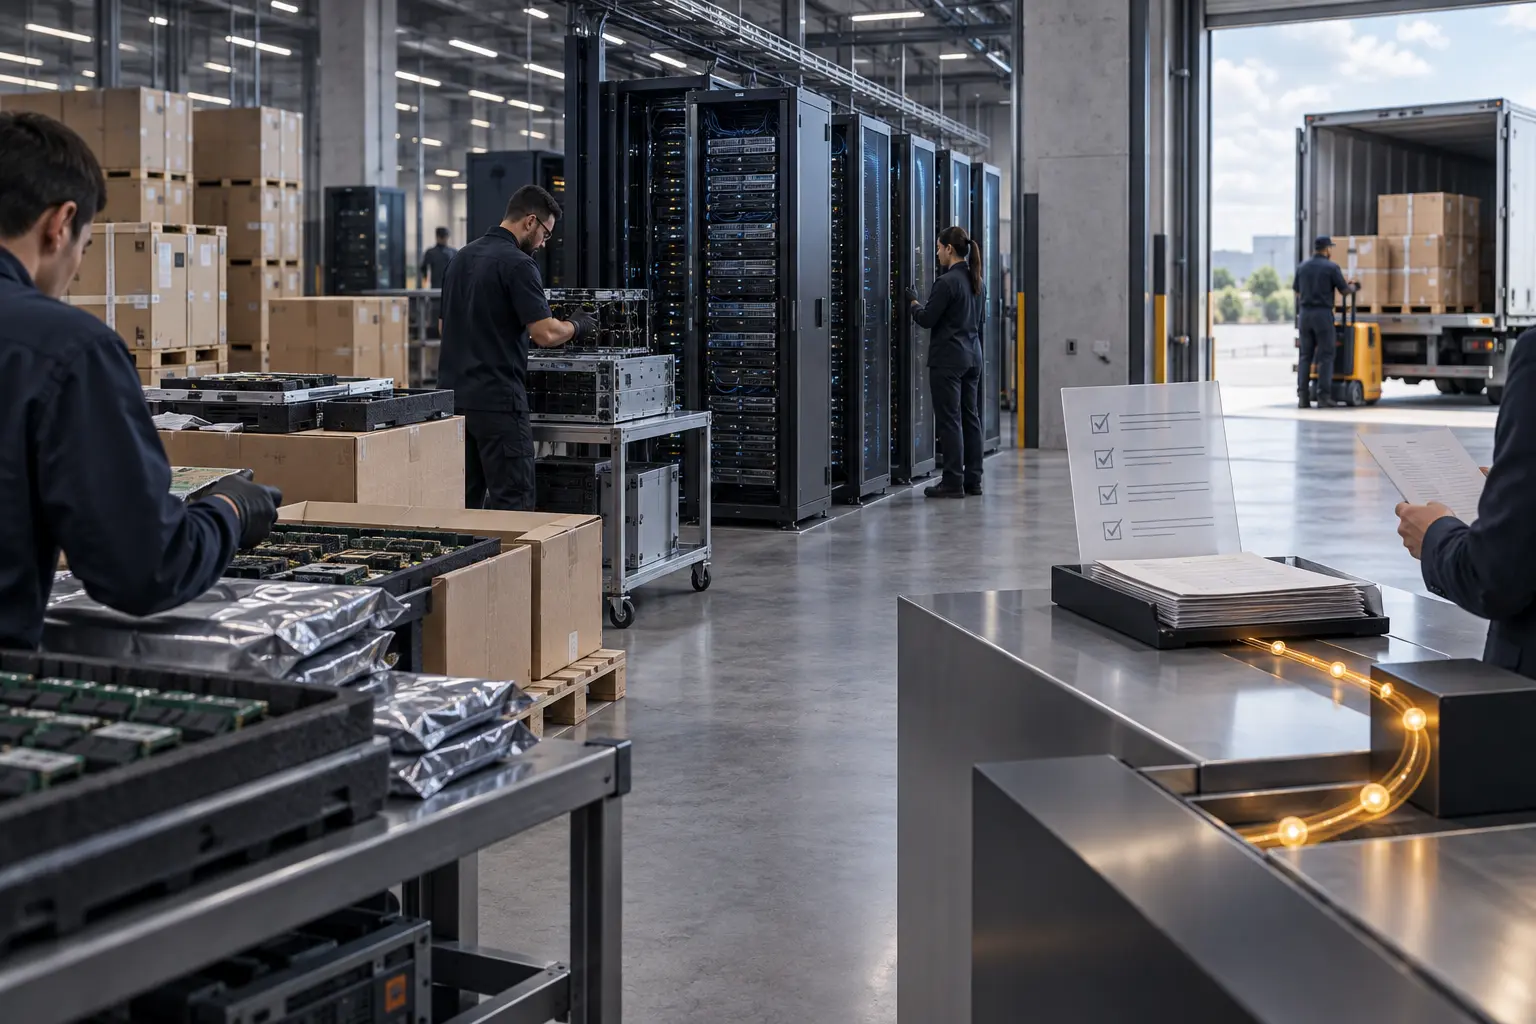
Penguin把AI工厂平台描述为计算系统、内存、软件与服务的组合。这个组合决定了现金如何流动:集成商可能先采购组件,再组装、测试机柜,送至客户现场,等待验收后才能收取尾款。因此,应收账款可能在收款前上升,库存可能在出货前累积。这些是合理的经营机制,但现有披露并未证明它们分别解释了Penguin账上的每一美元。
公司没有单独披露AI基础设施业务的应收账款、库存、经营现金流或现金毛利。Penguin同时经营集成内存和优化LED业务。2026财年集成内存销售额为9.24亿美元,高于上一年的4.642亿美元;Advanced Computing销售额则从6.484亿美元降至5.588亿美元。公司将内存业务的强势归因于AI相关需求、价格和销量。这个业务组合提醒读者,不应把合并报表的营运资金变化当作AI工厂部署经济性的纯粹指标。(2026财年第三季度10-Q;2025财年10-K)
增长还得通过结算这一关
下一步需要的,不只是又一个销售纪录,而是从已签部署、安装完工、客户验收、发票回款到每美元销售额占用更少营运资金的完整桥梁。可观察指标包括应收账款账龄、库存周转和减值、客户预付款或递延收入、供应商账期、分业务毛利率,以及经营现金流与营业利润的关系。Penguin并未按业务披露所有这些数据;用合并报表总数拼出一个看似精确的AI现金转换指标,会制造并不存在的确定性。
公司年末持有6.472亿美元现金,因此负经营现金流本身不等于近期融资告急,也不足以否定需求前景。它说明的是增长需要资金。如果回款跟上交付、库存随部署扩大而正常化,现金拖累可能减轻。若应收账款和库存持续跑赢销售,而供应商不再承担同样的融资份额,即便利润增长,扩张也可能继续占用资本。
Penguin的战略主张是管理完整的AI系统,而不是单卖部件。既然如此,交付执行和支撑交付的营运资金就是平台经济性的一部分。公司已经证明能够赢得客户、扩大收入;更难的证明是,每新增一次部署,是否能让更多价值以已收现金的形式落袋,而不是停留在等待验收的机柜、待付发票或尚未出货的组件上。
会员简报
档案背景详情
使用相应会员等级登录,即可解锁完整简报与来源注释。
仅限 Strategic Circle
Strategic Circle
所有读者均可浏览。加入并登录后可解锁档案简报。
加入 Strategic Circle仅限 Leadership Alliance
Leadership Alliance
符合条件的 IP 资产所有者和管理层可登录查看 Leadership Alliance 简报。
加入 Leadership Alliance