
亚太地区国家电信
亚太地区国家电信
国家电信:本企业分析审视相关提供商。市场范围:亚太互联网基础设施市场。涵盖对象:国家电信运营商、移动网络集团、固网运营商、批发连接提供商,以及原有基础设施公司。为读者提供必要的背景,以了解这些组织如何构建、运营、融资和销售支撑数字市场的基础设施,以及它们如何遵守相关规则。它说明了哪些提供商控制着容量、平台、网络、设施、互联、客户服务或治理功能;它们运营的地点;它们如何与客户、合作伙伴、供应商、监管机构和资本提供者合作;以及为什么电力可用性、容量规划、服务覆盖变化、采购限制、所有权变更、客户需求变化、合作关系变化、合规风险或供应链限制会影响服务交付。本页面汇集公开的企业档案、事件报道、服务更新、投资信号、对客户的影响、网络覆盖范围以及运营佐证资料,使运营商、买家、投资者、分析师和对治理感兴趣的读者能够按照角色、地理区域、证据质量、运营规模和灵活性、服务连续性风险以及对基础设施的影响来比较提供商。

最新报道
亚太地区国家电信最新动态
46 篇文章

亚太地区国家电信
Telkom称超九成网络资产已并入InfraNexia,客户接下来要核验什么
Telkom 在 9 月 30 日称分立契据已签署,第二阶段超过 90%的网络基础设施资产已正式并入 PT Telkom Infrastruktur Indonesia(TIF,运营品牌 InfraNexia)。但 8 月交易方案另设法定生效日,并规定纳入范围的客户合同在该日随业务转移。批发客户需要核对的是资产公告、法律触发条件与账单、数据和服务责任是否落在同一条时间线上。
亚太地区国家电信
珀斯—悉尼光纤已启用,区域接入点将决定它的实际价值
Telstra 称,Aura 网络新增的澳大利亚东西向线路已投入服务。对于沿线城镇,真正关键的是运营商能否在明确的交接点接入、以可行的商业条件购买容量,并通过独立路径继续传送业务。
亚太地区国家电信
AS17494 的声明路由政策与实测互联足迹:一份给交易对手的尽调提示
一个孟加拉国家级运营商网络的 IRR 声明停在 2021 年初,而它的 2026 年实测路由——上游、对等、下游与转接流量——已经远远越过那份文件所描述的范围。对交易对手而言,这个落差不是技术细节,而是可定价的信息风险。
亚太地区国家电信
中国铁塔:折旧退潮撑起的利润,掩盖不了现金流的裂缝
中国铁塔 2026 年中期业绩呈现出一个反常的组合:归属于公司股东的利润同比增长 30.1%至 74.89 亿元人民币,中期股息上调 44.3%,但息税折旧摊销前利润(EBITDA)下滑 11.6%,经营现金流骤降 75.1%,自由现金流转为负 45.15 亿元。利润与现金的背离并非经营改善,而主要源于一次性会计因素——收购塔类资产折旧到期与分布式室内资产(DAS)折旧年限调整——叠加客户回款周期拉长、以商业承兑汇票结算比例上升。

亚太地区国家电信
2,145 通未接通的紧急呼叫:Optus Internet Pty Ltd 与 2023 年全国断网
2023 年 11 月 8 日,Optus 网络在全国范围内中断约 12 小时。澳大利亚通信与媒体管理局(ACMA)随后的调查认定,2,145 通紧急呼叫未能接通,并按法律实体分摊到三家 Optus 公司,其中包括本简报的对象 Optus Internet Pty Ltd。运营商最初对外报告的 228 通,与这一最终认定相差近一个数量级;而 2023 年的处理结果是超过 1,200 万澳元的侵权通知罚款,并非法院判决。

亚太地区国家电信
印度铁塔公司:控制权已经落定,现金回收仍在路上
沃达丰集团分两步清空了印度铁塔的持股,巴帝电信借一次自己未参与的回购越过 50%的界线,并在 2025 年 11 月取得增持至多 5%的授权后,于 2026 年 2 月小幅加仓。所有权之争因此有了答案;真正决定这份股权价值的问题却没有改变——一家信用承压、贡献三成以上收入的租户何时、以何种方式把合同现金交到公司手上,董事会又愿意把其中多少分配出去。

亚太地区国家电信
Airtel 的 FY26:创纪录现金流与核心业务的低增长并存
Bharti Airtel 在截至 2026 年 3 月 31 日的财年(FY26)把资本配置压在两条主线上:提前清偿频谱负债,以及把经营现金流转换为更低的净债务。账面结果因此明显改善,但同一份财报也显示,印度移动业务在第四季度环比近乎停滞,而一笔追溯性频谱费用争端的终局仍未到来。

亚太地区国家电信
沃达丰Idea:一条负债已被重写,另一条资金仍未签字
2026 年 4 月 30 日,印度电信部把沃达丰 Idea([Vodafone Idea Ltd.](https://btw.media/zh/directory/vodafone-idea-ltd-vil-in))在 2006-07 至 2018-19 财年的 AGR 欠款核定为₹64,046 crore,并把偿付尾端推到 2041 年 3 月;公司随后注销₹80,502 crore 负债、确认₹24,880 crore,将₹55,622 crore 差额计入损益。这是一次已经完成的法律与会计变化,账上并没有因此多出一卢比。与此同时,SBI…
亚太地区国家电信
Optus变更引发的故障:什么证据能证明修复已经生效
2023 年 11 月 8 日的全国性中断与 2025 年 9 月 18 日的紧急呼叫失败属于同一类事件:一次计划内的网络变更,最终切断了紧急呼叫路径。2024 年公布的那套整改方案是否真的约束了后来的一次变更,可以从两次事件共用的那几个控制点上看出来。

亚太地区国家电信
亚通集团:重组改变的是控制权,而不是利润表
亚通集团(Axiata Group Berhad)把 2025 财年的净债务/EBITDA 压到 2.46 倍,并派出了每股 10.0 仙的全年股息。但这笔现金越来越多地来自它并不单独控制的实体:集团在两个最大利润来源中各持有约三分之一股权,钱要先经过合资伙伴的董事会、所在国的资本与外汇规则,才上缴到控股公司。2023 年被宣布为“已完成”的尼泊尔退出,是检验“宣布”与“实现”之间边界的最佳样本。
亚太地区国家电信
印度的48.99%:沃达丰Idea把欠款变成股权,偿付日历同时重启
新德里没有向这家负债累累的运营商投入新资金,却成了它的第一大股东;同一时间,它仍是这家公司最大的债权人。四年期频谱分期暂停到期之后,真正的问题不再是“政府是否接管”,而是经营改善能否跑赢付款节奏。

亚太地区国家电信
Optus停网后的问责:罚款不能代替修复证明
针对 2023 年 11 月的 Optus 停网,澳大利亚监管机构在 2024 年分别指出紧急呼叫接入和求助者安危核查方面的失效。理解这段记录,关键不是把处罚金额当作结案标志,而是辨认每一项修复主张究竟需要什么证据。

亚太地区国家电信
Optus 故障后,澳大利亚承诺增强电信韧性
这次持续 76 分钟的中断影响了部分紧急呼叫,再次引发对网络发生故障时恢复系统能否继续使用的审视。

亚太地区国家电信
Telstra 在 1,100 公里线路上测试 1.6Tbps 光传输
Telstra 的 1.6Tbps 试验扩大了墨尔本至悉尼线路上无需中间再生的光传输距离,但结果仍仅适用于特定路由。

亚太地区国家电信
Telkom 寻求扩大 InfraNexia 外部销售
Telkom 希望在拆分光纤业务并扩大批发销售的同时,提高外部客户对 InfraNexia 营收的贡献占比。
亚太地区国家电信
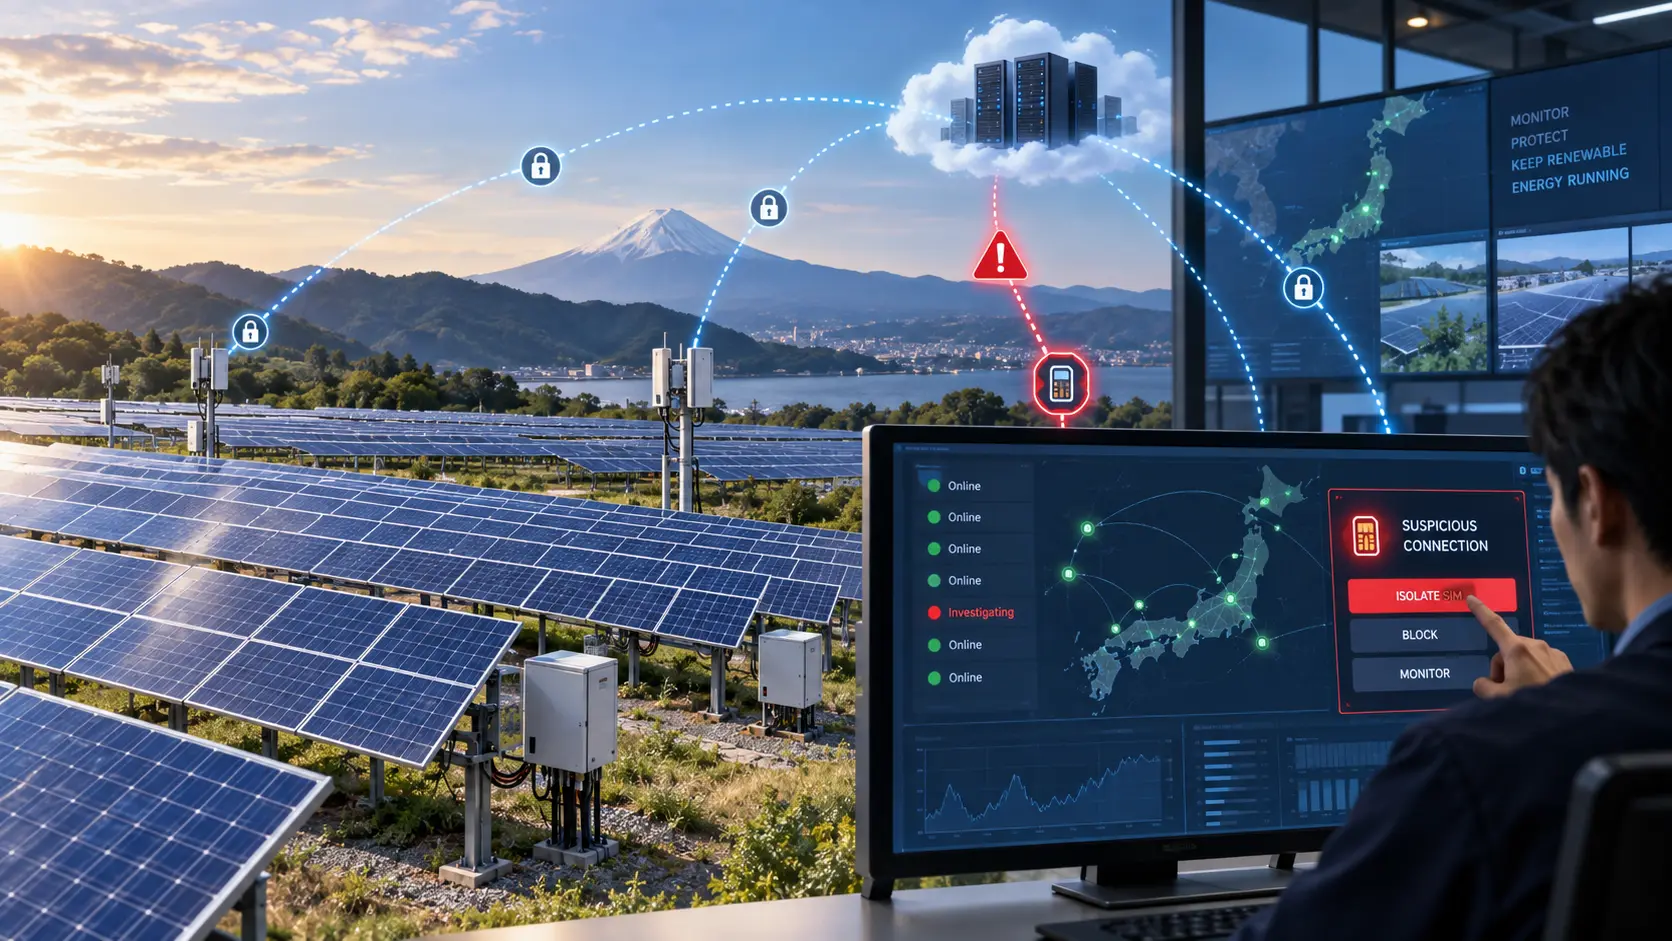
TESS、Docomo 测试太阳能电站监控网络安全
该试点使 TESS 能够远程阻断可疑 SIM 流量,同时测试在通信连接被切断后如何继续监控太阳能电站。

亚太地区国家电信
Telstra 推出面向 Microsoft Teams 的 5G 网络切片
Telstra 通过专用 5G 切片优先承载 Microsoft Teams 流量,面向需要更可预测视频通话性能的企业站点。

亚太地区国家电信
Telkominfra 与 Transcelestial 推出托管激光链路服务
Telkominfra 与 Transcelestial 将在印度尼西亚为因光纤进度受阻的移动、企业和校园场景提供并维护托管激光链路。

亚太地区国家电信
Surge 计划在 2027 年扩展 9800 个 FWA 站点
Surge 计划在 2027 年将 FWA 网络扩展到 9800 个站点,并把长期 EBITDA 利润率目标定在 50%–60%。
亚太地区国家电信
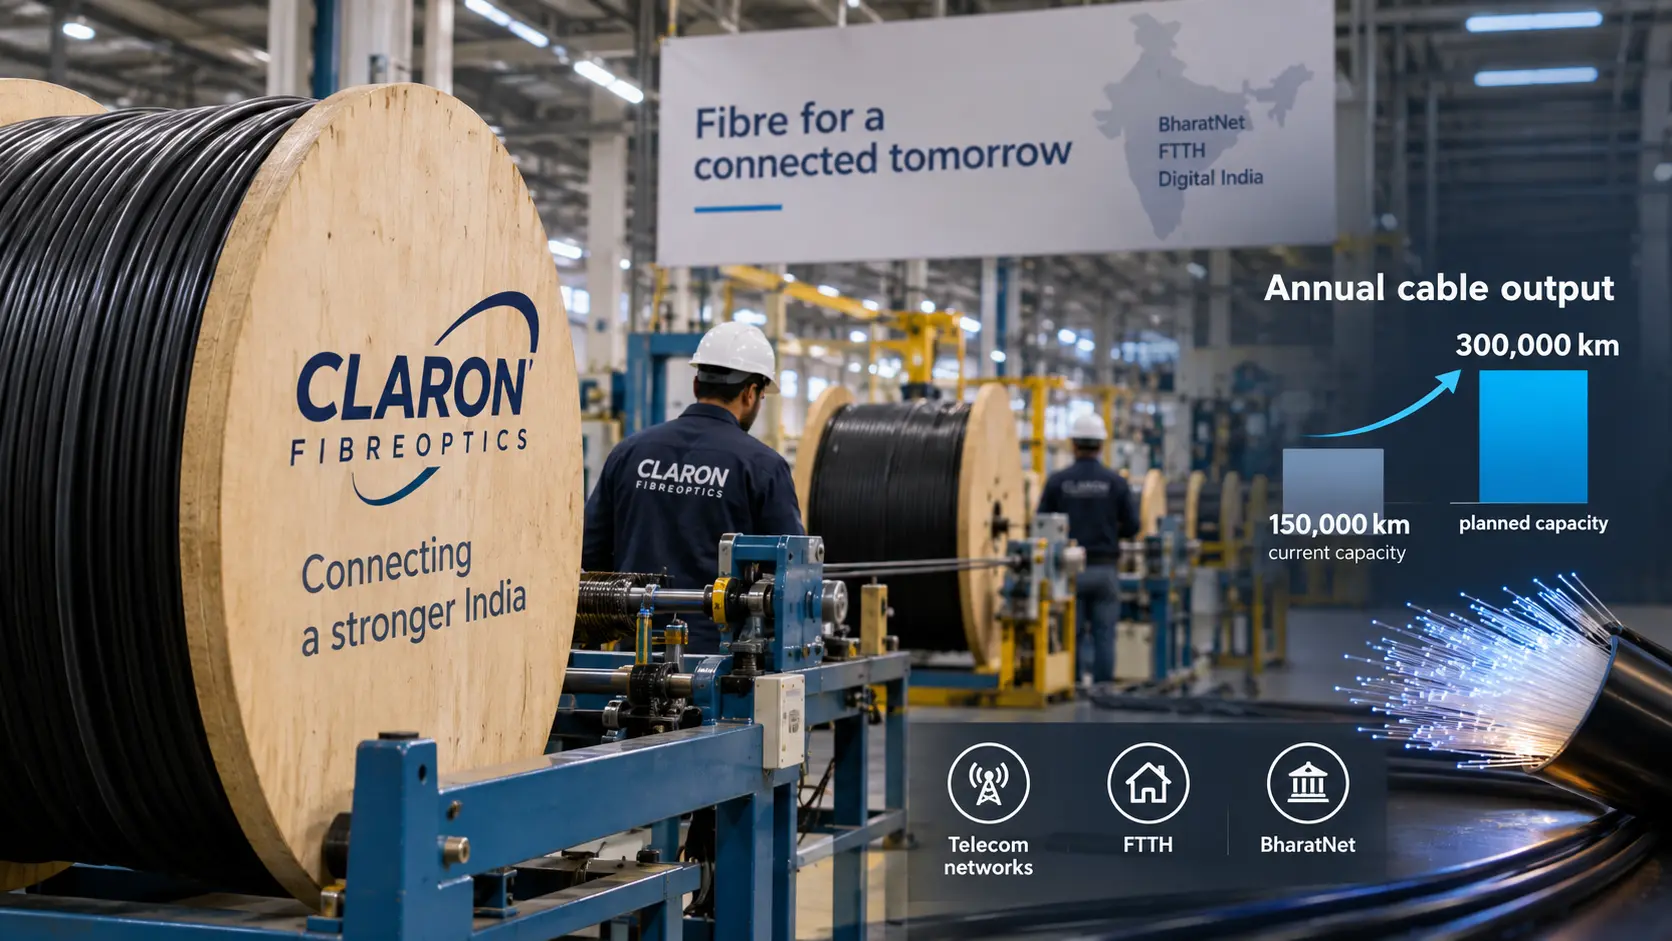
Claron Fibreoptics 瞄准 30 万公里光纤电缆年产能
Claron Fibreoptics 计划在未来一年将光纤电缆年产能翻倍至 30 万公里,目标是满足 BharatNet 和 FTTH 需求。