摘要
- 所罗门群岛海底电缆公司(SISCC)于 2016 年 8 月注册成立,所罗门群岛投资公司持股 51%、所罗门群岛国家公积金持股 49%,运营本国的国际与国内海缆系统,并声明只向所罗门群岛的持牌运营商出售容量。
- 澳大利亚的赠款支付了资产本身,2018 年 2,970 万美元的股份认购补足了政府的配套出资;但真正长期的杠杆是那条「只做批发」的规则。在一个国际容量只经由一家公司抵达的国家,想入场做接入商的成本是一张牌照加一份合同,而不是一条电缆。
资产
所罗门群岛没有电缆市场。它有一家电缆公司,而这家公司自己的首页对这套安排的坦白程度相当罕见。
所罗门群岛海底电缆有限公司称,它于 2016 年 8 月在所罗门群岛注册成立,并称「The Coral Sea Cable System and the Solomon Islands Domestic Network were completed by a majority grant funded project by the Commonwealth of Australia in late 2019」——珊瑚海海缆系统与所罗门群岛国内网络,由澳大利亚联邦主导的赠款项目于 2019 年末建成(SISCC 公司说明)。
两套系统,一笔赠款,一个所有者。国际段与国内网络出现在同一句话里,因为就商业记录而言,它们本就是同一桩生意。
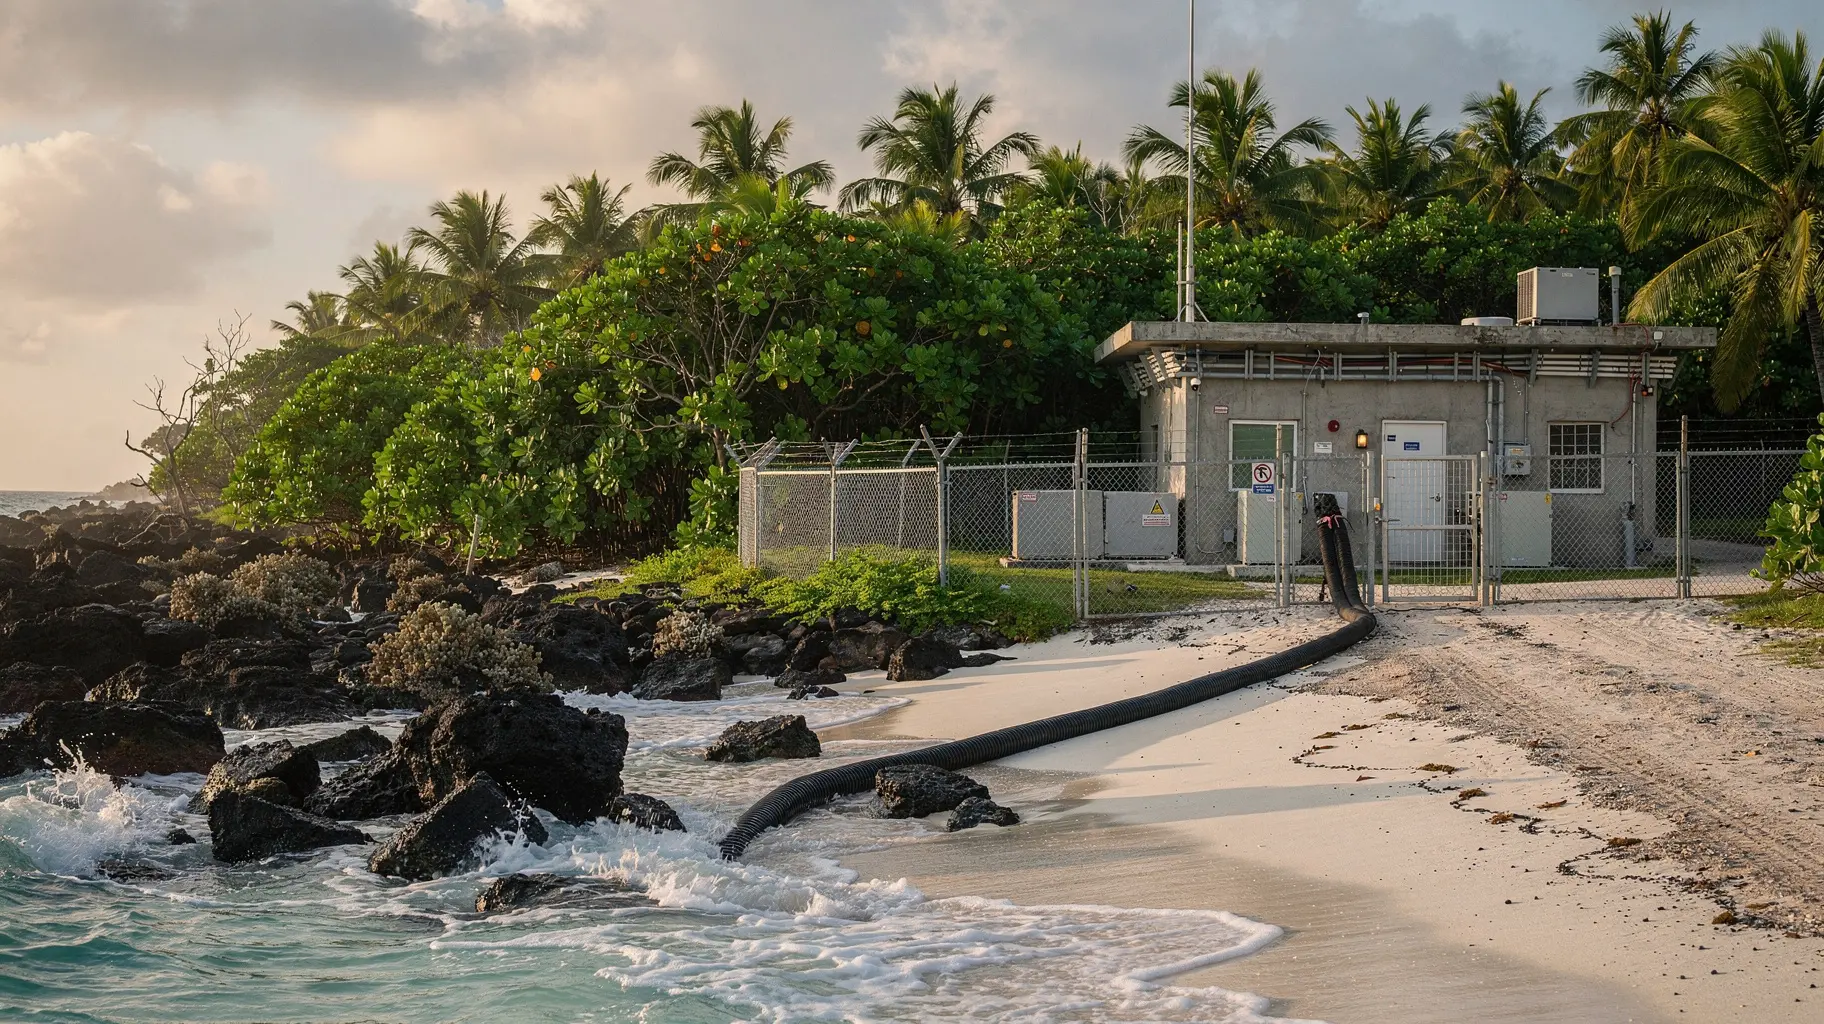
电缆上岸之后,工程并未结束。行业媒体 Data Center Dynamics 报道,澳大利亚数据中心企业 DXN 受 SISCC 委托「to design, manufacture, deliver, and install a cable landing station (CLS)」——设计、制造、交付并安装一座海缆登陆站;报道标题把该合同标为 1,200 万澳元(Data Center Dynamics)。保留下来的引文在句中截断,因此这座登陆站服务哪个站点,不在本文掌握的记录之内。这段报道能确立的是:SISCC 正在为自己已经拥有的系统采购土建基础设施。
资本
股权写得毫不含糊:所罗门群岛投资公司持有 51% 股本,所罗门群岛国家公积金持有 49%,而 SISCC 自称「a 100% Government backed company who own and operate Submarine Cable services in the Solomon Islands territory」——一家百分之百由政府支持、在所罗门群岛境内拥有并运营海缆服务的公司(SISCC 公司说明)。
这笔钱的形状并不常见。在 2018 年 7 月 20 日完成股东协议之后,两家股东「purchased their shares for a combined value of $29.7M USD, sufficient to fully fund the co-contribution required from Solomon Islands Government」——以合计 2,970 万美元购入股份,足以全额覆盖所罗门群岛政府在三方谅解备忘录下应承担的配套出资;该备忘录由澳大利亚、巴布亚新几内亚与所罗门群岛三国政府于 2018 年 7 月 11 日在布里斯班签署(SISCC 公司说明)。
这句话值得读两遍。一个三国海缆项目里属于国家的那一份,不是由财政拨款支付,而是由两家与国家关联的机构去买下将持有该资产的公司的股权,金额被公司直接与被覆盖的那项义务挂钩。这是用资本层的办法解决外交层的要求,并造出了一张只有两个本国机构股东、只装一项超长寿命资产的资产负债表。
本文没有取得注册文件或经审计的股东名册。51/49 的划分与 2,970 万美元的数字是公司对自身的陈述,本文也照此呈现。
准入规则
然后是最关键的那句话。
「Solomon Submarine Cable is a Wholesale Operator, selling international and domestic capacity to any licensed operators in the Solomon Islands」——Solomon Submarine Cable 是批发运营商,向所罗门群岛任何持牌运营商出售国际与国内容量(SISCC 公司说明)。
SISCC 于 2020 年 2 月开始商业运营,并以 Solomon Submarine Cable 为商号(SISCC 公司说明)。措辞很谨慎,效果却是结构性的。容量不卖给终端用户,而卖给持牌运营商;这意味着任何服务所罗门群岛客户的零售接入商,其国际带宽与岛际带宽都来自同一个交易对手,而这个对手完全由与国家关联的机构持有。
赠款建成的是一项资产。只做批发的强制规定,决定的是谁能来买。前者是一次有竣工日期的资本事件,后者是一条没有竣工日期的市场规则。澳大利亚的钱已经埋在海床里,准入规则则按条款文本一直有效下去。
这就是「所罗门群岛有了一条电缆」与「所罗门群岛有了一道闸门」的差别。两句话都是真的,属于同一家公司,写在同一页上。
记录没有显示的部分
珊瑚海海缆系统的设计容量,在这里没有以已核实的形式出现。流传的数字是常见的 40 Tbps,也有说法称 20 Tbps 属于所谓初始或已激活容量;但没有任何出版方段落被实际检视,以确定哪个数字是设计值、哪个是点亮值、哪个是合约值。同样的克制适用于系统走向与国内网络的登陆点清单:霍尼亚拉,加上奥基、诺罗、塔罗与基拉基拉,都只是项目层面的候选,而不是已确认建成的站点。
注册记录的问题同样悬着,而这种悬置与本文的论证有关。我们自己的 SISCC 档案(最近一次更新为 2026 年 6 月 18 日)只包含一项技术事实:该公司以「very small」层级、国家代码 SB 出现在 APNIC 公开会员名录中(APNIC 会员名录);同一份档案还警告,在没有明确公开依据的情况下,不要把它归类为接入商、转接商、云服务、注册或托管网络运营商。SISCC 是否持有自己的自治系统号与地址分配,本文未能确认。一份读不出来的记录,不能当作它不存在的证据。
这个区别值得点明,因为它经常被混为一谈。APNIC 的会员层级描述的只是一个地址空间账户。它不说明有多少流量越过一座登陆站;而一个「very small」的注册足迹,与一个国家里唯一的国际容量批发卖方,完全相容。注册存在与市场控制是两把不同的尺子,只有一把量的是这个市场。
同样未确立的还有:目前有多少家持牌运营商从 SISCC 购买容量。
能一次定性的检验
有两个可观测事实可以判定「闸门」这个框架是准确的还是过度了。
其一,如果 SISCC 公布的条件或监管方的记录显示,容量可以向未持牌的下游供应商开放且无歧视地转售,这个框架就不成立;正确的故事就是一个非常小的市场里的、平平无奇的国有批发商——平庸,而且是件好事。
其二,如果 SISCC 名下确有可观的分配,并对外宣告自己的前缀,那么「运营闸门背后的一行注册记录」这个对照就会崩塌:它就是通常意义上的网络运营商,看得见在路由表里,而不只是在一个会员名录里。
这两项检验,用本文搜集到的记录都无法走到结论。两项都仍然开着,而且任何一项成立,结论都会改写。
不需要检验就能确定的是入场的算术。想服务所罗门群岛客户的接入商不可能再修第二条珊瑚海海缆。它能做的,是取得一张牌照,然后与同时拥有国际和国内两套系统的唯一批发商谈判。现有记录里没有任何不当行为的证据,本文也不作此指控。这只是对市场形状的描述——而形状是有后果的。对一个正在掂量要不要进场的运营商来说,牌照加批发合同的成本,站到了过去资本成本所在的位置上。对一个采购太平洋容量的买家来说,对手方不是市场而是一家公司:一个价格、一份恢复时限、一套条款。
电缆是礼物。闸门是一项长期决定,写在一条批发强制令里;在一个国际容量只经由一家公司抵达的国家,未来的每一个运营商,都得先和这项决定打交道。
会员简报
档案背景详情
使用相应会员等级登录,即可解锁完整简报与来源注释。
仅限战略圈层会员
战略圈层
所有读者均可浏览。加入并登录后可解锁档案简报。
加入战略圈层仅限 Leadership Alliance
Leadership Alliance
符合条件的 IP 资产所有者和管理层可登录查看 Leadership Alliance 简报。
加入 Leadership Alliance