
欧州・中東のデータセンタートレンド
欧州・中東のデータセンタートレンド
データセンター:このトレンド分析は、市場の変化を追跡します。市場範囲:欧州・中東のインターネット基盤市場。対象シグナル:データセンター市場の動向、AI がけん引するキャパシティ需要、電力の確保、コロケーション市場の拡大、相互接続戦略、地域キャンパスへの投資。焦点は、インフラ計画を変え得る需要の変化、容量制約、プラットフォーム戦略、投資時期、規制圧力、運用上の前提です。企業動向、公共政策、インフラ関連レポート、購買シグナル、顧客需要、サービス継続への圧力、地域ごとの制約、投資時期、影響を受ける組織を関連付けることで、トレンドが大きな市場動向になる前に、なぜそのトレンドが重要なのかを読者が理解できるようにします。このページでは、市場の方向性、確認された証拠、地域別の事業遂行リスク、競争上の位置付け、ガバナンス関連リスク、資金調達圧力、そして変化の影響を最も受ける機関や企業を評価できます。

最新の報道
欧州・中東のデータセンタートレンドの最新情報
139件の記事
欧州・中東のデータセンタートレンド
Firebird がアルメニアに AI 工場を開設、300MW を目標
Firebird がアルメニアのフラズダンに AI 工場を開設。2027年末までに300MW へ拡張し、7万基超の Nvidia GPU を導入する計画だ。

欧州・中東のデータセンタートレンド
CyrusOne、サウスオールのデータセンター承認を取得
イーリング区は CyrusOne のサウスオールのデータセンターキャンパスを承認したが、同社は別途調達する電力接続の通電時期を公表していない。

欧州・中東のデータセンタートレンド
Magnora と Blix、オスロで1MW の AI データセンターを計画
Magnora と Blix は、Blix の NR5 施設と同じ建物内のオスロのスペースを転換し、初期に1MW の電力が利用可能で、将来的には9MW に達する可能性がある。

欧州・中東のデータセンタートレンド
英国政府、ブリック・レーンのデータセンターを承認
タワーハムレッツ区議会が全会一致で申請拒否を勧告した後、政府は Truman Estates のブリック・レーンのデータセンターを承認した。
欧州・中東のデータセンタートレンド
JLL が FLAP-D の稼働データセンター容量を3.8GW と発表
FLAP-D は逼迫が続く中、大規模 AI トレーニングプロジェクトは成長余地を求め、電力豊富な二次市場に目を向けている。

欧州・中東のデータセンタートレンド
Citylink、ヴロツワフ・データセンター排熱回収 LOI に署名
24MW 施設は現在も建設中であり、Citylink と Kogeneracja はデータセンター完成前に排熱回収システムを設計する時間を得ている。
欧州・中東のデータセンタートレンド
Harworth、2件目のデータセンター用地売却を協議中
Harworth は、計画許可と電力接続が整った用地で2件目のデータセンター向け土地売却を交渉中。広範な800MW の接続ポートフォリオは、依然として様々な段階にある。

欧州・中東のデータセンタートレンド
MEEZA、44MW のデータセンター拡張へ QAR1.6bn 確保
MEEZA の新たな Dukhan Bank 融資枠は、カタールで約44MW のデータセンター容量を追加する3件の M-VAULT プロジェクトに資金を提供する。
欧州・中東のデータセンタートレンド
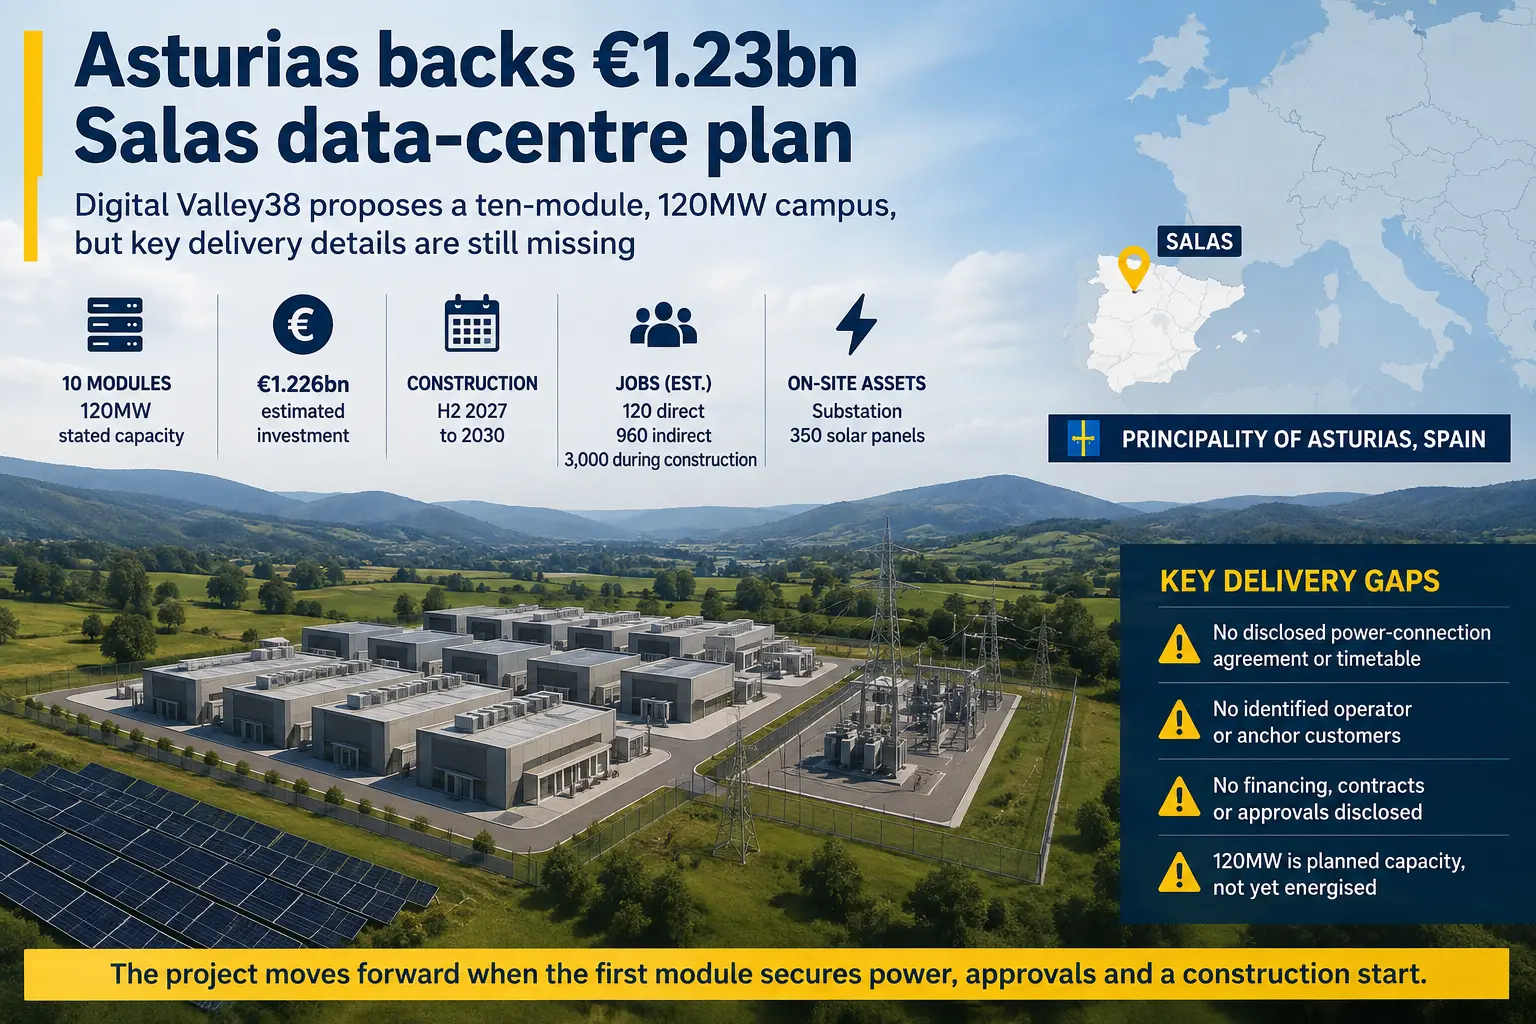
アストゥリアス州、サラスに12.3億ユーロのデータセンター計画を発表
アストゥリアス州は、サラスにて10モジュール構成120MW のデータセンタープロジェクト「Digital Valley38」を発表。建設は2027年後半から2030年を予定。
欧州・中東のデータセンタートレンド
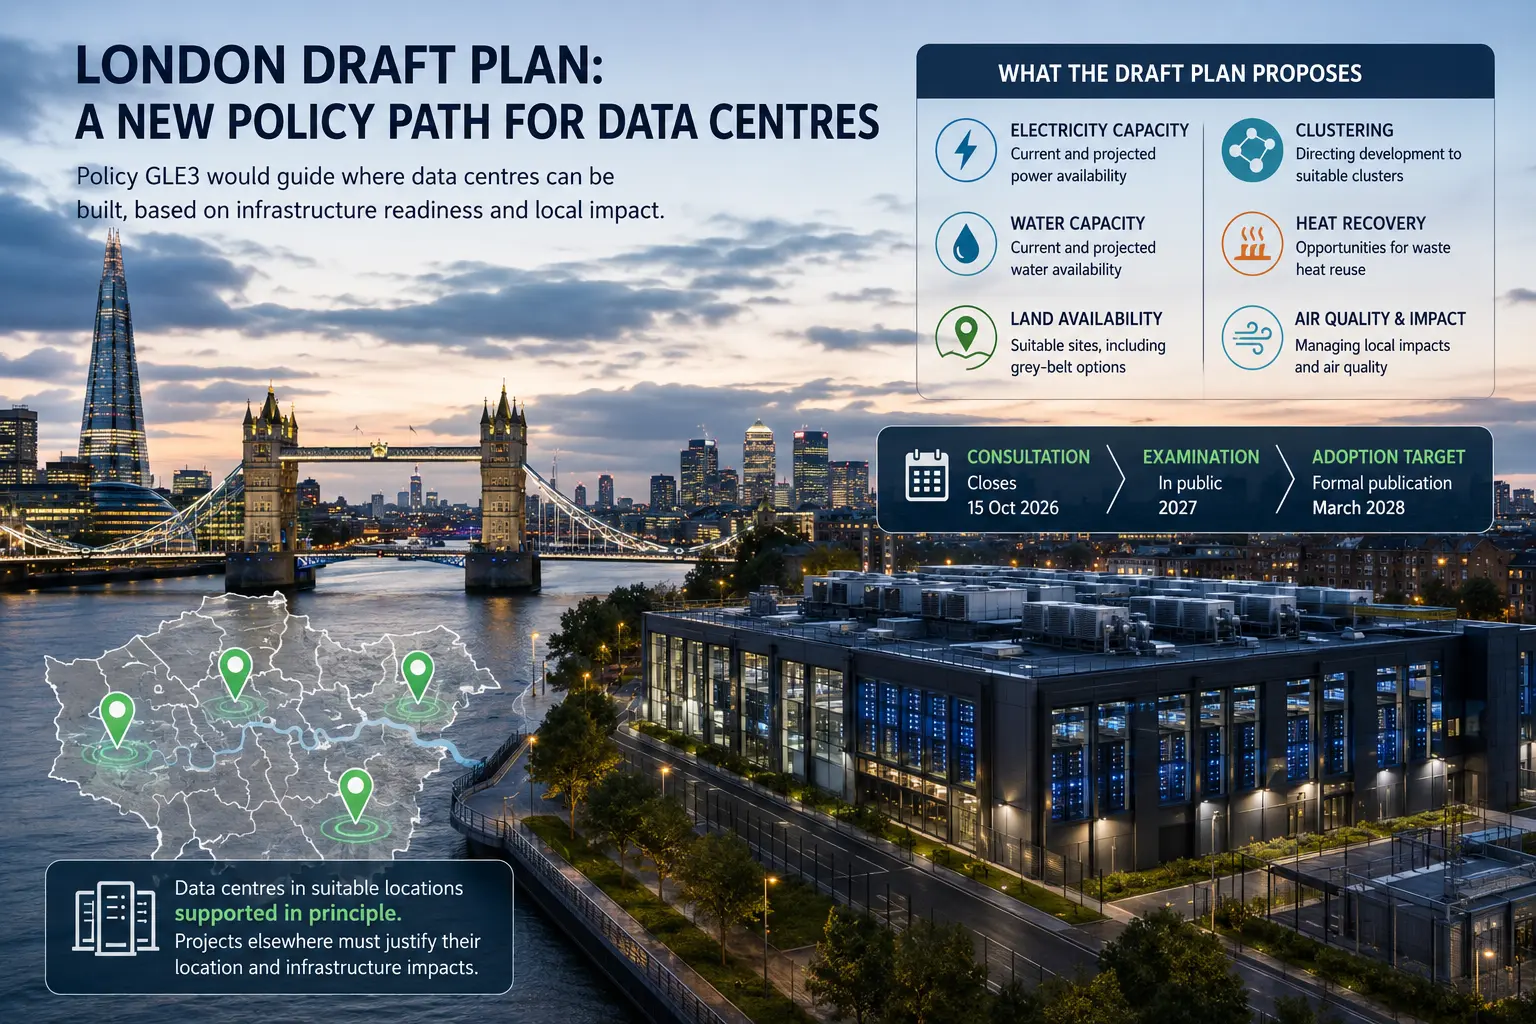
ロンドン計画草案がデータセンター専用政策を提案
この草案は、ロンドンにおける将来のデータセンター開発において、電力、水、熱回収、立地適性を明確な計画上の検討事項とするものだ。
欧州・中東のデータセンター
Partners Group、AVK への10億ドル投資を計画
今回の投資により、AVK はダブリンの110MW マイクログリッドモデルを、より広範なオンサイトデータセンター電源プロジェクトへと拡大するための資金を確保する。
欧州・中東のデータセンタートレンド
シーメンスの60億ユーロ受注が示す、データセンター電力投資の現在地
Smart Infrastructure が9カ月間に積み上げたデータセンター関連受注は約60億ユーロに達した。電力設備の調達が本格化した証拠ではあるが、稼働済みの容量でも、計上済み売上高でも、個別案件の一覧でもない。

欧州・中東のデータセンタートレンド
InfineonのAI向け能力予約は、受注残と呼ぶにはまだ輪郭が足りない
AI データセンター向け電源需要は、Infineon の生産能力計画を動かす規模になった。ただし「10億ユーロ台後半」の累積収益規模には、締結済みの契約と交渉中の案件が同居する。大きさは見えたが、拘束力はまだ見えない。

欧州・中東のデータセンター
ロンドンがデータセンター向けの専用計画政策を提案
ロンドン計画草案では、データセンター用地の選定・設計段階で電力・水・地域への影響に早期に対応することが求められる。

欧州・中東のデータセンター
Microsoft、ラングレーデータセンターの計画について協議を開始
Microsoft は、正式な計画申請の提出を前にラングレーの計画について協議を行っており、最終的な設計と開発スケジュールはまだ確定していません。

欧州・中東のデータセンター
Maincubes が FRA03 データセンターの第1期工事を完了
FRA03 の第1期工事が完了し、Maincubes がサイトの全16MW 容量に向けて作業を続ける中、顧客向けサービスは第3四半期からの提供が予定されています。

欧州・中東のデータセンター
Exclaim Robotics がデータセンター向けロボットに495万ドルを調達
Exclaim Robotics はラックサイドのデータセンター保守用ロボット開発のため495万ドルを調達したが、顧客テストや稼働結果はこれからである。

欧州・中東のデータセンター
FuriosaAI、ストックホルムに15MW の AI データセンターを段階的に計画
Velox が建設を開始したが、最初の2MW フェーズと1,800基の RNGD アクセラレータは2027年初頭まで稼働しない見込み。
欧州・中東のデータセンタートレンド
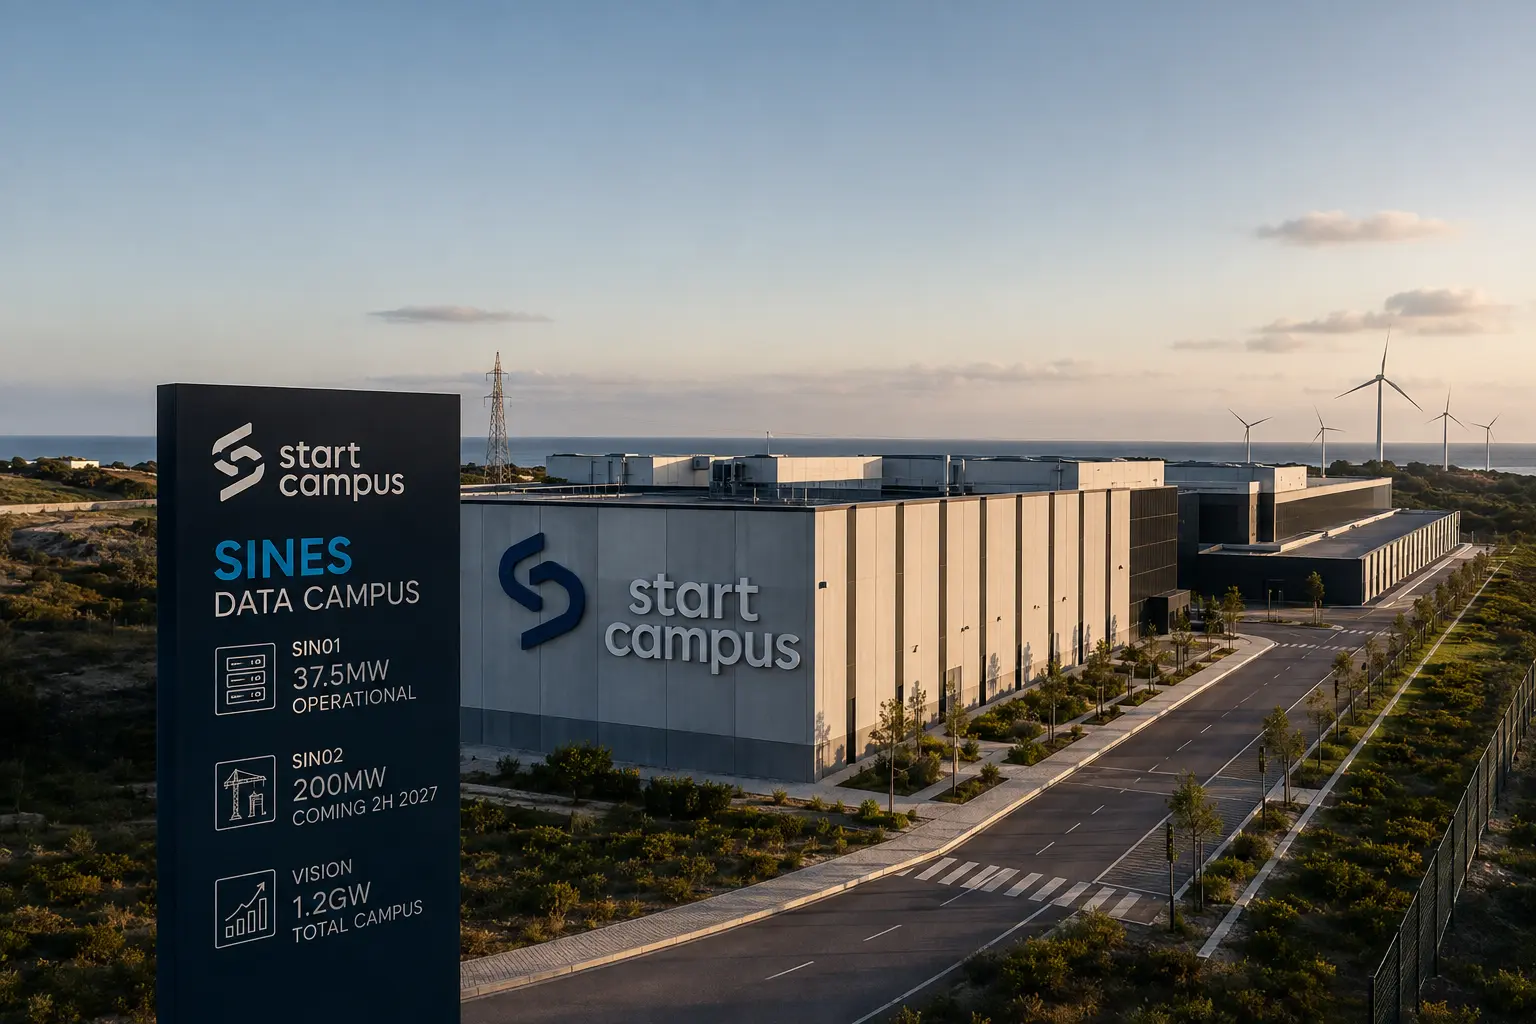
Start Campus、200MW の SIN02 を2027年開業目標に
Start Campus は2027年に200MW のデータセンターSIN02 を開設する計画で、Nscale は66,000基以上の Rubin GPU の展開を予定している。

欧州・中東のデータセンタートレンド
Sloughの所有権はGLILへ傾くが、運用の主導権はYondrに残る
Yondr が GLIL Infrastructure と結んだ合意は、英国のデータセンター事業からの全面撤退ではない。対象は Slough で稼働する2棟のハイパースケール施設で、完了後は GLIL が過半数持分を取得する一方、Yondr は少数持分と運用管理を維持する。経済的な所有と現場の運営を分ける取引である。2棟は今年2月に発行された5億3200万ポンドの証券化タームノートの対象でもあった。売却価格、正確な比率、顧客名、株主間の権限、既存債務の扱いは公表されていない。