
トピック
衛星接続
「トピックの観点から見た衛星接続トピックは、特定のテーマ、シグナル、または監視すべき話題を共有する記事を結びつけます。このページは、関連報道、公開情報源、市場関係者、インフラへの影響をたどる豊かな道筋を提供し、企業動向、政策決定、地域的影響、運用リスクにわたってそのトピックがなぜ重要なのかを理解するための十分な文脈を与えます。単なる記事リストにとどまらず、読者は繰り返し現れるシグナル、影響を受ける組織、公開証拠、市場背景、サービス継続性、調達、競争、コンプライアンス、戦略計画といった背景を比較できます。このページでは、トピックの対象範囲、関係するインフラ事業者や政策、報道内容を裏付ける証拠、そして通信事業者、顧客、投資家、政策関係者にとってそのテーマがなぜ重要なのかを説明します。」

インターネット史
島の外へ、経由するのは同じハブ――ALOHAnetの1971~74年衛星実験
ALOHAnet が最初に解こうとしたのは、ハワイ諸島に点在する端末から大学の計算資源へどう接続するかという問題だった。端末ごとに専用回線を確保すれば、入力後に応答を待つ時間の多くが空費される。1974年までに、チームは衛星を使う経路も試していた。到達範囲は広がったが、共有無線チャネルと中央の中継点、現実の雑音という制約は残った。

インターネット史
アンテナには融資元、回線には支援者:モンゴル初の常時接続を支えた資金、1996年
モンゴル初の常時接続は、一つの資金源だけでは成立しなかった。衛星設備には国内の融資が、毎月発生する衛星回線料には条件付きの外部支援が想定されていた。この二つを分けて見ると、ゲートウェイがどう実現し、なぜそれだけでは全国の接続にならなかったのかが見えてくる。

インターネット史
ウガンダ初のフルIP回線はカンパラを経由した
1995年、InfoMail は衛星回線でウガンダに国際インターネット接続を開いた。ただし、フル IP サービスの利用者は、カンパラにある事業者の拠点へ電話回線で接続していた。国際経路ができたことと、全国にアクセス網が広がったことは同じではない。

欧州・中東の国内通信事業者トレンド
低速衛星IoTと英国の鉄道・緊急通信が向き合う1.9 GHz帯
衛星 IoT は短いデータを送るサービスだが、送信に使う周波数が空いているとは限らない。WRC-27 の議題1.12が検討する帯域には、英国で DECT、鉄道通信、緊急サービス用ゲートウェイがすでに割り当てられている区間がある。焦点は衛星か地上網かの勝敗ではなく、異なる運用条件を持つシステムをどう共存させるかだ。
記事
新たな個人草案はIPv6を提案、ARINの宇宙向けポリシーにはIPv4も残る
ARIN が公表している宇宙ネットワーク向けの提案には、今も IPv4 と IPv6 の両方が記されている。9月の記録は IPv6 のみを軸とする方向と、IANA と NRO が分担する別の割り当て案を示すが、いずれも承認済みの変更ではない。

ラテンアメリカ・カリブの国内通信事業者トレンド
衛星の電波が届いてもサービス許可にはならない——TATTの登録案
TATT が9月に公表した草案は、衛星事業者が国内の地球局に容量を提供する前に、宇宙局の登録を求める。さらにゲートウェイの所在地と顧客の種類によって、後続のコンセッションを分ける。第1回の意見募集は10月19日までで、規則はまだ提案段階だ。

北米の国内通信トレンド
Gilatの800万ドル超の防衛受注、衛星通信の導入後の収益性を問う
導入済みの軍用通信システムに対する現地サービスと衛星通信の更新は、Gilat DataPath の事業を機器納入の先へ広げる。ライフサイクル需要の兆しではあるが、公開情報だけでは継続収入や魅力的な利益率までは確認できない。

北米の国内通信トレンド
FCC、SpaceXのD2D衛星1万5000基を別枠で認可 1月のGen2広帯域許可とは別
米連邦通信委員会が2026年10月6日に認可したのは、携帯端末と直接通信する独立した衛星システムだ。1月に上限が1万5000基となった Gen2 Starlink 広帯域システムとは別件であり、周波数の利用条件や配備義務も独自に定められた。認可数は稼働衛星数や商用サービスの提供状況を示さない。

北米の国内通信事業者
Gogoの1,500万ドル超GEO更新契約、年次収益は見えない
Gogo は海外の政府顧客が静止軌道衛星通信のリースを更新し、金額が1,500万ドルを超えたと発表した。契約期間、機体数、年ごとの支払額は示されておらず、確認できるのは顧客の継続利用までだ。

北米の国内通信トレンド
SpaceXの800MHz取得には、FCCの別々の審査が必要になる
Grain は全国規模の低周波数帯ポートフォリオを SpaceX に売却する最終契約を結んだ。しかし、免許の名義変更には FCC の承認が要る。800MHz を衛星から携帯端末へ使うには、パートナー選定と当該帯域の技術申請という別の手続きも残っている。
北米の国内通信トレンド
3社が衛星JVで合意、既存の衛星提携は別立てのまま
AT&T、T-Mobile、Verizon は衛星通信の合弁事業について合意し、3社それぞれの代表が取締役会に入ると発表した。一方、既存の通信事業者と衛星会社の契約は維持される。ガバナンスの合意から、利用者が使える共通サービスへの道筋はまだ示されていない。
北米の地域 ISP
Hughes Network Systemsの転換:スペクトラム売却、Chapter 11、そして企業向け事業への収束
Hughes Network Systems, LLC をめぐる構造は、2025年9月から2026年8月にかけて三段階で変化した。EchoStar Corporation が SpaceX に対して約65MHz の中間帯スペクトラムを売り、AT&T に対して約50MHz を売る取引が2026年5月12日に連邦通信委員会(FCC)の承認を受けた。Hughes の消費者向け衛星ブロードバンドは加入者約22%減で641,000人まで落ち込み、2026年8月3日、Hughes Satellite Systems Corporation…
北米の国内通信トレンド
SpireがNOAAから得たのは3320万ドル。残り半分には追加発注が要る
発表には、資金の付いた気象データ発注、まだ眠っている増量オプション、複数社で共有する巨額の調達上限が並ぶ。三つを一つの契約価値として扱えば、需要を決める主体が見えなくなる。
アジア太平洋の国内通信事業者トレンド
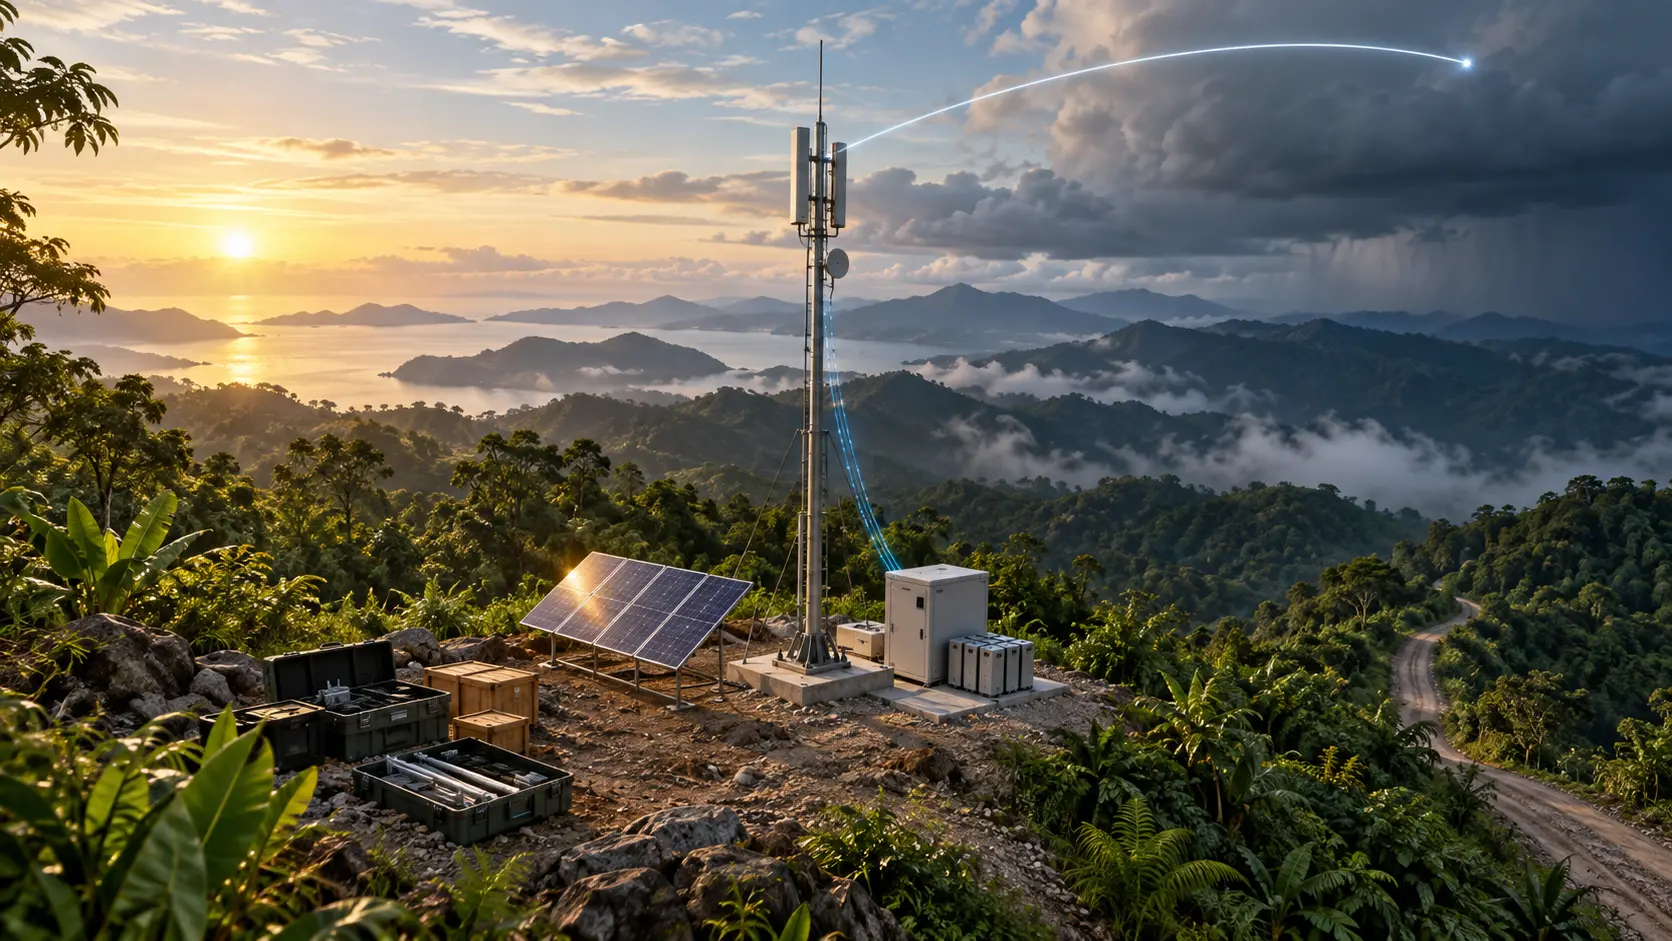
U Mobileの3日間5Gサイトは継続性の試験を始めた
現地に設備を運び、最初の電波を出すまでの時間は短くなった。だが、利用者が日常の通信として頼れるかどうかは、設置後の電力、衛星回線、保守の記録で決まる。U Mobile と ZTE の実証は、建設速度を運用品質へつなぐ次の試験を必要としている。

グローバルのクラウドサービストレンド
Rocket Labは株式を発行し、つなぎ融資枠を解消した。Iridiumの買収はまだ終わっていない
資金調達の手当てと、衛星通信事業の所有権移転は別の出来事だ。9月の開示は、発行済み株式、残る既存借入、消えた融資コミットメント、そして未了の承認手続きを別々に読む必要がある。
インターネット史
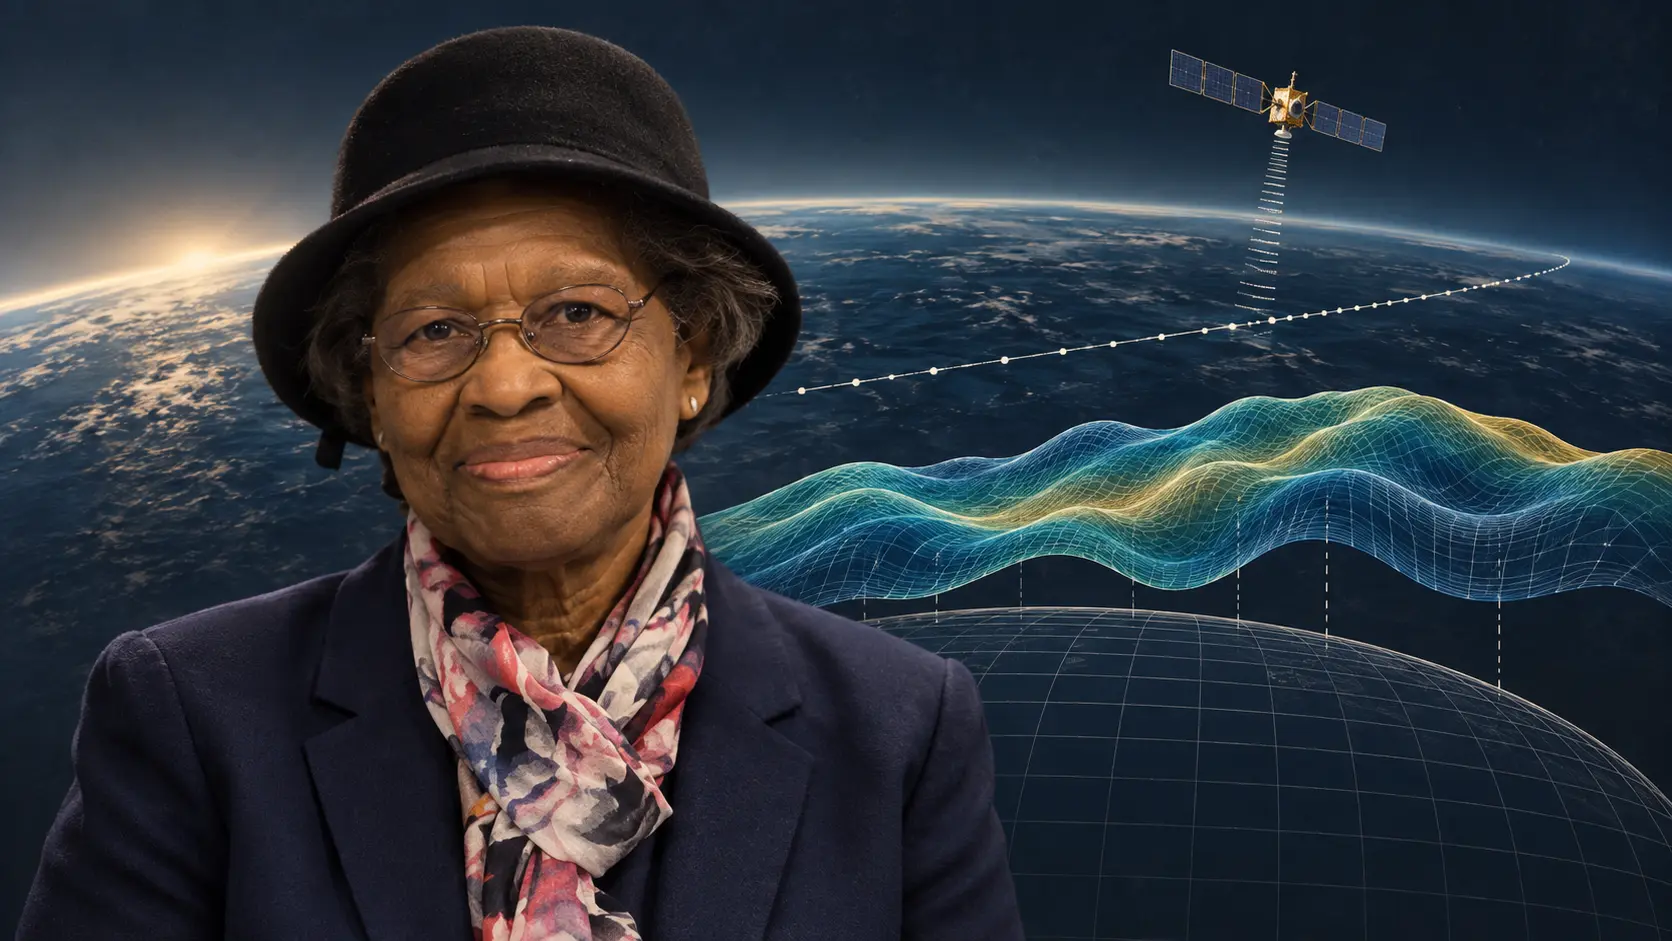
「GPSを発明した」の一文では足りない——Gladys B. West、1982年論文が証明した地球の形と、その証拠の限界
Gladys B. West の1982年論文 “Mean Earth ellipsoid determined from SEASAT 1 altimetric observations” の価値は、現代 GPS の全要素を一人で発明したことを示す点にはない。むしろ重要なのは、衛星レーダー高度計から作られたジオイド情報と重力ポテンシャル係数を、明示された仮定と最小化手順の下で結び、平均地球楕円体の大きさと原点位置を推定したことである。その証拠は強い。しかし、強い証拠ほど、どこまで届き、どこから先には届かないかを区別する必要がある。

欧州・中東の国内通信事業者トレンド
Telesatのゲートウェイは稼働準備を終えたが、Lightspeedサービスはまだ始まっていない
Orange と Telesat は、Bercenay-en-Othe でのホスティング契約を、設置・試運転済みの欧州地上設備へ進めた。これは実物を伴う前進である。ただし、収益を生むネットワーク容量になるまでには、量産衛星、パリの接続拠点、エンドツーエンドの受入試験、顧客開通、サービス水準の実績がそれぞれ必要になる。

グローバルの国内通信事業者トレンド
WRC-27、D2D 向け新たな周波数利用規則を検討
WRC-27 は、規制当局が干渉、免許、国境を越えた調整に取り組むなか、一般的なモバイル端末と衛星を直接つなぐ D2D 向けの新たな周波数利用規則を検討する。

欧州・中東の国内通信事業者
SES と Elveo、欧州で D2D 衛星の製造を計画
SES と Elveo は、欧州での衛星製造とモバイルローミングを協業に加えるが、生産拠点、生産目標、日程は明らかにしていない。

グローバルの国内通信事業者トレンド
ViaSat と Space42、Equatys に最大10億ドルの出資を確約
ViaSat と Space42 は、両社による最大10億ドルの出資計画を背景に、共同の端末直接通信衛星事業を会社設立と衛星群の調達に向けて前進させた。