
トピック
AI インフラ経済
「トピックの観点から見たAI インフラ経済トピックは、特定のテーマ、シグナル、または監視すべき話題を共有する記事を結びつけます。このページは、関連報道、公開情報源、市場関係者、インフラへの影響をたどる豊かな道筋を提供し、企業動向、政策決定、地域的影響、運用リスクにわたってそのトピックがなぜ重要なのかを理解するための十分な文脈を与えます。単なる記事リストにとどまらず、読者は繰り返し現れるシグナル、影響を受ける組織、公開証拠、市場背景、サービス継続性、調達、競争、コンプライアンス、戦略計画といった背景を比較できます。このページでは、トピックの対象範囲、関係するインフラ事業者や政策、報道内容を裏付ける証拠、そして通信事業者、顧客、投資家、政策関係者にとってそのテーマがなぜ重要なのかを説明します。」
北米のデータセンタートレンド
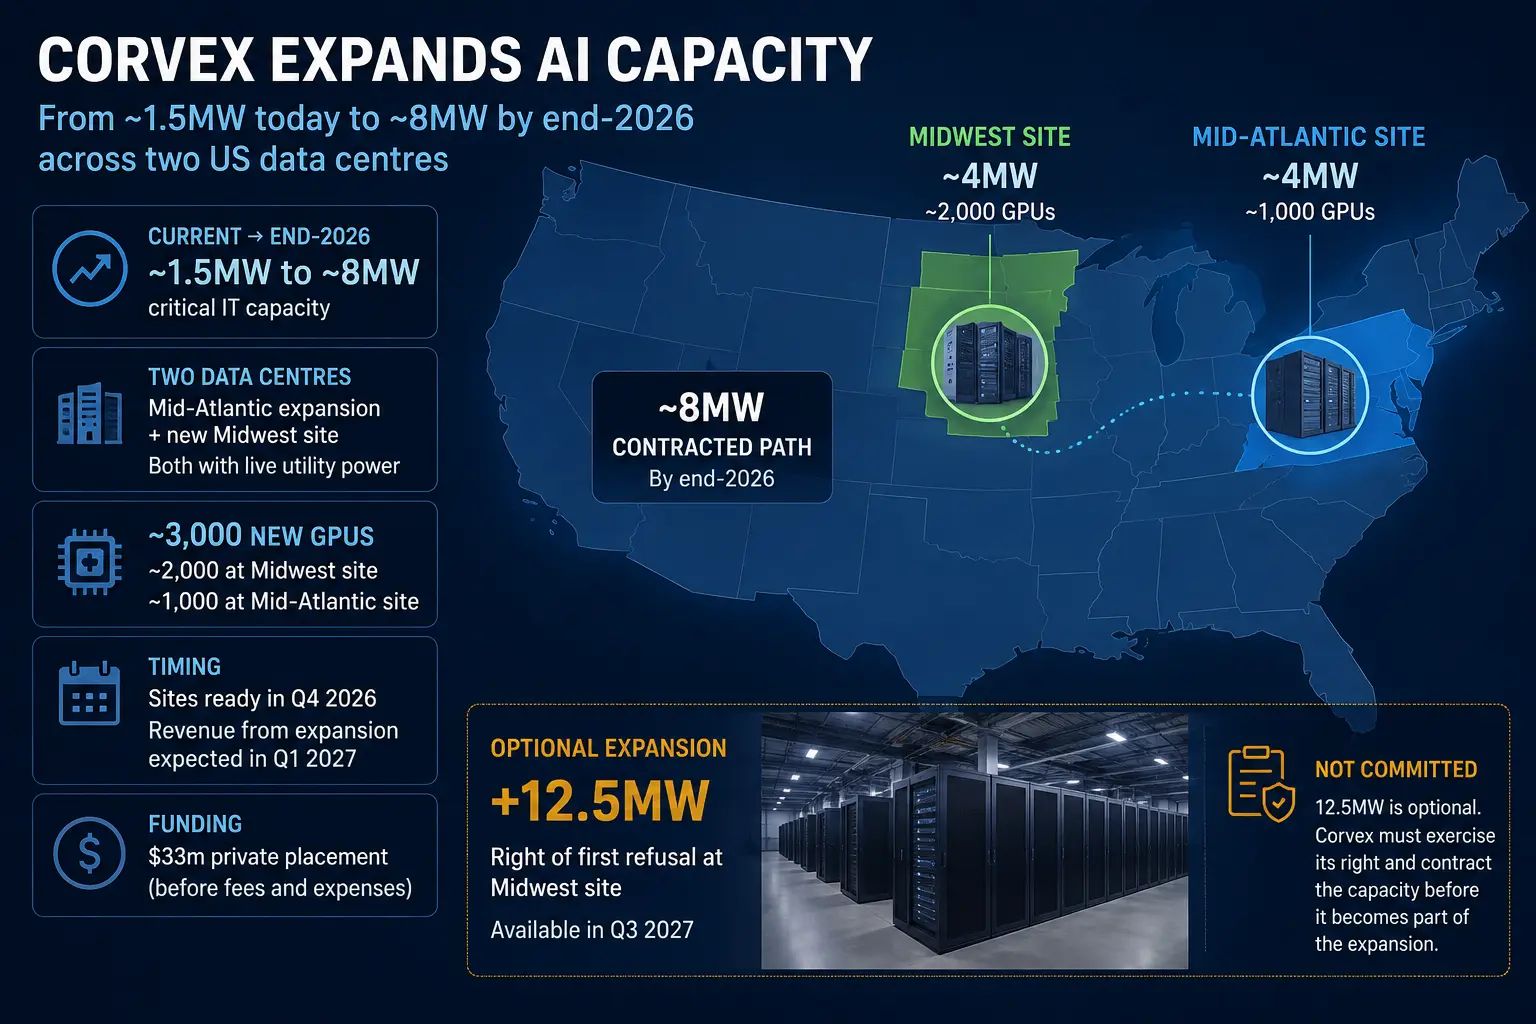
Corvex、米国2拠点のデータセンターで8MW を目指す
Corvex は電力供給済みの既存データセンター2拠点を拡張する契約を締結した。2026年末までに約8MW を見込み、追加12.5MW は選択肢にとどまる。

欧州・中東のデータセンタートレンド
Bull、LUMI-AI の3億8,780万ユーロ契約を獲得
Bull は、EuroHPC との3億8,780万ユーロの調達契約に基づき、2027年後半に CSC のカヤーニ新データセンターへ LUMI-AI を導入する。

アジア太平洋のデータセンタートレンド
NVIDIA、MediaTek に35億ドル投資
協業拡大により、顧客は MediaTek を通じてカスタムアクセラレーターを設計し、インターコネクト、メモリ、ラックスケール統合には NVIDIA の技術を利用できる。

欧州・中東のデータセンタートレンド
AWS、サウジアラビア・リージョンを12月に開設予定
AWS はサウジアラビア初のリージョンを2026年12月に開設する予定で、AWS と HUMAIN は別計画の AI ゾーンで2028年までに最大50 MW を目指す。

グローバルのデータセンタートレンド
NVIDIA、Vera CPU の大規模出荷を開始
NVIDIA によると、Vera CPU システムの大規模出荷が始まり、新しい AI プロセッサは発表・計画段階から顧客による統合作業の段階に進んだ。

欧州・中東のデータセンタートレンド
Together AI と HUMAIN、サウジアラビアで250MW データセンターを計画
HUMAIN のサウジアラビアにおける AI インフラと Together AI のクラウドプラットフォームおよび顧客基盤を結ぶ提携で、新たな250MW 施設が計画されている。
北米のデータセンタートレンド
FervoとGoogleの396MW契約は4分割、600MWオプションには返金義務の尾がある
「約1GW」という見出しの内側には、同じ確度ではない二つの容量がある。署名済みなのは396MW で、99MW ずつ4回に分けて届ける。残る約600MW は、Fervo Energy が提案し、Google が受け入れ、両社が別の最終契約に合意して初めて販売済みとなる。ただし提案そのものには重みがある。Fervo が約束した提案をしなければ、みなし供給について受け取った支払いの一部を返す可能性があるからだ。
北米のデータセンタートレンド
FervoとGoogleの396MW契約、その先の約600MWはまだ提示段階
Cape Station からの396MW は15年間の電力購入契約に入った。一方、約600MW の追加分について Fervo が負うのは提示義務であり、Google による受諾でも購入でもない。許認可、確実な送電、資金調達、4回の運転開始を分けて追わなければ、約1GW という見出しだけが先行する。

北米のデータセンタートレンド
Applied Optoelectronicsの新工場2棟は1億250万ドルの先行取得に左右される
Applied Optoelectronics は、まだ建っていないヒューストンの産業施設2棟を借りる。延べ約109万平方フィート、基本賃料は10年分で約9,658万ドルに達する。ただし新契約を存続させるには、先に第1期の3棟を取得する判断が要る。取得しなければ、第2期の貸主は契約を打ち切れる。完成が近づくと、今度は新しい2棟を一括購入する別の選択肢が現れる。これは床面積の話ではなく、期限の異なる権利の設計だ。
北米のデータセンタートレンド
AIBの「570MW」は契約電力65MW、AI向け賃貸契約は未締結
AIB Data Centers が掲げる AI・HPC 向け潜在容量570MW は、一つの稼働資産群ではない。約505MW は候補地の評価段階にあり、CLT-01 の65MW は電力会社との契約であって顧客契約ではない。専用 AI 容量も収入もまだ始まっていない。重要なのは合計値ではなく、各 MW がどの境界を越えたかである。

グローバルのデータセンタートレンド
SupermicroのRPO26億1,200万ドルは繰延収益と一致するが、短期案件は含まない
Super Micro Computer の2026年度末には、契約負債26億1,203万2,000ドルと残存履行義務(RPO)約26億1,200万ドルが並ぶ。同じ現象は直前の二つの報告日にも現れた。しかし、数字がそろっているからといって受注全体が見えるわけではない。開示対象からは当初予定期間が1年以下の契約が外れ、9億4,340万ドル増えた製品前受金がどちらの契約群に属するかも示されていない。
グローバルのクラウドサービストレンド
ServiceNowの粗利益率は650bp低下、コストは4.05億ドル増
ServiceNow のサブスクリプション事業は売上を伸ばした一方、提供コストはそれ以上の速さで膨らんだ。2026年第2四半期のサブスクリプション売上高は前年同期比24.5%増の38億7700万ドルだったが、GAAP ベースの同粗利益率は80.0%から73.5%へ低下した。会社が金額を示した4つのコスト要因は計3億9400万ドルで、総増加額4億500万ドルに1100万ドル届かない。この差を残して読むことが、AI だけに原因を求めないための出発点となる。
グローバルのデータセンタートレンド
ArmはRPOを指標表から外したが、53%はなお2年超にある
指標を掲載しなくなることと、契約上の義務がなくなることは別である。Arm は2027年度第1四半期の株主向け資料から、残存履行義務(RPO)を主要指標として示すのをやめた。量産シリコンへ事業を広げたため、成長を測る物差しとしての重要性が低下したという。一方、同時に提出した財務諸表には21億2260万ドルが残り、その約53%は2年超に分類されている。ただし、その区分には「長い案件」だけでなく、「顧客がまだ次の行動を選んでいないため日付を決められない案件」も入り得る。

グローバルのデータセンタートレンド
AmazonはX-energyの2031〜2039年製造枠を先に押さえた
注文書より先に、順番を確保する。Amazon と X-energy の契約で経済価値を持つのは、この設計である。Amazon は2031〜2039年の Xe-100 製造枠について最優先の配分権を持ち、一部の予定引き渡しに対する先買いの機会、最有利の価格・条件、燃料配分の保護まで得た。一方、公開資料は同社がすべての枠を買う義務を負うとはしていない。将来の希少能力を誰が選べるのかと、誰がそれを実際に用意するのかは、別の問題だ。

グローバルのデータセンタートレンド
Marvellの供給契約は1四半期で57.621億ドル増えた。顧客注文はなお取消可能
Marvell の最新開示で重要なのは、AI 需要という言葉ではなく、誰の約束が先に固くなったかである。ファウンドリーと組立・検査パートナーへの無条件購入コミットメントは、2026年5月2日の27.568億ドルから8月1日の85.189億ドルへ膨らんだ。一方、顧客販売の相当部分は長期契約ではなく、短期間で取消しや延期が可能な発注書に依存する。供給確保は複数年の契約になったが、公開された需要側の拘束力は同じ規模には達していない。
グローバルのデータセンタートレンド
NVIDIAの360億ドルAIクラウド契約、より高い外部需要が優先される
NVIDIA は、自社のデータセンター製品を購入する一部の AI クラウド事業者に対し、総額360億ドルのクラウドサービス利用を約束した。ただし、より有利な料金を提示する第三者が現れれば、事業者は NVIDIA 向けサービスを止め、その顧客に容量を振り向けられる。これは固定的な支出表ではなく、外部需要や NVIDIA 自身の研究利用によって減っていく容量の下支えである。
グローバルのクラウドサービストレンド
Semtechの6,200万ドルのモジュール売却が示す560bpの粗利益率差
Semtech はセルラー・モジュール事業を Compal Electronics へ6,200万ドルで売却する。この金額は売却目的に分類した事業の帳簿上の純資産とほぼ並ぶ。しかし、市場にとって重要なのは価格の近さより、会社が示した二つの採算範囲だ。第3四半期見通しの調整後粗利益率は同事業を含めて58.3%、除けば63.9%。560ベーシスポイントの差は、望む事業構成を映す一方、売却後の実績をまだ保証しない。

グローバルのデータセンタートレンド
NVIDIAの顧客前受金は28億ドル、RPOとは測定範囲が異なる
顧客から先に受け取った現金が増える一方で、大口契約の一部では支払期限が延びた。NVIDIA の四半期を読むには、前受金、履行、収益、回収を一つの需要指標にまとめないことが出発点になる。
北米のクラウドサービストレンド
DigitalOceanの上位25顧客が売上高の20%に、ただしAI ARRはアカウント全体を集計
DigitalOcean では、大口顧客への集中と AI 利用顧客の拡大が同時に進んでいる。だが「上位25顧客」は入れ替わり得る順位であり、「AI Customer ARR」は AI 製品だけの売上高ではない。二つの数字を結ぶ顧客別の明細はまだ示されていない。
グローバルのクラウドサービストレンド
Zoomの四半期純利益15.42億ドルにAnthropic評価益16.13億ドル
Zoom の今四半期で最も大きく動いたのは、会議サービスの売上でも AI エージェントの契約でもない。Anthropic の資金調達を観測可能な価格情報として、保有する優先株を再測定した結果だった。会計上の利益として有効でも、顧客からの入金や株式売却による現金とは別物である。