
トピック
AI インフラ経済
「トピックの観点から見たAI インフラ経済トピックは、特定のテーマ、シグナル、または監視すべき話題を共有する記事を結びつけます。このページは、関連報道、公開情報源、市場関係者、インフラへの影響をたどる豊かな道筋を提供し、企業動向、政策決定、地域的影響、運用リスクにわたってそのトピックがなぜ重要なのかを理解するための十分な文脈を与えます。単なる記事リストにとどまらず、読者は繰り返し現れるシグナル、影響を受ける組織、公開証拠、市場背景、サービス継続性、調達、競争、コンプライアンス、戦略計画といった背景を比較できます。このページでは、トピックの対象範囲、関係するインフラ事業者や政策、報道内容を裏付ける証拠、そして通信事業者、顧客、投資家、政策関係者にとってそのテーマがなぜ重要なのかを説明します。」

北米のデータセンタートレンド
Credoの顧客集中度には二つの地図がある
Credo の四半期数字を読む際、売上の伸びだけを追うと重要な境界を見落とす。同社は、注文書を出す又は収益契約に署名する相手と、契約製造業者を介して需要を生む最終顧客のプロファイルを別々に開示している。二つの割合は競合する答えではなく、異なる関係を記録した地図である。

グローバルのクラウドサービストレンド
LatticeのAMI向け9億2500万ドル借入は10億ドルの現金買収額ではない
Lattice による AMI 買収では、決算日の数字、融資枠、クロージング時の借入、将来の売上見通しが近接して開示された。それぞれの金額は似て見えても、同じ時計を示してはいない。

北米のクラウドサービストレンド
Samsaraの21億2470万ドルARRを支える4億8955万ドルの端末コスト資産
Samsara の契約はクラウド上で始まるように見えて、実際には端末の調達と出荷から始まる。ARR と売上高が伸びる時計に対し、現金支出と費用計上には別の針がある。2027年度第2四半期末、その時間差を示す接続端末コスト資産は4億8954万8,000ドルに達した。

北米の機関トレンド
WAR ETFは期末4,133万ドル、年間の手数料欄は9万7,000ドルだった
U.S. Global Investors は、テクノロジーと航空宇宙・防衛を対象とする WAR の資産が「約7倍」になったと強調した。この表現は二つの期末を正しく比較している。しかし、1年間の平均残高、資金流入、運用会社が得た利益を示すものではない。伸び率の分母を確かめると、成長の意味はより狭く、より明瞭になる。

グローバルのクラウドサービストレンド
Ambarellaの9,140万ドルは半導体需要の地図ではない
Ambarella の最新四半期報告には、同じ需要の大きさを示すように見える三つの数字がある。未充足または一部未充足の製品注文・NRE サービス義務に配分された9,140万ドル、二つの販売チャネルで約71.2%となる四半期売上、そして4,900万ドルの製造購入コミットメントである。しかし、前者は限定された会計上の履行義務、次はチャネルの販売・信用関係、最後は予測にもとづく供給者との取り決めだ。近い数字を一つの「AI 半導体需要」に変換してはならない。

IETF
CATSはメトリクス台帳を版管理した。それでもスコアは参照版を名乗らない
CATS の新しいメトリクス草案は、運用を軽くするための明確な判断を下した。ベンダー間で正規化と集約の方法を初期化時に合意し、正式な設定マニフェストとして版管理する。稼働後に関数を交渉し直す必要はない。その代わり、受信したスコアは同じ規則で算出されたと仮定する。しかし、実行中のスコアには、その仮定を照合するマニフェストの識別子がない。

北米のデータセンタートレンド
WhiteFiberの7,260万ドル前受金は、GPU受注が売上になる前の負債である
WhiteFiber は将来のクラウド・データセンターサービスに対して相当額の顧客資金を受け取った。10-Q には新しい GPU サービス受注も記されている。いずれも前向きな事実だが、時計は同じではない。前受金はサービスを履行するまで負債であり、開始予定の受注はまだ請求済み・認識済みの売上ではない。
北米のデータセンタートレンド
Z Squaredの2500万ドルのParadox対価台帳は、150MWの引き渡しではない
Z Squared と Paradox Data の契約を「2500万ドルで150MW」と読むと、契約がわざわざ分けた順序が消える。まず条件付きのクロージングがあり、その時点で500万ドルの優先株が予定される。その後の最大2000万ドルは、顧客のサービス申請と追加容量の実際の通電を段階ごとに確認して初めて問題になる。これは将来の実行に対して優先株の対価を配置した契約であって、150MW が稼働していることの報告ではない。

アジア太平洋のクラウドサービストレンド
SK hynix、報道されたSolidigmの5兆ウォンpre-IPOは未決定
最初の期限に提出されたのは資金調達の契約ではなく、もう一度の「未決定」だった。一方で NAND 事業の法的・運営的な切り分けはすでに進んでいる。この二つの進捗を混同してはならない。

北米のデータセンタートレンド
Cipherはガス接続に着手したが、2.5GWの発電条件はまだ見えない
データセンターの電力計画は、発電所ではなく地中の配管から先に固定されることがある。Cipher Digital が始めたのはまさにその工程だ。問うべきは容量の大きさより、途中の設備が誰の契約で収益につながるかである。

北米のデータセンタートレンド
Hyperscale Dataの特別配当、47万3,790株の計算が合わない
配当原資の株数、対象となる分母、1株当たり比率、A 種株主への配分。公表された四つの数字を同じ式に入れても、発表された答えにはならない。

アジア太平洋のデータセンタートレンド
BUUUの2GWパイプラインは一つの受注残ではない
Brightray 買収には、株式対価、段階の異なる開発案件、条件付きの資金調達が並ぶ。契約日をすべての実現日とみなさないことが、案件を読む第一歩になる。

アジア太平洋のデータセンタートレンド
Baya Systems、APAC の ASIC 設計で AdoreSys を起用
AdoreSys は、Baya のインターコネクト IP と ASIC 設計・実装サービスを組み合わせ、中国およびアジア太平洋の半導体顧客に提供する。

アジア太平洋の国内通信事業者トレンド
Firmus、APX East の25年容量契約を締結
Firmus は、2028年のサービス開始を予定する SUBCO のオーストラリア―米国間ケーブルで、25年間にわたり最大150 Tbps の容量を確保するため約3億米ドルを投じる。

グローバルのデータセンタートレンド
Flexの44億ドル・ブリッジは、SpinCoの最終バランスシートではない
EPC Power の買収、つなぎ融資、CPI 分離は、それぞれ別の時計で進む。同額の数字が二つ並んでも、恒久資本の負担者までは決まらない。

北米のデータセンタートレンド
ChronoScale、Microsoft 向け50MW AI 基盤を2027年第1四半期に導入へ
ChronoScale は北米で Microsoft 向けに50MW 規模の NVIDIA GB300 基盤を導入し、2027年第1四半期の完了を目指す。
欧州・中東のデータセンタートレンド
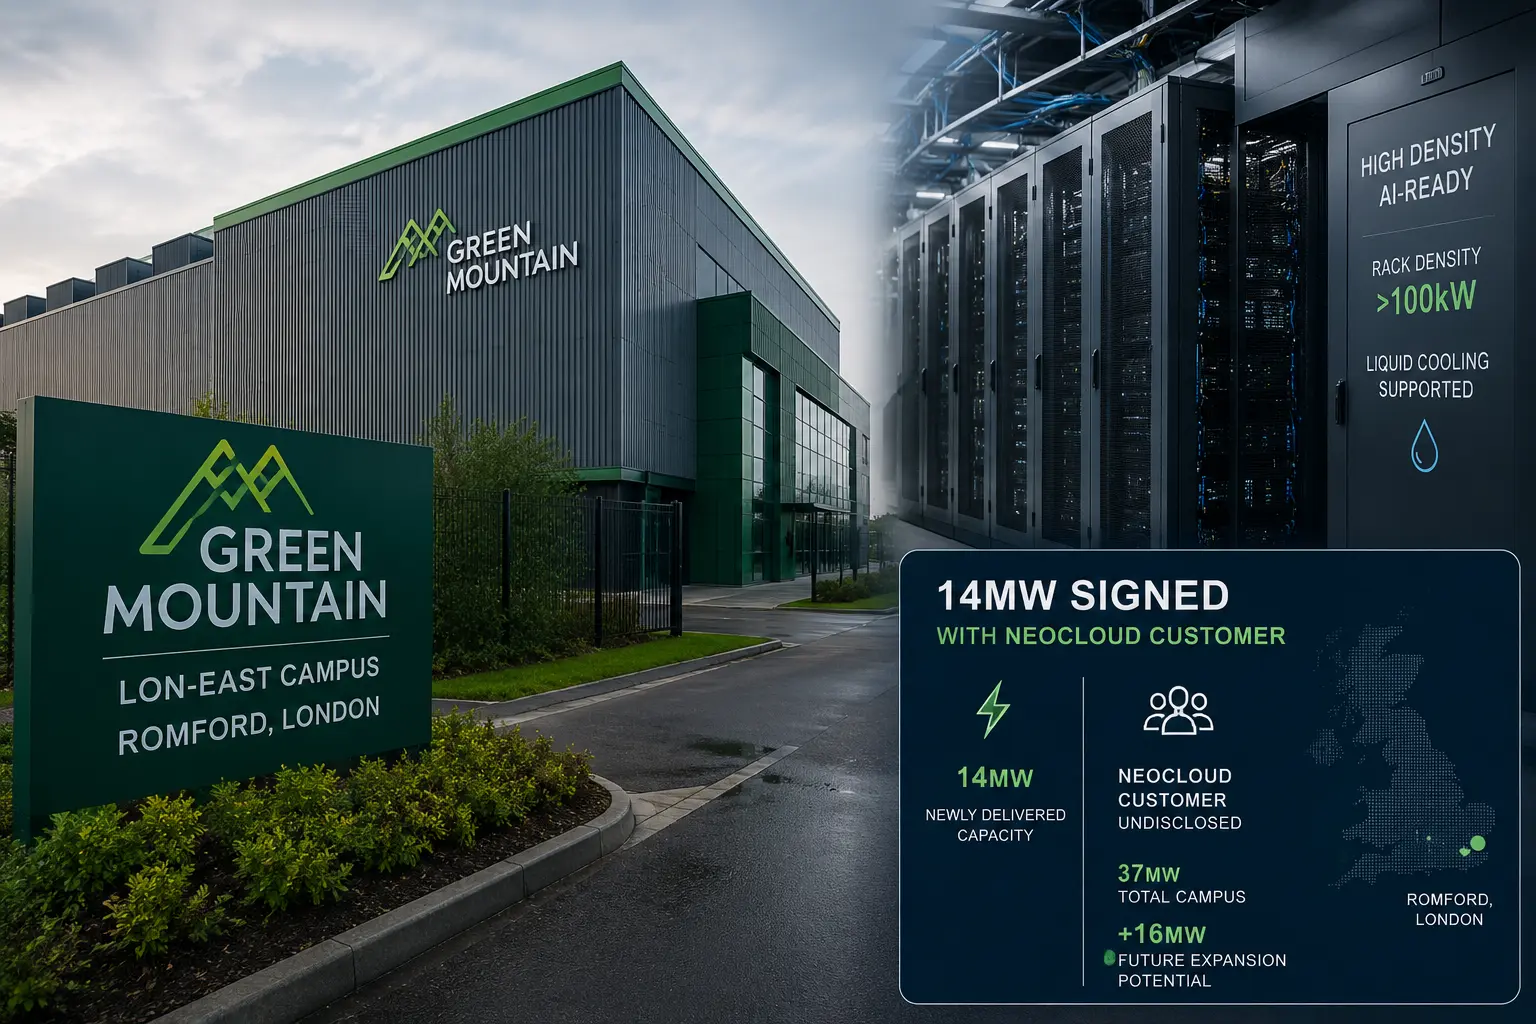
Green Mountain、ロンドンで14MW のネオクラウド顧客と契約
Green Mountain は、ロムフォードの LON-East キャンパスで新たに完成した14MW 増設区画を利用する、社名非公表のネオクラウド顧客と契約した。

アジア太平洋のデータセンタートレンド
Sterliteの格上げ、次の焦点は設備投資と回収の時間差
信用力の改善には実体がある。ただし、光ファイバー事業への投資を進めながら、その財務上の余裕を維持できるかは別の問題だ。

グローバルのデータセンタートレンド
PwC、2050年までの AI データセンター設備投資を31.6兆米ドルと予測
PwC は、サーバー、GPU、ネットワーク機器の更新が繰り返されることで、施設の建設後も AI データセンター支出が増え続けると予測しています。
グローバルのデータセンタートレンド
HPEのデータセンターネットワーク、「112%増」を左右する前年の範囲
売上高が2倍以上になったという説明と、前年を約6%下回ったという説明が、HPE の同じ決算資料に並ぶ。対象は2026年7月期のデータセンターネットワーク事業で、当期売上高はいずれも3億8,200万ドルだ。違うのは前年の事業範囲である。買収による規模の拡大を、需要の拡大や利益の増加と読み替えないためには、この分母から確認する必要がある。