
要約
- AIBの570MWは、CLT-01の契約済み電力65MWと、追加5地点で評価中の約505MWから成る。後者には確定的な賃貸、購入、開発契約がなかった。
- 2026年8月13日時点で、専用AI/HPC容量は一つも稼働しておらず、長期AI/HPC顧客契約からの売上もなかった。CLT-01全体を対象に交渉中の単一顧客とも正式契約は未締結だった。
- 従来の約40MWのビットコイン・ホスティング設備は6月5日に停止し、提出日時点でも無通電だった。第2四半期売上高は39%減り、売上原価が売上高を上回った。
- 期末現金5280万ドルは実在するが、主な源泉は株式公募の手取り5900万ドルである。会社は開発資金が公募資金と手元現金を大幅に超えると説明している。
データセンターのMWは、どの動詞と結び付くかで価値が変わる。
候補地として見つけたMW、土地を確保したMW、電力会社と契約したMW、顧客が予約したMW、竣工したMW、そして請求を始めたMWは同じではない。AIB Data Centersの570MWは、この異なる状態を一つの数字に足し合わせている。
計算は正しくても、権利の強さは均一ではない。
570MWのうち約505MWは評価段階
会社資料によれば、サウスカロライナ州CLT-01には15年間の電力サービス契約があり、AIBはこれを65MWの契約電力と表現する。残る約505MWは追加5地点の評価案件である。570MWに占める割合は88.6%に達する。
決算発表時、追加5地点のいずれにも確定的な賃貸、購入、開発契約はなかった。したがって570MWは、同じ成熟度の資産を並べた数字ではない。65MWは電力契約という重要な境界を越えたが、505MWの多くはその前にいる。
7月の投資家資料は内訳をCLT-01 65MW、DFW-A第1期15MWと拡張40MW、ミネソタ75MW、DEN-01 200MW、HSV-01 75MW、CLT-02 100MWと示した。同時に、容量と日程は説明用の開発目標であり、約束、保証、予測ではないと断っている。
候補地の特定は土地支配ではない。土地支配は送電可能性ではない。電力予約は顧客需要ではない。顧客契約も、資金調達、建設、試運転を経なければ請求可能なIT負荷にならない。
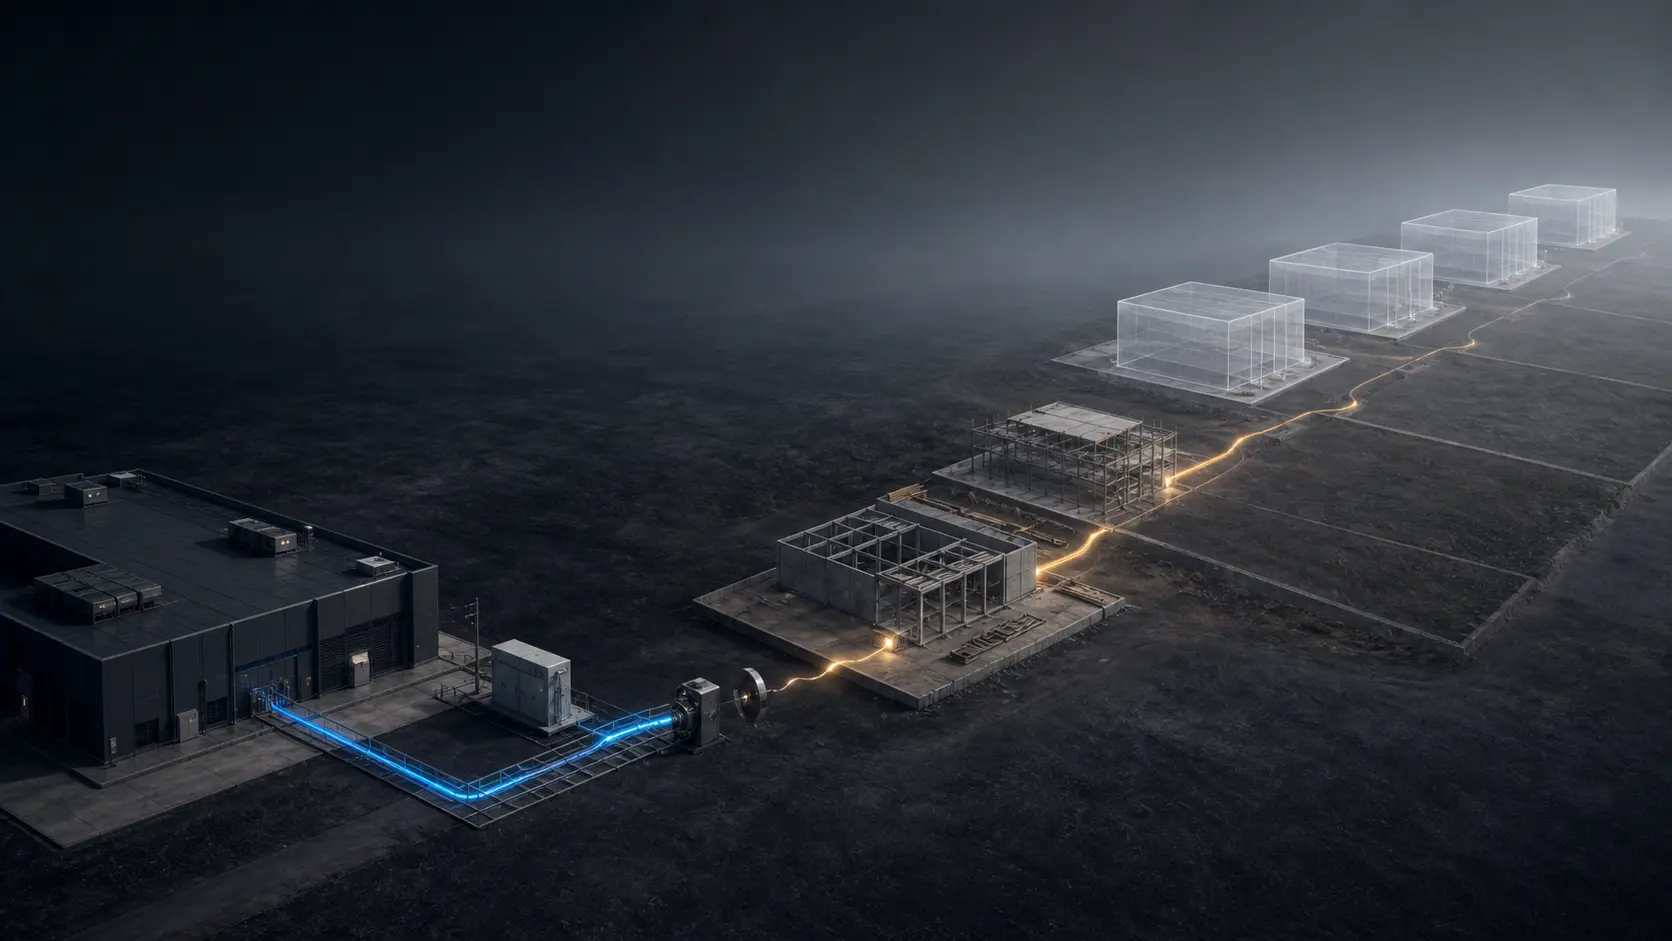
570MWは資産残高ではなく、転換工程の総覧である。
65MWが証明するのは電力側の一歩
CLT-01には他案件より強い根拠がある。AIBは未開発地から始めるのではなく、約40MWのビットコイン計算向けホスティングに使われていた既存サイトを転換する。10-Qは契約需要を65,000kVAと記載し、会社は約65MWと呼んでいる。
既存の系統接続と15年契約には価値がある。AIデータセンターでは電力接続の待ち時間が大きな制約であり、既存サイトはグリーンフィールド案件より先行できる。
しかし、電力会社との契約は顧客との賃貸契約ではない。高密度ホールや冷却設備の完成、顧客の信用審査、サービス開始のいずれも証明しない。電力MWと課金対象のクリティカルIT負荷も、そのまま同じではない。
10-Qは境界を明記する。8月13日時点で、AIBは専用AI/HPC容量を稼働させておらず、長期AI/HPC契約から売上を得ていなかった。会社はCLT-01の約65MW全体について単一の候補顧客と交渉していたが、正式な賃貸契約は未締結だった。契約文書、技術・商務調査、信用審査、資金調達などが条件として残った。
以前のS-1では、電力負荷約26MW、うちIT負荷20MWを対象とする契約案と、追加約5MWの拘束力のない意向書が示されていた。後の交渉は対象を拡大したが、交渉規模の拡大は契約確度の上昇ではない。
次の重要な証拠は新しい「容量」発表ではなく、顧客の正式契約である。予約電力、課金IT負荷への換算、期間、価格、保証、預託金、建設責任、サービス開始日が必要になる。
旧事業は新事業より先に止まった
AIBは6月5日、ビットコイン価格と顧客のハッシュプライスの低下により既存契約が不採算になったとして、旧ホスティング設備を停止した。6月末にも8月13日にも再通電していなかった。CLT-01の開発は停止とは別に進められた。
この順序は重要である。旧収入源が縮小した後、新しいAI顧客の契約収入が始まるまで、貸借対照表が空白期間を支える。
第2四半期売上高は前年同期の470万ドルから290万ドルへ39%減少した。売上原価は340万ドルで、粗損失は517,095ドル、粗利率は12%からマイナス18%になった。上半期は売上高780万ドルに対し粗利益が52,664ドルにとどまり、営業活動は470万ドルの現金を使った。
これは旧ビットコイン・ホスティングの成績であり、将来のAIキャンパスの採算を示すものではない。それでもAI顧客から入金が始まるまで、会社が負担する現実の橋渡しコストである。
期末時点でAIBはサイトの廃棄、売却、撤退を正式決定しておらず、減損、資産除去債務、再編負債も計上していない。会社は今後、転換に伴い減損や加速償却などが発生し得るとした。遅延は売上開始を遅らせるだけでなく、旧資産の会計価値にも影響する。
5280万ドルは建設の領収書ではなく資金調達の領収書
現金は2025年末の15,265ドルから6月末の5278万ドルへ増えた。主因は6月の株式公募である。AIBは普通株38,333,333株を発行し、総額約6325万ドル、手取り5900万ドルを得た。上半期の財務活動による現金流入は5840万ドルだった。
流動性は確かに改善した。ただし、それを生んだのは稼働サイトではなく新たな株主資本である。
会社は期末に通常の借入金がないと説明した。一方、CLT-01を含むAI/HPC戦略には、公募手取りと現在の現金を大幅に上回る資金が必要だとも記載した。候補となる資金源は顧客預託金・前払い、プロジェクトまたは資産担保融資、追加株式・株式連動証券、手元現金である。
顧客資金は需要を裏付けるが納入責任を伴う。債務は希薄化を抑えるが、返済とコベナンツを持ち込む。追加株式はリスクを分散し、一株当たり持分を薄める。現金は自由度が高いが、設備や工事に投じれば戻らない。
したがって、5278万ドルを570MWで割る計算に意味はない。5900万ドルの公募資金からCLT-01の確定支出を橋渡しし、残工事費と顧客・債務資金を示す必要がある。追加505MWは、確定的権利を得るまで資金化済みの範囲から外すべきだ。
ミネソタ案件は関連当事者の条件も問う
追加案件の一つ、75MWのミネソタ候補地では、AIBが拘束力のない取り決めに基づき120万ドルの返還可能な預託金を支払った。土地所有者はTiger Cloud LLCの関連会社であり、Tiger Cloudは8月13日時点で約19.9%を実質保有する主要株主とされた。
正式な購入、賃貸、開発契約はなかった。預託金は土地ではなく前払費用として記録された。AIBはほかにも関連当事者への無利息貸付金108.3万ドル、関連当事者からの純債権約169.8万ドルを計上していた。
これだけで不正や損失は示せない。確認すべきなのは、預託金が返還されるか権利に転換されるか、最終条件を誰が承認するか、市場条件と比較可能か、開発中止時の負担を誰が持つかである。
六つの状態を数える
進捗を測る台帳は次の六段階でよい。
- 候補地を特定した;
- 土地または賃貸権を確定した;
- 技術的に交付可能な電力を契約した;
- 信用力ある顧客と保証付きで契約した;
- 資金調達、建設、試運転を完了した;
- IT負荷を課金し、現金を回収した。
CLT-01は既存サイトと電力契約があるため先行する。しかし顧客契約、AI容量の稼働、AI売上には到達していない。残り505MWはさらに前段階にある。
これは失敗の宣告ではない。既存の電力接続、新しい現金、全キャンパスを借りる可能性のある単一顧客は、通常の新設案件より速い経路を作り得る。会社自身も多くの留保条件を開示した。
必要なのは、MWを証拠より先に昇格させないことだ。特定は支配ではなく、電力契約は顧客契約ではなく、顧客契約は稼働ではなく、稼働は入金ではない。
情報源
会員向け解説
プロフィールの詳細
適切な会員レベルでログインすると、解説全文と出典メモをご覧いただけます。
Strategic Circle 限定
Strategic Circle
すべての読者に公開されています。参加してログインすると プロフィール解説 を閲覧できます。
Strategic Circle に参加Leadership Alliance 会員限定
Leadership Alliance
対象となる IP 資産の所有者・管理者向けです。ログインすると Leadership Alliance の解説を閲覧できます。
Leadership Alliance に参加