
Кратко
- Заявленные AIB 570 МВт состоят из 65 МВт законтрактованной мощности энергоснабжения CLT-01 и примерно 505 МВт на пяти дополнительных площадках в стадии оценки. Ни одна из пяти не имела окончательного договора аренды, покупки или развития.
- На 13 августа 2026 года AIB не ввела в эксплуатацию специализированную мощность для ИИ/HPC, не получала выручку по долгосрочному договору с таким клиентом и не подписала аренду со стороной, обсуждавшей весь объём CLT-01.
- Прежний объект биткоин-хостинга примерно на 40 МВт был обесточен 5 июня и оставался выключенным на дату отчёта. Квартальная выручка упала на 39%, а её себестоимость превысила саму выручку.
- Денежные средства в US$52,8 млн были реальны, но сформированы главным образом размещением акций с чистой выручкой US$59,0 млн. Компания признаёт, что развитие потребует значительно больше капитала.
У мегаватта дата-центра нет единой экономической ценности без глагола. Площадку можно только обнаружить, землю — юридически закрепить, электричество — зарезервировать, клиента — подписать, объект — запустить, а ИТ-нагрузку — выставить к оплате.
AIB Data Centers складывает несколько таких состояний и получает 570 МВт. Арифметика верна, но степень контроля различна.
88,6% суммы остаются в стадии оценки
Собственная разбивка AIB относит 65 МВт к пятнадцатилетнему договору электроснабжения CLT-01 в Южной Каролине. Ещё около 505 МВт распределены между пятью оцениваемыми площадками. Это 88,6% общего показателя.
На момент публикации результатов ни одна из пяти площадок не имела окончательного договора аренды, покупки или развития. CLT-01 перешёл важную границу — обязательство энергокомпании. Но из него ещё не следуют клиентский контракт, полное финансирование, строительство, ввод в эксплуатацию и выручка.
Июльская презентация разложила карту на CLT-01 65 МВт, первую фазу DFW-A 15 МВт и расширение 40 МВт, Миннесоту 75 МВт, DEN-01 200 МВт, HSV-01 75 МВт и CLT-02 100 МВт. Там же мощности и сроки названы иллюстративными целями, а не обязательствами, гарантиями или прогнозом.
Выявленная площадка — ещё не контролируемая земля. Контроль земли не равен технически доступной мощности. Энергоконтракт не заменяет клиента. Подписанный клиент не создаёт поступлений, пока проект не профинансирован, не построен, не введён и не начал выставлять счета.
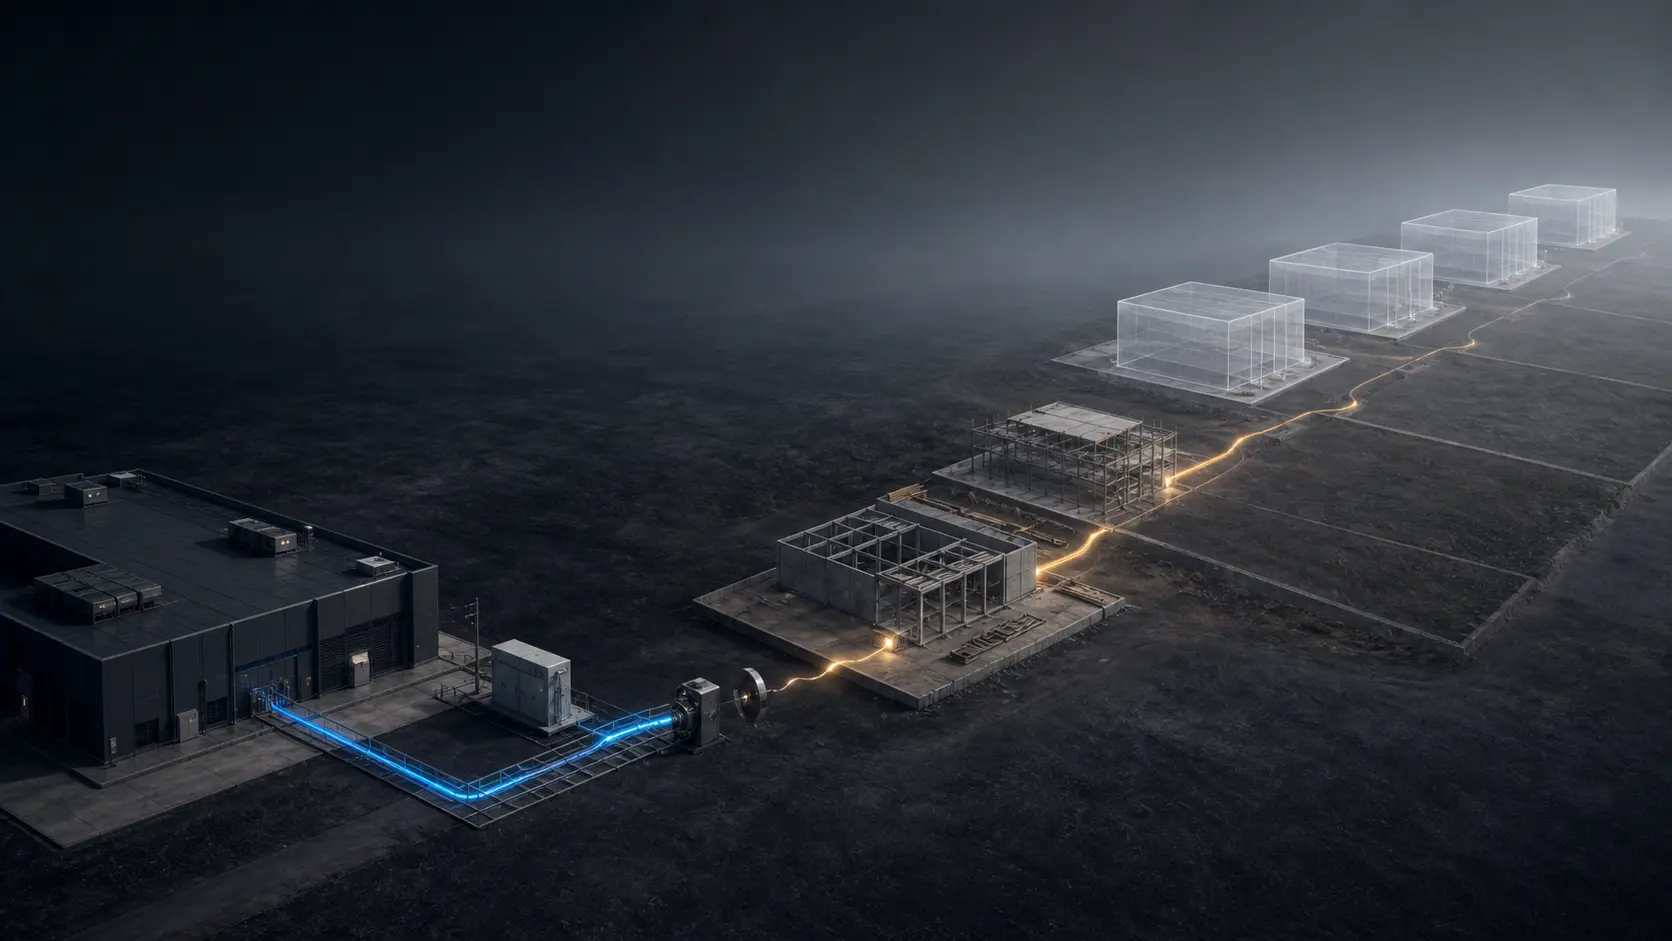
Поэтому 570 МВт — не единый актив, а перечень незавершённых переходов.
65 МВт связывают энергокомпанию, а не арендатора
CLT-01 — наиболее материальная часть плана. AIB переоборудует существующий объект, ранее обслуживавший около 40 МВт биткоин-вычислений. В 10-Q указана договорная нагрузка 65 000 кВА; в материалах компании она обозначена примерно как 65 МВт.
Доступ к сети имеет самостоятельную ценность. Для ИИ-центров сроки присоединения нередко становятся главным ограничением, поэтому существующая площадка может опередить строительство с нуля.
Но мощность энергоснабжения не является оплачиваемой критической ИТ-нагрузкой. Она не доказывает готовность залов и охлаждения, кредитоспособность арендатора или начало услуги.
Форма 10-Q проводит границу прямо. На 13 августа AIB не ввела специализированную ИИ/HPC-мощность и не получила выручку по долгосрочному договору такого рода. Компания обсуждала с одним потенциальным арендатором все примерно 65 МВт, однако окончательный договор отсутствовал. Требовались документация, техническая и коммерческая проверка, кредитный анализ и финансирование.
Более ранняя форма S-1 сообщала о проектах договоров примерно на 26 МВт сетевой нагрузки, или 20 МВт ИТ-нагрузки, и необязательном письме о намерениях ещё на 5 МВт. Позднее масштаб переговоров вырос. Юридическая определённость без подписи не выросла.
Следующим значимым доказательством будет клиентский договор: зарезервированная мощность, её перевод в оплачиваемую ИТ-нагрузку, срок, цена, обеспечение, депозиты, обязанности по строительству и дата начала сервиса.
Старый бизнес остановился раньше нового
5 июня AIB отключила биткоин-хостинг, поскольку, по оценке компании, цена биткоина и клиентский hashprice сделали договоры невыгодными. Объект оставался обесточенным 30 июня и 13 августа. Развитие CLT-01 продолжалось отдельно.
Так возникает операционный разрыв: прежний доход сокращается до того, как новый клиент закреплён договором.
Выручка второго квартала снизилась с US$4,7 млн до US$2,9 млн, на 39%. Себестоимость выручки составила US$3,4 млн, валовой убыток — US$517 095, маржа — минус 18% против плюс 12% годом ранее. За полугодие US$7,8 млн выручки дали лишь US$52 664 валовой прибыли; операционная деятельность использовала US$4,7 млн денежных средств.
Это экономика прежнего биткоин-хостинга, а не прогноз маржи ИИ-кампуса. Но именно такой переход баланс финансирует до первого платежа нового клиента.
На конец квартала AIB не приняла формального плана закрытия, продажи или отказа от объекта и не признала обесценение, обязательство по выводу активов или реструктуризацию. Компания предупредила, что будущие решения могут вызвать обесценение, ускоренную амортизацию и переходные затраты. Задержка влияет не только на дату выручки, но и на стоимость старой инфраструктуры.
Денежный остаток — квитанция о финансировании
Денежные средства выросли с US$15 265 в конце 2025 года до US$52,8 млн в июне. Основным источником стало публичное размещение 38 333 333 акций. Оно принесло около US$63,25 млн валовой и US$59,0 млн чистой выручки. Финансовая деятельность дала US$58,4 млн за полугодие.
Ликвидность действительно укрепилась. Её профинансировали новые акционеры, а не работа площадки.
На конец квартала у AIB не было традиционного долга. Одновременно компания заявила, что CLT-01 и вся ИИ/HPC-стратегия потребуют капитала значительно больше наличности и выручки от размещения. Возможные источники — депозиты и предоплаты клиентов, проектный или активный долг, новые акции или связанные с ними инструменты и собственные средства.
Каждый источник меняет распределение риска. Предоплата подтверждает спрос, но создаёт обязательство поставить услугу. Долг сдерживает размытие, однако добавляет сроки платежей и ковенанты. Новые акции делят риск и уменьшают долю каждой акции. Собственные деньги сохраняют свободу лишь до момента необратимого вложения.
Поэтому деление US$52,8 млн на 570 МВт не показывает профинансированную мощность. Правильный мост начинается с US$59,0 млн чистой эмиссии, выделяет обязательства CLT-01, оставшуюся стоимость, клиентские деньги и долг. Остальные 505 МВт не входят в финансируемый периметр без окончательных прав.
Миннесота добавляет границу связанных сторон
Потенциальный кампус на 75 МВт в Миннесоте связан с необязательным соглашением и возвратным депозитом US$1,2 млн. Землёй владеет структура, связанная с Tiger Cloud LLC, значимым акционером с долей около 19,9% по данным AIB.
До 13 августа окончательного договора покупки, аренды или развития не было. Депозит отражался как предоплата, а не земля. Компания также показывала беспроцентную ссудную дебиторскую задолженность связанной стороны US$1,083 млн и около US$1,698 млн чистой дебиторской задолженности связанных сторон.
Это не доказывает злоупотребления. Это определяет проверки: кто утверждает условия, соответствуют ли они рыночным альтернативам, будет ли депозит возвращён или преобразован в право, и кто несёт риск при остановке проекта.
Шесть состояний вместо одной трубы
Прогресс можно отслеживать по шести ступеням:
- площадка выявлена;
- земля или аренда окончательно контролируются;
- электричество договорное и технически поставляемое;
- кредитоспособный клиент подписан и предоставил обеспечение;
- объект профинансирован, построен и введён;
- ИТ-нагрузка выставляется к оплате и приносит деньги.
CLT-01 продвинулся дальше благодаря существующему объекту и энергоконтракту. Окончательного клиента, ввода ИИ-мощности и ИИ-выручки ещё нет. Дополнительные 505 МВт находятся раньше.
Сильная сторона проекта тоже реальна. Пятнадцатилетний энергоконтракт существеннее опции на карту. Компания имеет свежую ликвидность и завершила квартал без традиционного долга. Один арендатор всего кампуса может упростить исполнение, если подпишет договор и подтвердит кредит. Руководство само раскрыло многие оговорки.
Дисциплина состоит в том, чтобы не повышать статус мегаватта раньше документа: выявленный не значит контролируемый; энергоконтракт не значит клиент; клиент не значит работа; работа не значит деньги до оплаты.
Источники
Обзор для участников
Подробный контекст профиля
Войдите с подходящим уровнем подписки, чтобы открыть полный обзор и примечания к источникам.
Только для Стратегического сообщества
Стратегическое сообщество
Открыто всем читателям. Вступите и войдите, чтобы открыть обзоры профилей.
Вступить в Стратегическое сообществоТолько для Альянса лидеров
Альянс лидеров
Для проверенных владельцев IP-активов и руководителей. Войдите, чтобы открыть обзоры Альянса.
Вступить в Альянс лидеров