
北美国家电信趋势
北美国家电信趋势
国家电信:本趋势分析追踪市场变化。市场范围:北美互联网基础设施市场。关注信号:国家电信市场趋势、5G 部署、光纤现代化、批发网络策略、频谱压力与数字基础设施投资。它聚焦于需求变化、容量限制、平台策略、投资时机、监管压力以及可能改变基础设施规划的运营假设。它将公司动态、公共政策、基础设施报告、采购信号、客户需求、服务连续性压力、区域限制、投资时机和受影响的组织相关联,使读者能够在趋势发展为重大市场事件之前理解其重要性。本页面帮助读者评估市场走势、经核实的证据、区域执行风险、竞争地位、治理相关风险、资金压力,以及受此变化影响最大的机构或公司。它面向运营商、投资者、分析师、采购方,以及关注公共政策并需要清晰了解以下方面的读者:市场走向、哪些信号具有持续性、哪些证据证实了趋势、哪些假设仍存在不确定性,以及哪些基础设施决策可能在下一周期影响采购、韧性、合规、客户依赖、服务连续性或资本规划。

最新报道
北美国家电信趋势最新动态
110 篇文章
北美国家电信趋势
付款谈判记录,成为 Iristel 复核案的关键
加拿大广播电视及电信委员会(CRTC)10 月 9 日拒绝重开 Iristel 与 Northwestel 的欠费争议。裁决维持的重点不是 Iristel 心里是否打算付款,而是 Northwestel 在 2024 年断服前,是否有合理依据判断对方不会履行一份可接受的还款协议。
北美国家电信趋势
萨省光纤项目获准提前报账,交付仍须另行证明
加拿大广播电视和电信委员会(CRTC)允许 Access Communications 更频繁地报销萨斯喀彻温省西部光纤项目的合格成本。这项调整缓解合作社的现金流压力,却没有提高资助上限,也没有免除建设、报告、服务和留款条件。
北美国家电信趋势
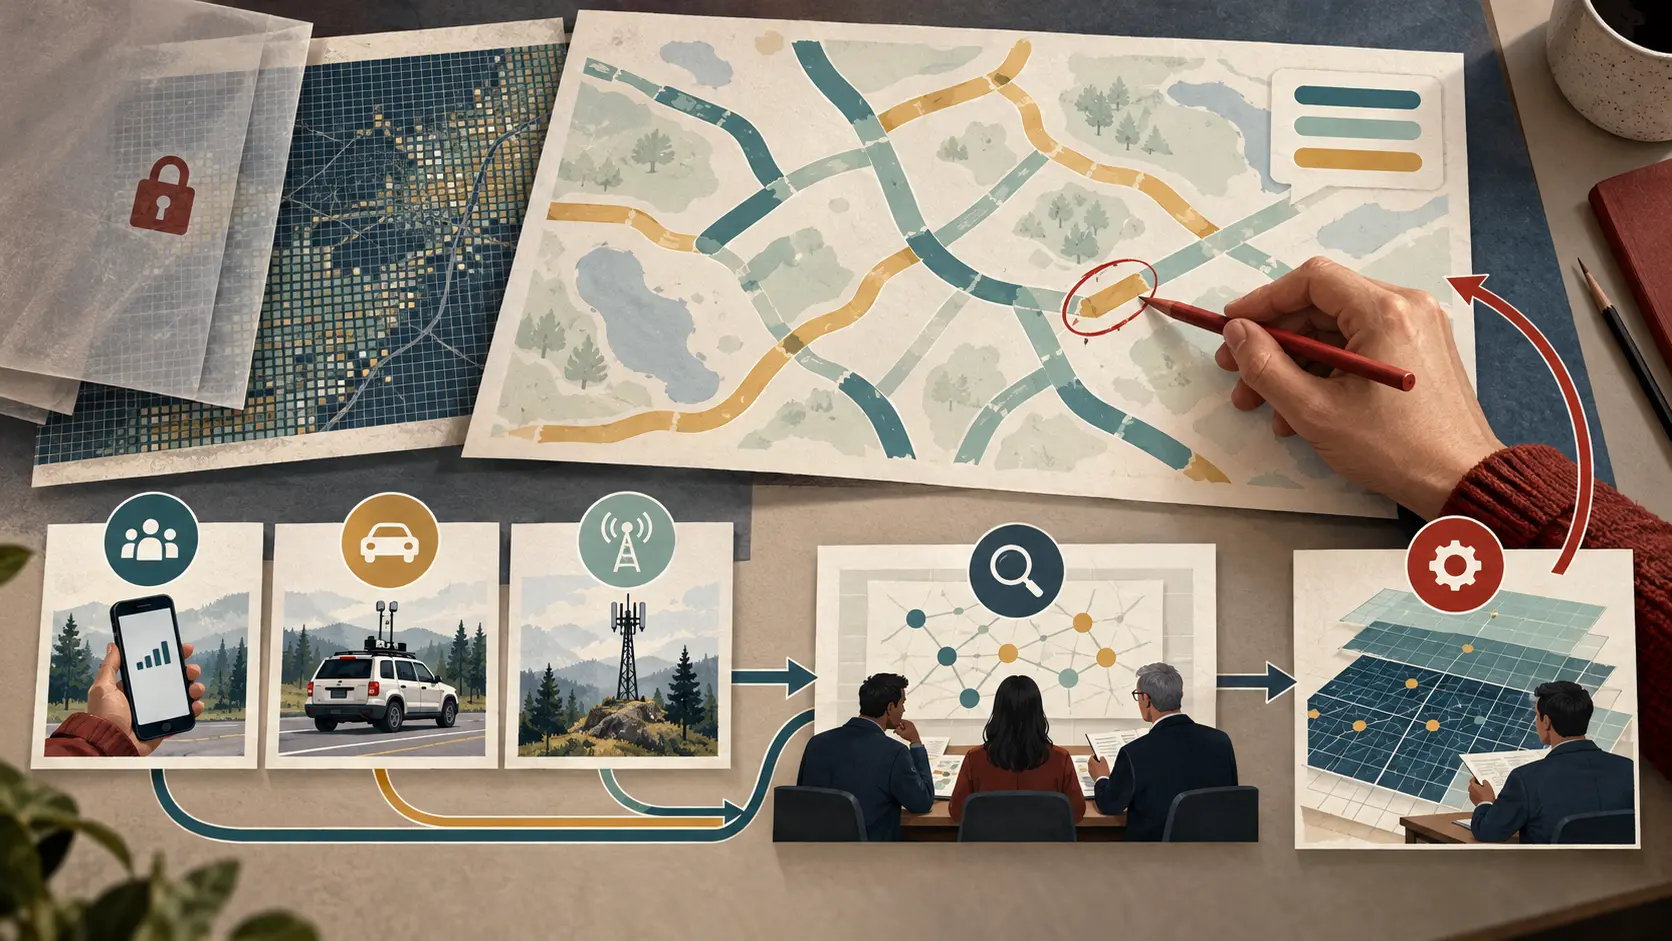
加拿大为移动覆盖地图开设异议通道,但不承诺自动更正
加拿大电信监管机构统一运营商申报室外移动覆盖的方式,并计划让公众指出地图上有争议的区域。这让数据更容易比较和质疑,却不会直接改善信号,也不表示监管机构会独立测量每个争议地点,更不保证每次异议都会改动地图。

北美国家电信趋势
FCC另批SpaceX一套1.5万颗卫星D2D系统,与1月Gen2宽带授权不同
美国联邦通信委员会 2026 年 10 月 6 日的决定,批准的是单独的卫星直连终端系统,并非继续扩大 1 月获批的 Gen2 Starlink 宽带星座。两套系统虽然均有 1.5 万颗卫星的授权上限,但涉及不同业务、频谱条件和部署义务。获得许可不等于卫星已经投入运营,也不代表用户已经能够使用服务。

北美国家电信
AT&T光纤合资案:开放接入要看锚定客户如何定规则
网络资产进入新的合资结构,用户关系未必随之转移。AT&T 计划把 Forged Fiber 37 与 Gigapower 合并,并引入 GIP 和 CPP Investments。资本分配已公布,但第三方运营商将如何采购接入服务,公告尚未给出答案。
北美国家电信趋势
Zhone收购Tellabs扩大产品版图,也带来重叠
Zhone 于 10 月 1 日完成对 Tellabs Access 的收购。合并后的产品目录更宽,但两家公司都已提供光局域网;交易能否创造商业价值,取决于客户、支持体系和产品取舍,而不只是产品线变长。
北美国家电信趋势
三家运营商达成卫星合资协议,但各自的合作仍将延续
AT&T、T-Mobile 和 Verizon 宣布签署合资协议,并称三家创始运营商都会在董事会中有代表。但它们同时表示,现有的运营商—卫星合作协议仍会保留;从治理安排到面向用户的统一服务,公开信息尚未给出完整路径。

北美国家电信
Lumen 5.75亿美元消费者光纤业务出售完成:去杠杆已成,开放接入仍待落地
美国电信运营商 Lumen 于 2026 年 2 月 2 日完成了向 AT&T 出售其在十一个州的 Mass Markets 光纤到户(FTTH)业务的交易,交易金额为 57.5 亿美元现金。对 Lumen 而言,这是一笔已经落地的去杠杆操作:约 48 亿美元的交易所得加上在手现金将用于偿清全部超级优先级债务,每年可减少约 3 亿美元利息支出,公司目标是将总债务压至 130 亿美元以下、净债务/EBITDA 降至 4 倍以下。但对 AT&T 而言,交易的后半程仍未完成:其计划在 2026 年下半年之前,为承接上述光纤资产的子公司 Forged Fiber…
北美国家电信趋势
Spire从NOAA拿到3320万美元,另一半仍需真正下单
同一则公告把已获资金的气象数据订单、尚未启动的应急增购权,以及多人共用的采购总上限摆在一起。只有把三个数字拆开,才能看清收入由谁决定、何时发生。

北美国家电信
Array Digital Infrastructure:Verizon 交割之后,铁塔租金与 C 波段成为待检验的资产
2026 年 6 月 1 日,Array Digital Infrastructure 完成向 Verizon 出售频谱的 10 亿美元交割,并宣布每股 11.00 美元的特别股息;9 月 1 日,母公司 TDS 撤回收购其少数股东股份的非约束性提案,继续持有约 82% 股权。现金侧的故事已经闭环,接下来要检验的是两个存量:4,456 座铁塔的租金结构——至少 15 年的主租约对着约 1,800 个可逐站取消的过渡站点——以及 15.847 亿美元、以 C 波段为主的频谱。

北美国家电信
威瑞森完成对 Frontier 的收购:所有权已经改变,服务承诺大多不具法律约束力
2026 年 1 月 20 日交割之后,Frontier Communications Parent, Inc. 作为威瑞森的全资子公司存续,原股东按每股 38.50 美元现金退出。这笔交易留下了两类性质完全不同的义务:联邦监管机构接受的是被称作“确定且明确”的企业承诺,而带“可执行”字样的条件、持续监督与支出义务,主要出现在州级批准程序中。
北美国家电信
Rogers 断网事件:公开证据仍无法证明修复是否持久
2022 年 7 月 8 日的 Rogers 服务中断暴露了通信韧性最难回答的问题:一次故障之后,哪些控制已经被实施、测试并证明能够在相似压力下持续有效?

北美国家电信趋势
FCC 在艾奥瓦州设立五年期农村无线测试区
Iowa State 的 ARA 试验平台获 FCC 指定为 Innovation Zone,期限为五年,可在艾姆斯及周边农田开展无线实验。

北美国家电信趋势
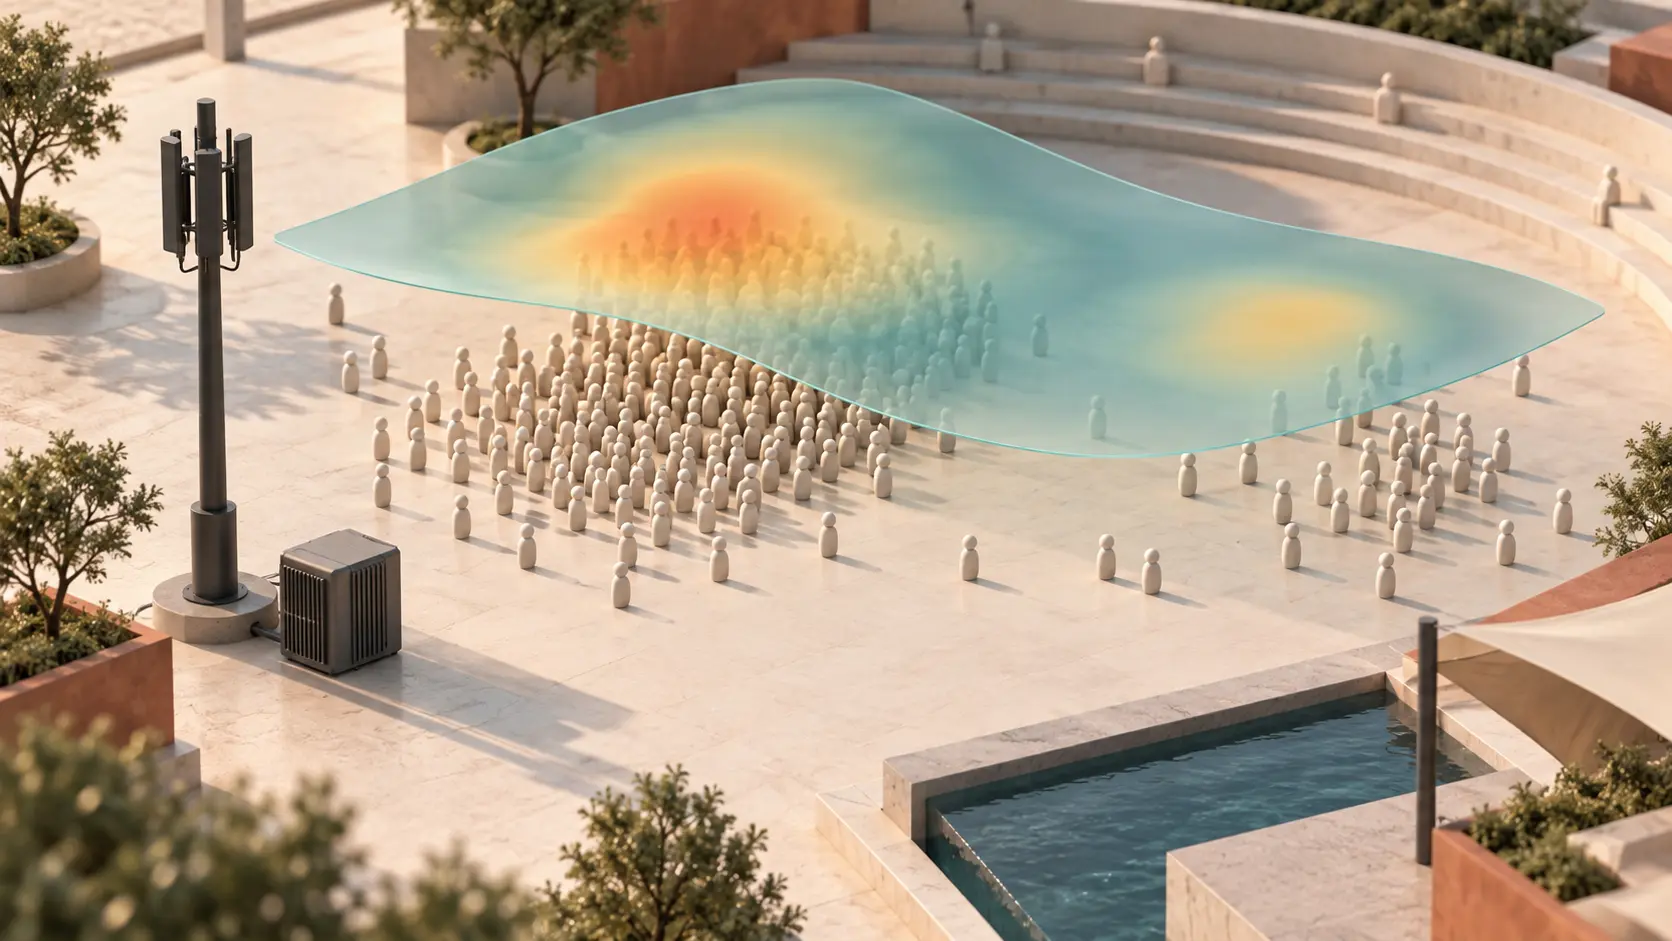
Samsung 与 Verizon 在达拉斯测试 5G 人群感知
Samsung 和 Verizon 利用虚拟化 5G 网络及 40 MHz CBRS 频谱,在无需独立雷达设备的情况下近实时绘制人群密度热力图。
北美国家电信趋势
GTS 的 4 亿美元 SPAC 交易,还缺一张交割现金表
NMP Acquisition 与 Gibson Technical Services 的拟议合并给出了两个醒目数字:4 亿美元隐含企业价值,以及签约日约 1.198 亿美元的 SPAC 信托资产。GTS 真正能够用于经营的钱却不是其中任何一个。公众股东可选择赎回,剩余信托款还要先支付交易与交割费用;协议没有最低现金条件。与此同时,卖方最多可保留 8200 万美元债权,并取得 7500 万美元、年回报率 9% 的优先股。决定新公司起跑位置的,是瀑布最底端尚未公布的营运资金储备。
北美国家电信趋势
Verizon在达拉斯试验用5G网络感知人群密度
无线信道的变化可以变成一张人群热力图。但从网络的新输出,到场地运营方愿意购买的信息服务,中间还缺少运营效果与商业条件的验证。

北美国家电信趋势
StarTV续订卫星容量,要留住的是付费家庭
Eutelsat 与 StarTV 在墨西哥扩大多年期合作,把近视频点播放进留客叙事。容量承诺已经明确,用户愿意多留多久、成本能否收回,尚无数据回答。
北美国家电信趋势
Optimum 的宽带抵扣,考验的是账单能否兑现承诺
给旧有电视用户退款,与给宽带用户减免月费,是两套对象、两套时间表。和解的实际价值,要看客户记录能否把通知、申领和账单抵扣逐项接起来。

北美国家电信趋势
美国移动网络航空测试,仍要过运营商设备认证这一关
临时频谱豁免为研究现有移动网络的空中表现提供了路径。获准测试、设备准入与未来可销售的航空服务,仍是三个不同的问题。

北美国家电信趋势
Comcast 把楼宇可服务资格带进 Fabric 采购渠道
Comcast Business 计划让企业在 Equinix Fabric 内订购最后一英里以太网。新渠道能卖出多少连接,首先取决于客户的具体地址能否得到有效报价。