摘要
- NOAA向Spire授予一份3320万美元的GNSS无线电掩星气象数据任务订单,履约期从2026年12月1日至2028年12月1日。这是当前已经披露并获得资金的基础部分。
- 只有当NOAA行使尚未出资的应急增购选择权时,订单总额才可能达到约6600万美元。两者相差约3280万美元,接近所谓最高金额的一半;这部分仍是客户手中的采购权,而非Spire已经取得的订单。
- 另一个80亿美元数字,是一项十年期、多供应商采购工具的共同上限,覆盖14家合作方和七类数据。判断经营价值,应看被接受的观测剖面、已出资的变更订单、开票与回款,而不是共享天花板。
三个数字分别回答三个问题
Spire在9月22日的公告中确认,NOAA已授予3320万美元任务订单,购买全球导航卫星系统无线电掩星(GNSS-RO)观测,其中包括提高时间分辨率的剖面。两年履约窗口清楚,基础金额也清楚。
公告接着说,尚未出资的“应急增购”选择权可把潜在总额提高至约6600万美元。用潜在总额减去基础订单,得到约3280万美元。由于6600万美元本身是约数,差额也只能是约数;但它准确揭示了权力位置:潜在最高额中只有约50.3%已成为当前订单。
其余金额并非虚构,它代表NOAA在突发需求、覆盖缺口或运行安排变化时快速增加数据采购的能力。不过,这份能力属于买方。Spire可以保持产能、提高服务质量、增加NOAA行使选择权的理由,却不能自行把选择权变成订单。
80亿美元则回答“整个采购框架最多容纳多少”这一问题。它是NOAA ProTech 2.0天基环境监测多奖项合同工具的总上限,不是最低采购承诺,也不是为Spire预留的份额。把它列作Spire商机或积压订单,相当于把一个市场的全部信用额度记到其中一家供应商名下。
因此,3320万美元回答“NOAA已经向Spire买了多少”;约3280万美元回答“该任务订单还可能增购多少”;80亿美元回答“多人共享的采购框架最多可以承载多少”。这三条不能进入同一个收入分母。
真正交付的是可被模型接收的剖面
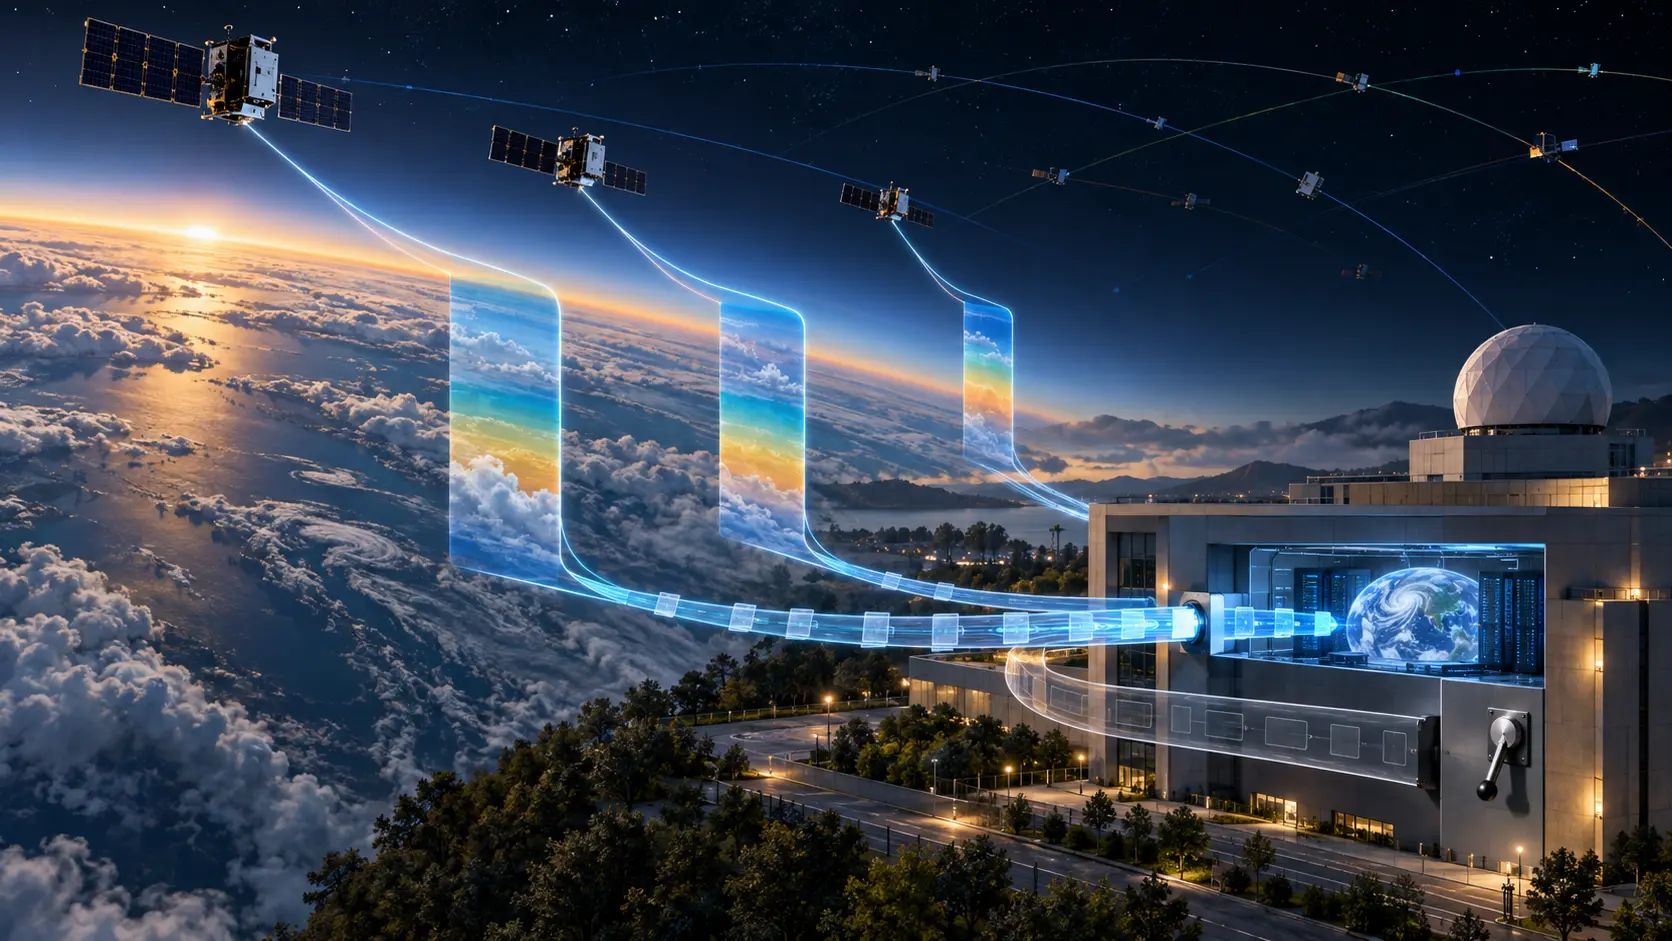
GNSS-RO并不是拍摄云图。卫星观测导航信号穿过大气层时发生的弯曲,再经处理生成温度、气压和湿度的垂直剖面。Spire称,这些数据将以接近实时的方式进入NOAA业务气象模型。
从轨道观测到业务模型,中间存在完整生产链:卫星和载荷可用、地面链路稳定、处理及时、定位准确、质量控制合格,并按NOAA需要的空间与时间分布送达。任何一环失效,都可能让一条原始观测无法成为被接受的数据产品。
公开材料没有披露最低剖面数量、单价、拒收阈值、服务等级、付款节点,也没有说明价格是否由固定可用性费用与按量费用组成。因此,不能把3320万美元简单除以八个季度,称作季度收入。合同期限给出边界,并未给出会计曲线。
“提高时间分辨率”也不能只理解为数量更多。对数值预报而言,在已有密集观测的时段再增加一批数据,与填补某个稀疏时段或区域,价值可能不同。公告说明NOAA在意观测分布,但在验收指标公开之前,不能据此宣称某项预测精度已经提高,更不能把模型改进全部归因于单一供应商。
最可靠的账本应按顺序记录:已落实合同金额、已送达剖面、已验收剖面、获批发票、收到现金。任何跳步都会把运行承诺误写成财务结果。
370万美元桥接订单说明这是一次换轨
新订单并非冷启动。Spire在8月14日宣布一份370万美元的独立桥接合同,服务期从9月18日至12月1日,维持GNSS-RO供给,并首次加入时间分布增强的观测。
这让12月1日更像是合同接力点。NOAA避免业务数据流中断,Spire也能在两年期订单启动前运行新增要求。持续供给是一项有价值的执行证据,因为客户不必在缺口之后重新建立数据摄取流程。
但桥接合同必须留在前一页。370万美元覆盖不同时间段,不是3320万美元内部的附加项;把两者无说明相加,会抹去合同边界。它也没有为应急增购选择权出资,更不能证明未来两年每个剖面都会通过验收。
桥梁证明数据流跨过了采购切换点,不代表桥后通道一定会扩大。连续关系降低整合风险,却不会取消履约、成本与竞争风险。
NOAA保留了四个同类替代选项
NOAA在9月10日的说明中,把商业卫星数据采购设计为五年基础期加五年选择期,从2026年9月延伸至2036年8月。共有14家企业入选七类数据。
GNSS-RO类别并非由Spire独占。PlanetiQ、Ethereal Space、Precursor和Tomorrow.io也在名单中。Spire还可参与GNSS反射测量与高光谱微波类别,但“具备资格”只说明能竞标,不说明订单份额。
对NOAA而言,多供应商结构能够分散单一星座故障风险,并持续比较覆盖、时延、质量和价格。业务出现缺口时,买方可以把新增量交给最适合的来源;这正是应急增购权有价值的原因。
对Spire而言,稳定的桥接与基础交付可以形成运行黏性。已适配的数据格式、时延和流程不会被轻易替换。然而,黏性不等于法律上的独家权。只有后续任务订单、增购变更和实际分配,才会证明这项优势转化为经济价值。
合同规模很重要,却不是现成的收入预测
Spire提交给SEC的2026年第二季度业绩材料显示,当季收入1804.8万美元,毛利率34%,净亏损1996.9万美元,调整后EBITDA为负860万美元;经营活动使用现金2340万美元,现金及有价证券为9170万美元,全年收入指引为7500万至8500万美元。
3320万美元大约相当于该季度收入的1.84倍,说明订单对公司体量并不微小。但两者期限完全不同:一个跨两年,一个覆盖三个月;新合同还要到12月才开始。这个比例不能直接变成2026年或任何单季度收入预测。
把当前34%毛利率套在合同总额上同样站不住脚。公开信息没有拆分卫星容量、地面站、处理、支持、为应急增购保持准备状态所需的增量成本。合同金额要先变成已交付和已验收服务,才可能成为收入;收入扣除成本后才是毛利;毛利与现金到账仍不是同一时点。
下一项有用的财务证据,应是剩余履约义务或积压订单变化、客户集中度、开票节奏、毛利变化与经营现金流。订单可以提高能见度,但不会自动让每一美元拥有相同的确认时间和盈利能力。
2800万美元微波项目属于另一种验收
Spire在8月26日还公布一份2800万美元的NOAA高光谱微波合同,用于推进并认证相关探测技术,目标最迟于2030年形成业务能力。
这不是GNSS-RO订单的同类追加。3320万美元购买未来24个月的业务数据;2800万美元支持一种新探测能力的研发与资格验证。前者应按剖面是否按时、合格送达来判断;后者应按技术里程碑、验证与转入业务运行的进度来判断。
两者都由NOAA采购,说明客户关系具有深度,也可能提高客户集中度。可它们不能合并为一个“NOAA订单包”来计算利润或完成度。业务服务收入、研发资金和未来入围权具有不同风险。
证据边界
已审阅的公开材料没有给出单位价格、最低数量、验收测试、拒收权、终止条款、独家安排、选择权日期或订单专属毛利。缺少公开条款不等于合同条件不佳或履约出现问题,只意味着分析不能自行补齐空白。
没有任何已审阅来源显示NOAA已行使应急增购选择权,也没有来源把80亿美元共享上限中的任何额外部分分配给Spire。GNSS-RO进入业务模型,也不等于已证明Spire单独带来了可量化的预报精度提升。
Sources
会员简报
档案背景详情
使用相应会员等级登录,即可解锁完整简报与来源注释。
仅限 Strategic Circle
Strategic Circle
所有读者均可浏览。加入并登录后可解锁档案简报。
加入 Strategic Circle仅限 Leadership Alliance
Leadership Alliance
符合条件的 IP 资产所有者和管理层可登录查看 Leadership Alliance 简报。
加入 Leadership Alliance