
全球数据中心趋势
全球数据中心趋势
数据中心:本趋势分析追踪市场变化。市场范围:全球互联网基础设施市场。关注信号:数据中心市场趋势、AI 驱动的容量需求、供电可用性、托管业务增长、互联互通策略和区域数据中心园区投资。它聚焦于需求变化、容量限制、平台策略、投资时机、监管压力以及可能改变基础设施规划的运营假设。它将公司动态、公共政策、基础设施报告、采购信号、客户需求、服务连续性压力、区域限制、投资时机和受影响的组织相关联,使读者能够在趋势发展为重大市场事件之前理解其重要性。本页面帮助读者评估市场走势、经核实的证据、区域执行风险、竞争地位、治理相关风险、资金压力,以及受此变化影响最大的机构或公司。它面向运营商、投资者、分析师、采购方,以及关注公共政策并需要清晰了解以下方面的读者:市场走向、哪些信号具有持续性、哪些证据证实了趋势、哪些假设仍存在不确定性,以及哪些基础设施决策可能在下一周期影响采购、韧性、合规、客户依赖、服务连续性或资本规划。

最新报道
全球数据中心趋势最新动态
269 篇文章

全球数据中心趋势
HyperLight 新投资人入局,焦点在芯片之外的设计交接
VentureTech Alliance 加入既有融资轮。对客户更关键的问题,是光子芯片交付时,模型、设计规则和资格验证资料是否也能进入自己的开发流程。
全球数据中心趋势
Panmnesia 的 CXL 主张,把互连控制带进采购问题
这项设计希望让跨机架 AI 协作更可预测。买方需要判断的是整套互连系统如何运行,而不只是设备是否写着支持某个协议。
全球数据中心趋势
iPronics 融资之后,还要跨过量产与交付两道关
1.25 亿美元融资支持光交换设备扩张。既有制造合作和软件接口提供了基础,但出资名单不能代替合格产出、客户验收和运行效果。

全球数据中心趋势
DNEG 用延期付款推进虚拟桌面升级
渲染和核心算力已在投入,艺术家的工作环境也需要升级。HPE 发布的客户案例说明,付款安排可以腾出时间,但不能替代迁移交付,也不等于总成本下降。

全球数据中心趋势
SolarEdge、Infineon 扩大数据中心供电保护合作
双方正为 AI 数据中心的 800V 直流供电设计加入电子式故障保护,将合作重点从转换效率拓展至故障防护。

全球数据中心趋势
IonQ 开放 Superion 256 订单,计划 2027 年交付
IonQ 已开放其新型离子阱量子计算机的订单,在完成首批芯片与原型系统里程碑之后,计划于 2027 年向客户交付。

全球数据中心趋势
Qualcomm 将 Amazon 认股权证与芯片采购挂钩
Amazon 最多可收购 2500 万股 Qualcomm 股票,其中大部分认股权证权利的归属取决于商业协议、具有约束力的订单和实际采购。

全球数据中心趋势
DigitalBridge 指出数据中心与 GPU 寿命周期不一致
DigitalBridge 的 Jon Mauck 表示,数据中心可运行约 20 年,而 GPU 寿命可能只有 5 到 7 年,这使 AI 基础设施长期融资必须持续覆盖重复的硬件更新成本。
全球数据中心趋势
VNET 96.3%的已承诺容量,仍有226MW尚未转为客户使用
VNET 已经为几乎全部在役批发数据中心容量找到客户,却还没有让这些容量全部投入使用。截至 6 月 30 日,970MW 处于有效协议承诺状态,客户实际使用 744MW。两者之间的 226MW 不是一句“需求强劲”就能跨过的距离:客户设备、芯片供应、项目进度、机电交付、计费与折旧,都在这段走廊里开始发挥作用。

全球数据中心趋势
Salute收购T5 Operations后,逾15GW仍是托管容量而非自有资产
Salute 拟收购 T5 Operations,宣布的合并规模是逾 15GW 数据中心容量“处于管理之下”。这句话的主语不是地产,也不是电力资产,而是一套覆盖客户机房的运营责任。交易若完成,会改变谁来组织人员、维护、调试与事故升级,却不会因此多出一兆瓦可售容量。
全球数据中心趋势
STTGDC 已运营 780MW,近 2GW 仍在交付队列
KKR 与 Singtel 已完成对 STTGDC 的收购,但“交易完成”不能替代“项目完成”。公司在同一份公告中给出两种完全不同的容量:780MW 已进入运营,近 2GW 是用于在建及开发项目的有电土地。前者是经营结果,后者是珍贵但尚未兑现的投入。新股东真正买下的,是把第二种容量转化为第一种容量的能力与风险。

全球数据中心趋势
Ciena 光网络业务热潮中的两种库存命运
一边为增长中的订单锁定更多元件,一边下调部分产品的需求预测。Ciena 的 9 月披露表明,库存整体转得更快,并不意味着每一项采购都赶上了同一轮需求。

全球数据中心趋势
Broadcom 的 AI 机架可以转卖,但接盘价格仍是未知数
9 月公布的强劲现金流,说明这家芯片公司的经营能力。它没有回答另一个问题:如果客户停止支付租金,一套为特定用途设计的 AI 机架,究竟能换回多少现金?

全球数据中心趋势
Semtech 循环信贷的提前到期条款,不能只看年份
Semtech 新循环信贷的名义到期日在 2031 年。但可转债条款、现金结算义务和银行对流动性的定义,让融资安排拥有不止一只时钟。最新季报最值得拆开的,不是一个更早的年份,而是提前到期必须同时满足的两项条件。

全球数据中心趋势
Flex 有一座 44 亿美元过桥,不等于 SpinCo 的最终资产负债表
EPC Power 收购、临时融资与 CPI 分拆各有自己的时钟。两个相同的 44 亿美元,只说明成交价锚与备用额度,还没有说明最终由谁出资、承担多少风险。

全球数据中心趋势
PWC 预测 2050 年前 AI 数据中心资本支出达 US$31.6 万亿
PWC 预计,服务器、GPU 和网络设备的反复升级将在数据中心建成多年后继续推动 AI 数据中心支出增长。
全球数据中心趋势
HPE 数据中心网络收入增长 112%?换回完整历史基数,方向就反了
3.82 亿美元没有变,变的是拿来比较的去年。HPE 在最新季报中披露数据中心网络收入同比增长 112.2%,又在演示稿中给出按公司归一化历史口径计算的约 6% 降幅。两者并不互相推翻:前者记录并购前后的报表边界,后者试图补齐比较范围。真正值得研究的,是市场把哪一种增长当成了经营能力,以及订单还需要经过什么才能成为收入。
全球数据中心趋势
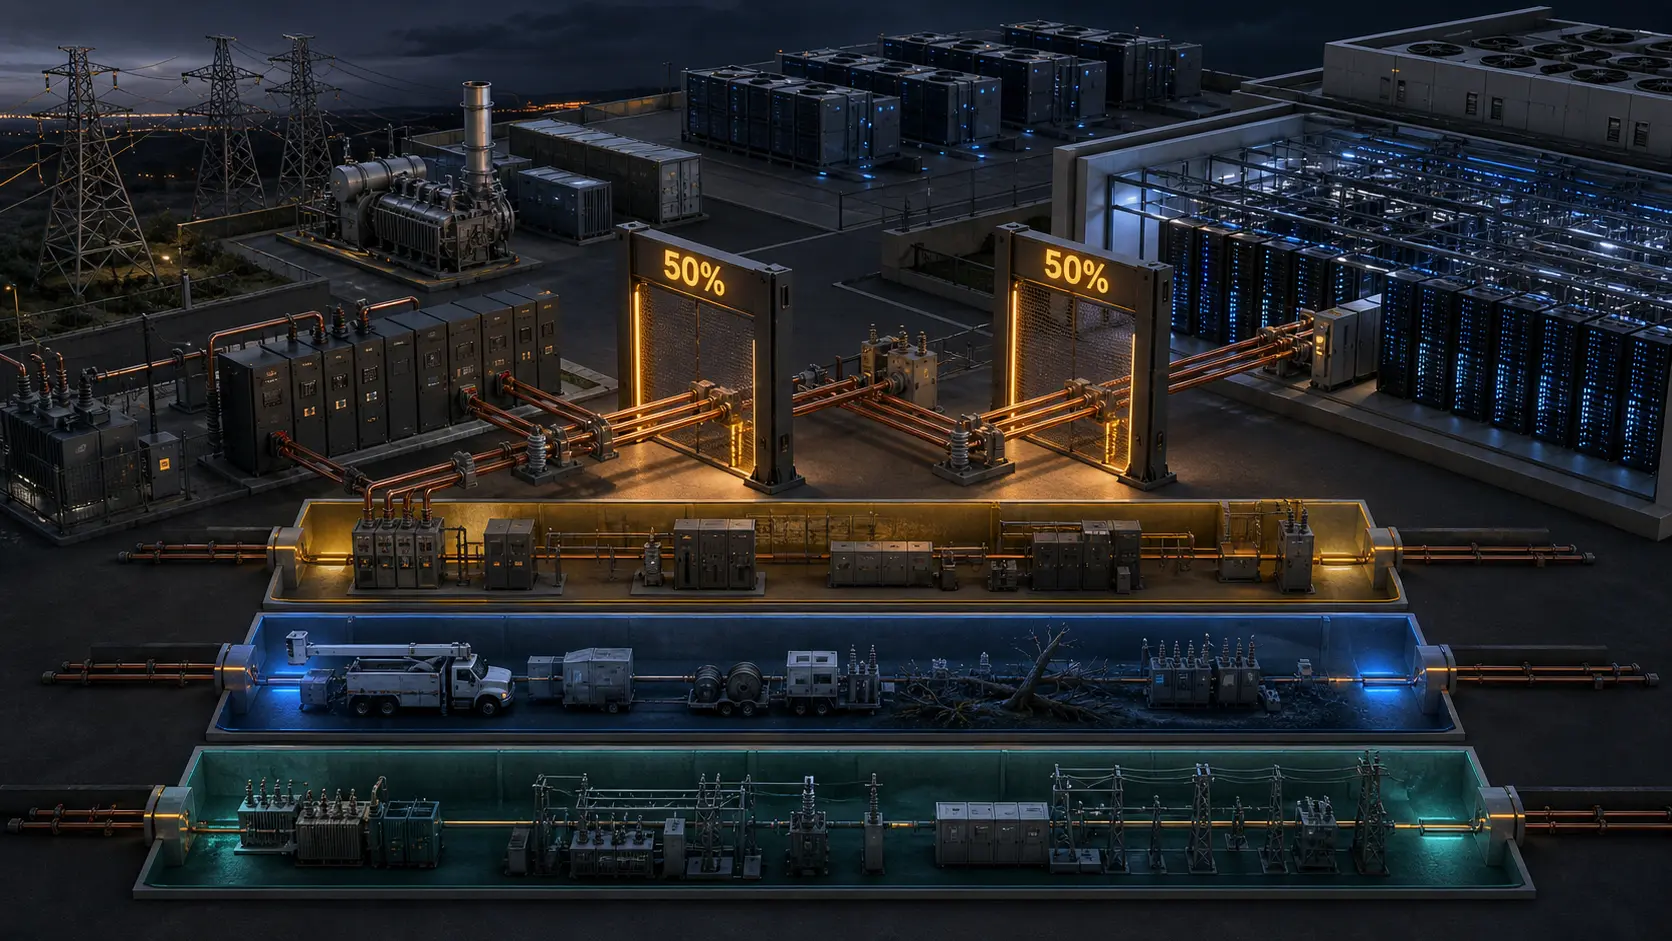
Vertiv收购UIG:两道50% EBITDA断崖决定11.5亿美元
Vertiv 收购 UtilityInnovation Group,并不是在 14.5 亿美元与 26 亿美元之间选择一个更醒目的标题。交易文件把最多 11.5 亿美元分成两笔,各自都设有 50% EBITDA 门槛;门槛前一分钱没有,恰好跨线就按公式出现 2.875 亿美元。更关键的是,合同先划定哪些业务利润可以计入,再安排谁有权经营和核算。

全球数据中心趋势
NVIDIA 开始大规模出货 Vera CPU
NVIDIA 表示 Vera CPU 系统已开始大规模出货,推动这款新的 AI 处理器从发布规划进入客户资格验证与集成阶段。
全球数据中心趋势
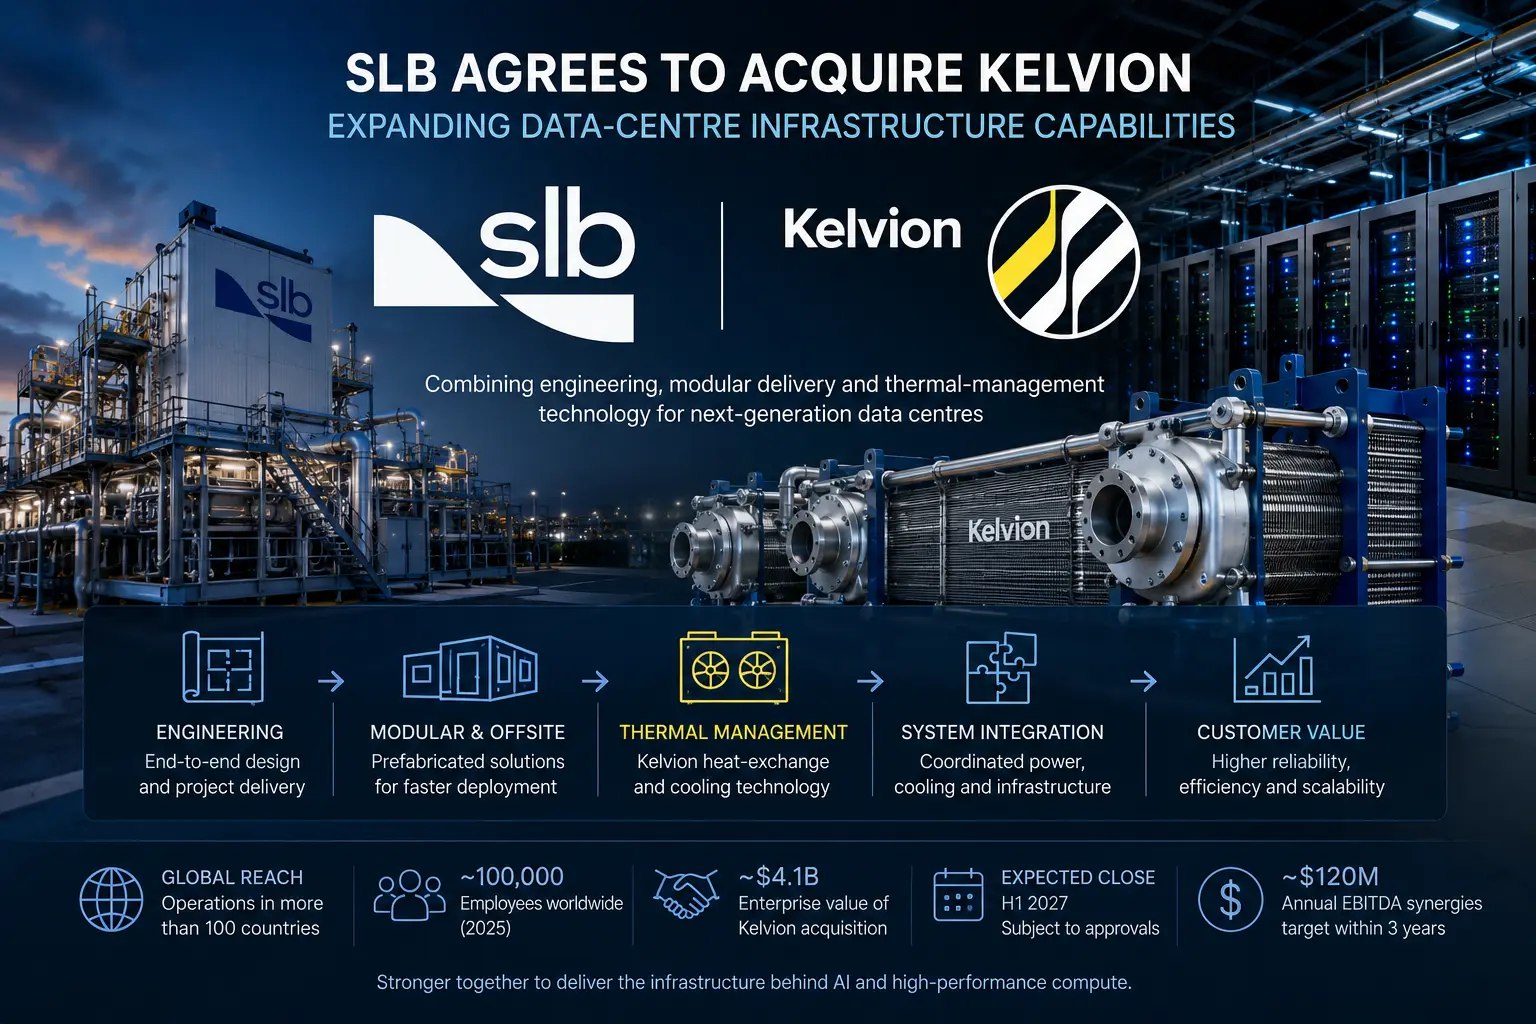
SLB 达成 41 亿美元 Kelvion 数据中心冷却收购协议
SLB 将收购 Kelvion,把热管理纳入其工程、模块化建设和数字系统所在的同一数据中心交付体系。