
每个趋势页将宏观区域信号转化为行业层面的可执行情报。
市场 / 趋势
趋势
全球市场趋势情报追踪全球互联网基础设施市场各地的云服务、区域 ISP、国家电信、数据中心和机构基础设施信号。BTW.MEDIA 将公开报道与区域背景、公开证据、公司行动、治理压力、资本部署和运营约束联系起来,帮助读者在数字基础设施经济中追踪市场需求、网络扩张、竞争变化和运营风险。页面解释了哪些基础设施领域正在变化、哪些主体面临风险、哪些公开来源支持相关信号,以及区域执行条件为何重要。它帮助读者从零散公告中梳理出更清晰的图景:了解正在发生哪些变化、哪些信号有证据支持、哪些仍有待证实,以及哪些基础设施决策在下一个规划周期可能具有重要意义。运营商、投资者、分析师以及关注政策的读者可反复用于研究市场走势、区域、行业、影响和置信度,以及这些因素对客户、采购、监管、服务连续性和资本规划的后续影响。
全球北美欧洲与中东亚太拉丁美洲与加勒比非洲

全球加五个地理区域,与市场分类体系对齐。
云服务、区域 ISP、国家电信、数据中心与机构。
这些页面会按时间对比区域市场动态、行业压力、公开证据与运营影响。
最新报道
趋势最新动态
12,086 篇文章

北美云服务趋势
Varonis 的 SaaS ARR 中有 1.279 亿美元来自转换层
Varonis 6 月末的 SaaS ARR 为 7.260 亿美元,同比增长 52%。剔除从自托管产品迁入的合同后,余额为 5.981 亿美元,增长 25%。两组数字都成立,但回答的是不同问题。
北美机构趋势
Axon 的 151 亿美元未来订单中,有 53 亿美元不在 GAAP RPO 内
截至六月,Axon 用两套口径描述尚未履行的业务:运营指标为 151 亿美元,符合 ASC 606 的剩余履约义务约为 98 亿美元。53 亿美元的差额不是隐藏收入,而是更宽合同边界带来的结果。
北美数据中心趋势
Quanta 的 534.4 亿美元积压订单中有 198.9 亿美元估计层
Quanta Services 六月末的积压订单创下 534.4 亿美元纪录,但这不是一种承诺组成的单一余额。其中 335.5 亿美元属于剩余履约义务,另有 198.9 亿美元来自 MSA 预计订单、预计续约和部分非固定价格合同。两者都具有商业意义,却需要不同的证据。

全球机构趋势
Rockwell 的有机销售增长 10%,快于 ARR 的 6%
Rockwell Automation 面向工厂的业务在六月季度明显加速:有机销售增长 10%,Software & Control 有机增长 18%,自由现金流达到 6.54 亿美元。经常性合同却没有同速前进。ARR 增长 6%,披露范围内的未履约义务同比减少 2.1%。

北美云服务趋势
Rapid7 削减成本时,经常性收入底座仍在收缩
利润率可以先改善,客户合同的经常性价值却未必同步回升。Rapid7 一面计划裁减约 12% 的员工,一面预计第三季度 ARR 继续下降。理解这家公司,关键不是从两个信号中任选一个,而是把收入底座、费用节省和现金支出放回各自的时间轴。

全球云服务趋势
Cellebrite 的 ARR 增长了 21%,合同储备却在缩小
Cellebrite 以 5.078 亿美元的年度经常性收入结束第二季度,同比增长 21%。但截至六月底,尚未确认为收入的合同金额比去年底少了 3520 万美元,全年目标也被下调。这不是数字互相冲突,而是四本账衡量了四件不同的事。
北美云服务趋势
CrowdStrike 的 22.9 亿美元 Falcon Flex 指标装进了整个客户账户
一个客户改用新的采购方式,并不意味着它此前购买的所有产品收入都由这套采购方式创造。CrowdStrike 最新披露恰好需要这层区分:22.9 亿美元以上来自“已采用 Falcon Flex 的账户”,它说明 Flex 已进入多大的客户盘,却没有单独计算 Flex 带来了多少新增收入。

北美机构趋势
Data I/O营收环比反弹59%,积压订单却没有同步补回
Data I/O 进入第二季度时有 260 万美元积压订单,季度结束时只剩 210 万美元。其间公司确认 514.9 万美元营收,却只取得 490 万美元订单。这是一场真实的运营修复,也说明不能把 59%的环比增幅直接等同于增长已经稳固。

欧洲与中东区域 ISP 趋势
VOLZ 的 120 小时节点供电说法,需要一份故障域账本
VOLZ 为网络连续性给出了一个少见的具体数字:该运营商称,基辅 14 个大型通信节点配置的电池可在市电中断后维持 120 小时,并另备发电机应对紧急情况。这个数字的价值在于,它指向一项可以核验的控制措施;它的边界也同样清楚。节点有电不等于客户能连续上网。供电、光纤、汇聚、路由、互联、运维和客户场所设备必须同时可用,才会形成业务结果。

北美机构趋势
Affirm Card交易额增长124%,收入结构也随之改变
这张卡的价值不只是让消费者多一种付款方式。它让 Affirm 绕开商户结账页的单一入口,直接跟随用户进入线上与线下消费场景。但从刷卡到盈利之间并不是一根直管:商户费、交换费分成、补贴、信贷损失、资金成本和贷款出售各有一套账。

欧洲与中东区域 ISP 趋势
BSH 的单一运营商模式,需要把依赖证据写进 SLA
BSH 向多分支机构提供一种很有吸引力的安排:把通信服务集中在一份合同下,由一个责任方协调故障。它能减少客户逐个追问供应商的成本,却不会自动证明底层接入、路由、机房、电力或运维团队彼此独立。
北美机构趋势
Gap 18.5%的利润率中,有11.4个百分点来自关税返还
这份季度成绩单同时记录了零售经营、法院判决和海关退款三套时间表:利润已经确认,退款只到账了一部分,而顾客是否继续买单仍要由品牌表现来回答。

全球云服务趋势
Snowflake在60亿美元云承诺里加入年度门槛
Snowflake 与 AWS 的新约束并不是把 60 亿美元平均摊到五年那么简单。合同既考核 2031 年 3 月前的累计消费,也逐年设置最低额。即使五年总量仍可实现,某一年的工作负载来得太晚,也会先触发付款。
全球云服务趋势
Cloudflare 的 AI 内容市场仍有两本账:访问与使用
8 月 21 日,Cloudflare 把站点后台里的 Search、Agent、Training 选择同步进 `robots.txt`。这修补的是“网站公开说了什么”与“边缘网络实际拦了什么”之间的错位,却没有回答更昂贵的问题:一段内容越过边缘以后,究竟被哪次搜索、哪条回答或哪轮训练使用。Cloudflare 正在搭建的不是一条已经闭环的收费管道,而是访问账与使用账两套仍待对账的市场基础设施。

全球云服务趋势
NetApp云收入只增2300万美元,分部毛利却多了7500万美元
NetApp 的 Public Cloud 业务在 2026 财年并未出现收入暴增:同比只多 2300 万美元。但收入成本减少 5200 万美元,使分部毛利增加 7500 万美元,毛利率提高 8.4 个百分点。结果清楚,成因却不能被压缩成“卖掉 Spot 省下了全部成本”。
欧洲与中东国家电信趋势
INWIT上半年增长已兑现,下一关是把5G需求变成合同收入
INWIT 在 2025 年上半年实现收入与经常性 EBITDA 增长,并维持全年指引。已经发生的是财务表现改善;尚待验证的是,意大利移动运营商的投资、塔站新增租户和光纤回传需求能否持续经过签约、安装、启用与计费,最终形成可重复的现金流。

全球数据中心趋势
思科93亿美元AI订单,不等于53亿美元积压订单
思科 2026 财年录得 93 亿美元超大规模客户 AI 基础设施订单,并确认约 40 亿美元相关收入。两数相减确实得到 53 亿美元,却不能据此造出一笔积压订单:公开材料没有期初余额、同批订单的转化表,也没有 AI 专属剩余履约义务。库存、供应承诺、利润率和现金才揭示订单走向可运行系统所付出的代价。
全球机构趋势
Cisco的增长,同时占用了上游库存和下游客户融资
Cisco 在 2026 财年多赚了 30%的净利润,经营现金却几乎原地不动。答案不在一个笼统的“营运资本”标签里,而在销售前后两次不同的垫资:一笔把零部件和设备推向客户,另一笔让客户先部署、以后再向 Cisco 付款。

欧洲与中东区域 ISP 趋势
地图上有电杆,不等于宽带已经有了可施工路由
规划会上,一条沿既有电杆延伸的线,看起来已经把村庄接入问题解决了:不用大规模开挖,距离短,预算也漂亮。施工队到现场后,却可能被第一根杆拦住。它是否真有余量?是否需要更换?系统里的资产归属是否准确?下一段是否跨越尚未取得通行权的私人土地?
全球国家电信趋势
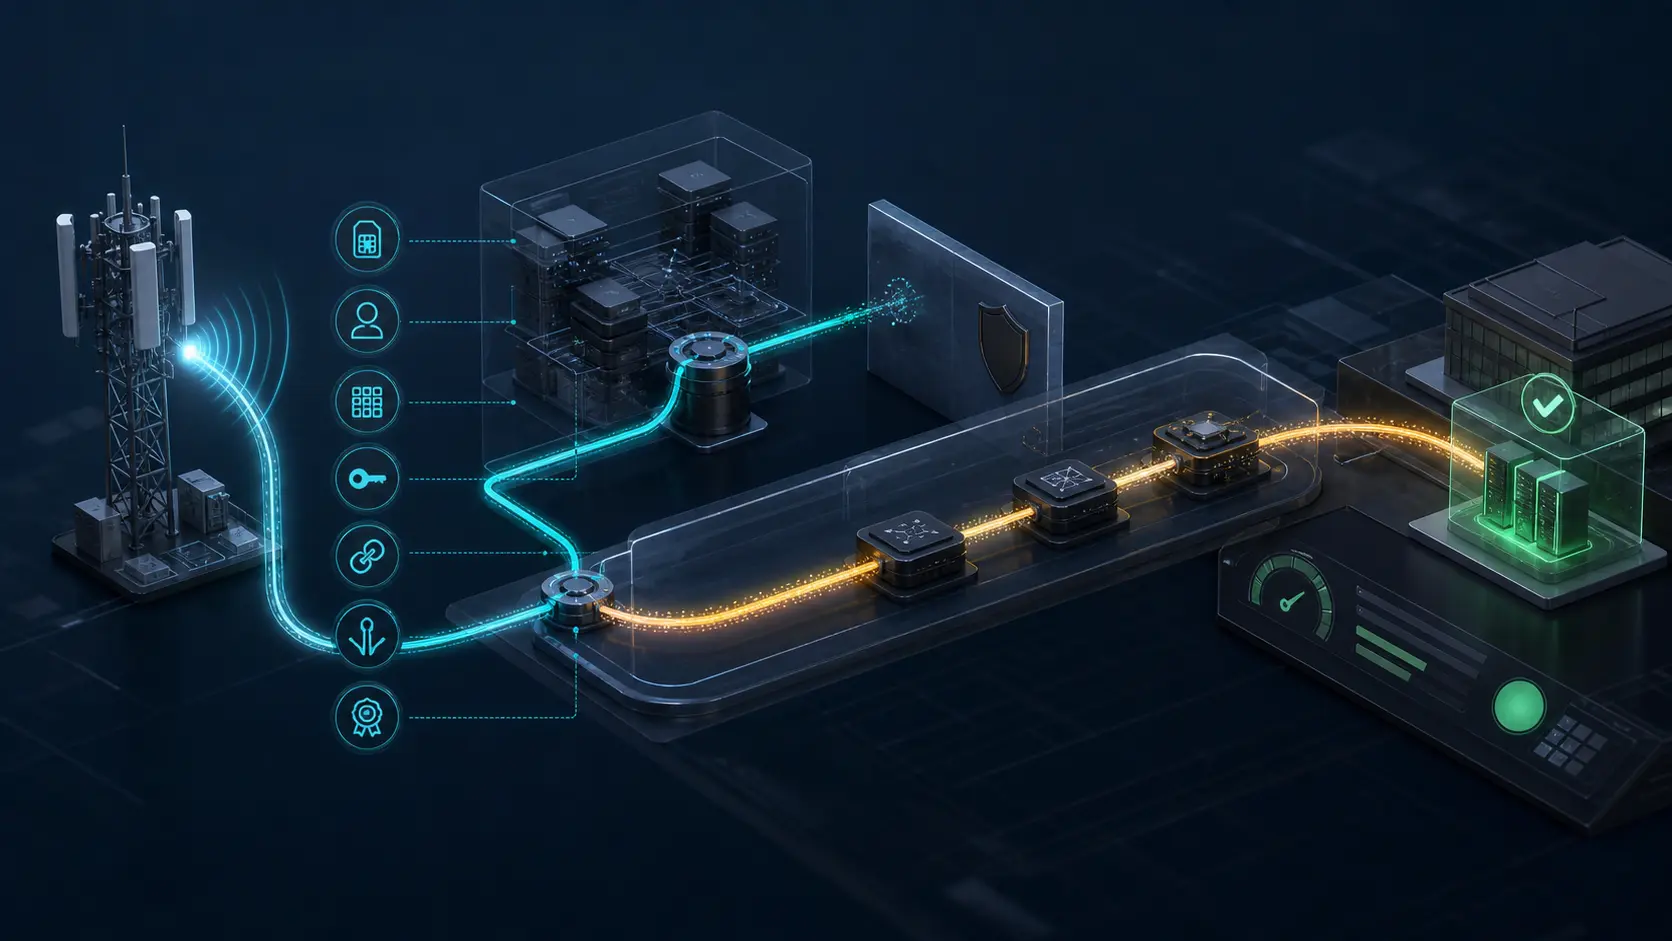
默认切片会让 5G SLA 看起来一切正常
即使 5G 合同承诺的网络路径已经消失,应用也可能继续在线。可用性面板仍是一片绿色,但它没有回答更重要的问题:终端、会话和数据包是否仍在使用约定的网络切片。
分类结构
趋势区域
区域
全球
跨区域情报基线与宏观结构信号。
区域
北美
执行速度、政策落实与平台运营杠杆。
区域
欧洲与中东
合规驱动的市场调整,以及治理耦合的压力。
区域
亚太
IPv4 稀缺经济学、需求规模化与运营现代化。
区域
拉丁美洲与加勒比
连通性扩展、监管转型与资产效率提升压力。
区域
非洲
治理常态化、基础设施融资与增长不对称。