摘要
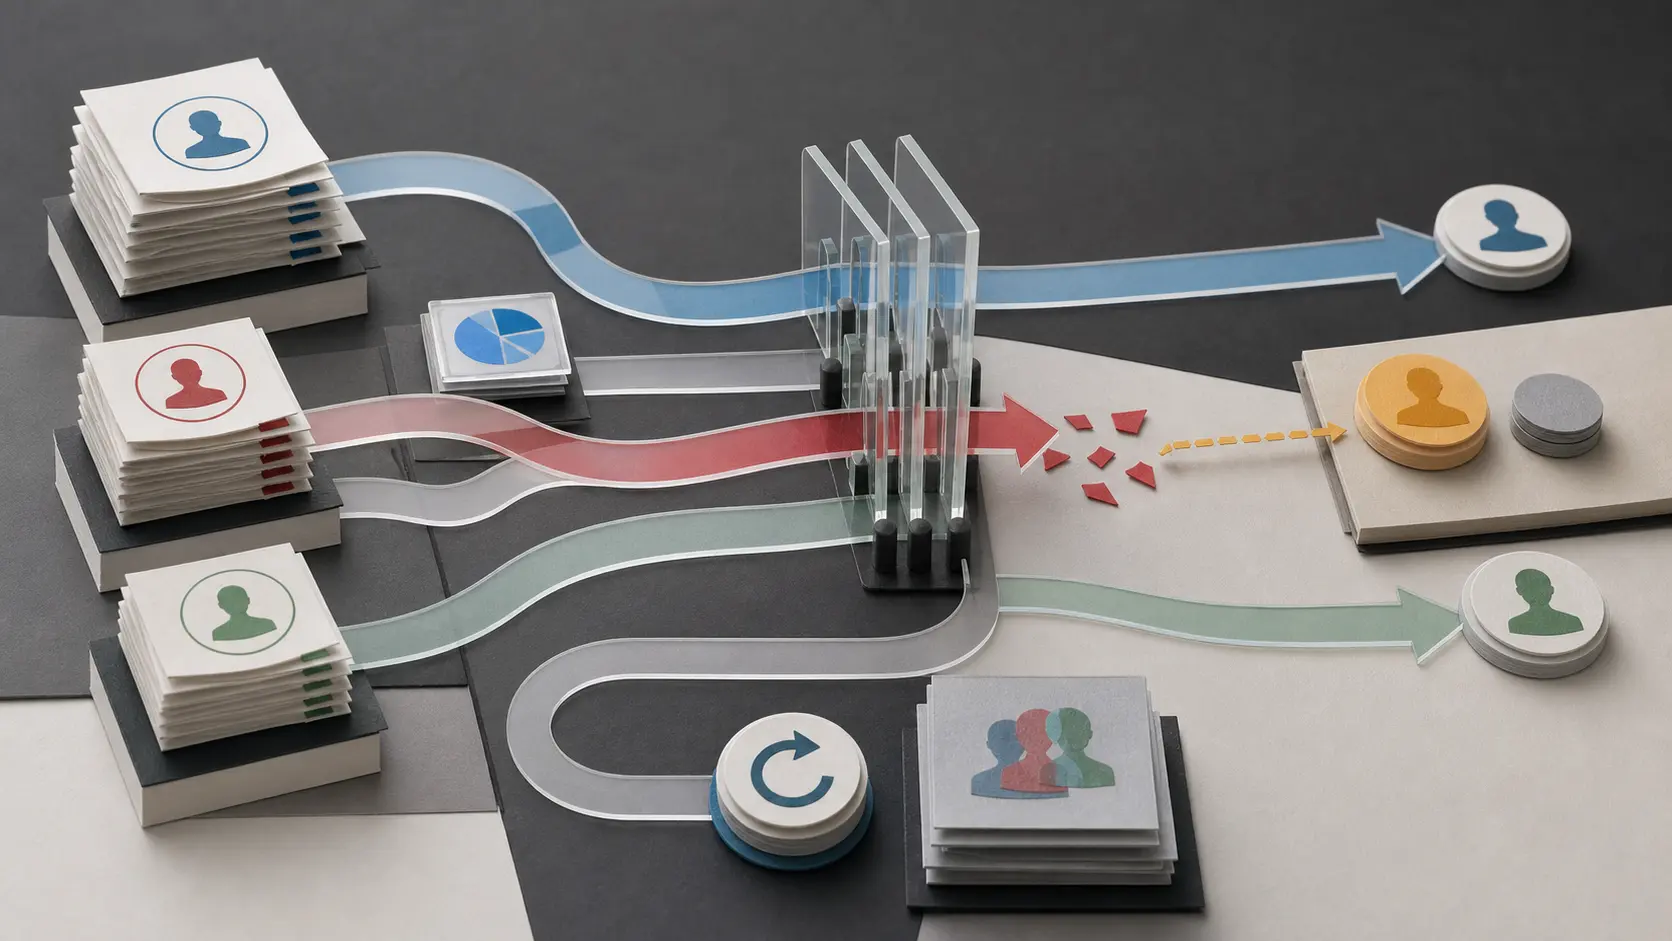
- SaaS ARR 总额为 7.260 亿美元,剔除转换后的 SaaS ARR 为 5.981 亿美元;两者相差 1.279 亿美元,按 BTW 计算占总额的 17.6%。
- 52% 包含自托管合同迁移,25% 排除了这部分影响。它们不是同一结果的两个互相冲突版本。
- 尽管 SaaS 收入增长 62%,上半年自由现金流仍从 8270 万美元降至 6910 万美元。
一次订阅迁移里的两只时钟
Varonis 将 SaaS ARR 定义为期末有效 SaaS 合同的年化价值:合同总值除以合同天数,再乘以 365。它不以历史收入、递延收入或其他 GAAP 指标为基础。剔除转换后的口径沿用相同算法,只是不计从自托管产品迁入客户的影响。
因此,减法有意义,也有边界。7.260 亿美元减去 5.981 亿美元,得到与转换影响相关的 1.279 亿美元期末余额。它不是当季收入,也不能证明客户新增了同等金额的支出。公开文件没有把每份旧合同的原值、价格变化、范围变化、流失和扩张逐项连接起来。
收入结构显示了迁移的机械作用。SaaS 收入增长 62% 至 1.717 亿美元;定期许可订阅从 3237 万美元降至 416 万美元,维护和服务从 1389 万美元降至 413 万美元。公司称两项下降绝大部分由 SaaS 转换造成。总收入只增长 18% 至 1.800 亿美元:价值在栏目之间移动,使目的地的增速快于公司整体。
真正能穿越迁移周期的需求,应从剔除转换后的口径观察。该指标增长 25%,新客户 SaaS ARR 增长超过 20%,但公司没有披露后者金额,也没有说明 5.981 亿美元中新增客户与存量扩张各占多少。
公司计划在 2026 年 12 月 31 日终止自托管业务,并预计此后 ARR 与 SaaS ARR 将大体一致。这意味着转换分母有明确终点。全年指引已经保留双口径:SaaS ARR 总额预计 8.19 亿至 8.50 亿美元,增长 28% 至 33%;剔除转换后仅增长 20% 至 21%。
6 月末剩余履约义务为 10.845 亿美元,其中 57% 预计在未来十二个月确认。RPO 包括递延收入和已签约、不可取消但尚未开票的金额;ARR 则把有效 SaaS 合同年化。两者不能互换。递延收入为 4.356 亿美元,低于年末的 4.422 亿美元。账单与确认时点不同,这一下降不否定 ARR,却说明 ARR 的增加并未全部表现为更大的已收合同负债。
现金是最后一层检验。上半年经营现金流从 8930 万美元降至 8010 万美元,自由现金流从 8270 万美元降至 6910 万美元。迁移确实发生了;可持续经济性要等旧合同池耗尽后仍能转化为现金,才算完成证明。
来源
会员简报
档案背景详情
使用相应会员等级登录,即可解锁完整简报与来源注释。
仅限 Strategic Circle
Strategic Circle
所有读者均可浏览。加入并登录后可解锁档案简报。
加入 Strategic Circle仅限 Leadership Alliance
Leadership Alliance
符合条件的 IP 资产所有者和管理层可登录查看 Leadership Alliance 简报。
加入 Leadership Alliance