
每个趋势页将宏观区域信号转化为行业层面的可执行情报。
市场 / 趋势
趋势
全球市场趋势情报追踪全球互联网基础设施市场各地的云服务、区域 ISP、国家电信、数据中心和机构基础设施信号。BTW.MEDIA 将公开报道与区域背景、公开证据、公司行动、治理压力、资本部署和运营约束联系起来,帮助读者在数字基础设施经济中追踪市场需求、网络扩张、竞争变化和运营风险。页面解释了哪些基础设施领域正在变化、哪些主体面临风险、哪些公开来源支持相关信号,以及区域执行条件为何重要。它帮助读者从零散公告中梳理出更清晰的图景:了解正在发生哪些变化、哪些信号有证据支持、哪些仍有待证实,以及哪些基础设施决策在下一个规划周期可能具有重要意义。运营商、投资者、分析师以及关注政策的读者可反复用于研究市场走势、区域、行业、影响和置信度,以及这些因素对客户、采购、监管、服务连续性和资本规划的后续影响。
全球北美欧洲与中东亚太拉丁美洲与加勒比非洲

全球加五个地理区域,与市场分类体系对齐。
云服务、区域 ISP、国家电信、数据中心与机构。
这些页面会按时间对比区域市场动态、行业压力、公开证据与运营影响。
最新报道
趋势最新动态
12,086 篇文章
全球机构趋势
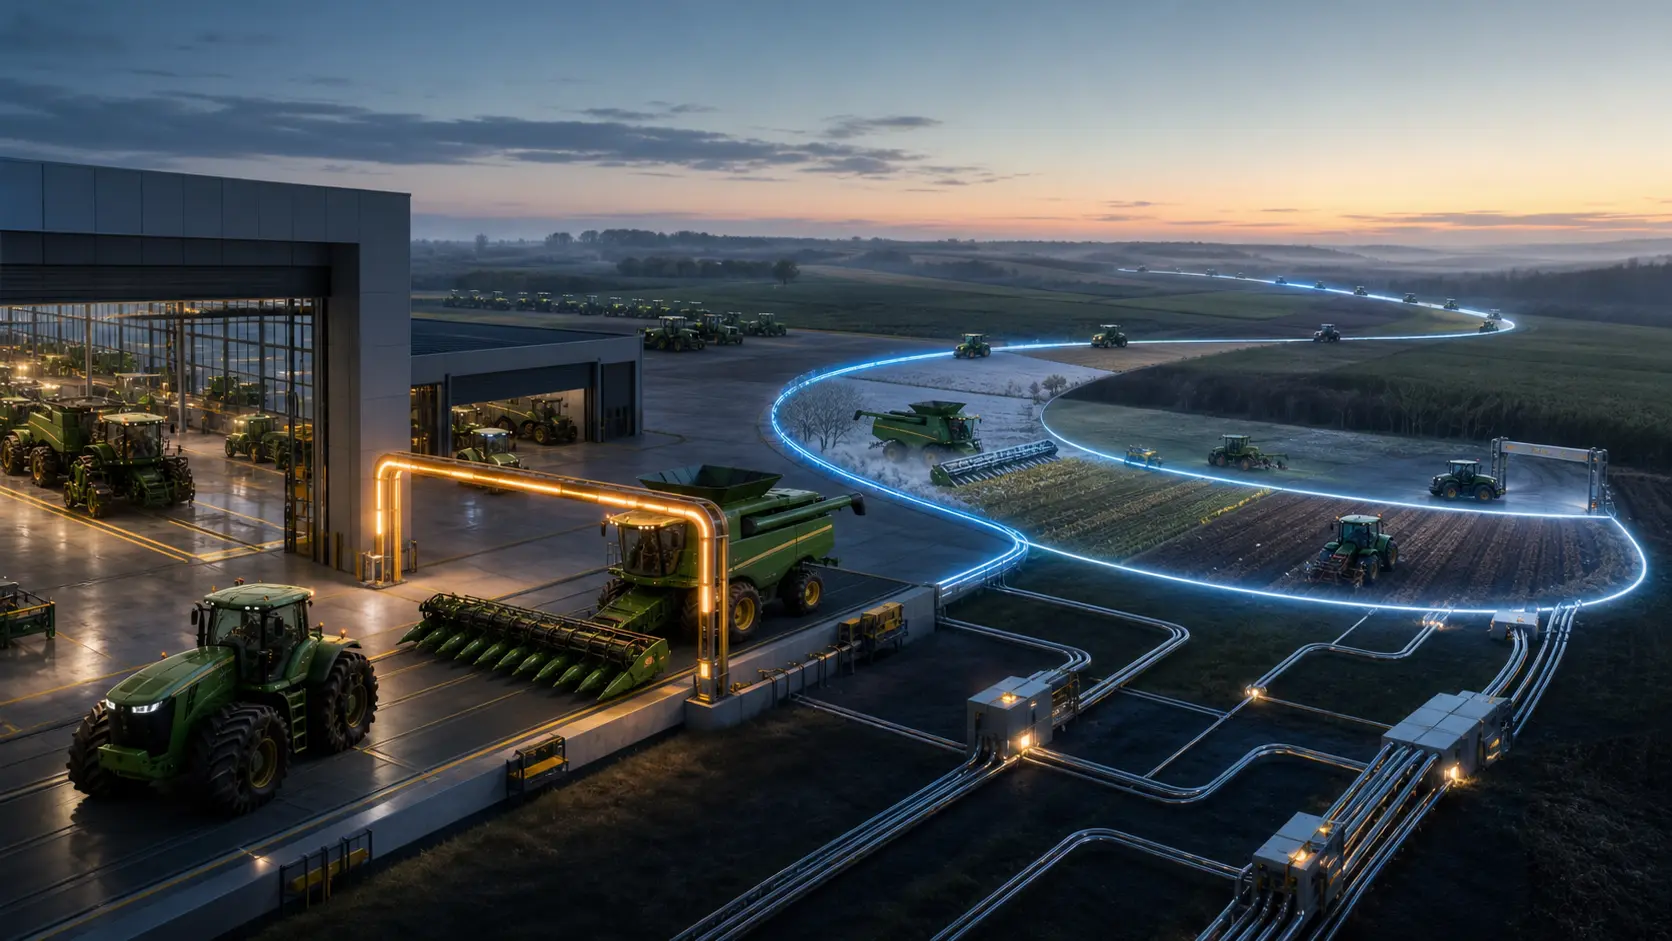
Deere 的销售应收增至77亿美元,566亿美元金融与租赁资产却在收缩
Deere 在同一张资产负债表里留下了两种等待。设备已经销售、货款尚未收回,形成 77.23 亿美元贸易应收;客户和经销商此前取得的融资以及仍在经营租赁中的设备,则合计 565.76 亿美元,同比减少 28.14 亿美元。一个余额靠近本季发货,另一个保存多年放贷与回款的历史。方向相反,并不等于需求自相矛盾。

北美机构趋势
Lowe’s“其他”分部新增18.03亿美元销售额,营业利润仅增加1000万美元
Lowe’s 最新季度里其实有两条增速完全不同的曲线:既有家装零售业务仅小幅前进,容纳两项大型收购的分部却贡献了绝大部分销售增量,同时几乎没有贡献本季度营业利润增量。收购业务还采用一个月的合并滞后,并在持有超过十二个月后才通常进入可比销售口径,因此 8.3%的总销售增速不能和 0.2%的可比销售增速直接相减。

全球云服务趋势
GitLab 首个 CRR 从“接近 2000 万美元”重算为“更接近 1500 万美元”
时间序列还没有形成,尺子先变了。GitLab 最初说第一财季的付费消费运行率接近 2000 万美元;五周后,公司称若剔除某些给予付费客户的一次性信用激励,这个数会更接近 1500 万美元。到 6 月 30 日,CRR 又超过 2000 万美元,但此时 Flex 已被纳入计算。业务可能确实加速,三个数字却不能直接连成同一条增长曲线。

欧洲与中东区域 ISP 趋势
SeaExpress 的 AS31444 路由可见性清晰,授权责任却仍需逐前缀核验
SeaExpress 的 AS31444 路由可见性清晰,授权责任却仍需逐前缀核验 的情报摘要说明事态进展、可核验的公开证据、相关组织、区域背景、市场风险敞口,以及可能带来的基础设施影响。欧洲与中东区域 ISP 趋势情报 语境将这一信号与网络运营、服务商策略、治理决策、资本流动、客户依赖、监管压力、合作关系动向、韧性规划、采购风险和服务连续性联系起来。

全球机构趋势
Hormel 巴西业务出售:2210 万美元现金到账,估值损失 5610 万美元
Ceratti 交割公告没有披露财务条款,随后公布的季报却给出了现金、待售资产、待售负债和估值损失四组数字。这些数字让交易更透明,却仍不足以拼出一个自创的成交价。

欧洲与中东区域 ISP 趋势
SC TECHNOLOGICAL 的低价光纤套餐,把恢复经济性变成真正的产品
Technological 官网把光纤月费起点写为 2.90 欧元,同时强调无年度合约,并将语音与电视纳入同一服务组合。真正值得追问的不是价格是否醒目,而是客户接通之后,哪些运行与修复成本必须由这笔月费持续承担。

全球云服务趋势
Bentley 的 15.36 亿美元 ARR,要用四本账来读
Bentley Systems 把基础设施软件做成了一个按使用量运转的商业系统:工程师每天打开应用,企业按季度结算,采购部门先把预算存入账户,公司再把最近三个月已经确认的消费收入折成年率。这样得到的 ARR 很及时,却不是一张传统意义上的年度合同清单。要判断这 15.36 亿美元有多稳,必须把使用量、预存款、待履约义务和已确认收入分开记账。

北美机构趋势
Ross 库存增长 18%,当期 packaway 结构仍未披露
二季度末,Ross 的商品库存达到 30.9 亿美元。这个总数清楚可见,其中处于何种经营状态却不清楚:是为日后销售而储备的 packaway,还是已经进入当季销售、门店铺货和新店准备环节的商品?缺少当期拆分,18% 只能触发跟踪,不能替库存质量下结论。

北美机构趋势
Peloton 付费订阅基数下降约 9%,订阅毛利润却增加 3920 万美元
Peloton 在 2026 财年结束时少了 24.7 万个付费 Connected Fitness 订阅和 4.9 万个付费 App 订阅,订阅收入却几乎没有下降,法定口径订阅毛利润反而增加 3920 万美元。这不是数字相互矛盾,而是期末存量、全年收入与服务成本运行在三只不同的时钟上。真正需要判断的,不是利润有没有改善,而是这次改善能否在价格和成本杠杆用尽之后继续成立。

全球机构趋势
Abercrombie 亚太销售增长 19%,战略审查仍未落槌
亚太区已经连续两个季度实现两位数销售增长,一季度经营亏损也大幅收窄。这些新证据改变了经营判断,却没有披露当前区域利润和现金,更没有替公司完成三月启动的战略审查。
欧洲与中东区域 ISP 趋势
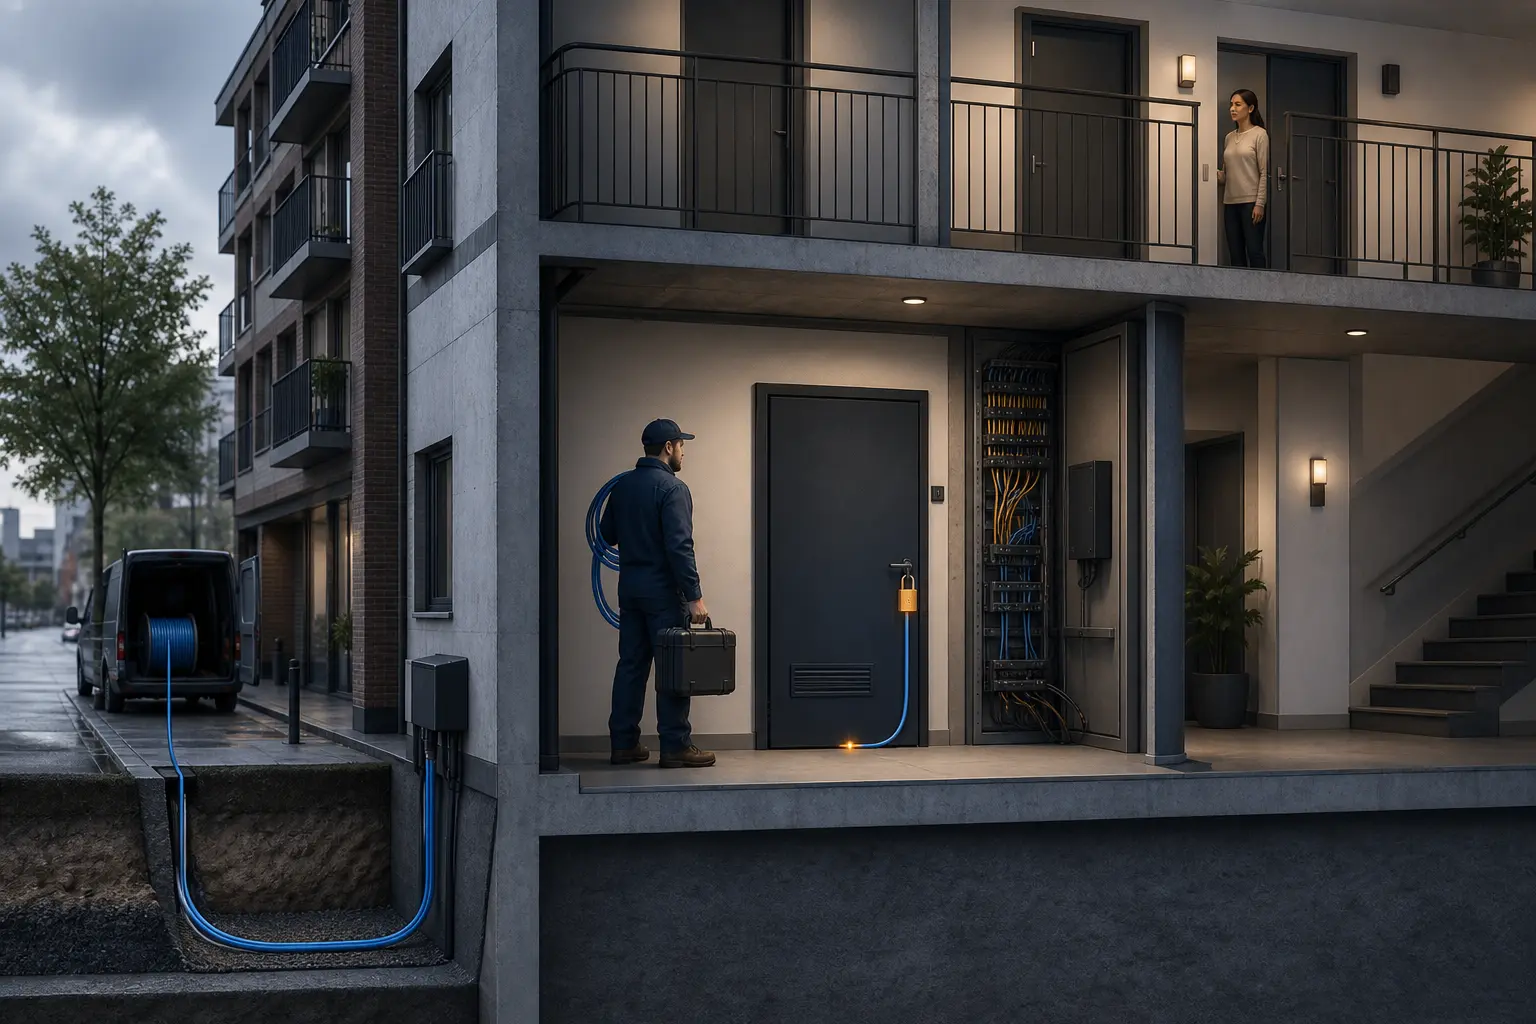
租户提出光纤需求,并不等于运营商有权进入楼宇
安装人员带着工单、光纤盘和熔接工具来到公寓楼。四楼住户正在等候,地址也显示在网络覆盖范围内,但弱电井的门锁着。工单上只有一句“客户已申请服务”,没有业主签署的进入协议,没有完整的通知送达记录,也没有法院命令。此时最容易出现的一句话是:住户既然要装宽带,运营商当然可以进去施工。
全球机构趋势
TJX 的两项少数股权账面值 5.57 亿美元,其中约 4.83 亿美元高于其净资产份额
两项投资让 TJX 参与墨西哥与中东的折扣零售,却没有把当地运营权交给 TJX。更值得追踪的是价值构成:其账面值大部分并非所占净资产,而是主要由商誉与商号形成的一层长期预期;与此同时,当地业绩进入 TJX 财报还要晚一个季度。
欧洲与中东区域 ISP 趋势
Trifle 的先锋叙事需要一张当下的运营控制图
Trifle 的先锋叙事需要一张当下的运营控制图 的情报摘要说明事态进展、可核验的公开证据、相关组织、区域背景、市场风险敞口,以及可能带来的基础设施影响。欧洲与中东区域 ISP 趋势情报 语境将这一信号与网络运营、服务商策略、治理决策、资本流动、客户依赖、监管压力、合作关系动向、韧性规划、采购风险和服务连续性联系起来。

全球云服务趋势
Box 的 RPO 增长 15%,内容使用扩大仍可能压低利润率
Box 的合同收入承诺增长快于当期收入,GAAP 毛利率同时维持在 79.1%。但合同上的用户、API 与 AI 用量额度只是使用权;客户究竟把多少内容与任务放进平台,才决定云成本会不会以另一种速度增长。

全球数据中心趋势
NVIDIA 有 28 亿美元客户预付款,RPO 却采用另一套边界
同一季度里,一部分客户先把现金交给 NVIDIA,另一部分大型客户却获得了更长账期。这不是矛盾,而是说明“预付款、履约义务、收入和回款”必须各自记账。
北美云服务趋势
DigitalOcean 前 25 大客户贡献 20% 收入,但 AI ARR 统计的是整个账户
DigitalOcean 的增长越来越依赖大客户,也越来越多地被归入“AI 客户”口径。问题在于,这两个标签都不是产品收入科目:一个是随时可能换人的排名,另一个会把同一账户中的普通云服务一并计算。

全球云服务趋势
Veeva 的 Salesforce CRM 设有单客户 150% 席位上限,并将在 2030 年退出
这套旧 CRM 既没有立即停摆,也不再拥有正常扩张的自由。Veeva 与 Salesforce 的协议把它改造成一条逐步收窄的迁移通道:新客户不能进入,存量客户只能在各自上限内扩容,而支持终点和最终销售禁令分别落在 2029 年与 2030 年。

全球机构趋势
Trimble在T&L分部利润增长19%之际减记5.62亿美元商誉
Trimble 的运输与物流业务在第二季度收入上升、利润增加、利润率扩张,但这项业务的长期账面估值却被大幅下调。这两件事并不矛盾:一项衡量当季经营执行,另一项比较整个报告单元的账面价值与包含未来现金流和市场估值的公允价值。
全球云服务趋势
Okta 正把非 GAAP 毛利率为 -53.4% 的服务业务交给合作伙伴
Okta 预计,加快把专业服务交由合作伙伴承接,将令本财年总收入增速减少约一个百分点。这项取舍所放弃的是一条本来就在亏损的收入线,但亏损移出 Okta 的损益表,不等于实施成本和交付风险从客户体系中消失。

北美机构趋势
HealthEquity 的 HSA 现金收益率为 3.83%,会员保留利率为 0.26%
HealthEquity 最新财报里最值得拆开的,不是 379 亿美元这个大数,而是同一笔会员现金上的两种利率:合作机构向 HealthEquity 提供的平均年化收益率为 3.83%,会员实际保留的平均年化利率为 0.26%。两者相减得到 3.57 个百分点,但这只是分析入口,不是利润率结论。
分类结构
趋势区域
区域
全球
跨区域情报基线与宏观结构信号。
区域
北美
执行速度、政策落实与平台运营杠杆。
区域
欧洲与中东
合规驱动的市场调整,以及治理耦合的压力。
区域
亚太
IPv4 稀缺经济学、需求规模化与运营现代化。
区域
拉丁美洲与加勒比
连通性扩展、监管转型与资产效率提升压力。
区域
非洲
治理常态化、基础设施融资与增长不对称。