
每个趋势页将宏观区域信号转化为行业层面的可执行情报。
市场 / 趋势
趋势
全球市场趋势情报追踪全球互联网基础设施市场各地的云服务、区域 ISP、国家电信、数据中心和机构基础设施信号。BTW.MEDIA 将公开报道与区域背景、公开证据、公司行动、治理压力、资本部署和运营约束联系起来,帮助读者在数字基础设施经济中追踪市场需求、网络扩张、竞争变化和运营风险。页面解释了哪些基础设施领域正在变化、哪些主体面临风险、哪些公开来源支持相关信号,以及区域执行条件为何重要。它帮助读者从零散公告中梳理出更清晰的图景:了解正在发生哪些变化、哪些信号有证据支持、哪些仍有待证实,以及哪些基础设施决策在下一个规划周期可能具有重要意义。运营商、投资者、分析师以及关注政策的读者可反复用于研究市场走势、区域、行业、影响和置信度,以及这些因素对客户、采购、监管、服务连续性和资本规划的后续影响。
全球北美欧洲与中东亚太拉丁美洲与加勒比非洲

全球加五个地理区域,与市场分类体系对齐。
云服务、区域 ISP、国家电信、数据中心与机构。
这些页面会按时间对比区域市场动态、行业压力、公开证据与运营影响。
最新报道
趋势最新动态
12,084 篇文章
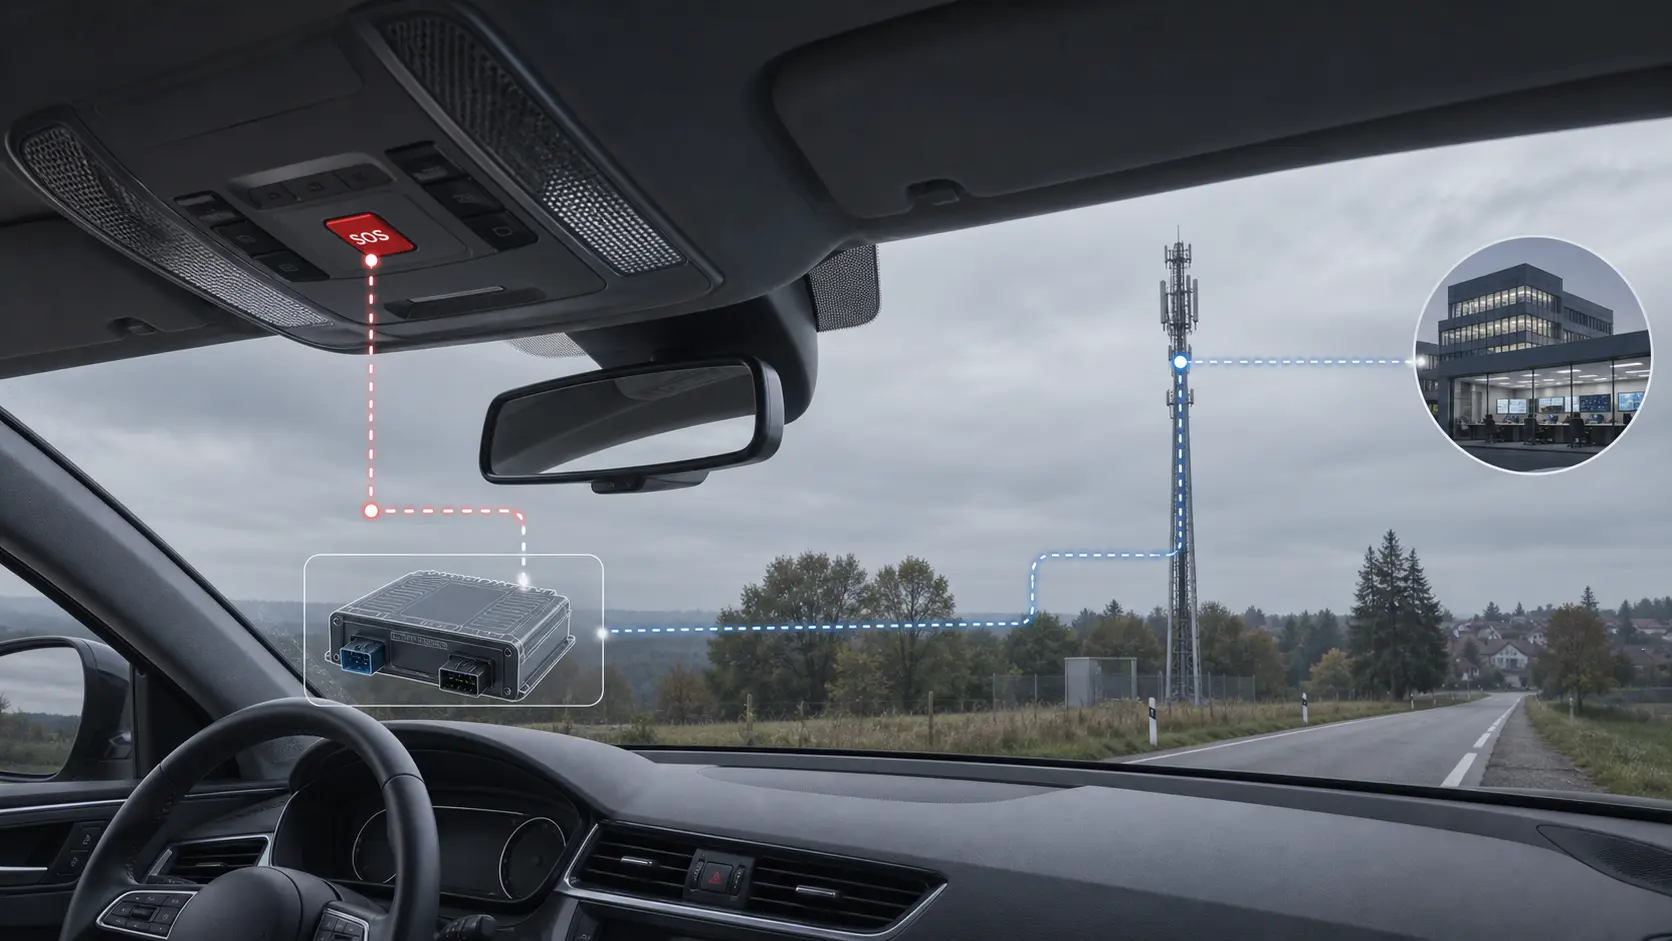
欧洲与中东国家电信趋势
在 4G/5G 紧急通信链路就绪前,NG eCall 按钮不等于已验证的本地安全服务
车内看得见的 SOS 按钮和符合条件的注册日期,只能说明车辆可能配备下一代 eCall。它们不能证明英国当前的“车辆—移动网络—紧急服务”链路已经可以依赖。

北美机构趋势
Tractor Supply:3.7个百分点新增边界,只换来2.3%总增长
Tractor Supply Company 2026 财年第二季度的销售额增长 2.3%,但新店与刚收购的 VIP Petcare 合计贡献了 3.7 个百分点。两者并不矛盾:公司把新的门店和服务装进合并报表时,可比店群本身正在收缩。同一个季度,Tractor Supply 一面买入移动兽医服务,一面批准关闭约 75 家 Petsense 门店,并撤回原本将开店、同店增长与利润率连成一体的长期财务框架。下一份框架要回答的不是还能画出多少个店址,而是每一层新增边界何时能沉淀为稳定客流、利润和现金。

北美机构趋势
Moneris以约20亿加元易主,银行仍握独家转介入口
股权出售,通常意味着旧股东让出公司控制权。Moneris 这笔交易却留下另一条线:BMO 和加拿大皇家银行将各自出售 50%股权,把公司交给 Francisco Partners,同时与 Moneris 签订长期独家客户转介协议。新买家控制企业,旧股东继续控制一部分客户从哪里进入。若只看约 20 亿加元现金对价,就会漏掉这条仍然连着银行与支付平台的商业通道。

北美云服务趋势
Keysight 20.91亿美元订单纪录背后的三本增长账
Keysight Technologies 2026 财年第三季度的订单达到 20.91 亿美元,创下公司纪录。按合并报表现有边界计算,订单同比增长 56%;剔除过去十二个月内完成的收购、处置与汇率影响后,“核心”增幅为 52%。收入增幅也分成 36%与 31%两种口径,营业利润率则同时出现 GAAP 的 24.9%、非 GAAP 的 33.2%和核心口径的 34.7%。这些数字不是互相拆台,而是在回答不同问题。真正会改变可比性的节点,是新收购业务完成系统整合、开始分摊此前暂未承担的共享服务和总部成本。

北美机构趋势
BMO转让约146亿加元融资资产后,仍保留19.9%股权与业绩对价
一笔贷款出售,可以同时削减银行的风险加权资产,又让卖方继续分享业务未来收益。BMO 拟向 Stonepeak 出售运输融资和供应商融资业务,正是这种结构:贷款和租赁资产将离开银行,BMO 取得现金,并把部分对价重新投入新公司,持有约 19.9%股权;若业务达到约定目标,BMO 还可获得业绩对价。真正需要追踪的不是“卖了多少”,而是资产、资本、控制权和风险分别去了哪里。

北美机构趋势
Cato二季度115万美元净利之下,是111万美元零售亏损
Cato Corporation 在 2026 财年第二季度仍然盈利,但 114.9 万美元净利润并不是服装门店单独创造的结果。零售分部税前亏损 111.2 万美元,自有信用卡分部贡献 49.4 万美元,另有 191.4 万美元公司利息及其他收益没有分配给任何分部。这个桥接表也不能直接拆成两家独立公司的利润率:财务、信息技术、公司行政与全部资本开支都压在零售分部,投资相关收益却留在分部之外。
亚太地区数据中心趋势
万国数据8.38亿元净利润里,有9.60亿元来自权益法被投资方
万国数据第二季度净利润为 8.376 亿元,但决定报表形状的数字更大:权益法被投资方贡献 9.599 亿元收益,公司称其主要来自 DayOne 持股被稀释所产生的收益。这是一次估值与所有权比例变化,并不是数据中心运营收到的现金回单。

北美云服务趋势
Jack Henry的84.41亿美元RPO不是合同经济全貌
银行把核心系统交给一家技术供应商时,签字只是起点。供应商可能先给客户一笔迁移激励,再投入销售佣金、数据转换和实施成本;客户也可能在服务完成前先付款。Jack Henry & Associates, Inc.截至 2026 年 6 月的 84.40905 亿美元剩余履约义务,只记录了未来收入这一面。另有 1.78533 亿美元客户激励资产、5.99529 亿美元合同取得与履约成本,以及 3.72472 亿美元递延收入,分别运行在不同方向和时钟上。
北美机构趋势
Acuity 新照明掌门接手的,是直销网络 28% 的跌幅
管理层交接最容易被一个漂亮的合并数字遮住。Acuity 全公司第三财季销售额增长 1.6%,但 Ruth Gratzke 9 月 1 日真正接手的 ABL 照明业务没有增长,其中直销网络少了 2,810 万美元——降幅甚至大于整个照明板块的净减少额。
全球机构趋势
DICK’S 并入 17.4 亿美元 Foot Locker 销售,也并入 3190 万美元分部亏损
DICK’S Sporting Goods 第二季度合并销售额增长 53.2%,但这个速度首先来自报表边界改变:本期多了 Foot Locker,上年同期没有。把两个季度放回相同边界后,DICK’S 原有业务可比销售增长 4.9%,Foot Locker 模拟可比销售却下降 3.6%。后者贡献 17.37 亿美元销售,同时产生 3188 万美元分部亏损。收购是否创造价值,取决于新增规模能否变成利润,而不是合并后的收入看起来有多大。

全球机构趋势
Facet首季贡献3000万美元销售,每股收益摊薄却是预期两倍
Facet 并入 Donaldson Company, Inc.后的第一季,销售额达到指引区间上沿,也带来有利的集团毛利率组合和营业利润;但另一张账并未同步兑现。调整后每股收益被摊薄 0.06 美元,是六月对同一季度预估的两倍。
欧洲与中东国家电信趋势
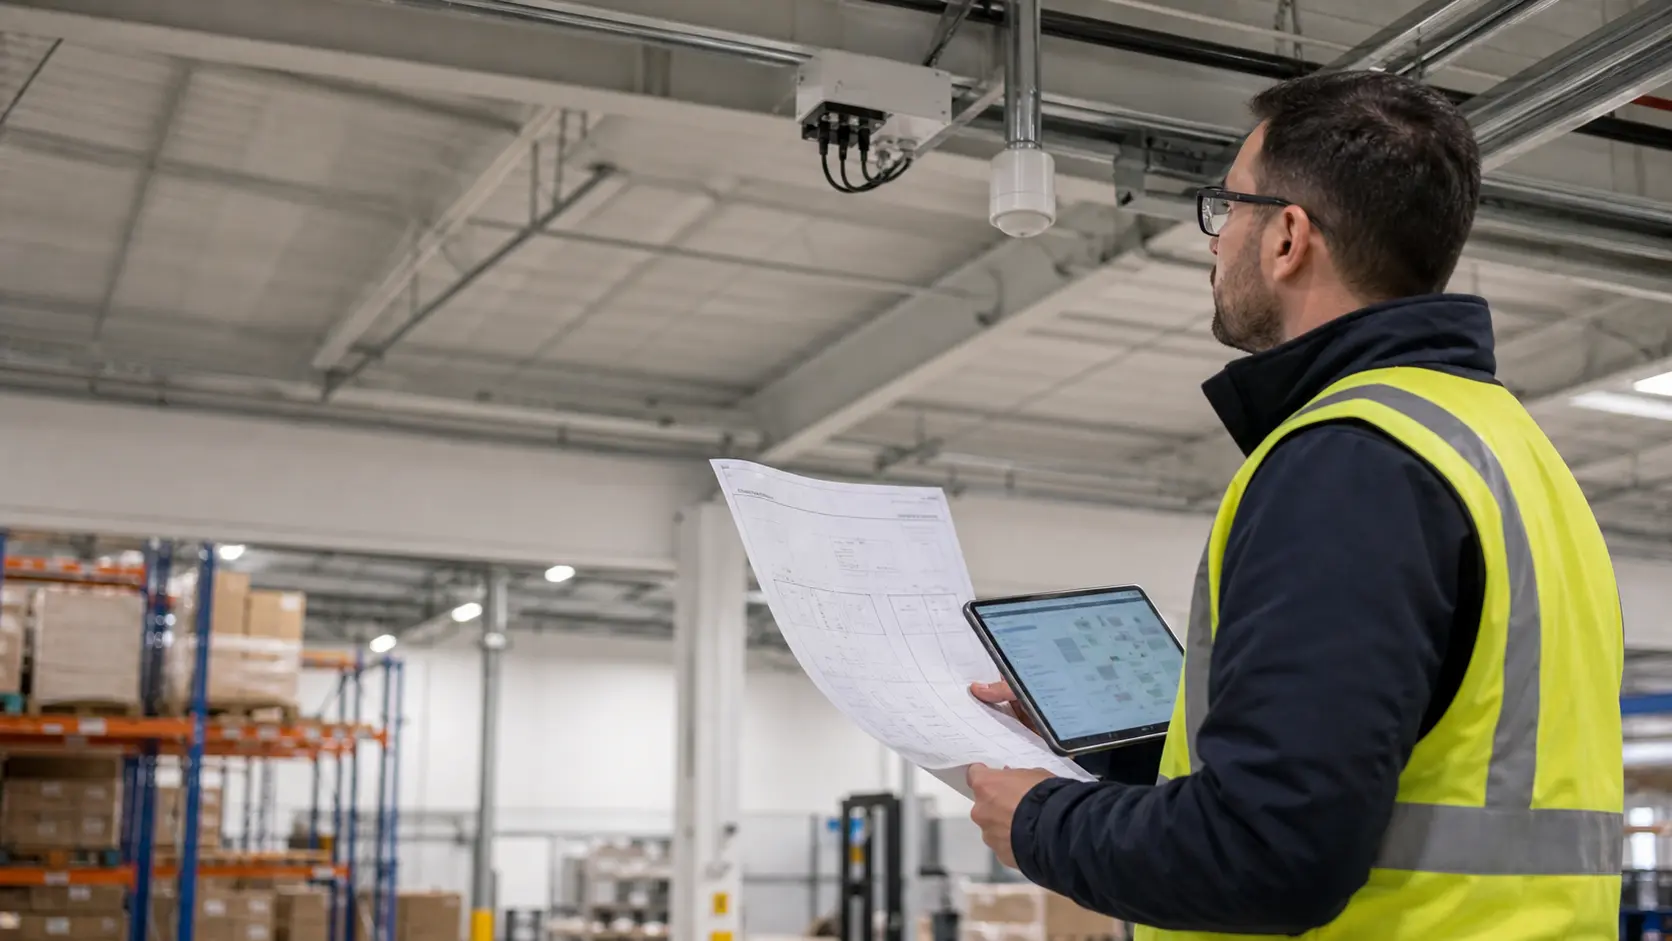
私有 5G 设备只有在频谱许可与现场相符后才构成本地网络
无线电设备上墙、SIM 卡开通、覆盖图绘制完成,只能说明一套网络方案已经落地。在英国,项目验收还必须证明最终频谱许可与实际安装的地点和参数一致。
全球机构趋势
596 家合作门店,解释不了 Bath & Body Works 的 1.08 亿美元收入线
Bath & Body Works 第二季度增长最快的渠道名为 International and Other,收入同比增加 24.9% 至 1.08 亿美元。公司同期拥有 596 家由合作方经营的国际实体店,但这两个数字并不共享同一个边界:收入线包括特许权使用费、国际批发,也包括 Ulta 和 Amazon 带动的美国国内批发;门店数却排除了多种销售形态。要判断增长质量,首先要问的不是“每店收入”,而是哪一笔交易触发了收入确认。

北美云服务趋势
Ooma九成收入来自订阅,入口业务却仍是负毛利
Ooma 的电话与通信平台看起来已经是一门典型的经常性收入生意:订阅与服务占季度收入 91%。但用户接入平台所需的设备、安装及其他项目仍以负毛利运行。它不是一项被忽略的小亏损,而是一笔必须由未来服务利润偿还的“入场成本”。
北美机构趋势
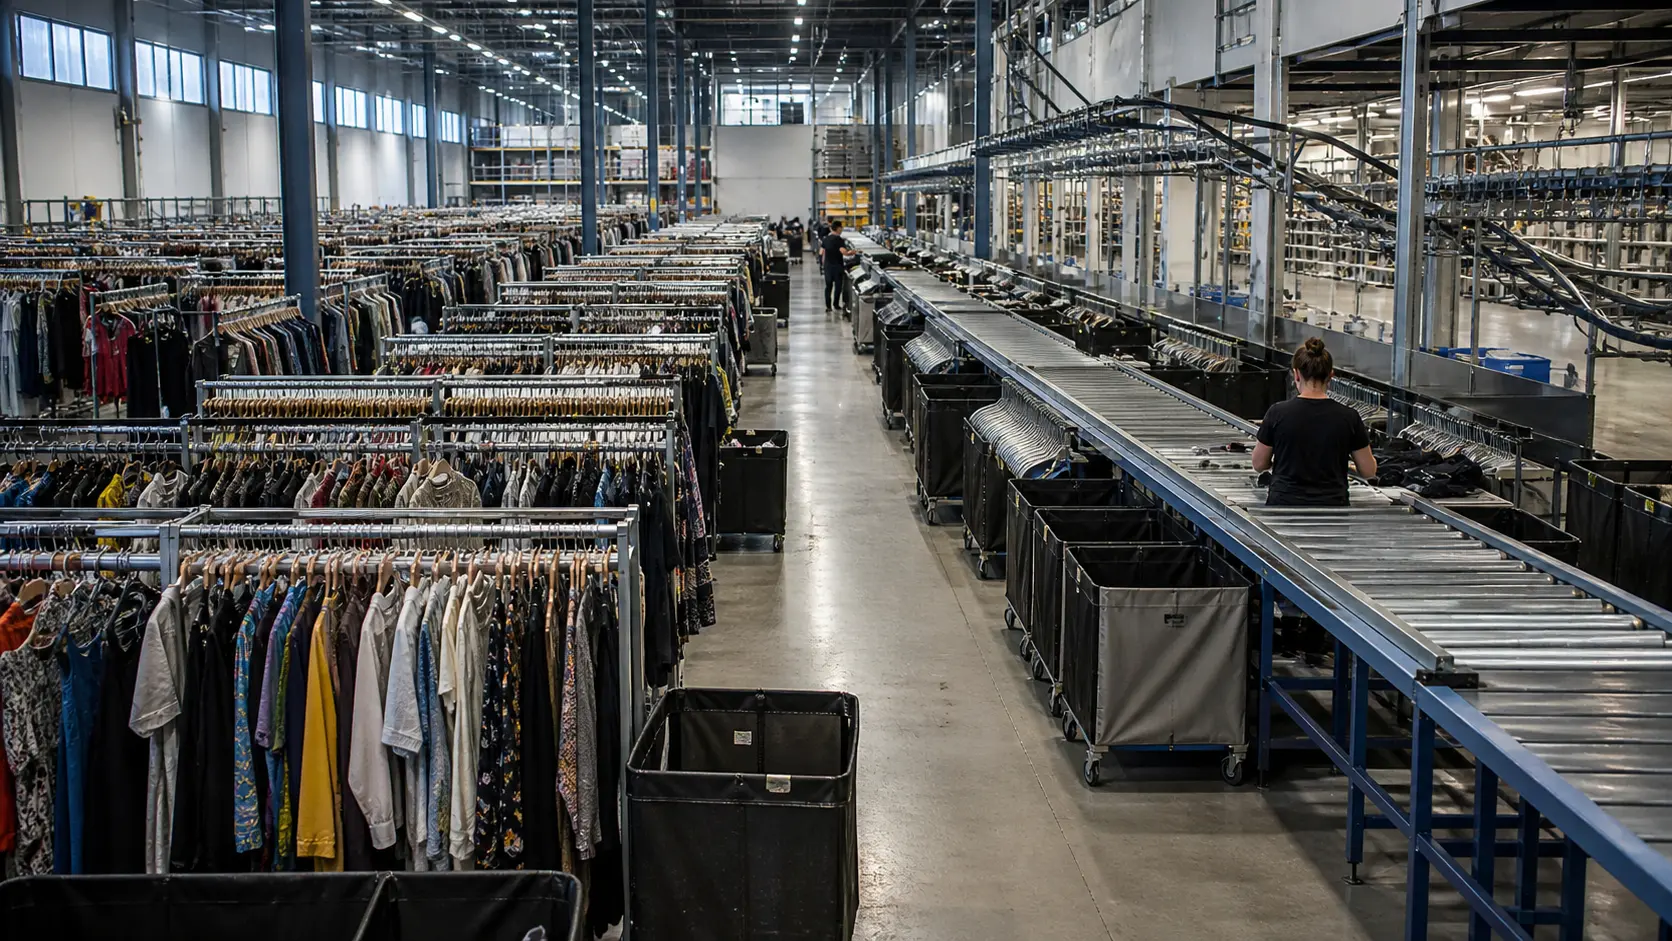
Nuuly的48.4万订阅者,尚未填满120万产能的故事
Urban Outfitters 旗下服装租赁业务 Nuuly 正在同时推进三件事:扩充订阅者、改善利润率、把履约网络做大。最新季度显示,三者并不同步。订阅者增长略快于收入,而一项尚未披露设计的增收方案和更大的仓储体系已经排上日程。

北美机构趋势
Green Dot 的 B2B 入金总额达 422.53 亿美元,购买额仅增 1%
Green Dot 第二季度流入 B2B 账户项目的资金同比增加 76.33 亿美元,达到 422.53 亿美元;公司口径下的购买额却只增加 2,500 万美元。两者不能组成一个“转化率”:购买额明确排除了部分由 BaaS 合作方取得 interchange 的交易。真正决定价值的,是资金走过哪份合同、谁收取管理费,以及谁承担处理和合规成本。
欧洲与中东区域 ISP 趋势
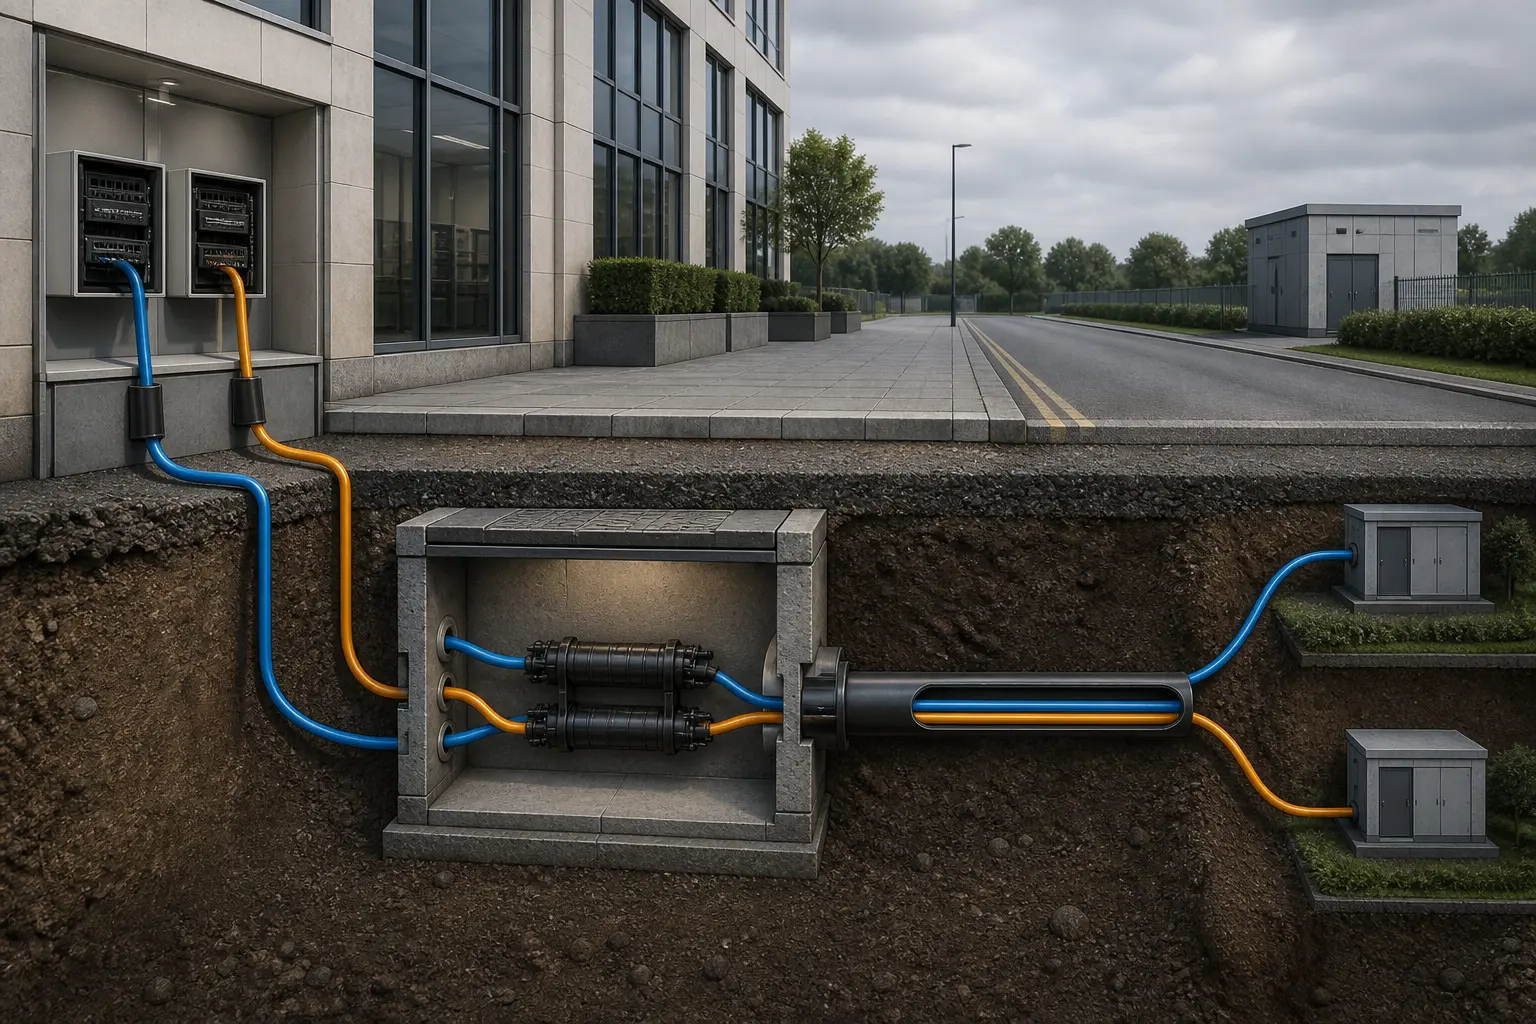
两条光纤电路只有在路径得到证明后才算真正分离
两条接入线路可以拥有不同合同、不同电路编号和不同运营商品牌,却在同一次道路施工中同时中断。韧性不是采购清单上多出一个供应商,而是共同失效点已经被看见、记录并验证。

北美云服务趋势
Nutanix的ARR先假设续约,RPO却先剔除可取消义务
Nutanix 在同一份年度业绩中公布了 25.48797 亿美元 ARR 和 34.40411 亿美元剩余履约义务。前一个数字把到期订阅暂按原条件续约,后一个数字则不接纳可取消的未来义务。两者都在描述未来,却把客户尚未作出的选择放在门槛的两侧;直接相减只会得到一个没有商业含义的精确数字。
全球机构趋势
Deere 的销售应收增至77亿美元,566亿美元金融与租赁资产却在收缩
Deere 在同一张资产负债表里留下了两种等待。设备已经销售、货款尚未收回,形成 77.23 亿美元贸易应收;客户和经销商此前取得的融资以及仍在经营租赁中的设备,则合计 565.76 亿美元,同比减少 28.14 亿美元。一个余额靠近本季发货,另一个保存多年放贷与回款的历史。方向相反,并不等于需求自相矛盾。

北美机构趋势
Lowe’s“其他”分部新增18.03亿美元销售额,营业利润仅增加1000万美元
Lowe’s 最新季度里其实有两条增速完全不同的曲线:既有家装零售业务仅小幅前进,容纳两项大型收购的分部却贡献了绝大部分销售增量,同时几乎没有贡献本季度营业利润增量。收购业务还采用一个月的合并滞后,并在持有超过十二个月后才通常进入可比销售口径,因此 8.3%的总销售增速不能和 0.2%的可比销售增速直接相减。
分类结构
趋势区域
区域
全球
跨区域情报基线与宏观结构信号。
区域
北美
执行速度、政策落实与平台运营杠杆。
区域
欧洲与中东
合规驱动的市场调整,以及治理耦合的压力。
区域
亚太
IPv4 稀缺经济学、需求规模化与运营现代化。
区域
拉丁美洲与加勒比
连通性扩展、监管转型与资产效率提升压力。
区域
非洲
治理常态化、基础设施融资与增长不对称。