
每个趋势页将宏观区域信号转化为行业层面的可执行情报。
市场 / 趋势
趋势
全球市场趋势情报追踪全球互联网基础设施市场各地的云服务、区域 ISP、国家电信、数据中心和机构基础设施信号。BTW.MEDIA 将公开报道与区域背景、公开证据、公司行动、治理压力、资本部署和运营约束联系起来,帮助读者在数字基础设施经济中追踪市场需求、网络扩张、竞争变化和运营风险。页面解释了哪些基础设施领域正在变化、哪些主体面临风险、哪些公开来源支持相关信号,以及区域执行条件为何重要。它帮助读者从零散公告中梳理出更清晰的图景:了解正在发生哪些变化、哪些信号有证据支持、哪些仍有待证实,以及哪些基础设施决策在下一个规划周期可能具有重要意义。运营商、投资者、分析师以及关注政策的读者可反复用于研究市场走势、区域、行业、影响和置信度,以及这些因素对客户、采购、监管、服务连续性和资本规划的后续影响。
全球北美欧洲与中东亚太拉丁美洲与加勒比非洲

全球加五个地理区域,与市场分类体系对齐。
云服务、区域 ISP、国家电信、数据中心与机构。
这些页面会按时间对比区域市场动态、行业压力、公开证据与运营影响。
最新报道
趋势最新动态
12,071 篇文章

北美数据中心趋势
MN8 与 Google 在西弗吉尼亚推进太阳能与储能
MN8 为 Google 在美国西弗吉尼亚建设 86 MW 太阳能和两套电池系统,三项资产计划于 2028 到 2030 年分阶段投运。
欧洲与中东国家电信趋势
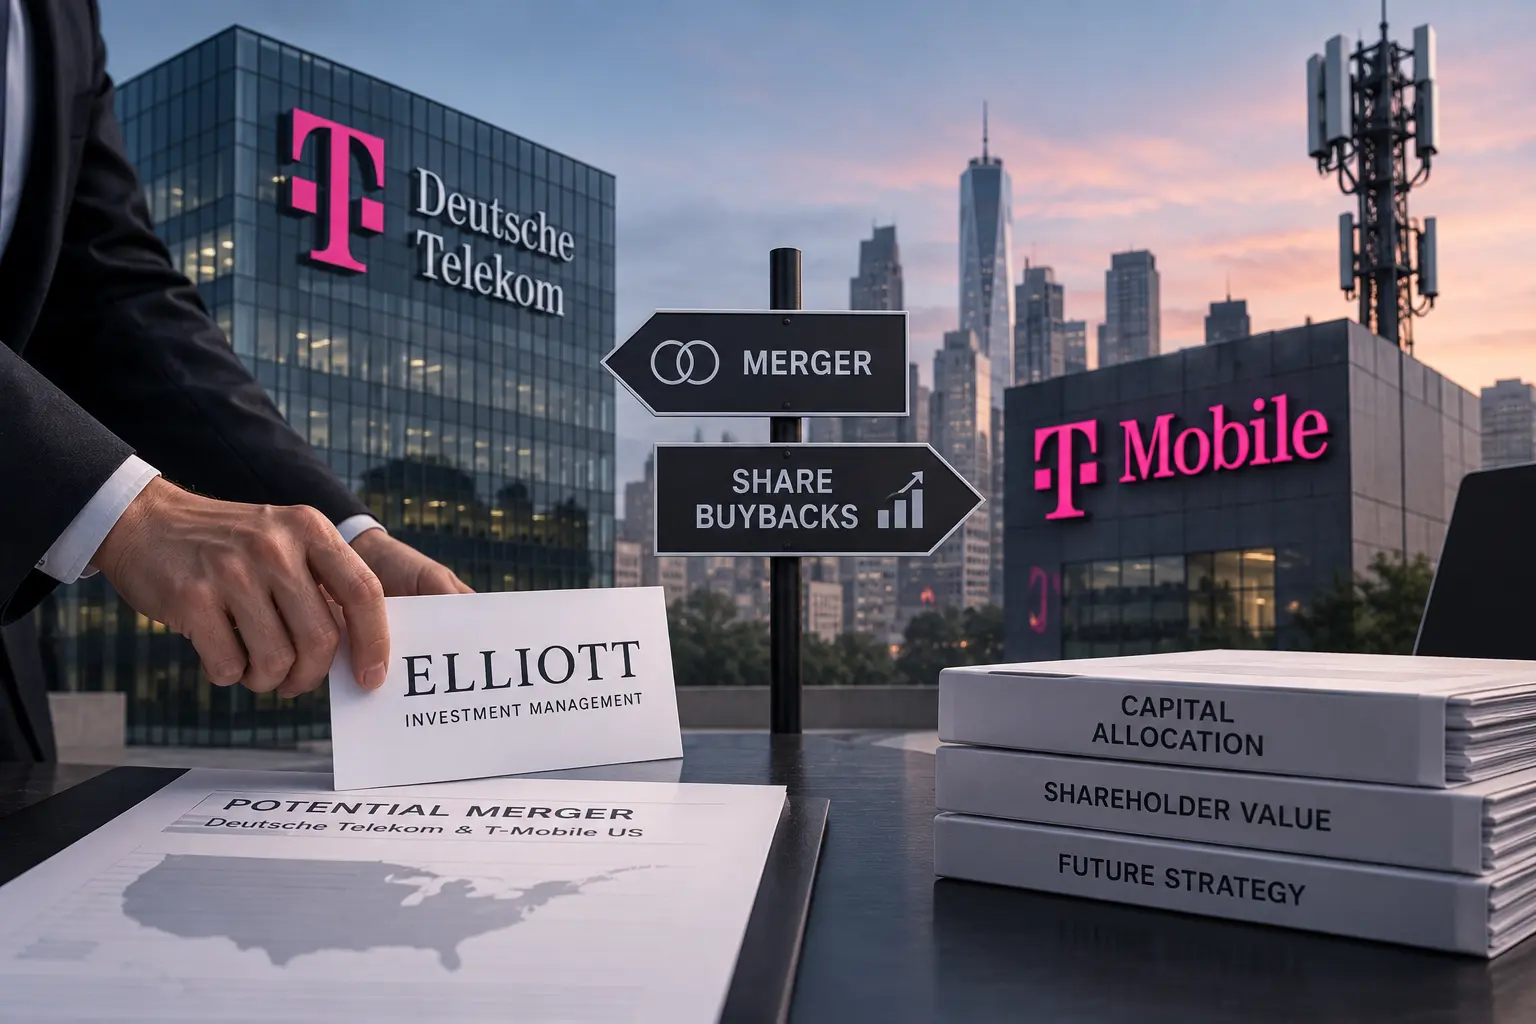
Elliott 施压 Deutsche Telekom 放弃 T-Mobile US 合并
Elliott 正推动 Deutsche Telekom 放弃与 T-Mobile US 的潜在合并,并支持扩大股份回购替代方案。
全球区域 ISP 趋势
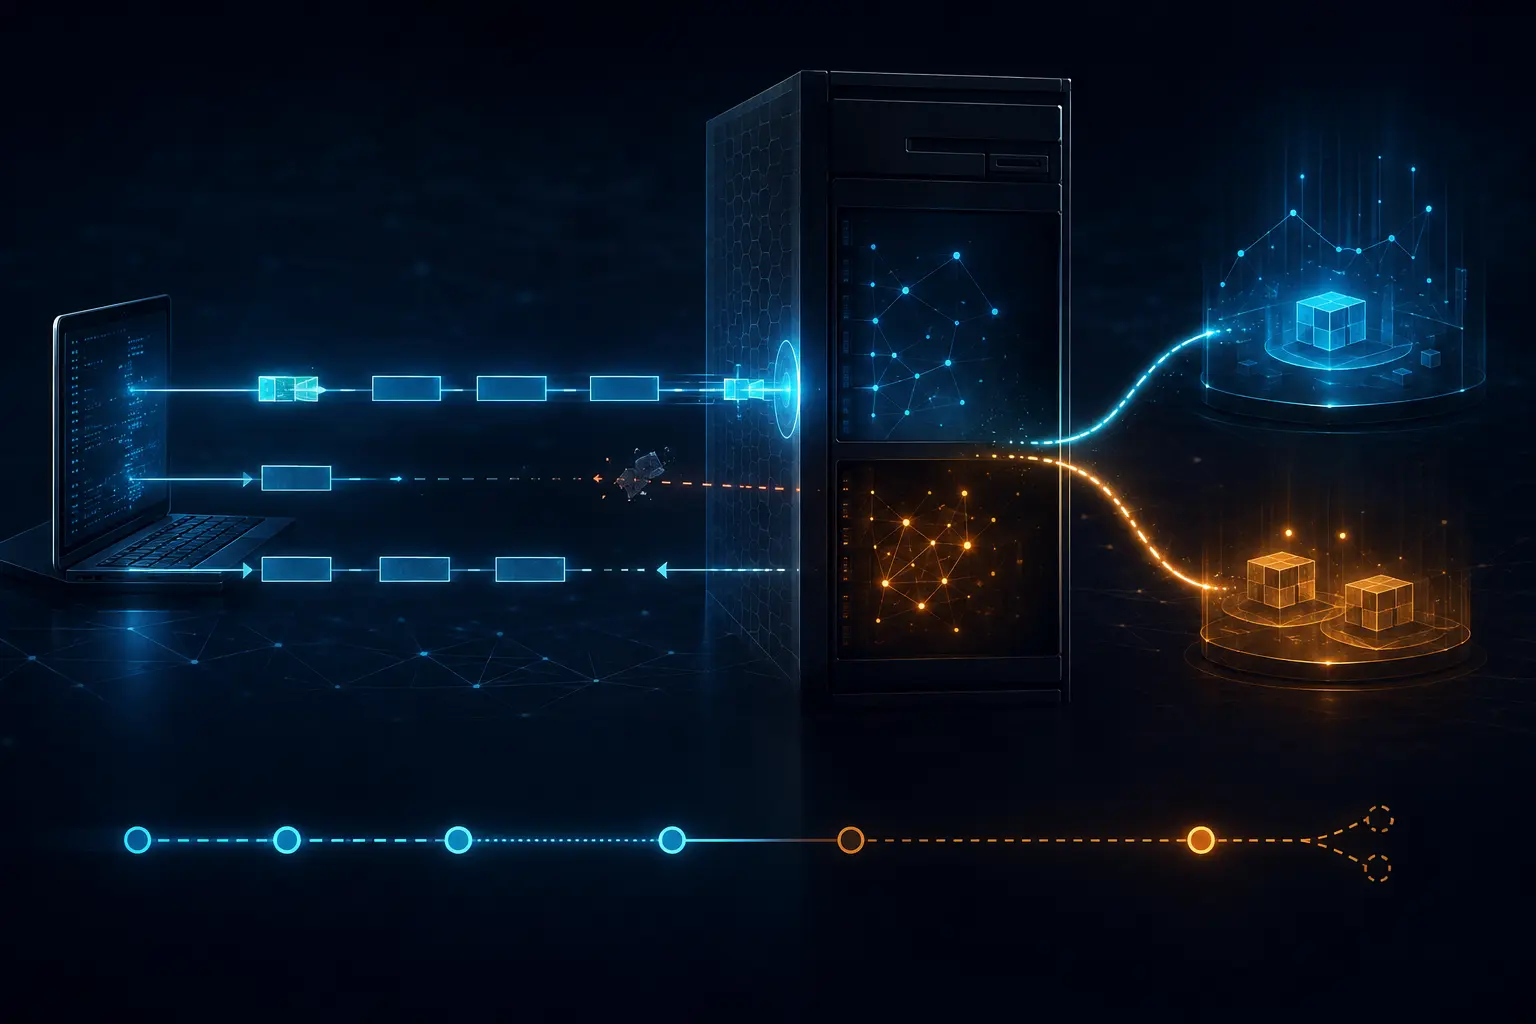
TCP Fast Open Cookie 不能证明应用已经执行
一个会改变状态的请求带着缓存的 Fast Open Cookie 放进 SYN。服务器接纳了早期数据,但响应在途中丢失,客户端回退后再次发送。传输监控只看到一次快速建连,应用却必须判断业务动作究竟发生了一次还是两次。

北美数据中心趋势
FuelCell Energy 签署得克萨斯州 75 MW 数据中心产能预留协议
一家未具名的数据中心运营商已支付预付款,为 FuelCell Energy 计划在得克萨斯州建设的 75 MW 项目预留制造产能。

北美机构趋势
PDS Biotech 的股权融资所得面临两道债务分流
股权融资最容易被压缩成一个总额,但 PDS Biotechnology 新修订的本票让资金来源决定资金去向。ATM 与 ATM 之外的股权融资不走同一条路;真正关系研发选择的,是清偿旧债之后还能留在公司账户里的现金。

北美数据中心趋势
Shoals 的 8.014 亿美元订单池,其实有两本账
Shoals 的纪录数字并非一个可以直接计入未来收入的整体。它把已经跨过合同门槛的承诺,与尚在变成正式合同的授标,放进了同一张表。

全球机构趋势
Agility 的 3 亿美元 Digit 承诺全部系于一个客户
“订单”用了复数,客户却只有一个。Agility Robotics 最新提交的证券文件显示,备受关注的 3 亿美元 Digit v5 多年期承诺,实际对应一家客户、一份三年期机器人即服务合同和 1,000 台尚待投放的新一代机器人。它比试用意向更扎实,却也比标题显得更集中、更有条件。

北美数据中心趋势
Fermi 给 TensorWave 的222MW租约有三只时钟,尚不能写成在运容量
Fermi 披露的 Project Matador 首个客户租约已有明确对手方、期限和功率:TensorWave、十五年初始期限、222MW 第一阶段,以及约 65 亿美元初始期限合同收入。但同一份披露也保留了交割条件、最终交付和未来启用。合同已签,不等于所有经济收据都已发生。

全球机构趋势
Wetour 的力估计跑通了合成数据,还没有跑通真实腕带验证
Wetour Robotics 用第一视角相机和腕部表面肌电信号,为机器人训练采集人类示范。公司披露了视觉失帧、模型处理时间和合成数据管线三个结果,但它们对应不同测试。现有材料尚未证明真实腕带能以可量化的准确率补回相机盲区,也没有证明它能可靠测出真实抓握力。
北美数据中心趋势
Corvex 现在只有1.5MW,预计8MW,并持有12.5MW优先权——并非20MW在运容量
Corvex 的公告把已完成融资、已签场地协议、预期容量和优先购买权放在一起,但它们不是同一种经济收据。公司目前披露的关键 IT 容量约 1.5MW;8MW 是 2026 年末预期;Midwest 的 12.5MW 仍是一项未来选择。

北美数据中心趋势
FuelCell 的26亿美元标题,实际含30MW订单、350MW选择权与75MW预约
FuelCell Energy 面向数据中心的容量叙述,不是一笔处于同一经济状态的 380MW 销售。公开文件把它拆成已生效的 30MW 初始阶段、由 Fit Energy 日后选择的 350MW,以及另一份 75MW 产能预约。顺序比总数更重要。
北美数据中心趋势
Vulcan 的3940万美元 PIPE,先是一张偿债收据,才可能是 AI/HPC 建设资本
Vulcan Infrastructure and Power 正在提出一项约 3940 万美元的 PIPE,同时叙述向 AI/HPC 基础设施转型。披露中真正重要的是先后顺序:交易须先交割;净所得首先拟主要处理十月到期债务;其后才可能有资金用于预开发。公告本身并不产生其中任何一张收据。

欧洲与中东机构趋势
Charging Robotics 的 400 万美元交易,钱进子公司而非母公司
Clearmind 签下的方案包含 250 万美元增资和 150 万美元贷款,两笔钱的收款方都是 Charging Robotics Ltd.。如果交割完成,Clearmind 将持有这家子公司 51%,上市母公司保留 49% 并失去控制,但不会因此直接收到 400 万美元现金。

北美机构趋势
Cottonwood 与 Mandel 的 6.14 亿美元标题,其实对应三种不同的交割状态
Cottonwood 对 Mandel 13 处物业的公告,不能被读作一笔已经完成的 6.14 亿美元收购。文件把七月已经取得的 Park Lafayette、仍受交叉条件约束的十二项合并,以及独立收购管理平台 MPSI,明确放在三条不同的事实链上。
北美机构趋势
Intellia 的 4 亿美元额度,交割时实际提款 7500 万美元
这份高级担保信贷协议不是一袋已经到账的 4 亿美元现金,而是一组处于不同状态的资本入口。首笔 7500 万美元已经提款;2.25 亿美元要等待监管、收入或股权融资里程碑;最后 1 亿美元尚未承诺,还要双方重新同意。

欧洲与中东国家电信趋势
AST 投入 SatCo 的 2350 万美元,为何不能算作一笔已实现的生意
一项卫星服务分销安排,常被压缩成“合作”“入股”或“欧洲市场入口”。AST SpaceMobile 的最新季报恰好说明,这些词不足以描述 SatCo。公司把独家分销权投入与 Vodafone 各持一半的欧洲合资公司;该项权利的公允价值为 2350 万美元。公开记录同时留下了三条不同的账:权益法投资、带息关联方应收款,以及只有在商业服务开始后才会随独占期确认的合同负债。到 6 月 30 日,权益投资账面价值已经为零;应收款仍列在资产端;公司还说没有确认 SpaceMobile Service 收入。它们不是同一件事的三种说法。

北美机构趋势
Car-Mart 的豁免时钟只多走四天,并未通向永久
America’s Car-Mart 原定于 9 月 7 日结束的有限违约豁免,被贷款人延长到 9 月 11 日。公司称交易讨论仍在进行,也取得了重大进展;但四天时间只能延续谈判,不能证明永久豁免、约束性融资或出售协议已经出现。
北美数据中心趋势
Digi Power X 与 Cerebras 的 40MW 合同,在 25MW 融资闸门处分叉
Digi Power X 对 Cerebras 的协议写着 40MW,也披露了约 11 亿美元的初始期限合同价值。但这不是一项已经投入运行的 40MW 服务。合同把容量拆为 15MW 的第一阶段和另加 25MW 的第二阶段。第二阶段需要 Digi Power X 取得双方都“合理可接受”的融资,并由 Cerebras 批准;如果 Cerebras 否决或不发通知,双方只保留第一阶段的权利与义务。
全球云服务趋势
Airtable 的 22.5 亿美元股权价值不是 12.85 亿美元企业价值
一项全现金收购可以在法律上完成,却仍没有公开完整的付款桥。Bending Spoons 已于 9 月 4 日收购 Airtable 的全部股份;8 月公告中的 12.85 亿美元企业价值与约 22.5 亿美元股权价值衡量的是不同边界。两者相差约 9.65 亿美元,这能提示目标公司的净现金规模,却不能代替交割日的资金流量表。

北美数据中心趋势
Credo 的客户集中度有两张图,不能合成一张
Credo 的季度营收增速很醒目,但文件里真正值得细读的是“客户”二字的边界。财务报表中的客户,是下订单或签收入合同的对手方;另一张表中的客户,是可能经由代工厂下单的终端客户画像。两张表都在说集中度,却不在回答同一个问题。
分类结构
趋势区域
区域
全球
跨区域情报基线与宏观结构信号。
区域
北美
执行速度、政策落实与平台运营杠杆。
区域
欧洲与中东
合规驱动的市场调整,以及治理耦合的压力。
区域
亚太
IPv4 稀缺经济学、需求规模化与运营现代化。
区域
拉丁美洲与加勒比
连通性扩展、监管转型与资产效率提升压力。
区域
非洲
治理常态化、基础设施融资与增长不对称。