
北美趋势
北美趋势
北美:跟踪北美互联网基础设施市场的云服务、区域 ISP、国家电信、数据中心和机构基础设施信号。BTW.MEDIA 将公开报道与区域背景、公开证据、企业行动、治理压力、资本部署和运营约束联系起来,帮助读者掌握数字基础设施经济中的市场需求、网络扩张、竞争格局变化和运营风险。页面会说明哪些基础设施领域正在变化、哪些相关方受到影响、哪些公开来源支持相关信号,以及区域执行条件为何重要。它帮助读者从零散公告中理出更清晰的图景:什么在变、哪些信号已有证据支持、哪些仍待确认、哪些基础设施决策可能影响下一个规划周期。运营商、投资者、分析师和政策研究者可反复使用本页,围绕市场动向、区域、行业、影响程度、证据置信度,以及客户、采购、监管、服务连续性和资本规划等下游影响开展研究。

最新报道
北美趋势最新动态
1,308 篇文章

北美数据中心趋势
艾伯塔省 NDP 寻求暂停批准新的 AI 数据中心
艾伯塔省 NDP 希望暂停批准新的 AI 数据中心,直至该省制定范围更广的项目影响评估规则。

北美数据中心趋势
苏圣玛丽拟暂停受理 50 MW 以上数据中心申请
市议会已要求起草一项将于 9 月 21 日审议的附例,拟在该市制定大型数据中心规则期间,暂停受理 50 MW 以上项目的申请。

北美云服务趋势
Dropbox 云服务账上有 2.859 亿美元融资租赁义务
用户在 Dropbox 里看到的是文件、同步和订阅;公司必须看到的却是另一套时钟:服务器先安装,租赁款按期支付,设备逐步折旧,注册用户未必成为付费用户,机房的电力与冷却也不会因为产品叫“云”而消失。截至 2026 年 6 月底,Dropbox 的融资租赁义务合计 2.859 亿美元。这不是全部云成本,更不是危机指标,而是一张基础设施经营方式的收据。
北美云服务趋势
CrowdStrike在41亿美元采购表外另披露29亿美元
CrowdStrike 的采购义务附注跨了两个计量时点:截至 2026 年 7 月 31 日,表内金额为 41.41527 亿美元;季末之后,公司又承诺 29 亿美元,并明确表示这笔金额尚未进入该表。真正值得追踪的不是把两数机械相加,而是下一期能否说明新增义务的类别、付款节奏,以及它如何从合同转化为可用资产或服务。

北美机构趋势
Five Below将网络事件限定在一名员工环境,外传文件的风险仍未封口
Five Below 对 7 月网络事件给出了一个清楚的技术边界:攻击者通过社会工程接触到一名员工的公司电脑,访问随后被遏制,调查没有发现其他系统、平台、数据或环境受到影响。但在访问终止之前,已有数量未披露的文件被带走。前一句回答攻击者还能不能继续进入,后一句留下这些副本是什么、会被怎样使用。市场若把两件事都写成“事件已关闭”,就会丢掉最重要的风险边界。

北美机构趋势
ONEOK的90亿美元Class B如何随现金分配逐季缩小
ONEOK 没有用 90 亿美元只买一项资产。Apollo 管理的基金拟投入 90 亿美元,ONEOK 再拿出截至 6 月底的 1.61 亿美元现金,并借入 2.64 亿美元商业票据,合计 94.25 亿美元。去向也恰好是 94.25 亿美元:44.25 亿美元购买 Brazos Midstream 的二叠纪米德兰盆地资产,12 亿美元偿还定期贷款,其余 38 亿美元用于其他债务清偿。交易真正值得追踪的不是这张平衡表,而是交割后那只 Class B 资本账户会以多快的速度缩小。
北美云服务趋势
Everpure增长38%,一项现金流项目吸收5.77亿美元
Everpure 在同一个季度里交出了两张方向相反、却都真实的成绩单:营收增长 38%,GAAP 营业利润达到 6316 万美元;经营现金流却为负 1.363 亿美元。把利润调成现金时,最大的一笔是“预付费用及其他资产”吸收 5.772 亿美元。此前的定期报告说明,其他应收款主要来自合同制造商,也披露了为超大规模客户保障闪存供应可能形成的不可撤销承诺;但二季度业绩材料没有拆开这项资产。真正需要审视的不是增长是否存在,而是这笔现金买到了什么权利、由谁履行,以及何时能穿过部件、交付和毛利,重新回到现金账户。

北美机构趋势
Tractor Supply:3.7个百分点新增边界,只换来2.3%总增长
Tractor Supply Company 2026 财年第二季度的销售额增长 2.3%,但新店与刚收购的 VIP Petcare 合计贡献了 3.7 个百分点。两者并不矛盾:公司把新的门店和服务装进合并报表时,可比店群本身正在收缩。同一个季度,Tractor Supply 一面买入移动兽医服务,一面批准关闭约 75 家 Petsense 门店,并撤回原本将开店、同店增长与利润率连成一体的长期财务框架。下一份框架要回答的不是还能画出多少个店址,而是每一层新增边界何时能沉淀为稳定客流、利润和现金。

北美机构趋势
Moneris以约20亿加元易主,银行仍握独家转介入口
股权出售,通常意味着旧股东让出公司控制权。Moneris 这笔交易却留下另一条线:BMO 和加拿大皇家银行将各自出售 50%股权,把公司交给 Francisco Partners,同时与 Moneris 签订长期独家客户转介协议。新买家控制企业,旧股东继续控制一部分客户从哪里进入。若只看约 20 亿加元现金对价,就会漏掉这条仍然连着银行与支付平台的商业通道。

北美云服务趋势
Keysight 20.91亿美元订单纪录背后的三本增长账
Keysight Technologies 2026 财年第三季度的订单达到 20.91 亿美元,创下公司纪录。按合并报表现有边界计算,订单同比增长 56%;剔除过去十二个月内完成的收购、处置与汇率影响后,“核心”增幅为 52%。收入增幅也分成 36%与 31%两种口径,营业利润率则同时出现 GAAP 的 24.9%、非 GAAP 的 33.2%和核心口径的 34.7%。这些数字不是互相拆台,而是在回答不同问题。真正会改变可比性的节点,是新收购业务完成系统整合、开始分摊此前暂未承担的共享服务和总部成本。

北美机构趋势
BMO转让约146亿加元融资资产后,仍保留19.9%股权与业绩对价
一笔贷款出售,可以同时削减银行的风险加权资产,又让卖方继续分享业务未来收益。BMO 拟向 Stonepeak 出售运输融资和供应商融资业务,正是这种结构:贷款和租赁资产将离开银行,BMO 取得现金,并把部分对价重新投入新公司,持有约 19.9%股权;若业务达到约定目标,BMO 还可获得业绩对价。真正需要追踪的不是“卖了多少”,而是资产、资本、控制权和风险分别去了哪里。

北美机构趋势
Cato二季度115万美元净利之下,是111万美元零售亏损
Cato Corporation 在 2026 财年第二季度仍然盈利,但 114.9 万美元净利润并不是服装门店单独创造的结果。零售分部税前亏损 111.2 万美元,自有信用卡分部贡献 49.4 万美元,另有 191.4 万美元公司利息及其他收益没有分配给任何分部。这个桥接表也不能直接拆成两家独立公司的利润率:财务、信息技术、公司行政与全部资本开支都压在零售分部,投资相关收益却留在分部之外。

北美云服务趋势
Jack Henry的84.41亿美元RPO不是合同经济全貌
银行把核心系统交给一家技术供应商时,签字只是起点。供应商可能先给客户一笔迁移激励,再投入销售佣金、数据转换和实施成本;客户也可能在服务完成前先付款。Jack Henry & Associates, Inc.截至 2026 年 6 月的 84.40905 亿美元剩余履约义务,只记录了未来收入这一面。另有 1.78533 亿美元客户激励资产、5.99529 亿美元合同取得与履约成本,以及 3.72472 亿美元递延收入,分别运行在不同方向和时钟上。
北美机构趋势
Acuity 新照明掌门接手的,是直销网络 28% 的跌幅
管理层交接最容易被一个漂亮的合并数字遮住。Acuity 全公司第三财季销售额增长 1.6%,但 Ruth Gratzke 9 月 1 日真正接手的 ABL 照明业务没有增长,其中直销网络少了 2,810 万美元——降幅甚至大于整个照明板块的净减少额。

北美云服务趋势
Ooma九成收入来自订阅,入口业务却仍是负毛利
Ooma 的电话与通信平台看起来已经是一门典型的经常性收入生意:订阅与服务占季度收入 91%。但用户接入平台所需的设备、安装及其他项目仍以负毛利运行。它不是一项被忽略的小亏损,而是一笔必须由未来服务利润偿还的“入场成本”。
北美机构趋势
Nuuly的48.4万订阅者,尚未填满120万产能的故事
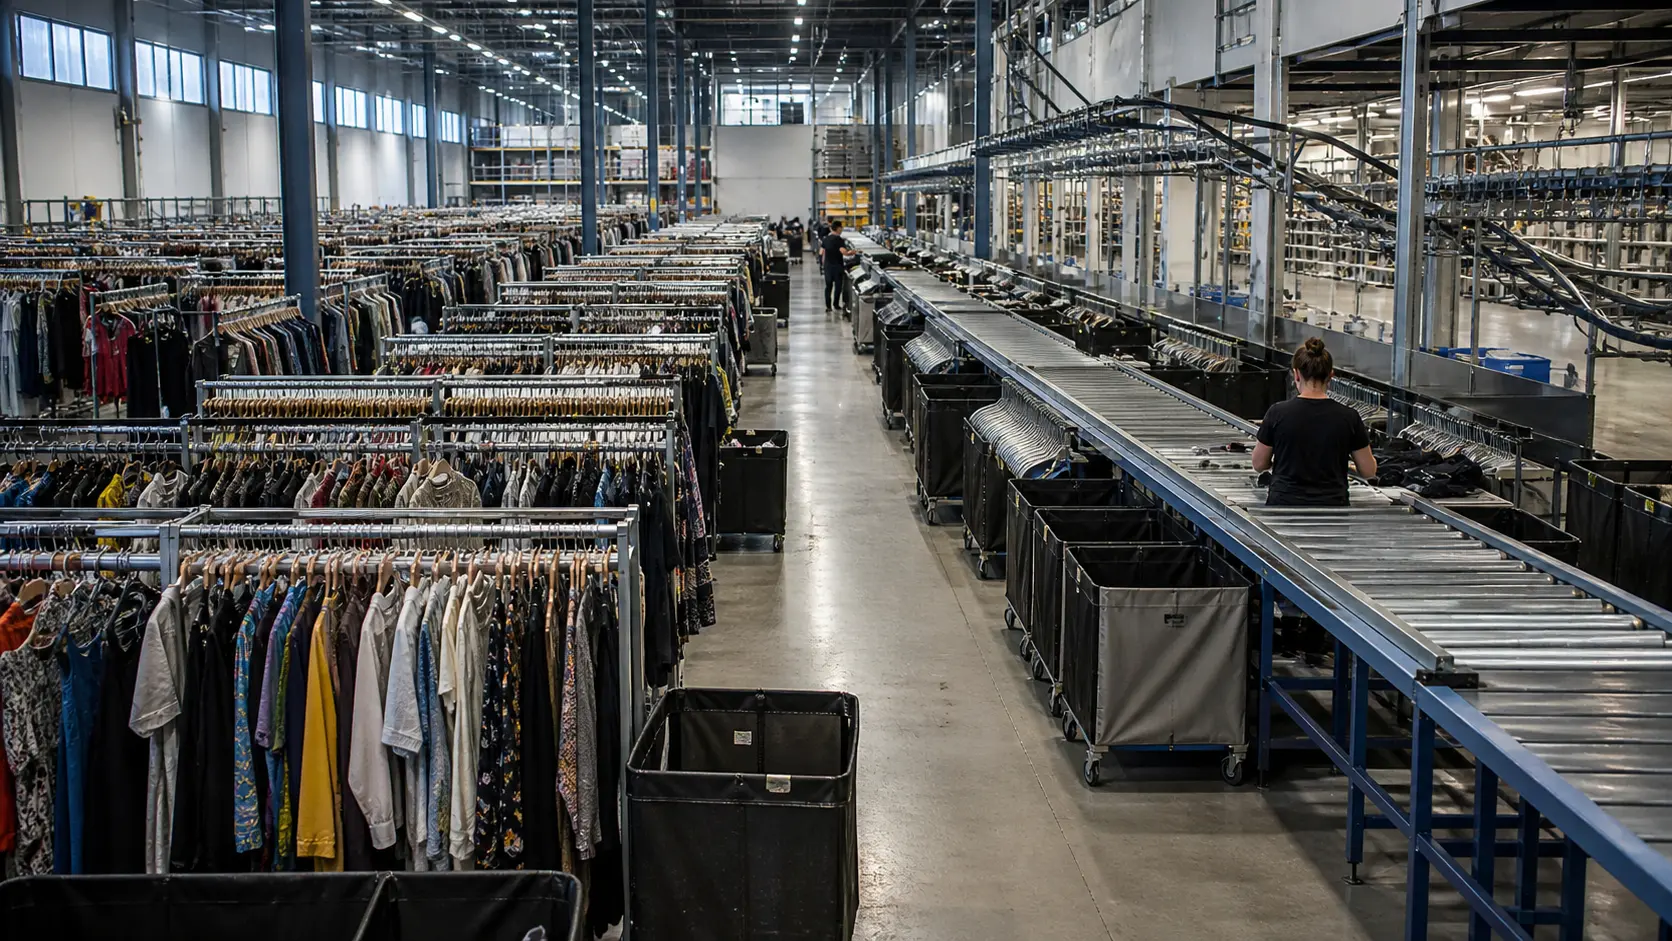
Urban Outfitters 旗下服装租赁业务 Nuuly 正在同时推进三件事:扩充订阅者、改善利润率、把履约网络做大。最新季度显示,三者并不同步。订阅者增长略快于收入,而一项尚未披露设计的增收方案和更大的仓储体系已经排上日程。

北美机构趋势
Green Dot 的 B2B 入金总额达 422.53 亿美元,购买额仅增 1%
Green Dot 第二季度流入 B2B 账户项目的资金同比增加 76.33 亿美元,达到 422.53 亿美元;公司口径下的购买额却只增加 2,500 万美元。两者不能组成一个“转化率”:购买额明确排除了部分由 BaaS 合作方取得 interchange 的交易。真正决定价值的,是资金走过哪份合同、谁收取管理费,以及谁承担处理和合规成本。

北美云服务趋势
Nutanix的ARR先假设续约,RPO却先剔除可取消义务
Nutanix 在同一份年度业绩中公布了 25.48797 亿美元 ARR 和 34.40411 亿美元剩余履约义务。前一个数字把到期订阅暂按原条件续约,后一个数字则不接纳可取消的未来义务。两者都在描述未来,却把客户尚未作出的选择放在门槛的两侧;直接相减只会得到一个没有商业含义的精确数字。

北美机构趋势
Lowe’s“其他”分部新增18.03亿美元销售额,营业利润仅增加1000万美元
Lowe’s 最新季度里其实有两条增速完全不同的曲线:既有家装零售业务仅小幅前进,容纳两项大型收购的分部却贡献了绝大部分销售增量,同时几乎没有贡献本季度营业利润增量。收购业务还采用一个月的合并滞后,并在持有超过十二个月后才通常进入可比销售口径,因此 8.3%的总销售增速不能和 0.2%的可比销售增速直接相减。

北美机构趋势
Ross 库存增长 18%,当期 packaway 结构仍未披露
二季度末,Ross 的商品库存达到 30.9 亿美元。这个总数清楚可见,其中处于何种经营状态却不清楚:是为日后销售而储备的 packaway,还是已经进入当季销售、门店铺货和新店准备环节的商品?缺少当期拆分,18% 只能触发跟踪,不能替库存质量下结论。