
北美趋势
北美趋势
北美:跟踪北美互联网基础设施市场的云服务、区域 ISP、国家电信、数据中心和机构基础设施信号。BTW.MEDIA 将公开报道与区域背景、公开证据、企业行动、治理压力、资本部署和运营约束联系起来,帮助读者掌握数字基础设施经济中的市场需求、网络扩张、竞争格局变化和运营风险。页面会说明哪些基础设施领域正在变化、哪些相关方受到影响、哪些公开来源支持相关信号,以及区域执行条件为何重要。它帮助读者从零散公告中理出更清晰的图景:什么在变、哪些信号已有证据支持、哪些仍待确认、哪些基础设施决策可能影响下一个规划周期。运营商、投资者、分析师和政策研究者可反复使用本页,围绕市场动向、区域、行业、影响程度、证据置信度,以及客户、采购、监管、服务连续性和资本规划等下游影响开展研究。

最新报道
北美趋势最新动态
1,308 篇文章

北美区域 ISP 趋势
Plus Analytics:一条不可见路由能证明与不能证明什么
Plus Analytics 把隐私描述为服务结果,而公开的号码资源记录描述的是另一件事:行政控制关系。买方尽调应从两者之间的缺口开始,但不应从这个缺口直接推导出服务结论。

北美数据中心趋势
Gradiant 西得州水务订单,把数据中心交付推进到厂房之外
新合同将饮用水供应与废水处理交给同一家供应商。零地表水排放是设计边界,却还不是园区的用水账本。

北美云服务趋势
HiddenLayer 融资一亿美元,拦截权限仍由平台划定
安全工具可以发现风险,却未必能在每一种编程智能体中叫停同一个动作。新一轮融资之后,采购验收需要追问的是实际执行结果。

北美云服务趋势
Data443 合并案:三年后取消额外票权,不等于每股只剩一票
拟议交易给优先股的特别表决权设置了期限,但期限之后仍保留按转换基础计票的安排。对新投资者而言,融资进度与谁能影响决策,是两张不同的表。
北美云服务趋势
NetSPI 与 Synack 拟合并:联邦客户买的是具体服务
更大的安全测试产品组合可以带来交叉销售,但品牌统一与服务适用范围统一,是两件不同的事。

北美数据中心趋势
Nscale 完成 30 亿美元融资,支持两个美国 AI 站点
两项独立的延迟提款贷款将为 Nscale 在得克萨斯州和北卡罗来纳州的部署提供资金,涵盖 GPU、网络、存储、冷却设备和站点改造工程。
北美云服务趋势
C3 AI现金回升,主要推力来自期权行权
经营现金流确实已经转正。但公司增加的财务储备,不能主要算在客户回款头上。
北美数据中心趋势
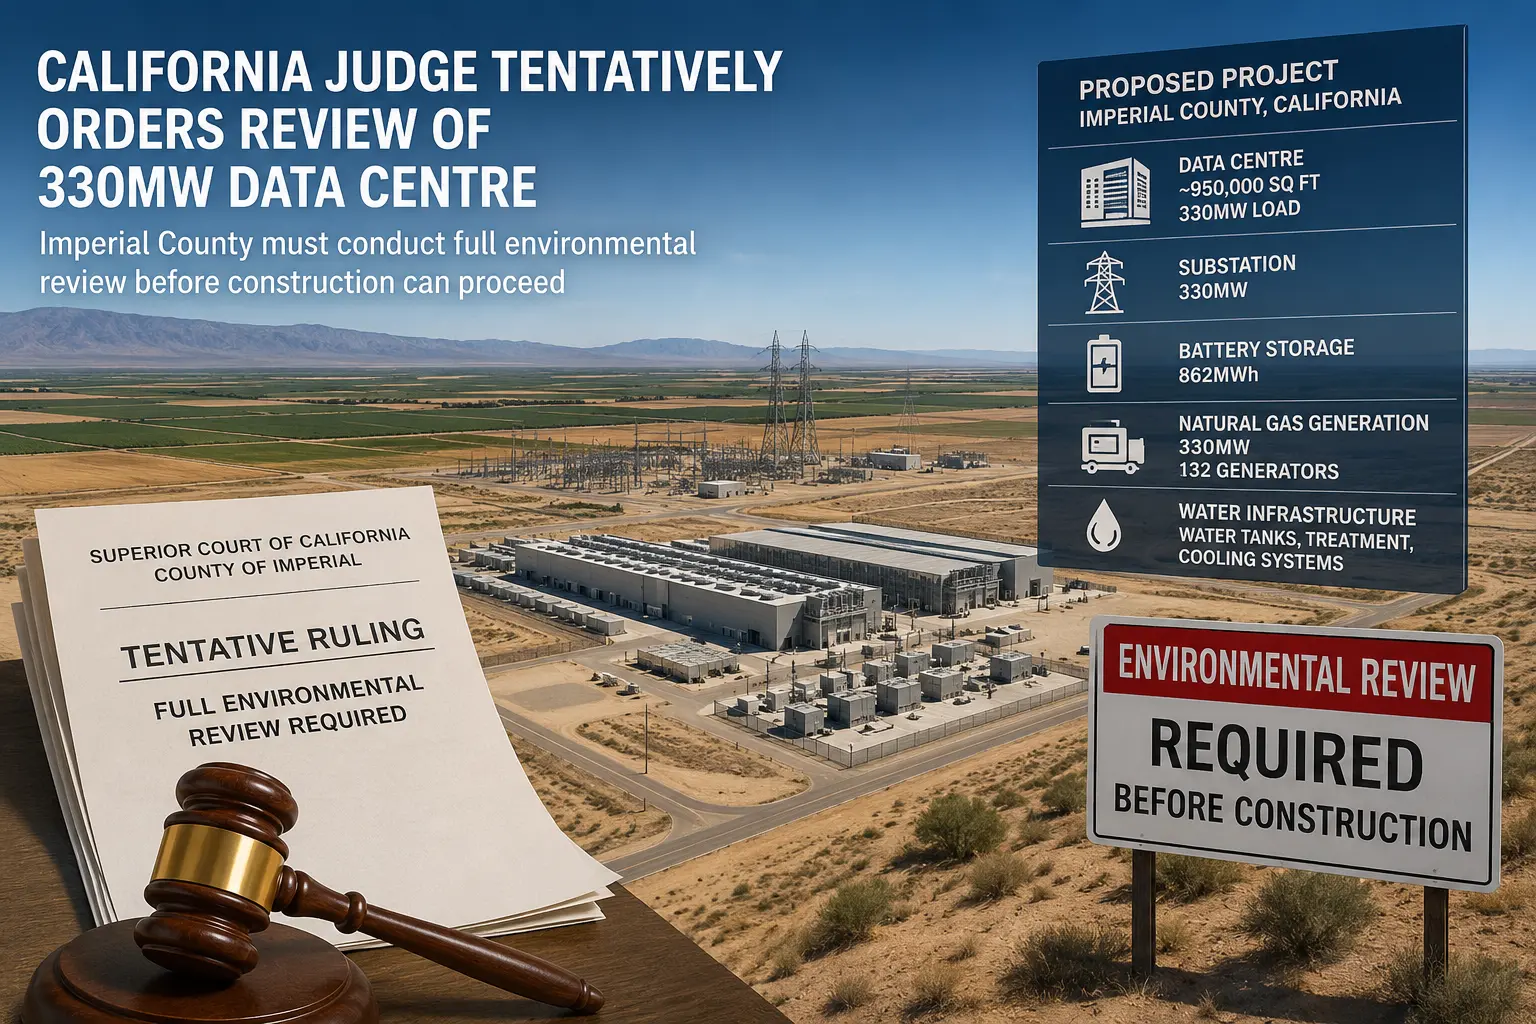
加州法官初步裁定要求审查 330MW 数据中心
这项初步裁定将要求 IVCM 在其拟建因皮里尔县园区开展场地平整和施工前,先完成项目层面的环境审查。

北美区域 ISP 趋势
Wire 3 在安德森启动 3600 万美元光纤建设
Wire 3 已在安德森启动其首个南卡罗来纳州光纤网络项目,首批客户最早有望于 2026 年秋季接入。

北美数据中心趋势
Grove City 或将要求大型数据中心项目先经公投
Grove City 正考虑要求大型数据中心项目在进入该市常规规划流程前先接受公众投票。

北美区域 ISP 趋势
Rightfiber 获16亿美元融资安排,扩建与收购如何排先后
融资安排扩大了合并后公司的选择范围。真正影响回报的,是既有工程、后续收购和系统迁移能否接得上,而非覆盖版图本身变大。
北美数据中心趋势
ERCOT 推迟德州数据中心电网分类结果
ERCOT 第二次错过 Batch Zero 分类期限,核查工作使德州数据中心的电网接入决定进一步推迟至 2027 年。
北美云服务趋势
收购 MicroAge 后,ScanSource 也接下了渠道冲突的裁决权
ScanSource 以 2.205 亿美元完成收购,一边拥有直接服务企业客户的团队,一边准备把这些能力提供给渠道伙伴。更大的服务供给之外,伙伴还需要知道:当双方接触同一客户,谁来划定机会、信息和交付责任的边界?
北美国家电信趋势
Optimum 扩大与 T-Mobile 的协议以接入 5G 独立组网
Optimum 正将自有移动核心网接入 T-Mobile 的 5G 独立组网,完整服务预计于 2027 年初上线。

北美数据中心趋势
Solaris收购Omega,把施工环节纳入扩大的供电业务
Solaris Energy Infrastructure 公布收购 Omega Foundation Services,补进场地前期工程、重型土建与变电站建设能力。继七月收购 GESA 后,公司正把更多交付环节纳入内部管理。但工程团队归谁调度,与电站何时投运,仍是两件需要分别验证的事。

北美机构趋势
Venture Global这笔30亿美元额度可垫付FID前成本,但期限只有364天
VGLNG 新签的是一项最高 30 亿美元的借款承诺,而不是已经到账的 30 亿美元。公司打算把潜在借款用于一般企业用途,其中可以包括 CP2 和 Plaquemines 增建项目作出最终投资决定之前的部分成本。问题在于,这座资金桥将在 2027 年 9 月 1 日到期,而桥后的项目决定、提款和长期接续融资都还没有公开凭证。
北美机构趋势
cbdMD收购Twinlab:对价归债权人,董事会也为其留座
这不是一笔把出售所得交回 Twinlab 的普通品牌交易。拟议中的资产流向 cbdMD,而名义价值 397.9805 万美元的对价全部流向担保债权人 Akretive;后者还将获得买方近五分之一的普通股、董事提名通道,以及持股不低于 5%时对扩充董事会的同意权。品牌或许得以延续,但旧母公司的股权价值与经营连续性并不会随之延续。

北美国家电信趋势
TDS撤回Array的0.86股换股方案,重启5.239亿美元回购空间
TDS 没有在 9 月 1 日完成一次“先增发、再回购”的对冲。它只是把股本路线图上的箭头调了头:原来的 Array 方案可能令 TDS 普通股增加约 1,349 万股;撤回方案后,公司又说将考虑恢复自身回购,现有计划尚余 5.239 亿美元。前一条路已经关闭,后一条路仍是选择权,两边都还没有可以记入实际股数的成交回执。

北美机构趋势
ROC已收购ZTC,但股票与七年分成或将进入后续费用
8 月 31 日,Rank One Computing 取得了 ZTC 的全部股权;这项交易的会计成本却没有在交割日定格。现金还要调账,限制性股票分三段归属,七年收入分成又同时受产品口径和原股东任职状态约束。ROC 此前已经提示,其中相当一部分可能不是收购对价,而是并购后的薪酬费用。
北美云服务趋势
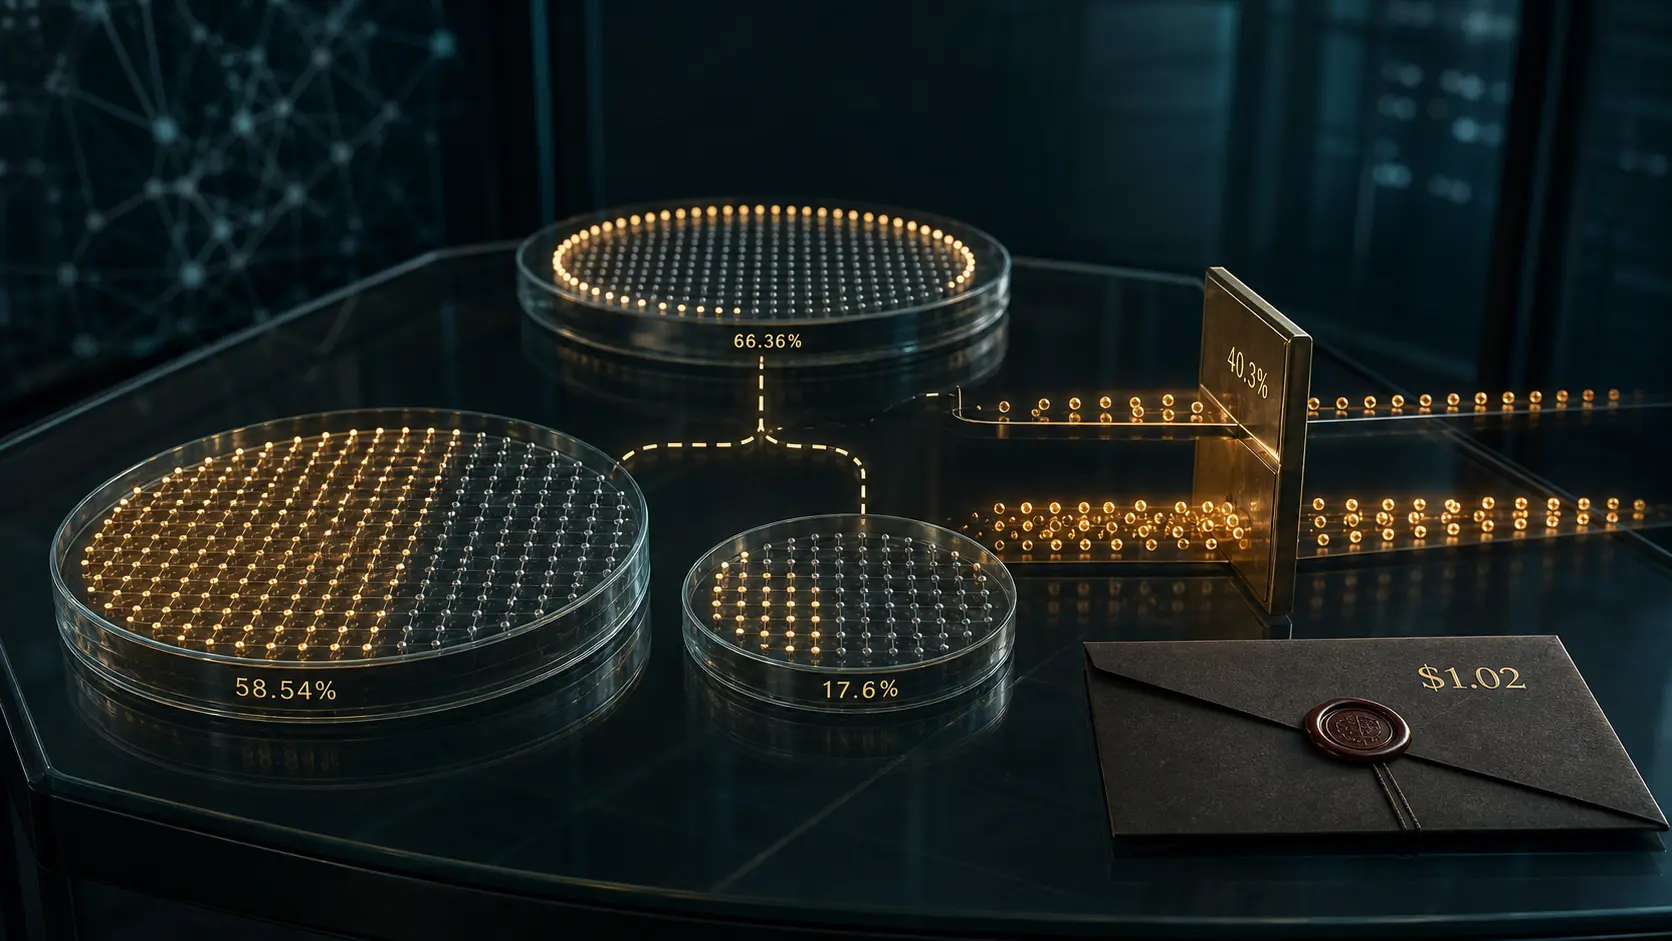
Definitive Healthcare的58.54%加17.6%,为何只有66.36%
在 Definitive Healthcare 的私有化提议中,最容易犯的错误不是看错价格,而是把两个真实百分比直接相加。Advent 申报 58.54%,创始人 Jason Krantz 申报约 17.6%,文件却称两者可能构成的集团合计为 66.36%,而非 76.14%。答案藏在分母里:Advent 计算已发行 Class A,Krantz 还把自己可换取的股份计入分子和分母。1.02 美元现金、40.3%投票边界与委员会批准权又各有独立口径。