
全球趋势
全球趋势
全球:跟踪全球互联网基础设施市场的云服务、区域 ISP、国家电信、数据中心和机构基础设施信号。BTW.MEDIA 将公开报道与区域背景、公开证据、企业行动、治理压力、资本部署和运营约束联系起来,帮助读者掌握数字基础设施经济中的市场需求、网络扩张、竞争格局变化和运营风险。页面会说明哪些基础设施领域正在变化、哪些相关方受到影响、哪些公开来源支持相关信号,以及区域执行条件为何重要。它帮助读者从零散公告中理出更清晰的图景:什么在变、哪些信号已有证据支持、哪些仍待确认、哪些基础设施决策可能影响下一个规划周期。运营商、投资者、分析师和政策研究者可反复使用本页,围绕市场动向、区域、行业、影响程度、证据置信度,以及客户、采购、监管、服务连续性和资本规划等下游影响开展研究。

最新报道
全球趋势最新动态
7,486 篇文章
全球数据中心趋势
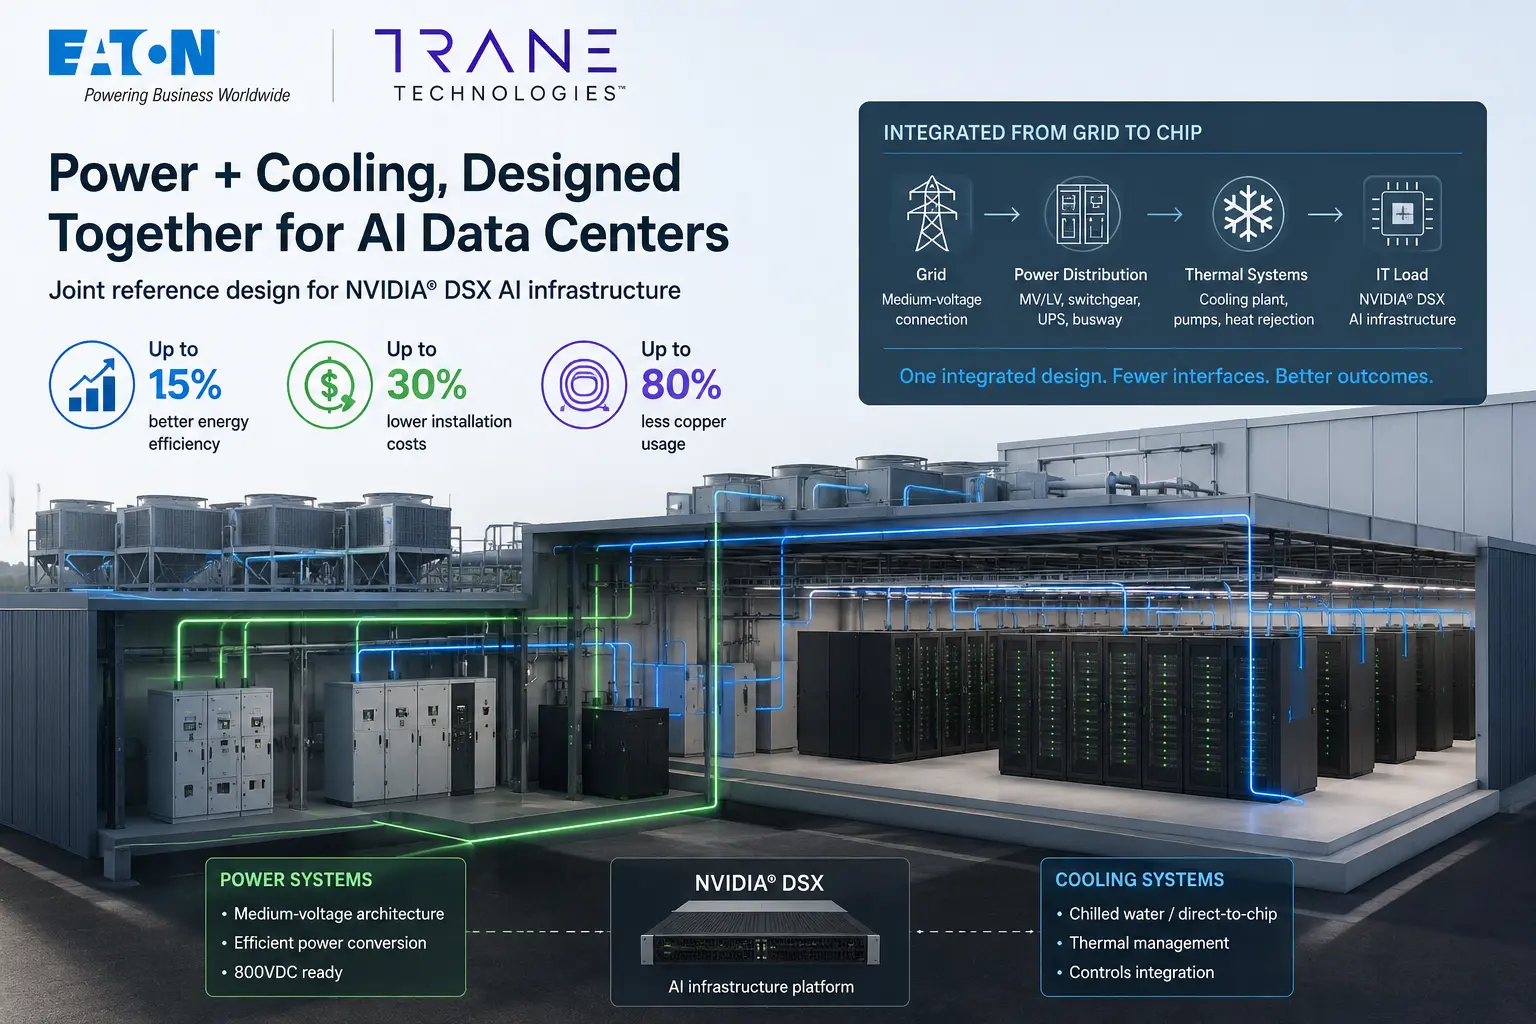
Eaton 与 Trane 将 AI 数据中心电力与制冷协同
Eaton 与 Trane 针对 NVIDIA DSX 基础设施推出了联合 AI 数据中心设计,把供电规划与制冷同步在同一架构中。
全球云服务趋势
Semtech 以6200万美元出售模块业务,显露560个基点的毛利率差
Semtech 拟把蜂窝通信模块业务以 6200 万美元现金出售给 Compal Electronics。这个价格与待售处置组的账面净资产几乎相等,但更值得追踪的不是价签,而是公司同时给出的两套毛利率口径:第三财季指引中点在包含该业务时为 58.3%,剔除后为 63.9%。560 个基点显示了组合重置的方向,却没有替交易完成后的收入、成本和现金回报作出保证。

全球国家电信趋势
Mavenir 与 Sanas 开始移动核心语音 AI 验证
Mavenir 与 Sanas 在服务商用前,将对其整合到移动核心语音平台中的语音 AI 功能进行联合技术验证。

全球云服务趋势
TD Synnex占Autodesk收入降至8%,渠道并未消失
Autodesk 单季收入增加 2.83 亿美元,经四舍五入比例反推、归于 TD Synnex 的金额却约减少 1.18 亿美元。两者并不矛盾,也不意味着合作伙伴退出。变化发生在交易抬头上:Solution Provider 仍可为客户设计方案、准备报价,但最终合同与发票转由 Autodesk 直接承接。

全球机构趋势
HPE二季度摊薄每股收益已计入7600万股等价股份,最终转换仍待定
HPE 为收购 Juniper 引入的强制可转换优先股,同时运行着三只时钟:现金已经在 2024 年到账,并购已在 2025 年交割,普通股却要到转换条件满足后才真正发行。2026 财年第二季度,第三只时钟提前在每股收益表里留下影子——HPE 按“假设已转换”方法,把 7600 万股普通股等价股份计入摊薄分母。这是会计上的摊薄事实,不是法律上的发行事实。要判断这项融资最终落给普通股股东多少成本,必须把优先股股息、反稀释调整、2027 年 20 个交易日的 VWAP、Juniper 的经营贡献以及并购融资现金流放回各自账本,再逐项对接。

全球机构趋势
VeriSign把.net批发费提高9.99%,新价为12美元
决定这次涨价边界的,不是整整一个百分点,而是千分之一美元。现行 10.91 美元批发费乘以合同中的 1.10,结果是 12.001 美元;VeriSign 宣布的新价是 12.00 美元,自 2027 年 3 月 1 日起生效。它几乎用完一个年度的合同涨幅空间,却没有越过算式得出的上限。价格边界可以精确验证,新增收入却不能,因为公司没有单独公布当前`.net`数量。
全球机构趋势
DICK’S 并入 17.4 亿美元 Foot Locker 销售,也并入 3190 万美元分部亏损
DICK’S Sporting Goods 第二季度合并销售额增长 53.2%,但这个速度首先来自报表边界改变:本期多了 Foot Locker,上年同期没有。把两个季度放回相同边界后,DICK’S 原有业务可比销售增长 4.9%,Foot Locker 模拟可比销售却下降 3.6%。后者贡献 17.37 亿美元销售,同时产生 3188 万美元分部亏损。收购是否创造价值,取决于新增规模能否变成利润,而不是合并后的收入看起来有多大。

全球机构趋势
Facet首季贡献3000万美元销售,每股收益摊薄却是预期两倍
Facet 并入 Donaldson Company, Inc.后的第一季,销售额达到指引区间上沿,也带来有利的集团毛利率组合和营业利润;但另一张账并未同步兑现。调整后每股收益被摊薄 0.06 美元,是六月对同一季度预估的两倍。
全球机构趋势
596 家合作门店,解释不了 Bath & Body Works 的 1.08 亿美元收入线
Bath & Body Works 第二季度增长最快的渠道名为 International and Other,收入同比增加 24.9% 至 1.08 亿美元。公司同期拥有 596 家由合作方经营的国际实体店,但这两个数字并不共享同一个边界:收入线包括特许权使用费、国际批发,也包括 Ulta 和 Amazon 带动的美国国内批发;门店数却排除了多种销售形态。要判断增长质量,首先要问的不是“每店收入”,而是哪一笔交易触发了收入确认。
全球机构趋势
Deere 的销售应收增至77亿美元,566亿美元金融与租赁资产却在收缩
Deere 在同一张资产负债表里留下了两种等待。设备已经销售、货款尚未收回,形成 77.23 亿美元贸易应收;客户和经销商此前取得的融资以及仍在经营租赁中的设备,则合计 565.76 亿美元,同比减少 28.14 亿美元。一个余额靠近本季发货,另一个保存多年放贷与回款的历史。方向相反,并不等于需求自相矛盾。

全球云服务趋势
GitLab 首个 CRR 从“接近 2000 万美元”重算为“更接近 1500 万美元”
时间序列还没有形成,尺子先变了。GitLab 最初说第一财季的付费消费运行率接近 2000 万美元;五周后,公司称若剔除某些给予付费客户的一次性信用激励,这个数会更接近 1500 万美元。到 6 月 30 日,CRR 又超过 2000 万美元,但此时 Flex 已被纳入计算。业务可能确实加速,三个数字却不能直接连成同一条增长曲线。

全球机构趋势
Hormel 巴西业务出售:2210 万美元现金到账,估值损失 5610 万美元
Ceratti 交割公告没有披露财务条款,随后公布的季报却给出了现金、待售资产、待售负债和估值损失四组数字。这些数字让交易更透明,却仍不足以拼出一个自创的成交价。

全球云服务趋势
Bentley 的 15.36 亿美元 ARR,要用四本账来读
Bentley Systems 把基础设施软件做成了一个按使用量运转的商业系统:工程师每天打开应用,企业按季度结算,采购部门先把预算存入账户,公司再把最近三个月已经确认的消费收入折成年率。这样得到的 ARR 很及时,却不是一张传统意义上的年度合同清单。要判断这 15.36 亿美元有多稳,必须把使用量、预存款、待履约义务和已确认收入分开记账。

全球机构趋势
Abercrombie 亚太销售增长 19%,战略审查仍未落槌
亚太区已经连续两个季度实现两位数销售增长,一季度经营亏损也大幅收窄。这些新证据改变了经营判断,却没有披露当前区域利润和现金,更没有替公司完成三月启动的战略审查。
全球机构趋势
TJX 的两项少数股权账面值 5.57 亿美元,其中约 4.83 亿美元高于其净资产份额
两项投资让 TJX 参与墨西哥与中东的折扣零售,却没有把当地运营权交给 TJX。更值得追踪的是价值构成:其账面值大部分并非所占净资产,而是主要由商誉与商号形成的一层长期预期;与此同时,当地业绩进入 TJX 财报还要晚一个季度。

全球云服务趋势
Box 的 RPO 增长 15%,内容使用扩大仍可能压低利润率
Box 的合同收入承诺增长快于当期收入,GAAP 毛利率同时维持在 79.1%。但合同上的用户、API 与 AI 用量额度只是使用权;客户究竟把多少内容与任务放进平台,才决定云成本会不会以另一种速度增长。

全球数据中心趋势
NVIDIA 有 28 亿美元客户预付款,RPO 却采用另一套边界
同一季度里,一部分客户先把现金交给 NVIDIA,另一部分大型客户却获得了更长账期。这不是矛盾,而是说明“预付款、履约义务、收入和回款”必须各自记账。

全球云服务趋势
Veeva 的 Salesforce CRM 设有单客户 150% 席位上限,并将在 2030 年退出
这套旧 CRM 既没有立即停摆,也不再拥有正常扩张的自由。Veeva 与 Salesforce 的协议把它改造成一条逐步收窄的迁移通道:新客户不能进入,存量客户只能在各自上限内扩容,而支持终点和最终销售禁令分别落在 2029 年与 2030 年。

全球机构趋势
Trimble在T&L分部利润增长19%之际减记5.62亿美元商誉
Trimble 的运输与物流业务在第二季度收入上升、利润增加、利润率扩张,但这项业务的长期账面估值却被大幅下调。这两件事并不矛盾:一项衡量当季经营执行,另一项比较整个报告单元的账面价值与包含未来现金流和市场估值的公允价值。
全球云服务趋势
Okta 正把非 GAAP 毛利率为 -53.4% 的服务业务交给合作伙伴
Okta 预计,加快把专业服务交由合作伙伴承接,将令本财年总收入增速减少约一个百分点。这项取舍所放弃的是一条本来就在亏损的收入线,但亏损移出 Okta 的损益表,不等于实施成本和交付风险从客户体系中消失。