
主题
数据中心投资
在主题维度下,数据中心投资主题情报把围绕同一具体议题、信号焦点或监测主题的 BTW.MEDIA 文章串联起来。页面为读者提供更完整的阅读路径,涵盖相关报道、证据来源、市场参与者和基础设施影响,并给出足够背景,帮助理解该主题为何在公司动态、治理决策、区域影响和运营风险中值得关注。读者可以比较反复出现的信号、受影响组织、公开证据、市场背景、服务连续性、采购、竞争、合规和战略规划等问题,而不是只看一份单薄的相关文章列表。页面还会说明该主题涵盖什么、涉及哪些基础设施参与方或政策、有哪些证据支撑报道,以及该主题对运营商、客户、投资者和关注政策的读者为何重要。

全球云服务趋势
Snowflake在60亿美元云承诺里加入年度门槛
Snowflake 与 AWS 的新约束并不是把 60 亿美元平均摊到五年那么简单。合同既考核 2031 年 3 月前的累计消费,也逐年设置最低额。即使五年总量仍可实现,某一年的工作负载来得太晚,也会先触发付款。

全球数据中心趋势
思科93亿美元AI订单,不等于53亿美元积压订单
思科 2026 财年录得 93 亿美元超大规模客户 AI 基础设施订单,并确认约 40 亿美元相关收入。两数相减确实得到 53 亿美元,却不能据此造出一笔积压订单:公开材料没有期初余额、同批订单的转化表,也没有 AI 专属剩余履约义务。库存、供应承诺、利润率和现金才揭示订单走向可运行系统所付出的代价。

全球数据中心趋势
Marvell 给 Google 的认股权证要过 240 道收入门槛
这份合同公开了终点,却没有承诺起跑速度。Google 最多可按每股 206.58 美元取得 58,970,907 股 Marvell,但绝大多数权利必须由合格产品收入一档一档解锁。240 档乘以每档 5 亿美元等于 1,200 亿美元;这个算式衡量的是全部业绩权利归属所需的收入,不是 Google 已经下出的订单。

全球数据中心趋势
Dell的AI积压达513亿美元,应付账款抵消116.61亿现金占用
Dell 已经证明客户愿意下单。更难的问题是,从稀缺内存进入工厂,到整套系统交付,再到大客户付款,这段时间由谁出资。最新申报季度显示,供应商付款节奏承担了关键缓冲作用。

北美机构趋势
Dycom积压规模增27亿美元,未来12个月仅增1.14亿
Dycom 在半年内把待执行工作估值推高了 27 亿美元,但几乎全部增量都落在一年之后。这不是需求消失,而是证明责任后移:客户何时授权、施工队能否进场、项目能否守住利润率,以及发票最终能否变成现金。

全球数据中心趋势
NVIDIA供应与产能承诺升至2790亿美元
NVIDIA 在一个季度内新增了 1600 亿美元的供应与产能承诺。这个数字不是已经付出的现金,也不是客户订单,而是一场跨越内存、制造、芯片架构与数据中心建设的同步测试:任何一环迟到,提前锁定的稀缺性都可能变成成本。
全球数据中心趋势
Everpure营收增长38%,预付款及其他资产却用掉5.772亿美元
Everpure 没有等到闪存部件进入库存才付款。为了在 NAND 紧缺、价格上涨的阶段锁定供应,公司把大笔现金提前放进供应链。第二财季依然盈利,经营现金流却为负。真正需要检验的,不是这笔钱是否“花掉”,而是它能否按计划变成可交付容量、客户回款和全年自由现金流。

全球云服务趋势
Cerebras的254亿美元RPO,边界会随数据中心入账而移动
OpenAI 的一笔未来电费,可能先被排除在 Cerebras 的剩余履约义务之外,等机房租约和金额足够确定后再进入 RPO;交付后,它又会以总额进入 GAAP 收入,最后被 Cerebras 从 core 收入中剔除。同一笔合同有三种分母,最大的数字不能替代三者之间的勾稽。

北美云服务趋势
DigitalOcean的8.94亿美元RPO,旁边是30.41亿美元未来容量付款
DigitalOcean 拿到了期限更长的大客户承诺,也把自己绑定到期限更长的数据中心与服务器合同上。需求能见度已经提高,但只有机房交付、客户使用、收入确认和毛利恢复依次发生,这些承诺才会成为回报。

北美数据中心趋势
CoreSite 半年收入全额并表,American Tower 的经济权益却将降至约 64%
CoreSite 上半年 5.86 亿美元收入、3.601 亿美元毛利和 3.089 亿美元分部营业利润,都会完整出现在 American Tower 的合并报表中。股东真正拥有的经济权益却走另一条路径:Stonepeak 的优先股原定于 8 月转换,披露口径下 American Tower 的持股将从约 71%降到约 64%。分部增长不是母公司股东可直接拿走的现金,中间还隔着扩建资本、优先分配、普通股分配与非控股权益。

北美云服务趋势
Cipher 的7.93亿美元平均值,要等两座 AWS 园区分别起租
Cipher Digital 把 114 亿美元合同收入和 7.93 亿美元平均年化净营运收入放在同一张图上,很容易让人以为现金流已经定型。实际情况要慢得多:Black Pearl 只完成了首批交付,Stingray 的两个起租节点还在 2027 年。合同签了多久、机柜何时验收、项目债务怎样摊还,决定了平均值何时能落到股权现金上。

北美云服务趋势
TeraWulf 用 Abernathy 的长期权益换回三笔分期款
最醒目的算式是:投入 4.5 亿美元,出售对价约 5.3 亿美元,账面上相差 8000 万美元。但真正的交易不是一道减法。TeraWulf 一次性放弃一座 168MW 园区的全部持股,买方却要到 2027 年 4 月才按三期付完款。未来租金、项目风险与现金到账,各自有不同的时间表。

JPNOG
绿灯、Link UP,却只有正常值的一部分:JANOG58 的机架级验收缺口
绿灯没有撒谎,但它回答错了问题。它说明状态电路看见了自己应该看见的条件;Link Status UP 说明接口进入了规定状态;正常光功率说明接收功率没有越过既定告警线。SoftBank 在 JANOG58 公布的案例显示,这三项可以同时成立,而一条链路在 NCCL 全链路测试中仍只能交付正常吞吐量的某个不特定比例。
APRICOT
一个转发器承载 64,000 个用户:APRICOT 2026 x86 BNG 内部的故障边界
缓存里的十六份状态变成一份,故障边界也随之合并了吗?5x9 Networks 在 APRICOT 2026 展示的,不只是更高的包转发率,而是一次把性能收益与用户会话集中到同一执行域的架构交换。

欧洲与中东数据中心趋势
科莱费罗市批准 Cobra Green AI 数据中心项目
科莱费罗市已批准 Cobra Green Hyperscale 规划的 AI 数据中心,但施工开始前仍需意大利政府的批准。
亚太地区数据中心趋势
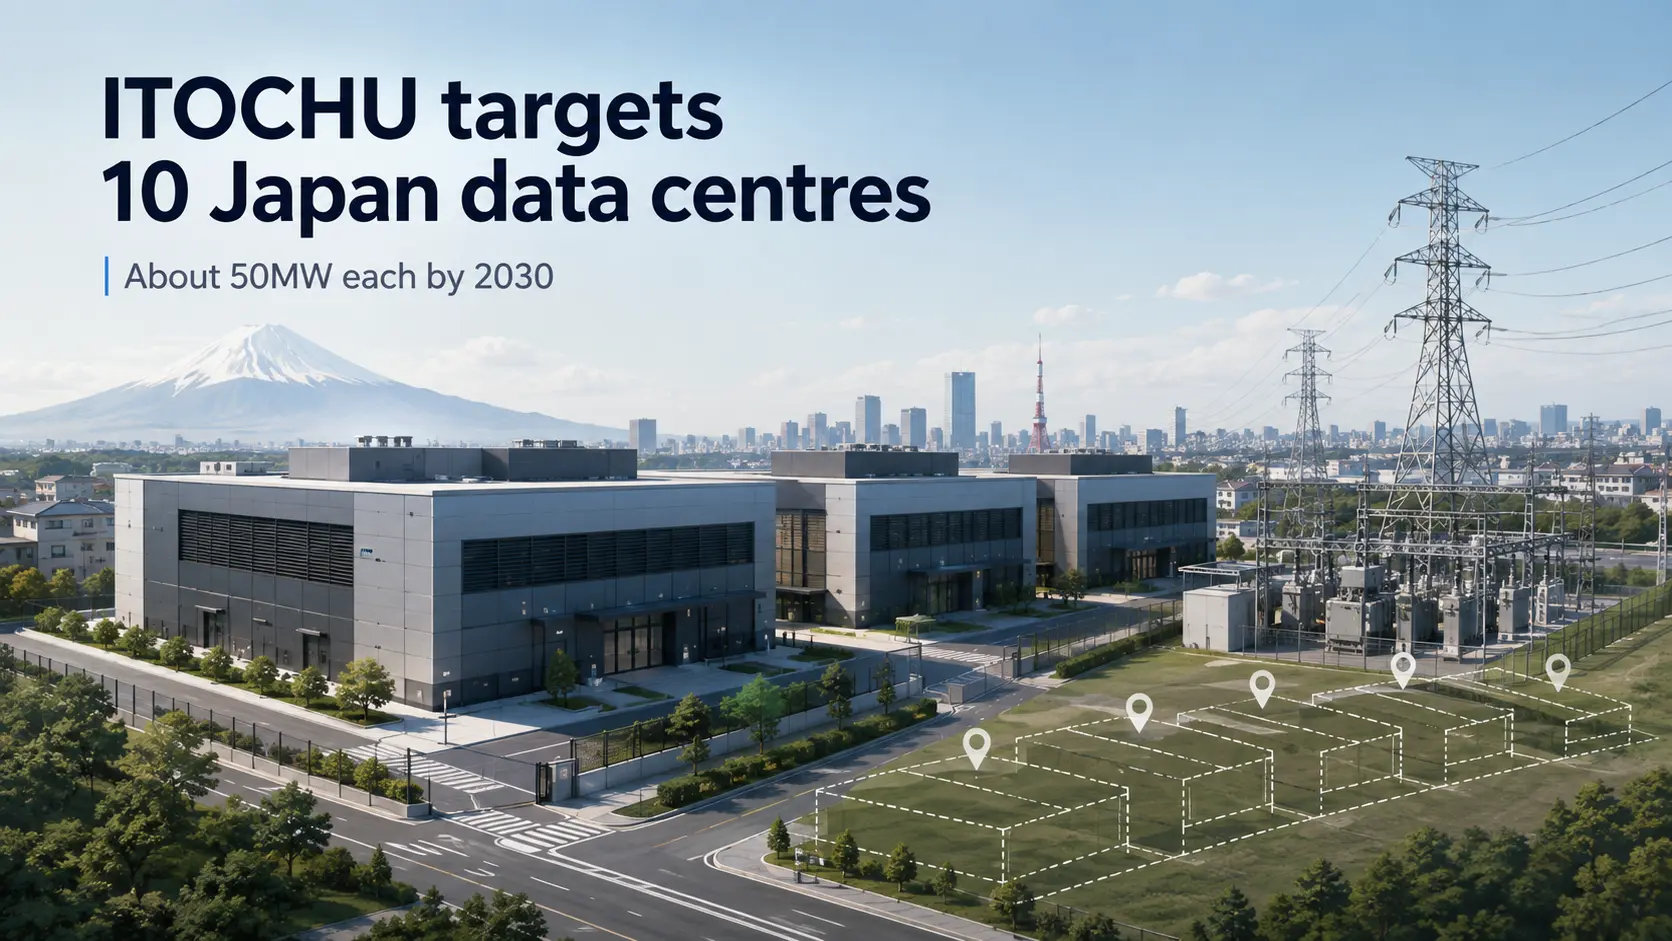
ITOCHU 计划到 2030 年在日本建设 10 座数据中心
据报 ITOCHU 计划到 2030 年在日本建设约 10 座 50MW 数据中心,租赁与后续资产出售是这一模式的核心。

欧洲与中东数据中心趋势
Vapat 提议在巴利亚多利德建设 160MW 数据中心园区
Vapat 提议在巴利亚多利德建设一个最高 160MW 的数据中心园区,选址紧邻其风电场和拉穆达拉变电站,项目目前处于环境评估阶段。

北美数据中心趋势
科技巨头为数据中心计划新增社区承诺
随着当地反对声渐长,OpenAI、Meta 与 Microsoft 在美国数据中心开发中新增社区资金、建筑就业与披露透明度。

亚太地区数据中心趋势
ACT 继续开放数据中心审批
在联邦政府制定大型设施全国标准期间,堪培拉将继续依据现行规则评估新的数据中心项目。

北美数据中心趋势
NVIDIA 投资供电场址开发商 Cloverleaf
这项少数股权投资使 NVIDIA 参与到 AI 硬件进驻数据中心之前的场址准备和供电工作中。