摘要
- 截至2026年7月26日,NVIDIA供应与产能承诺为2790亿美元,上季度为1190亿美元;其中2670亿美元集中在2027财年剩余时间至2029财年。
- 这批承诺主要用于数据中心系统所需的内存与制造设施,不等于现有库存、债务、资本开支,也不代表已获得同额客户订单。
- 部分供应安排可在正式下单前取消、改期或调整,但变化可能带来额外成本。公司没有披露可调整比例、供应商、数量、单价或退出价格。
- 当前收入、利润率与现金流足以反驳迫在眉睫的流动性危机。真正的回报仍取决于零部件能否及时变成已部署、已验收、已收款的Blackwell与Rubin系统。
2790亿美元首先是一张时间表,而不是一张采购发票。
NVIDIA在2027财年第二季度Form 10-Q中列出:2027财年剩余时间需要920亿美元,2028财年870亿美元,2029财年880亿美元;2030财年以后合计120亿美元。
约96%的承诺落在前三个时期。NVIDIA需要在这段时间同时供应Blackwell和Rubin,而客户的数据中心也要完成融资、建设与通电。规模很大,窗口却不宽。
承诺不等于已经下出的订单
公司称,这些承诺用于保障关键供应,主要是生产当前与未来数据中心基础设施系统所需的内存与制造设施。供应商可以按照NVIDIA设定的标准采购库存。
合同并非只有一种状态。在某些情况下,NVIDIA正式下单之前可以取消、重新安排或调整协议;改变安排可能产生额外费用。
因此,不能把2790亿美元全部视为不可撤销债务,也不能把它称为免费选择权。公开文件没有说明多少已经固定、多少仍可调整,以及调整需要付出什么代价。
同一张表的总额是3660亿美元,但其余项目另有性质:云服务协议290亿美元、尚未起租的数据中心租赁250亿美元、股权投资250亿美元、资本开支80亿美元。把它们混在一起会失去合同对象与控制权的区别。
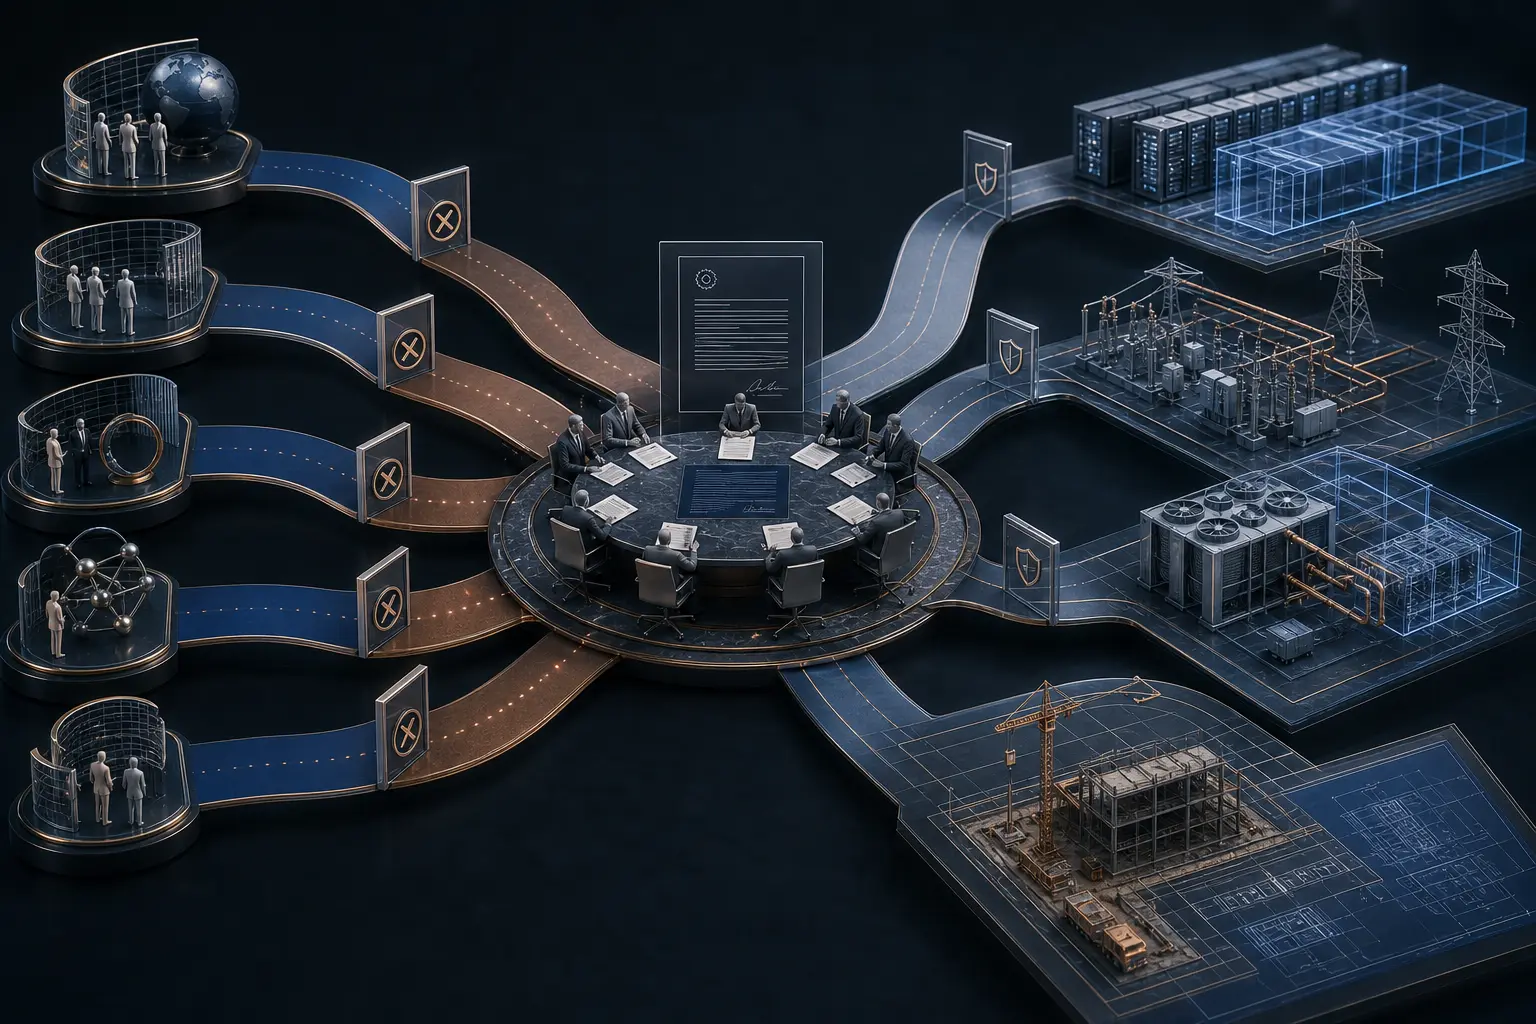
Ohio项目的1050亿美元担保也不属于这2790亿美元。前者帮助客户取得土地、电力与建筑,处在交付链下游;后者锁定NVIDIA自己的内存与制造能力,处在生产链上游。
高增长解释了为什么要抢先锁定
NVIDIA的第二季度业绩显示,收入为962.21亿美元,同比增长106%;Data Center收入890亿美元,同比增长117%;GAAP毛利率75%。
第三季度收入指引为1080亿美元,上下浮动2%,且没有计入中国数据中心计算收入。Blackwell占第二季度系统出货的大多数,Rubin已在第三季度开始生产出货。
在这个速度下,少一种内存、封装或制造能力,就可能让整套系统无法交付。提前预订供应的积极价值非常直接:它把缺货风险移到需求兑现之前处理。
但NVIDIA只能掌握上游。客户还需要土地、电力、机壳、冷却、网络与资本。公司明确警告,基础设施或资金不足会让客户推迟新架构,采用速度也可能低于预期。
一片芯片完成生产,并不等于一座数据中心已经能够接收它。
库存显示转换从哪里开始
1月底至7月底,库存由214.03亿美元升至315.75亿美元。原材料从38.07亿美元增至113.41亿美元,在制品从88.22亿美元增至133.77亿美元,成品则从87.74亿美元降至68.57亿美元。
这个结构比总额更重要。增加主要发生在生产前端,而不是所有已完成系统都堆在仓库。它符合两代架构扩产的状态,却不能保证每批材料都按期转成收入。
风险已经进入成本。上半年库存与超额采购义务拨备为21亿美元;此前已拨备库存的销售和超额义务结算释放2.8亿美元,净影响使毛利率下降一个百分点。
出口政策给出了具体样本。由于美国许可与中国限制令需求下降,H200在上半年产生4亿美元费用。上一财年同期,H20相关费用为45亿美元。
AI总需求旺盛,并不能保护每一种特定产品。监管、架构更替、良率或客户部署都可能在承诺与销售之间切断转换。
现金可以承担风险,不能替代回报
NVIDIA上半年经营现金流为744.21亿美元。期末持有现金、现金等价物与可交易债券565.86亿美元,另有可交易股权证券427.83亿美元。
这不是眼前的资金危机。公司6月发行了250亿美元高级无担保票据;上半年同时回购398亿美元股票,并支付63亿美元现金股息。
供应承诺虽然不是立即支出,仍与投资、负债、回购和分红共享财务弹性。强大现金只能说明公司有时间等待,不能说明锁定产能的价格一定低于未来收益。
客户资金也双向流动。上半年客户预付款为156亿美元,其中130亿美元与已确认收入相关。另一方面,对建设大型数据中心的投资级客户,NVIDIA可以给予90天至一年的付款期。
应收账款在上半年占用245.90亿美元经营现金。文件没有说明预付款与延期付款分别来自哪些客户,也不能证明两者属于同一批对象。
客户集中让日期具有力量
第二季度一个直接客户贡献16%收入;上半年三个客户分别贡献16%、15%和13%。期末五个客户分别占应收账款22%、14%、13%、11%和10%。
这不代表需求薄弱,却说明少数客户的验收与付款决定,可以显著改变巨大供应承诺的现金日期。
NVIDIA控制架构节奏、供应标准、产能预订和分配。供应商控制制造良率与交付。客户控制采购、验收和付款。电网、建设方与政府控制系统何时能真正上线。
2790亿美元证明NVIDIA已经在争夺稀缺产能。它尚未证明所有时钟已经对齐。
来源
会员简报
档案背景详情
使用相应会员等级登录,即可解锁完整简报与来源注释。
仅限 Strategic Circle
Strategic Circle
所有读者均可浏览。加入并登录后可解锁档案简报。
加入 Strategic Circle仅限 Leadership Alliance
Leadership Alliance
符合条件的 IP 资产所有者和管理层可登录查看 Leadership Alliance 简报。
加入 Leadership Alliance