
主题
数据中心投资
在主题维度下,数据中心投资主题情报把围绕同一具体议题、信号焦点或监测主题的 BTW.MEDIA 文章串联起来。页面为读者提供更完整的阅读路径,涵盖相关报道、证据来源、市场参与者和基础设施影响,并给出足够背景,帮助理解该主题为何在公司动态、治理决策、区域影响和运营风险中值得关注。读者可以比较反复出现的信号、受影响组织、公开证据、市场背景、服务连续性、采购、竞争、合规和战略规划等问题,而不是只看一份单薄的相关文章列表。页面还会说明该主题涵盖什么、涉及哪些基础设施参与方或政策、有哪些证据支撑报道,以及该主题对运营商、客户、投资者和关注政策的读者为何重要。

欧洲与中东云服务
Traefik Labs:云原生应用的网关层
Traefik Labs 起源于一个开源反向代理,旨在适应快速变化的容器架构,随后发展为一家公司,致力于通过单一网关层管理应用流量、API、AI 及模型上下文协议(MCP)。使 Traefik 便利的同一位置也使其影响深远:路由、身份、证书、策略,以及日益增加的智能体工具,都在一个关键点汇聚,其可靠性与安全性须与其范围相匹配。

北美数据中心趋势
Rockford暂停最终批准:六个月要写出基础设施责任清单
Rockford 市议会已批准对新数据中心开发实施六个月暂停。公开草案并非彻底关掉受理窗口:新方案仍可提交并接受有条件处理,但在暂停结束、且城市确认其符合届时有效的规则前,不得获得最终批准。这项措施的价值不在“暂停”两个字,而在城市能否借此把电力、供水、土地、应急和财政风险转化为可核验的义务。
北美数据中心趋势
Louisville委员会7比1推进暂停令,但数据中心申请尚未被叫停
Louisville Metro Council 的 Planning and Zoning Committee 以 7 比 1 推进经修订的数据中心暂停令,拟对特定申请暂停 180 天。不过,暂停目前并未生效。O-135-26 在 8 月 13 日全体议会议程中仍列为 Old Business,正式记录没有通过日、生效日或法令编号。本轮变化提升了立法概率,却没有赋予规划部门拒收申请的新权限。

欧洲与中东国家电信趋势
FiberCop 在罗马上线首个边缘节点,100 站计划才进入执行阶段
FiberCop 把一座退铜电信局房改造成边缘数据中心,首个罗马站点据报已上线。这是从规划到实物的一步,却不是 100 个节点全部投产,更不是其约 10,500 座局房都会变成数据中心。真正的检验现在开始:既有光纤和房产能否稳定转化为有电力、制冷、计算负载和客户需求的可复制单元。

北美数据中心趋势
AMD数据中心季度收入达67亿美元,下一道门槛是把高增长变成可重复交付
AMD 第二季度最重要的变化,不只是收入刷新纪录,而是数据中心已经贡献公司 58%的收入。67 亿美元、同比增长 107%,证明 AI 与服务器需求已经进入财务报表;但它没有说明客户集中度、产品组合和订单持续期。公司又给出第三季度约 130 亿美元的收入指引,市场关注点因此从“有没有需求”转向“能否在更大基数上交付并守住利润率”。

北美数据中心趋势
Caterpillar季度收入首破205亿美元,数据中心电力瓶颈开始转化为工业订单
Caterpillar 第二季度业绩把 AI 基础设施的支出链条拉到了服务器之外。数据中心在装机之前,需要大型发电机组、涡轮机、施工设备和持续维护。公司已经从这条链条中受益,但公告中的 24%、17%、72%和 92%分别对应公司、业务板块、产品销售和积压订单,不能混成同一指标。真正值得追踪的是:强劲需求能否按时转化为可运行设备。

亚太地区云服务趋势
CoreWeave把360MW押在印尼,但真正的考题是如何在2028年前兑现
CoreWeave 宣布将在印度尼西亚建设三座数据中心,合计拥有 360MW 已签约 IT 电力,预计 2028 年上线。这是该公司首次宣布在亚太设立数据中心。地点、单站容量、电力合同、客户、投资额、许可和施工节点尚未公开,因此 360MW 代表一项有时间表的交付承诺,而不是今天已经可用的算力。

欧洲与中东云服务趋势
被报道的Anthropic百亿美元算力合作,真正落在Tydal租约的多重条件上
Bloomberg 把 Anthropic 识别为 Volta 所称百亿美元战略合作中的 AI 实验室,但 Volta 和 Bitdeer 的一方公告都没有点名 Anthropic。双方公开的是另一套更可核验的结构:Bitdeer 在挪威 Tydal 向 Volta 子公司出租 121MW IT 负载,基础期 16 年、计划付款约 47 亿美元,同时附带十年后无费用退出权、条件性信用支持和两个交付日期。重点不是一个巨大数字,而是这些条件能否同时闭合。

北美云服务趋势
AWS撤回Lusby概念方案,终止的是一项申请,不是所有后续可能性
Calvert County 于 8 月 4 日确认,Amazon Data Services(亦称 AWS)正式撤回 Calvert Technology Center 概念场地开发方案。申请已被受理并完成第一轮审查,但尚未进入最终许可和施工。当地报道描述的概念包括 Calvert Cliffs 附近约 500MW、八座建筑。AWS 没有公开原因。因此,已确认的变化是一个具体审批流程终止,而不是 AWS 全面退出马里兰州。
欧洲与中东云服务
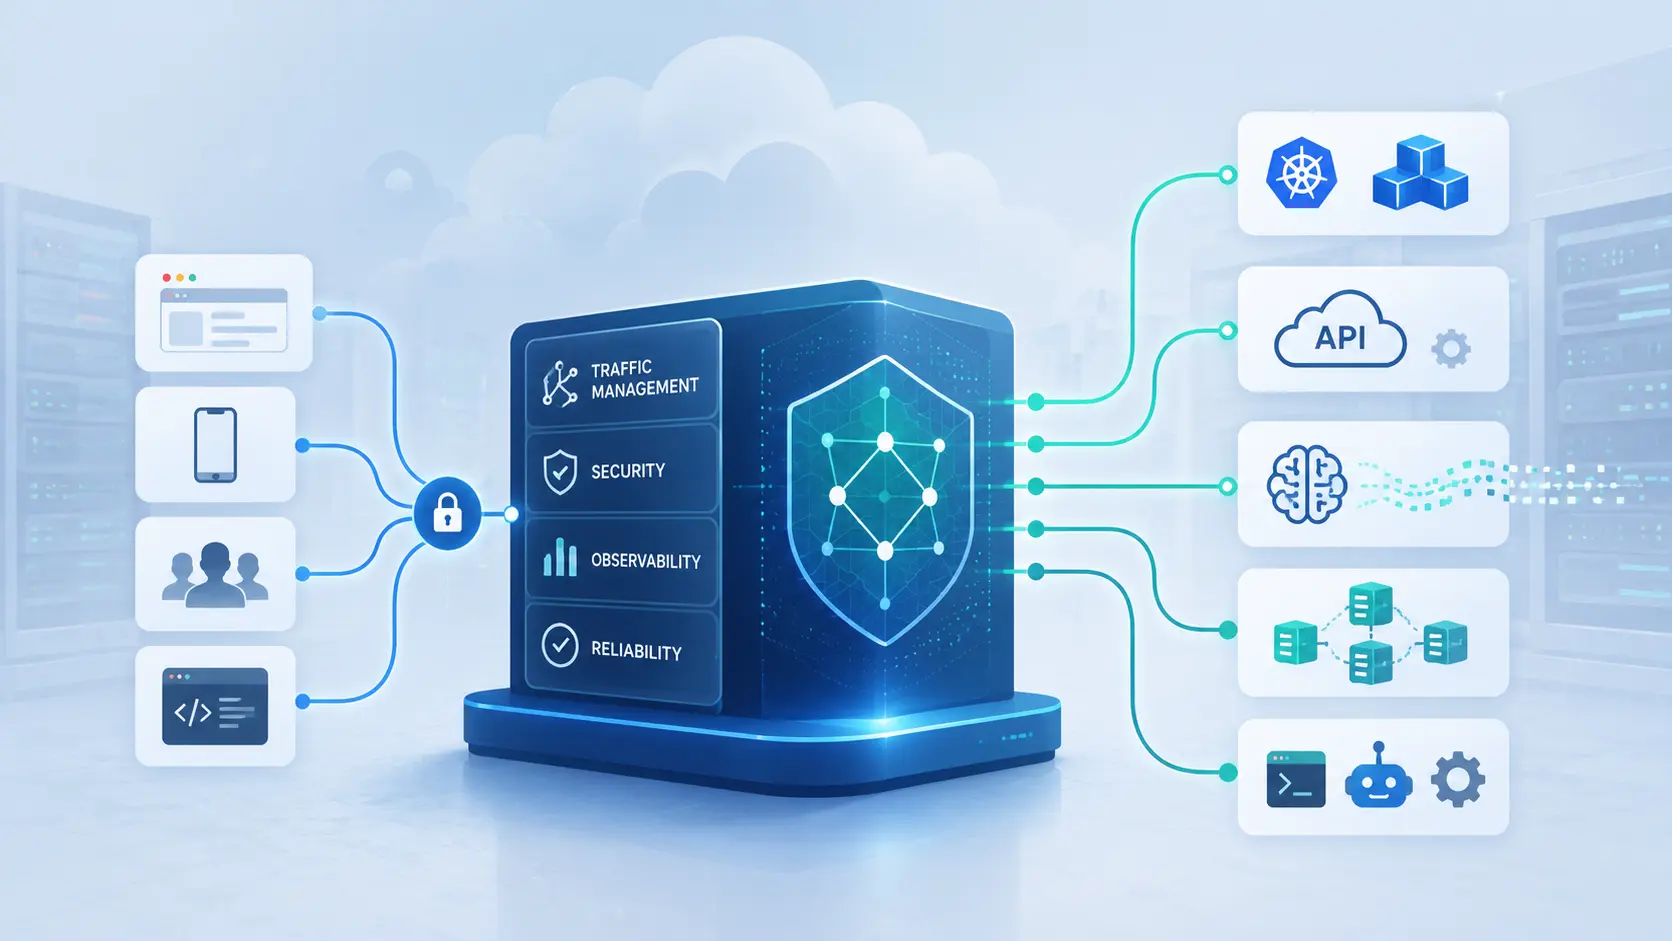
Traefik Labs:云原生应用网关层
Traefik Labs 从一款旨在跟随快速变化的容器基础设施的开源代理成长而来,现力求通过一个网关层治理应用、API、人工智能和 Model Context Protocol 流量。使其便捷的位置也使其至关重要:路由、身份、证书、策略以及越来越多的智能体工具,都可能汇聚在一个特权节点,其可靠性和安全性必须随其覆盖范围而扩展。

全球机构
SONiC 与交换机软硬件分离的未竟之路
SONiC 诞生于 Microsoft Azure,将一个超大规模运营商的交换堆栈转变为跨云、企业和 AI 网络的共享 Linux 平台。其可移植性仍受限:公共软件仍然止于厂商的 SAI 代码、专有 SDK、平台驱动和芯片,导致同一特性在不同硬件上表现各异时,责任划分不清。

全球机构
FreeBSD Foundation 与互联网基础设施背后的操作系统
FreeBSD Foundation 将自愿捐款转化为工程、安全、硬件、法律和社区能力,为一个广泛应用于网络、存储系统、云和商业设备的操作系统提供支持。其核心挑战在于,在宽松许可允许企业无需披露其使用情况或提供持续资金即可从 FreeBSD 受益的情况下,维持这一共享技术基础。

欧洲与中东机构
Ekinops 与光层数据承载经济学
Ekinops 最初是一家光传输专业厂商,通过接入设备、软件和安全收购,发展成为一家更广泛的连接性集团。它的发展历程使这家法国上市公司成为检验“每比特成本更低”真正含义的实用案例:相干传输可在一条光纤上承载更多容量,但运营商仍需为频谱、电力、空间、工程、支持和风险付费,而 Ekinops 自身则必须为长产品周期提供资金,并将硬件关系转化为更持久的软件和服务收入。
亚太地区数据中心趋势
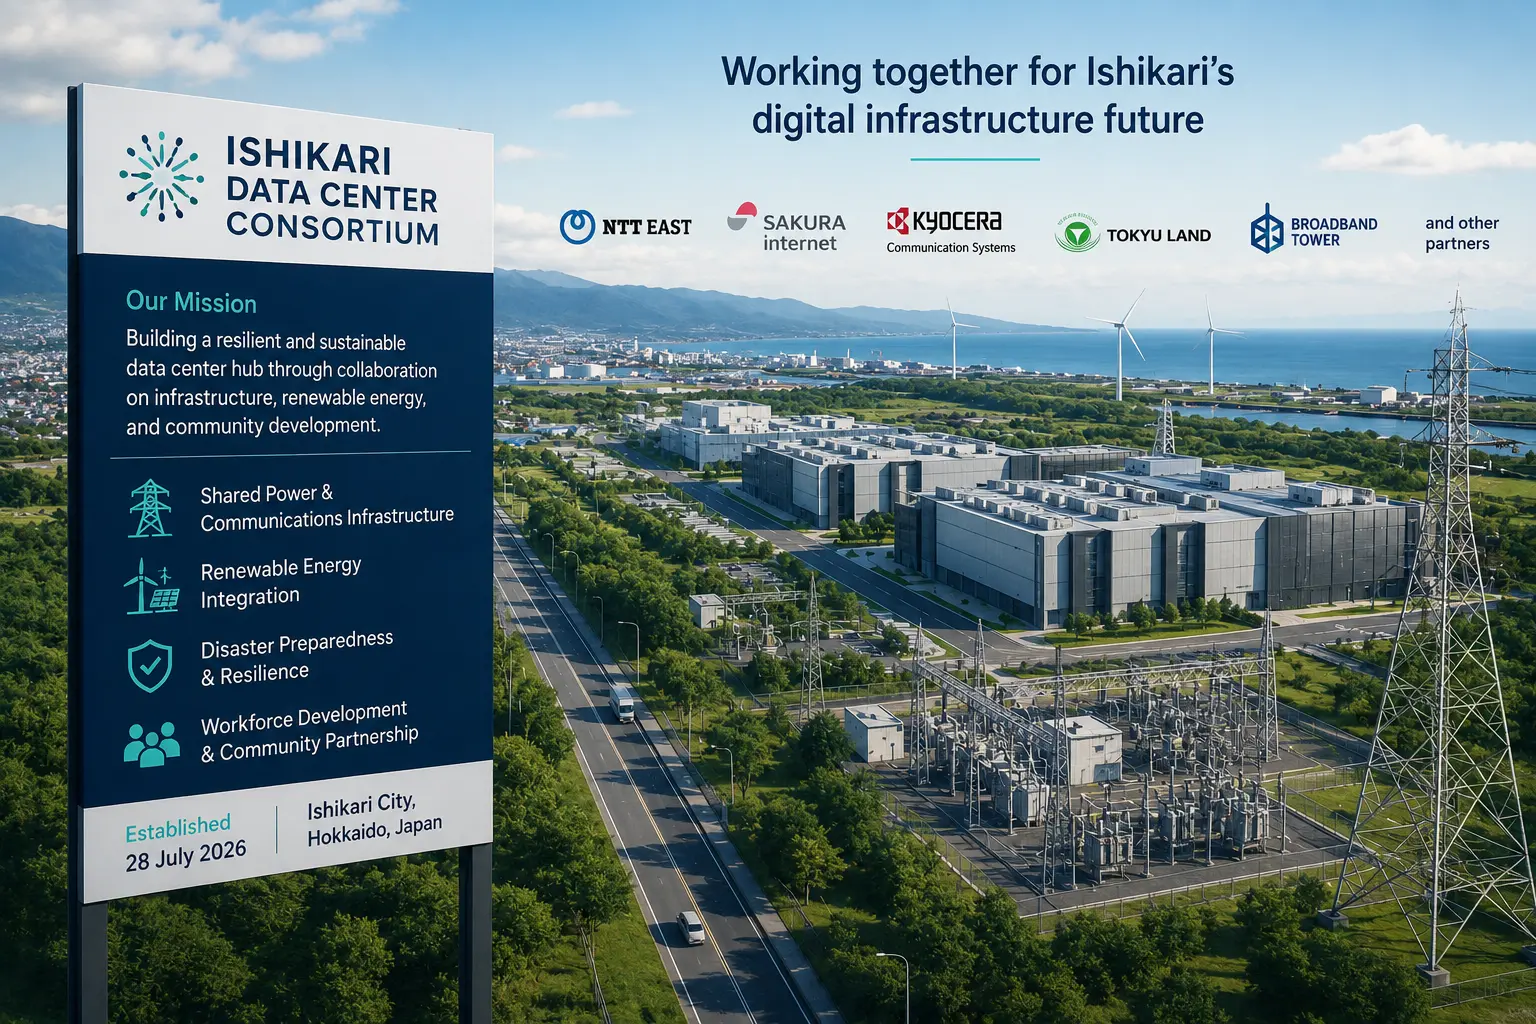
石狩市与 11 家公司成立数据中心联盟
这个新成立的联盟将协调石狩不断壮大的数据中心集群的电力、通信、灾难规划和劳动力发展。
欧洲与中东数据中心趋势
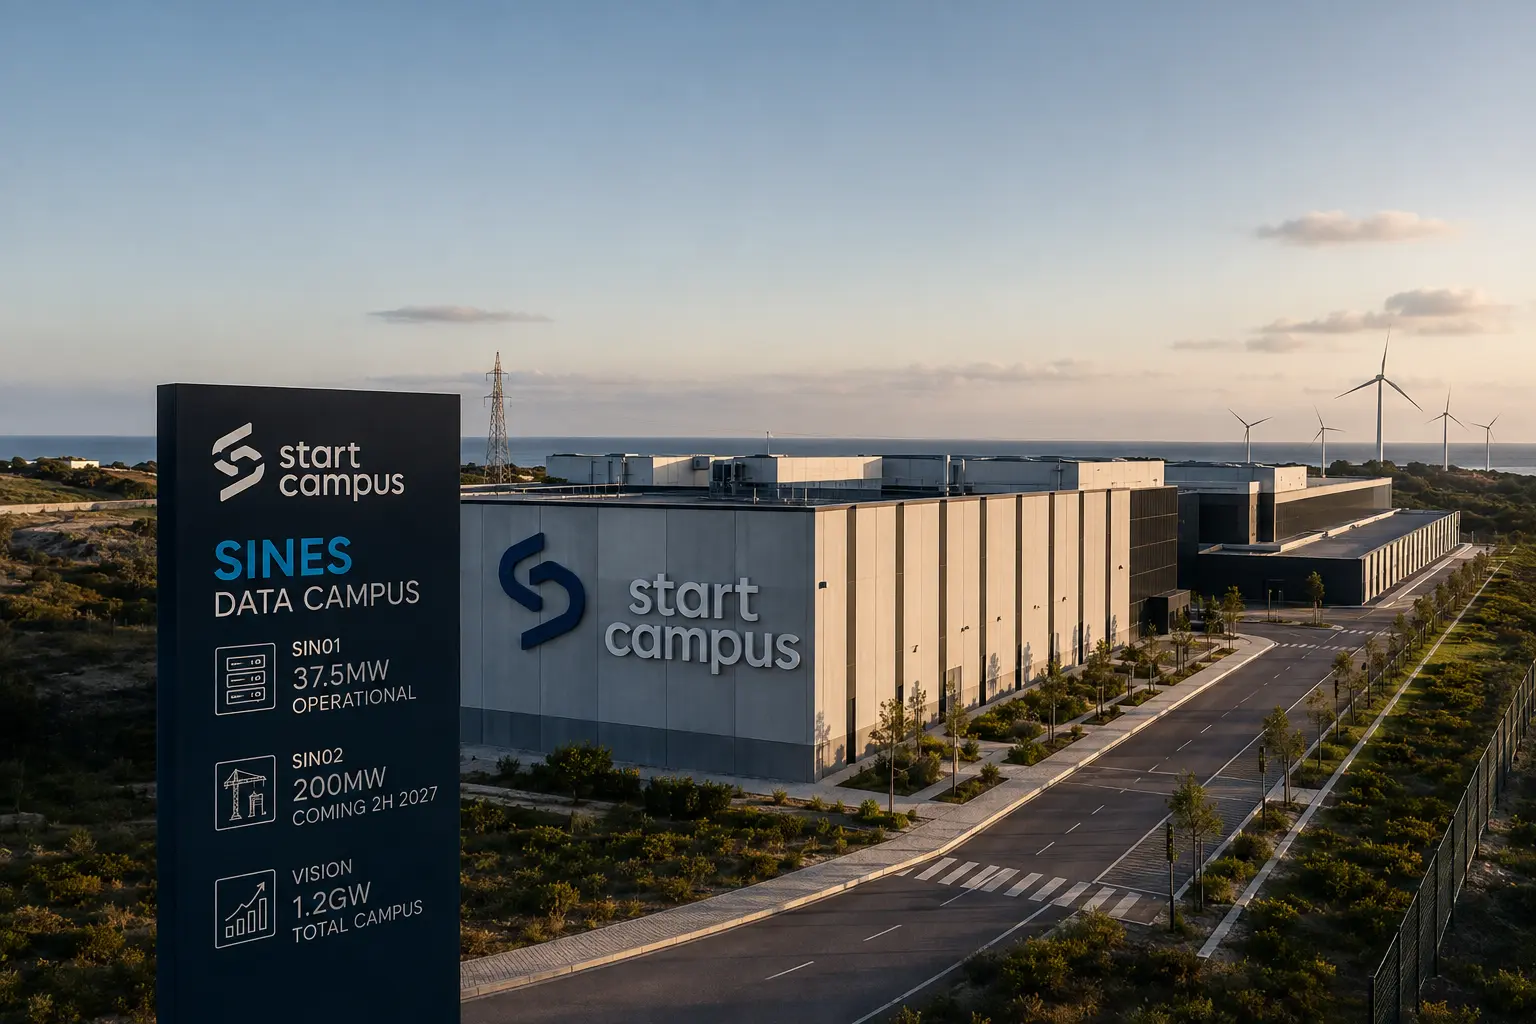
Start Campus 计划 2027 年启用 200MW SIN02 数据中心
Start Campus 计划于 2027 年开放其 200MW 的 SIN02 数据中心,同时 Nscale 计划部署超过 66,000 个 Rubin GPU 供微软使用。
亚太地区数据中心
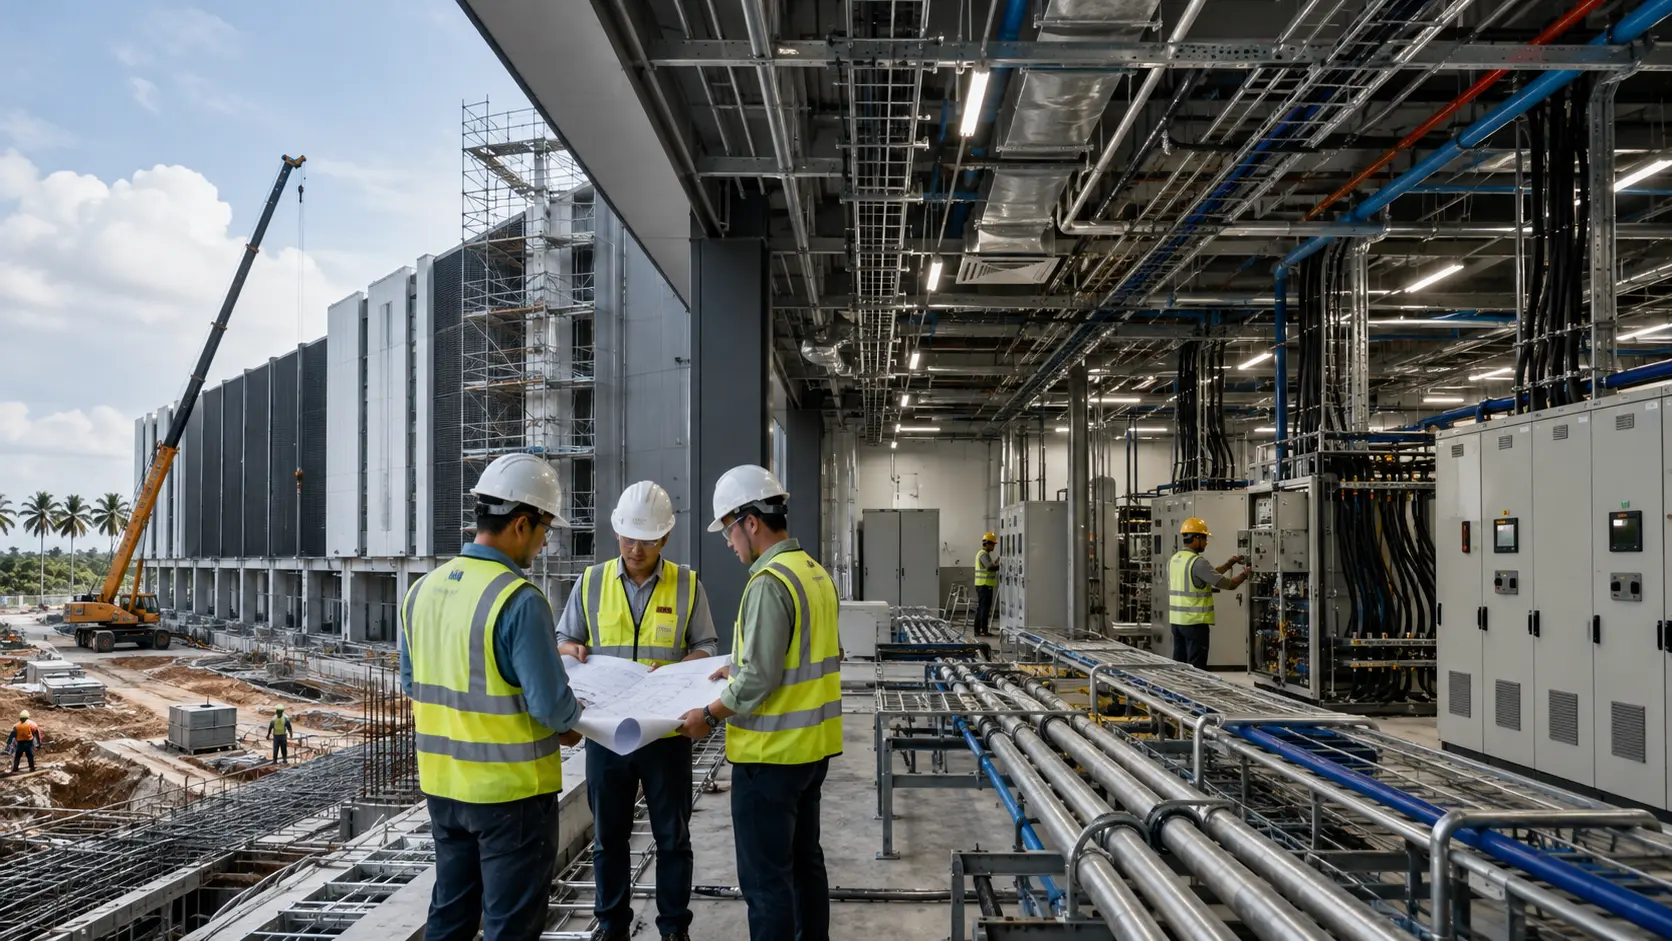
Sunway Construction 赢得 10.2 亿林吉特柔佛数据中心机电安装工程
Sunway Construction 将为一未透露名称的美国科技公司在柔佛的数据中心交付一项 10.2 亿林吉特的机电与管道安装工程。

北美数据中心趋势
数十人抗议 Meta 在阿尔伯塔省拟建的数据中心
Meta 在为其位于阿尔伯塔省的 1GW 数据中心取得关键许可后,出现了当地反对声音,关注焦点转向电网使用、水资源及项目监督。

全球数据中心趋势
数据中心高管挑战“能源消耗大户”标签
行业高管认为,电力来源、计算输出和冷却设计能更全面地反映数据中心资源使用情况。

北美数据中心趋势
爱荷华数据中心决策工具,先补地方政府的信息差
爱荷华大学为评估数据中心开发的县、市和社区发布了一套决策工具。它既不要求批准,也不主张拒绝,而是把水、电、土地、激励和施工争议拆成可以索取证据、确定责任和写入协议的问题。工具的价值在于让地方政府在谈判筹码消失前建立记录;它不是法律,也不能把问题本身变成影响结论。

北美数据中心趋势
Texas给474GW数据中心接入队列加了一道“证据闸门”
Texas 州长要求 PUCT 与 ERCOT 在任何数据中心项目继续推进接入程序之前,对队列中的项目逐一核验和审计。州政府称,当前申请超过 474GW,是 ERCOT 历史最高峰值负荷的五倍以上,其中约 90%的新增用电申请来自数据中心。474GW 不是已经建成或必然兑现的负荷。真正的制度变化是:申请者必须先把电力、用水、补贴与控制权承诺变成可以横向比较的证据。