
主题
AI 基础设施经济
在主题维度下,AI 基础设施经济主题情报把围绕同一具体议题、信号焦点或监测主题的 BTW.MEDIA 文章串联起来。页面为读者提供更完整的阅读路径,涵盖相关报道、证据来源、市场参与者和基础设施影响,并给出足够背景,帮助理解该主题为何在公司动态、治理决策、区域影响和运营风险中值得关注。读者可以比较反复出现的信号、受影响组织、公开证据、市场背景、服务连续性、采购、竞争、合规和战略规划等问题,而不是只看一份单薄的相关文章列表。页面还会说明该主题涵盖什么、涉及哪些基础设施参与方或政策、有哪些证据支撑报道,以及该主题对运营商、客户、投资者和关注政策的读者为何重要。

欧洲与中东云服务
MainStreaming:AI 边缘视频分发的自动化承诺与部署证据检验
自称“AI 驱动”的边缘视频分发网络 MainStreaming,把容量嵌进 ISP 网络而非传统 CDN 节点——但公开证据显示,真正的部署记录(DAZN、ITV、BT)远比“AI 编排”的营销描述扎实,而两家官方渠道给出的互联数量甚至互不一致。

全球数据中心
金士顿科技:62%的内存模组市场份额与私营公司的估值迷雾
在 2025 年全球 DRAM 模组市场营收飙升至 212 亿美元、同比增长 59%的背景下,金士顿科技(Kingston Technology Company, Inc.)以估计 62%的市场份额连续第 23 年蝉联全球第三方 DRAM 模组供应商榜首。这份报告剖析其执行机制——DDR5 产品线转型与工业及企业服务器市场多元化——以及一家私营公司在第三方估值之间近一倍的营收差距所带来的解读难题。

全球机构
G42 阶段化产能账本:在运营的与被宣布的算力之间
围绕阿联酋科技集团 G42 的算力叙事常常把已宣布的园区规模、已获授权的芯片数量与实际投运的基础设施混为一谈。本文把这些数字按阶段拆开:什么是投运的,什么是施工中的,什么是仅有授权或仅有意向的,以及美国出口管制如何决定各阶段之间的转换速度。

亚太地区机构
人月之后再看 FPT Software:一个自治域号在告诉我们什么
人月之后再看 FPT Software:一个自治域号在告诉我们什么 的情报摘要说明事态进展、可核验的公开证据、相关组织、区域背景、市场风险敞口,以及可能带来的基础设施影响。亚太地区机构情报 语境将这一信号与网络运营、服务商策略、治理决策、资本流动、客户依赖、监管压力、合作关系动向、韧性规划、采购风险和服务连续性联系起来。
欧洲与中东机构
安联科技的全球网络:从自研SD-WAN到常态运营——以及与离岸外包证据之间的矛盾
安联科技(Allianz Technology SE)用两年时间把分布在全球 1,100 多个办事处的广域网收回到自己手中:到 2022 年 9 月,公司已建成 13 个运营商中立的全球托管互联节点,超过 1,100 处安联办公室迁移至 SD-WAN,其中 800 处已更换为以互联网接入为主的新传输层,被定位为“云优先”旅程的一部分。此后,这项服务进入常态化运营,并转向 MPLS 向 DIA(直连互联网)的迁移。但 2026 年最新的可核查记录指向另一个方向:据澳大利亚公平工作委员会(Fair Work Commission)一裁决的报道,公司…
欧洲与中东机构
安联技术的AI基础设施:从发布会到可验证落地还有多远
安联技术(Allianz Technology)的 AI 建设蓝图已经相当完整:内部聊天机器人、代理式平台、AIOps 运维体系。但把证据按质量分层之后,真正可以核实的部署能力与停留在招聘文件和社交发布上的路线图之间存在明显差距。

亚太地区国家电信趋势
China Telecom现金流大增,算力回报仍未单独量化
China Telecom 称,2026 年上半年自由现金流同比增长 121.3%,同时增加了算力基础设施投入。现金流确有改善,但这组集团层面的数字还不能说明算力设施带来了多少回报。

拉丁美洲与加勒比数据中心
巴西“AI 数据中心”招牌与 1,024 个地址:什么才算确认
2026 年 3 月以来,市政合同继续累积,而承载这家公司网络身份的唯一自治系统仍是单前缀存根网络:一个 /22、一个上游、没有 RPKI 授权。本简报追问的不是它如何自称 AI 数据中心,而是哪些公开证据能把“AI 数据中心运营商”这一说法确认为真、或予以证伪。
全球数据中心趋势
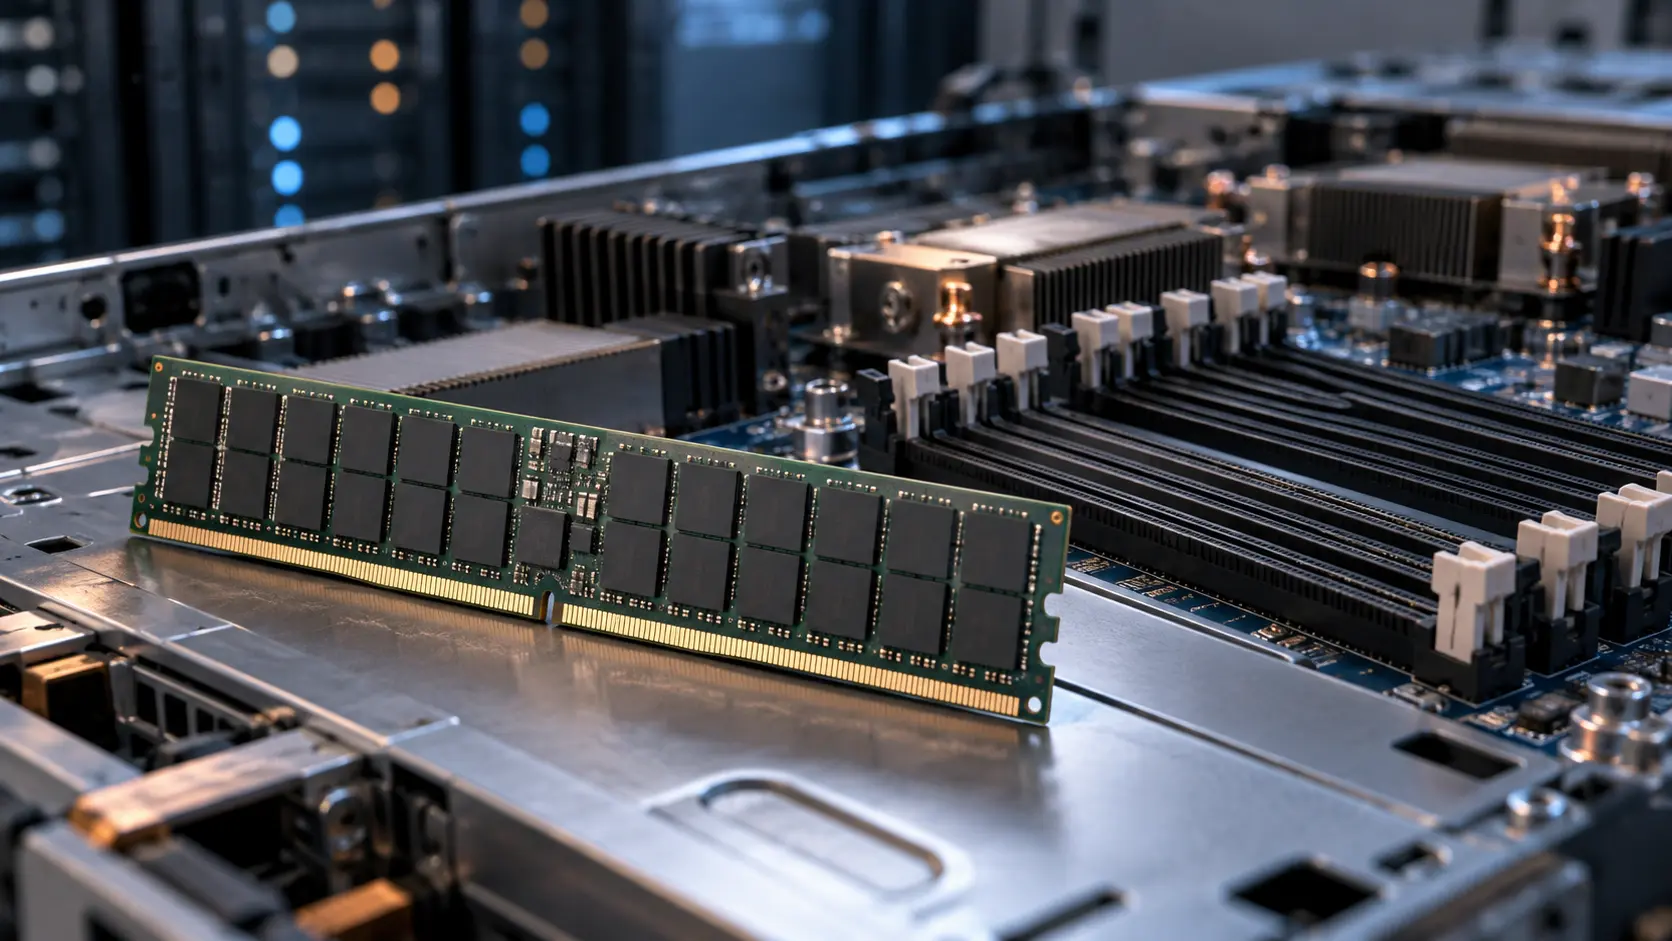
Micron 512GB RDIMM仍在平台验证,2026年还不是可采购方案
Micron 已在多个服务器平台演示 512GB DDR5 注册式内存条,但公司表示 AMD 和 Intel 仍在验证,量产目标是 2027 年下半年。容量能力已有演示,采购条件还没有齐备。

北美数据中心趋势
Hut 8的10.7亿美元循环额度,设有4.28亿美元流动性底线
信用额度不能只按新闻标题里的金额理解。Hut 8 这笔 10.7 亿美元循环信贷既可用于借款,也可开立备用信用证;两种用途共用同一额度。协议还把流动性定义为合格的非受限现金加未使用的授信能力,并要求在项目达到特定租约里程碑前维持至少 4.28 亿美元。

欧洲与中东机构
安联科技的“2027”:是生产力愿景,还是部署时间表
安联集团将 2027 年描绘成一个分水岭,但在公开证据中,这一年出现在 2024 年 12 月资本市场日的财务目标里,而不是任何一份 AI 部署计划中。把两者区分开,是评估这家保险巨头 AI 落地进度的第一步。

欧洲与中东云服务
米斯特拉尔的算力生意:从兆瓦台账到承诺机器
2026 年 3 月至 8 月之间,Mistral Compute 做了一件法国 AI 基础设施建设报道很少细看的事:它把部分通电的法国机房容量,逐步转化为一套可出售的商业产品和一份面向 2030 年的远期承诺清单。此前对 Mistral Compute 的报道大多停在两个层面——兆瓦台账(富瑞(Fouju)场址 1,400 兆瓦设计上限、与法国电网运营商 RTE 分批签约的 700 兆瓦、由 8.3 亿美元债务融资的 44 兆瓦)与融资层(七家具名银行、有限追索结构、Eclairion 运营方)。本文考察的是下一层:2026 年 8 月 11…

欧洲与中东机构
安联科技的执行弧线:从140个数据中心到云端AI基础设施
一家全球保险集团的内部 IT 部门,究竟真正运营和自动化了什么?安联科技(Allianz Technology)对外描述了“行业内规模最大的 IT 基础设施项目之一”,但可核验的执行证据散落在一份 2013 年的新闻稿、一条 2022 年的社交帖子和一场第三方转述的 AWS 大会上。本文沿着这条执行弧线,把已宣布的承诺与已报告的部署分开来看。
全球云服务
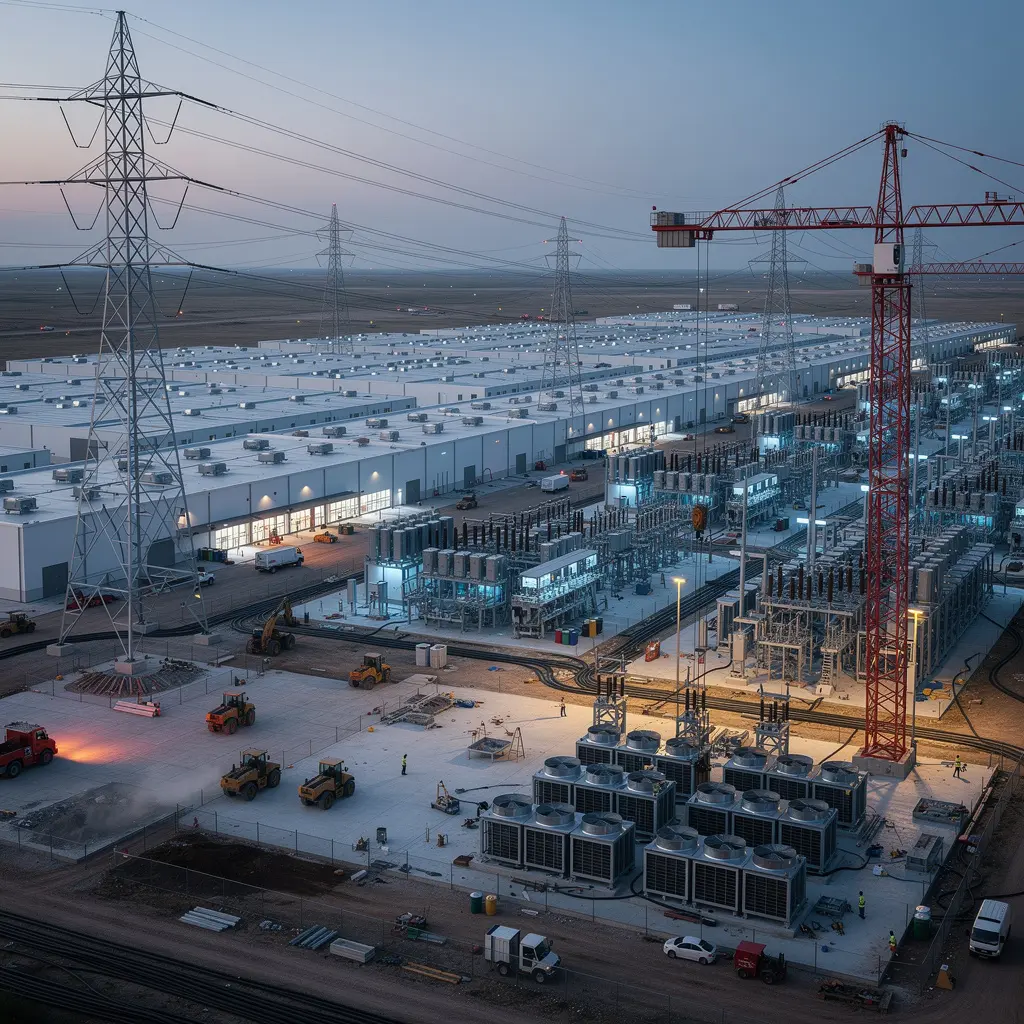
甲骨文云的交付账本:850 兆瓦背后的确认产能与对手方集中度
甲骨文在 2027 财年第一季度(截至 2026 年 8 月 31 日)报告了创纪录的 850 兆瓦新增数据中心交付量,但市场真正需要回答的问题是:这些容量到底交付给了谁、以什么结构计费,以及当最大的客户是同一家公司时,交付节奏如何转化为信用风险。本文以披露数据为界,区分已确认产能与公告产能,并检视俄克拉荷马州阿比林(Abilene)园区 600 兆瓦扩建争议的真实轮廓。

欧洲与中东数据中心趋势
Mistral Compute 的8.3亿美元债务融资:欧洲首笔GPU基础设施有限追索项目融资的架构解析
Mistral AI 于 2026 年 3 月 30 日宣布筹集 8.3 亿美元新债务[0],用于为其位于巴黎附近 Bruyères-le-Châtel 的 AI 数据中心采购加速器。法国媒体报道的对等数字约为 7.22 亿欧元[15]。此前对 Mistral Compute 的报道已经记录了兆瓦级账目与 RTE 电网合同,但资金由谁提供、由谁运营,仍是一个尚未揭开的层面。本文梳理现有公开证据能确认什么、不能确认什么。
欧洲与中东国家电信
中东基础设施变现的两条路径:TAWAL 出售已生效,数据中心扩张仍在路上
沙特电信公司(stc,沙特证券交易所代码 7010)已经走完了基础设施变现的第一步,但尚未迈出第二步。2024 年 12 月 31 日,stc 将塔桅公司 TAWAL 的 51% 控制性股权出售给沙特公共投资基金(PIF)的交易正式完成——这是在 2024 年 4 月签署购股协议后约八个月的事,其直接财务后果已经进入报表:stc 2024 财年终止经营业务净利润达 137 亿沙特里亚尔(上年同期为 7.6 亿里亚尔),主要由出售 TAWAL 及 Digital Infrastructure Company 产生的 128.9…
拉丁美洲与加勒比数据中心
AI BRAZIL TECHNOLOGIES & DATACENTER LTDA:市政合同在增长,网络仍是单一 /22 存根
AI BRAZIL TECHNOLOGIES & 数据中心 LTDA:市政合同在增长,网络仍是单一 /22 存根 的情报摘要说明事态进展、可核验的公开证据、相关组织、区域背景、市场风险敞口,以及可能带来的基础设施影响。拉丁美洲与加勒比数据中心情报 语境将这一信号与网络运营、服务商策略、治理决策、资本流动、客户依赖、监管压力、合作关系动向、韧性规划、采购风险和服务连续性联系起来。

亚太地区云服务
NxtGen:仍在运转的印度云平台,与悬而未决的融资叙事
围绕班加罗尔数据中心与云服务商 NxtGen 数据中心 & Cloud Technologies Private Limited 的公开记录呈现出一种反差:平台本身在持续交付算力与云服务,而其 2025 年融资故事却交织着相互矛盾的报道与一条被标记为"已取消"的记录。本篇简报梳理哪些事实站得住脚、哪些仍存争议,以及读者应当如何据此判断这家企业的真实处境。
欧洲与中东数据中心趋势
Mistral Compute 的法国容量账本:并网合同、设计上限与实际融资的三重分离
Mistral Compute 在法国所宣称的算力规模,实际由三个互不相同的法律与财务状态构成:已签约的并网容量、设计允许的上限、以及债务融资实际覆盖的容量。RTE 与 Campus IA 在 2026 年 1 月 26 日签署的加速并网合同、法国能源监管委员会(CRE)2025-120 号决定确立的快速通道程序、以及 Mistral AI 在 2026 年 3 月 30 日宣布的 8.3 亿美元债务融资,分别落在三个不同的账本上,而第三方报道经常将它们压缩为同一个兆瓦数字。
全球云服务趋势
高德纳AI支出预测的九个类目到底在数什么:三次改版与一条方法论免责声明
高德纳(Gartner)在 2026 年 9 月 16 日发布最新一期全球 AI 支出预测:2026 年总支出约 2.7 万亿美元,同比增长 49.5%。但真正值得逐行阅读的不是这个总数,而是预测表本身——一年之内,类目结构被重写两次,同一条支线被拆分、改名、重新归属,而高德纳自己明确声明跨版本比较"没有意义"。本文逐项拆解这九个类目在数什么,并测试"AI 基础设施"这一最大数字的构成。