
主题
AI 基础设施经济
在主题维度下,AI 基础设施经济主题情报把围绕同一具体议题、信号焦点或监测主题的 BTW.MEDIA 文章串联起来。页面为读者提供更完整的阅读路径,涵盖相关报道、证据来源、市场参与者和基础设施影响,并给出足够背景,帮助理解该主题为何在公司动态、治理决策、区域影响和运营风险中值得关注。读者可以比较反复出现的信号、受影响组织、公开证据、市场背景、服务连续性、采购、竞争、合规和战略规划等问题,而不是只看一份单薄的相关文章列表。页面还会说明该主题涵盖什么、涉及哪些基础设施参与方或政策、有哪些证据支撑报道,以及该主题对运营商、客户、投资者和关注政策的读者为何重要。

北美数据中心趋势
Meta 的阿尔伯塔数据中心或在 932 MW 发电厂投运前启用
Meta 在阿尔伯塔省建设的 1 GW 数据中心可能早于其 932 MW 专用天然气发电厂启用,因此临时供电安排将成为项目交付计划的一部分。

亚太地区云服务趋势
Mercury先买进Datagrid的未来负荷,但140兆瓦还不是用电量
Mercury 以 5300 万新西兰元取得 Datagrid NZ 12.7%的股权和一个董事席位,此前双方还签署了 140 兆瓦购电期权协议。发电商因此不再只是在项目建成后等待客户上门,而是提前进入需求形成过程;但股权、期权、许可和场地施工,都不能替代最终投资决定、客户合同、变电站送电和实际计量负荷。

北美云服务趋势
DigitalOcean关闭MKC1事故时,GPU恢复仍在继续
Kansas City 区域的控制平面与大部分 CPU 和平台服务在 8 月 19 日恢复正常,但 DigitalOcean 的最后一则公开更新仍称 GPU Droplets 受到影响。这条时间线表明,“区域事故已解决”与“每个工作负载已恢复”是两个不同的运营事实。

北美数据中心趋势
IREN 向 Microsoft 交付首座 50MW AI 云设施
Microsoft 已接受 IREN 位于 Childress 园区的 Horizon 1,使计划于 2026 年交付的 200MW 部署中的首个 50MW 进入交付完成阶段。

北美云服务趋势
BUZZ HPC 签署价值 3.5 亿美元的 AI 云服务合同
BUZZ 将依据一份五年期客户合同,在 Bell 位于梅里特的设施部署 2,016 块 GPU,目标于 2026 年第四季度开始提供服务。
亚太地区数据中心趋势
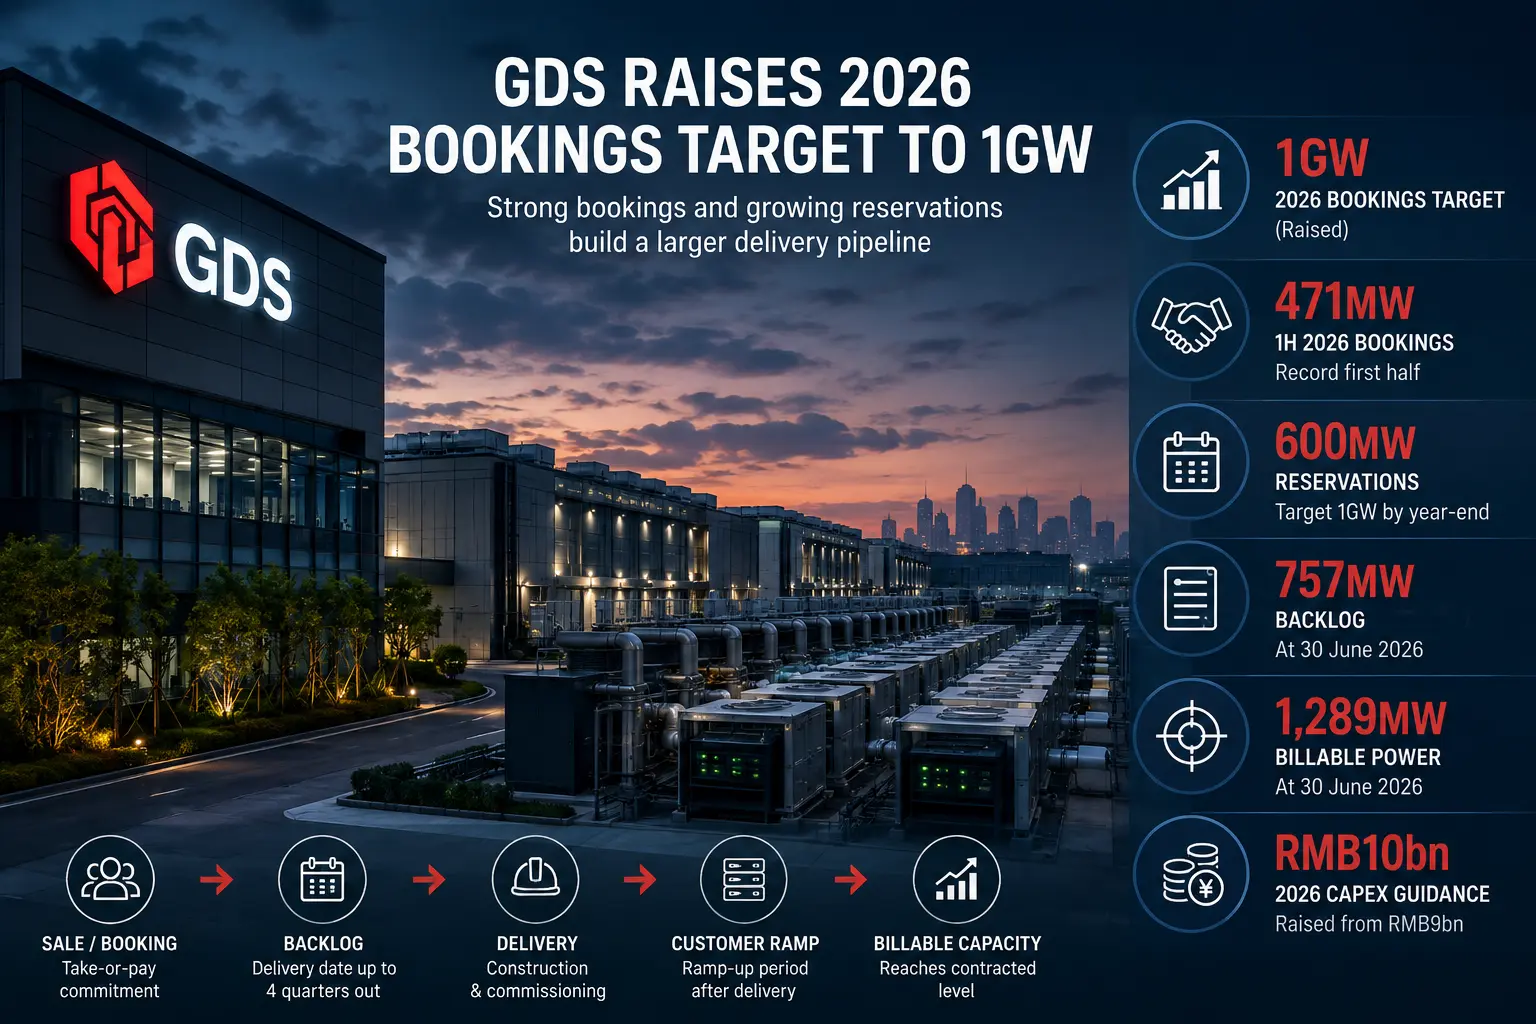
GDS 将 2026 年签约目标上调至 1 GW
GDS 上半年签约量创纪录,扩大了待交付项目规模;若 600 MW 预留量转化为合同,还可能增加更多容量。

全球云服务
CoreWeave 必须把融资扩张的容量变成真正可用的 AI 时间
CoreWeave 披露拥有 43 个数据中心和超过 850 MW 的在用电力,而签约容量约为 3.1 GW;微软占其 2025 年收入的 67%。GPU 之下的网络必须把这轮融资扩张转化为可靠、分散的服务,否则资金成本和硬件更新周期会先一步追上它。

全球云服务
CoreWeave 的网络需要将融资能力转化为 AI 可用时间
CoreWeave 报告了 43 个数据中心和超过 850 兆瓦的活跃电力,而合同电力约为 3.1 吉瓦,微软在 2025 年贡献了 67%的收入。运行在 GPU 之下的网络必须将这笔融资扩张转化为可靠且多样化的服务,赶在持有成本与硬件周期追及之前。

全球云服务
CoreWeave 的网络能否将资金锁定的容量转化为有效的 AI 时间?
CoreWeave 报告称,拥有 43 个数据中心和超过 850 MW 的运行电力,同时合同电力约达 3.1 GW,2025 年营收的 67% 来自 Microsoft。在 GPU 之下,网络必须将依靠资金预先锁定的扩展,赶在资本成本和硬件更新周期追上之前,转化为可靠且分散的服务。

全球云服务
CoreWeave 网络必须将融资容量转化为 AI 有效时间
CoreWeave 报告了 43 个数据中心和超过 850 MW 的活跃电力,而合同容量约为 3.1 GW,同时微软贡献了 2025 年收入的 67%。位于 GPU 之下的网络必须将这种融资扩张转化为可靠且多样化的服务,赶在融资成本和硬件周期追上来之前。
全球云服务
CoreWeave 的网络必须将融资容量转化为可用 AI 时间
CoreWeave 报告了 43 个数据中心和超过 850 MW 的活跃电力,同时约有 3.1 GW 为合同保障电力,微软占其 2025 年营收的 67%。该网络必须将这些融资扩张转化为可靠的服务,否则融资成本与硬件周期将追赶上。
全球云服务
CoreWeave 网络须将融资容量转化为有效 AI 工作时间
CoreWeave 报告拥有 43 个数据中心、超过 850 兆瓦在运容量,签约容量约 3.1 吉瓦,微软占其 2025 年收入的 67%。GPU 之下的网络必须将这种融资扩张转化为可靠、多样化的服务,以免融资成本和硬件老化周期接踵而至。
全球云服务
CoreWeave 的网络必须将融资容量转化为有用的 AI 时间
CoreWeave 报告有 43 个数据中心,超过 850 兆瓦的已投产功率,签约规模约 3.1 吉瓦,Microsoft 贡献了 2025 年收入的 67%。其 GPU 背后的网络必须将这种融资扩张转化为可靠、多元的服务,在此之前,持有成本和硬件周期可能后来居上,使其难以承受。

全球云服务趋势
Nscale 需要在交易后证明可移植性
Nscale 已同意收购 Anyscale,把 AI 软件与电力、数据中心和加速器相连;交易已经签署,但尚未完成。

全球云服务趋势
AI 用电需要按工作负载记账
大型模型在训练和之后每次推理中都耗电。数据中心总量无法说明是哪项负载、客户或设计造成需求。

全球云服务趋势
通用 AI 需要能力证据
把系统称为通用,并不能证明它能迁移知识、应对新情况,或在基准测试之外安全运行。

北美数据中心趋势
Riot 签下 191 MW 租约,Anthropic 身份来自媒体归因
Riot Platforms 向 SEC 披露了一份为期 20 年的 Rockdale 数据中心租约,却没有公布租户名称。Cinco Días 援引 Bloomberg 消息人士将其指向 Anthropic。合同事实与身份归因必须分层,91 亿美元预期合同收入也不能写成已经确认的业绩。

亚太地区国家电信趋势
Sony 与 TSMC 签下传感器合资协议,2029 年量产仍在未来
Sony Semiconductor Solutions 与 TSMC 把 5 月的非约束性备忘录推进为具有法律约束力的确定性协议,拟在熊本设立 Advanced Vision Semiconductor Manufacturing Corporation。控制权、技术和计划出资已经分工,但监管交割、分阶段投入与量产验证尚未完成。

北美数据中心趋势
Meta设立10亿美元社区基金,真正的考题是钱如何落地
Meta 把数据中心所在地的公共支持正式纳入扩张成本:公司宣布设立 Future Is For Everyone Fund,Axios 称其初始资金为 10 亿美元。规模已经可见,但资格、分配、拨付与成效衡量仍未公开,社区得到的是一项承诺,而不是已经兑现的收益。

北美数据中心趋势
亚马逊收购GW Ranch之后,8,000英亩土地进入履约阶段
亚马逊确认买下 Pacifico Energy 位于美国得克萨斯州 Pecos County 的 GW Ranch,并计划建设数据中心园区。客户身份终于明确,但项目仍处在土地、申报和许可组成的前段;规划中的数吉瓦电源尚不能写成已建成的算力。