
主题
AI 基础设施经济
在主题维度下,AI 基础设施经济主题情报把围绕同一具体议题、信号焦点或监测主题的 BTW.MEDIA 文章串联起来。页面为读者提供更完整的阅读路径,涵盖相关报道、证据来源、市场参与者和基础设施影响,并给出足够背景,帮助理解该主题为何在公司动态、治理决策、区域影响和运营风险中值得关注。读者可以比较反复出现的信号、受影响组织、公开证据、市场背景、服务连续性、采购、竞争、合规和战略规划等问题,而不是只看一份单薄的相关文章列表。页面还会说明该主题涵盖什么、涉及哪些基础设施参与方或政策、有哪些证据支撑报道,以及该主题对运营商、客户、投资者和关注政策的读者为何重要。

全球云服务趋势
Cerebras的254亿美元RPO,边界会随数据中心入账而移动
OpenAI 的一笔未来电费,可能先被排除在 Cerebras 的剩余履约义务之外,等机房租约和金额足够确定后再进入 RPO;交付后,它又会以总额进入 GAAP 收入,最后被 Cerebras 从 core 收入中剔除。同一笔合同有三种分母,最大的数字不能替代三者之间的勾稽。

北美云服务趋势
DigitalOcean的8.94亿美元RPO,旁边是30.41亿美元未来容量付款
DigitalOcean 拿到了期限更长的大客户承诺,也把自己绑定到期限更长的数据中心与服务器合同上。需求能见度已经提高,但只有机房交付、客户使用、收入确认和毛利恢复依次发生,这些承诺才会成为回报。

北美云服务趋势
Cipher 的7.93亿美元平均值,要等两座 AWS 园区分别起租
Cipher Digital 把 114 亿美元合同收入和 7.93 亿美元平均年化净营运收入放在同一张图上,很容易让人以为现金流已经定型。实际情况要慢得多:Black Pearl 只完成了首批交付,Stingray 的两个起租节点还在 2027 年。合同签了多久、机柜何时验收、项目债务怎样摊还,决定了平均值何时能落到股权现金上。

北美云服务趋势
TeraWulf 用 Abernathy 的长期权益换回三笔分期款
最醒目的算式是:投入 4.5 亿美元,出售对价约 5.3 亿美元,账面上相差 8000 万美元。但真正的交易不是一道减法。TeraWulf 一次性放弃一座 168MW 园区的全部持股,买方却要到 2027 年 4 月才按三期付完款。未来租金、项目风险与现金到账,各自有不同的时间表。

北美云服务趋势
Galaxy 的 5.7GW 项目储备,要分五本账来读
Galaxy 把四个德州园区的远期供电空间合计成超过 5.7GW。这个数字能够验算,却不能直接估值:有的容量已经获批,有的仍在 ERCOT 流程中;Merlin 眼下披露的初始协议只有约 74MW,扩至 500MW 还要等待输电升级;Caspian 与 Selene 则只有受互联流程约束的潜力值。土地、电网、客户、资本与交付必须各自有账。
全球机构趋势
A10 的一美分认股权证是客户折扣,不是订单积压
A10 Networks 给 Microsoft 的不是一张已经写明采购额的订单,而是一把带两道锁的认股权证。Microsoft 最多能以每股 0.01 美元取得 800,000 股;第一道锁在 2027 年 6 月、第二道锁在 2028 年 6 月核验采购。公开文件列出了奖励,却遮住了触发奖励的采购门槛。于是,这份合同能证明激励机制存在,却不能证明多少收入已经落袋。
北美区域 ISP 趋势
先收钱,再熔接:Lumen Technologies 光纤扩建的现金流耐久性测试
在 Lumen Technologies 的 Private Connectivity Fabric 扩建中,一美元可以先进入银行账户,随后才变成管道占用、光缆拉放、熔接、光学测试和可交付的光路;它也可以在相关履约义务满足、收入被确认之前停留在“递延收入”里。Lumen Technologies 没有披露任何具体客户的付款时点相对于第一次熔接或正式验收的日程,也没有披露 PCF 合同的取消、退款或验收条款,因此不能把这一顺序强行套在某一份合同上。但截至 2026 年 6 月 30 日的…

JPNOG
绿灯、Link UP,却只有正常值的一部分:JANOG58 的机架级验收缺口
绿灯没有撒谎,但它回答错了问题。它说明状态电路看见了自己应该看见的条件;Link Status UP 说明接口进入了规定状态;正常光功率说明接收功率没有越过既定告警线。SoftBank 在 JANOG58 公布的案例显示,这三项可以同时成立,而一条链路在 NCCL 全链路测试中仍只能交付正常吞吐量的某个不特定比例。
亚太地区国家电信趋势
Y.3335统一的是框架,不是跨运营商服务结果
ITU-T 已批准低时延、低能耗网络框架 Y.3335。它为跨运营商路径提供共同设计语言,却没有证明任何一条商业路径已经达到具体时延、节能或互通指标;真正的考验仍在架构、测量和责任交接。
亚太地区数据中心趋势
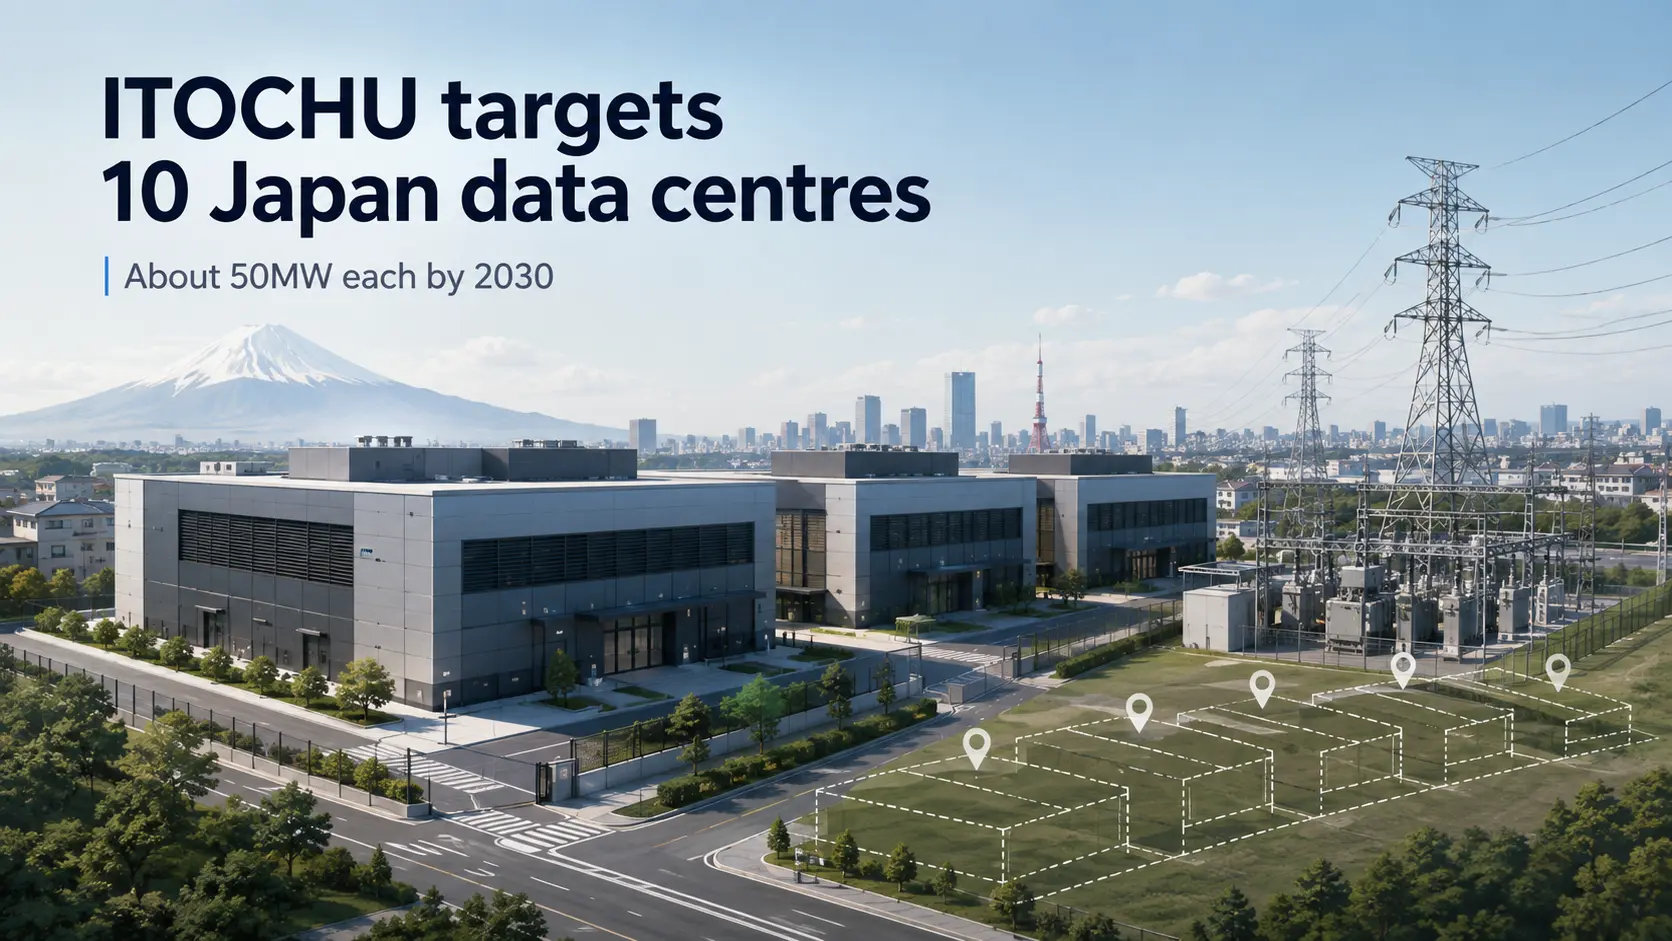
ITOCHU 计划到 2030 年在日本建设 10 座数据中心
据报 ITOCHU 计划到 2030 年在日本建设约 10 座 50MW 数据中心,租赁与后续资产出售是这一模式的核心。

北美数据中心趋势
Starcloud 融资 2.5 亿美元开发轨道数据中心
Starcloud 将利用新资金扩大航天器制造规模,并推进与 Nvidia 的工程合作,以开发更大型的轨道计算系统。

北美数据中心趋势
Prometheus 与 Istmo 计划建设 2.5 GW 得州燃气供电园区
里夫斯县项目拟以 1.5 GW 表后发电起步,使用管道天然气和现场乙烷作为燃料,目标于 2027 年实现首次供电。

北美数据中心趋势
NVIDIA 投资供电场址开发商 Cloverleaf
这项少数股权投资使 NVIDIA 参与到 AI 硬件进驻数据中心之前的场址准备和供电工作中。

北美数据中心趋势
TVA 上调数据中心电价并增设容量费用
TVA 要求大型数据中心项目更早承诺所需电力容量,并允许永久供电尚未就绪的部分项目采用可中断供电。

亚太地区数据中心趋势
新加坡向四家数据中心运营商分配 200MW 容量
Digital Realty、Equinix、Keppel Data Centres 与 STT GDC 各获得 50MW,项目计划建于裕廊岛。

亚太地区数据中心趋势
中国为获取电力将 AI 数据中心容量西移
中国正将更多数据中心容量部署到西部,那里更易获得可再生电力、土地和较凉爽气候。

北美数据中心趋势
数据中心订单推动美国供应商扩建工厂
随着数据中心订单推高发电机和电气设备需求,Generac 与 Siemens 正扩大美国制造产能。
欧洲与中东数据中心趋势
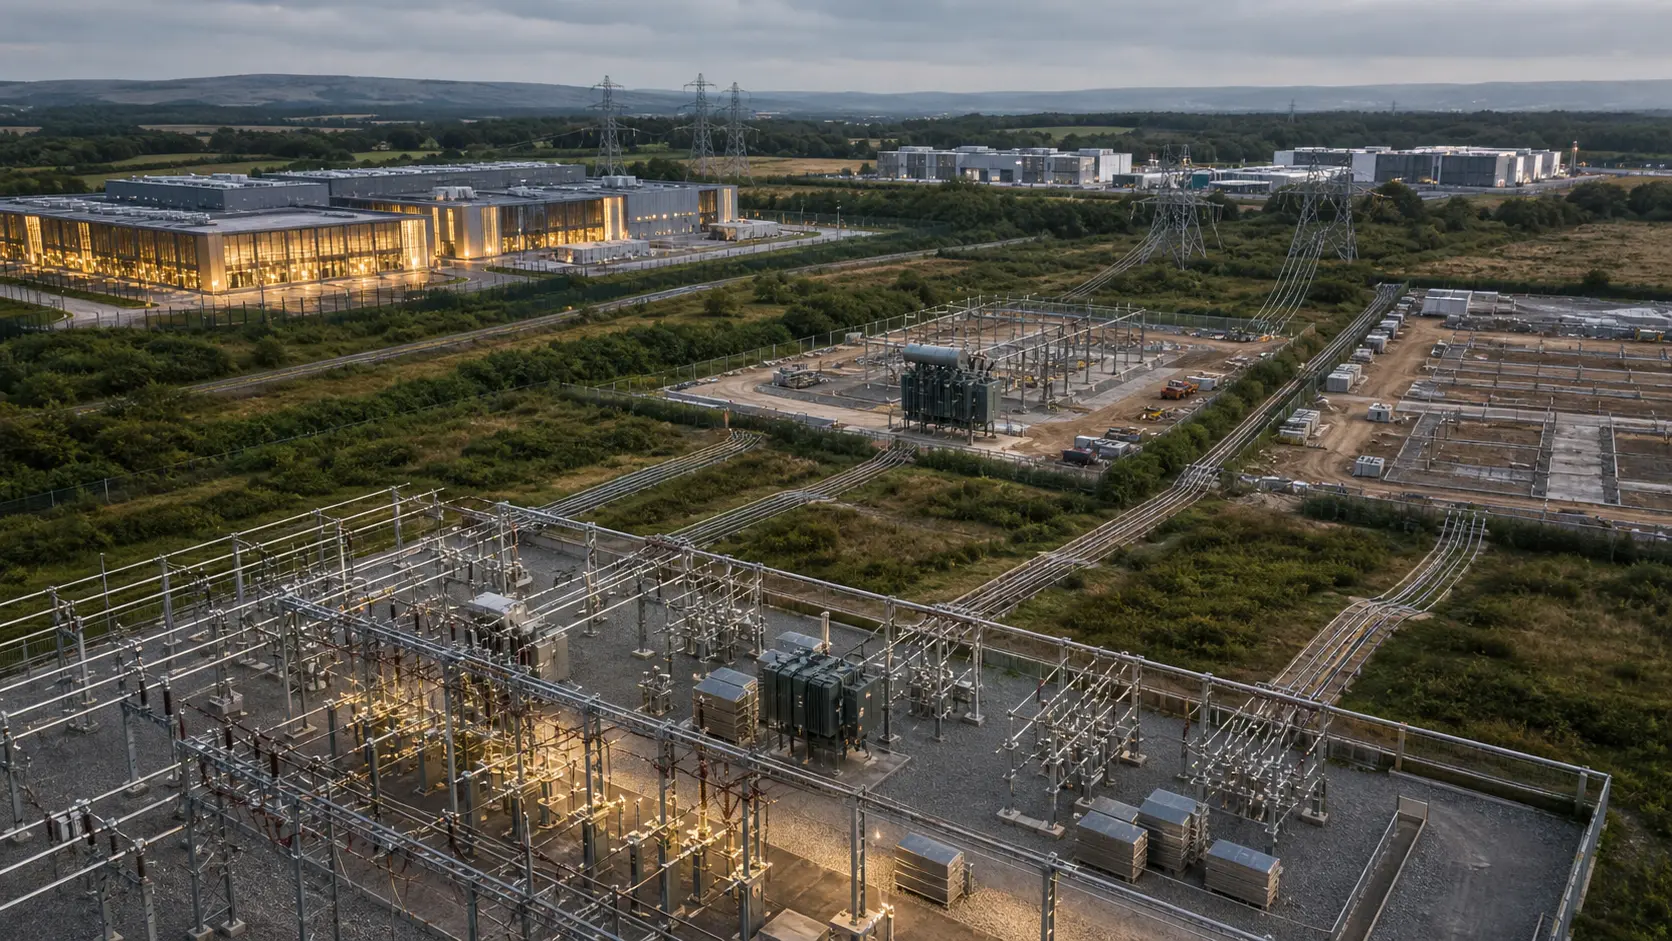
英国拟让数据中心为每兆瓦排队容量提供最高71.25万英镑担保
Ofgem 想把几乎可以低成本长期占用的电网排队位置,改造成必须消耗信用额度的选择权。这能筛掉一部分弱项目,却不能把一份担保、一台变压器和一封客户意向书自动拼成可送电、可验收、可收费的数据中心。
北美数据中心趋势
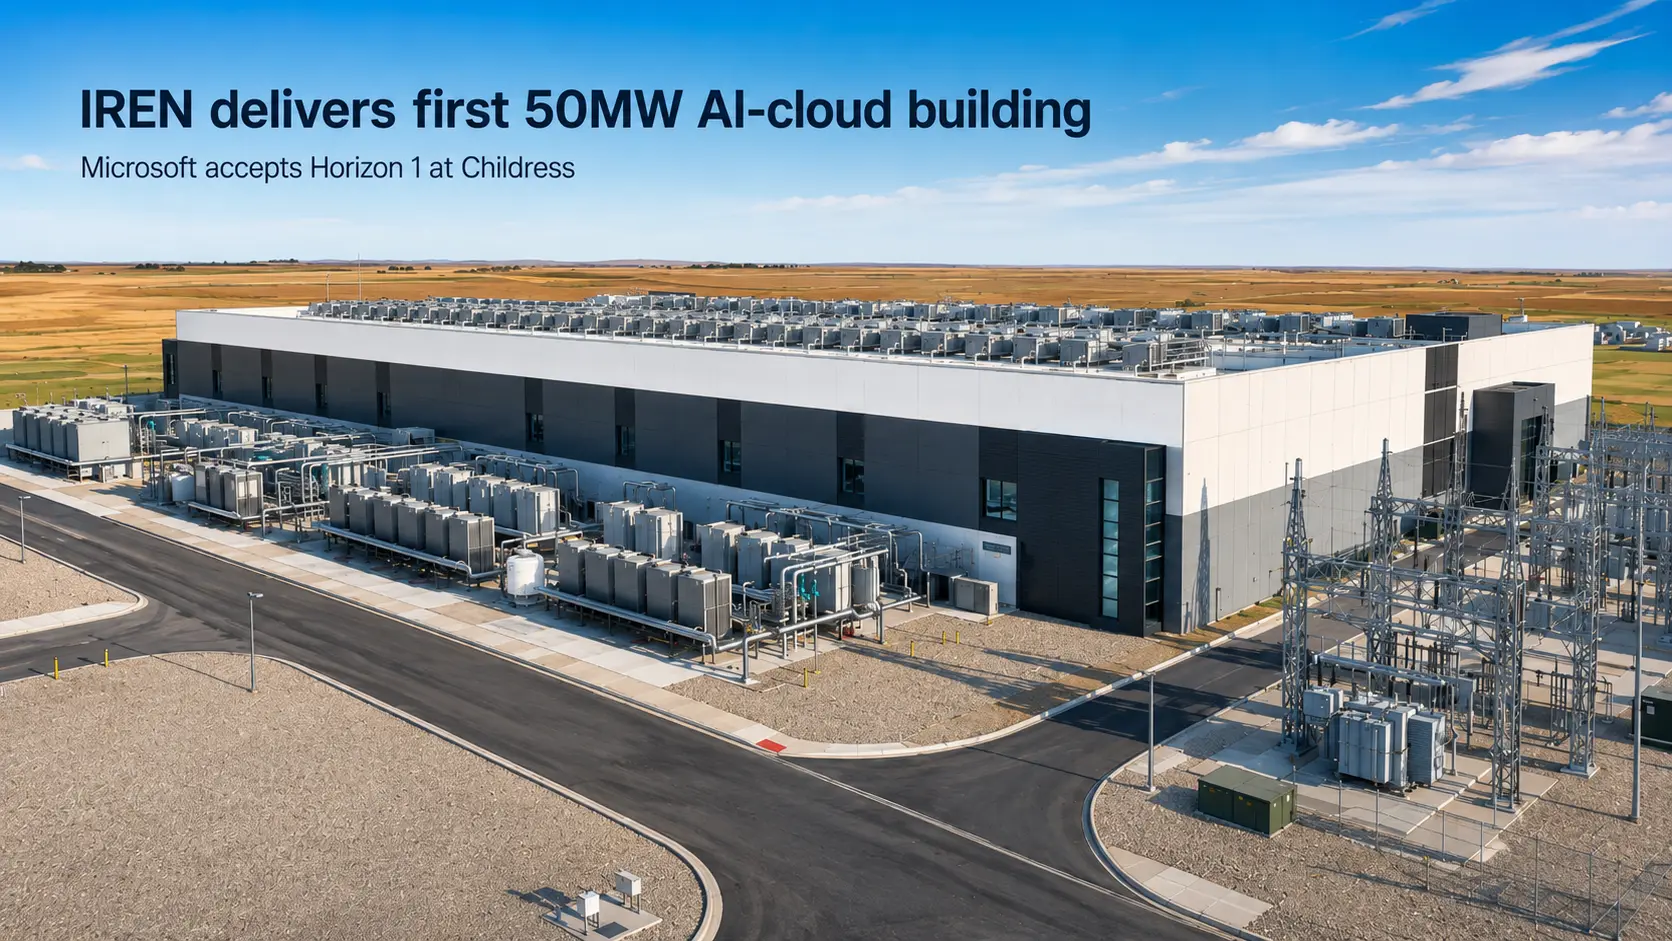
IREN 向微软交付首座 50MW AI 云数据中心建筑
微软已验收 IREN 位于得克萨斯州 Childress 园区的 Horizon 1,使 2026 年计划交付的 200MW 部署中的首批 50MW 进入已交付阶段。
全球数据中心趋势
Dell'Oro 预测 2030 年 DCPI 收入将达 1200 亿美元
Dell'Oro 预计到 2030 年数据中心物理基础设施制造商收入将达到 1200 亿美元,运营商将新增近 200GW 容量。