
摘要
- 甲骨文在 2026 年 9 月 10 日披露,期末剩余履约义务(RPO)为 6640 亿美元,同比增长 2090 亿美元;同一季度云基础设施收入 74 亿美元,同比增长 121%。
- 2026 年 3 月的多篇报道称,Abilene(得克萨斯州)园区从约 1.2 吉瓦向约 2 吉瓦扩张的计划被放弃,原因被描述为融资谈判长期未决与电力延迟。
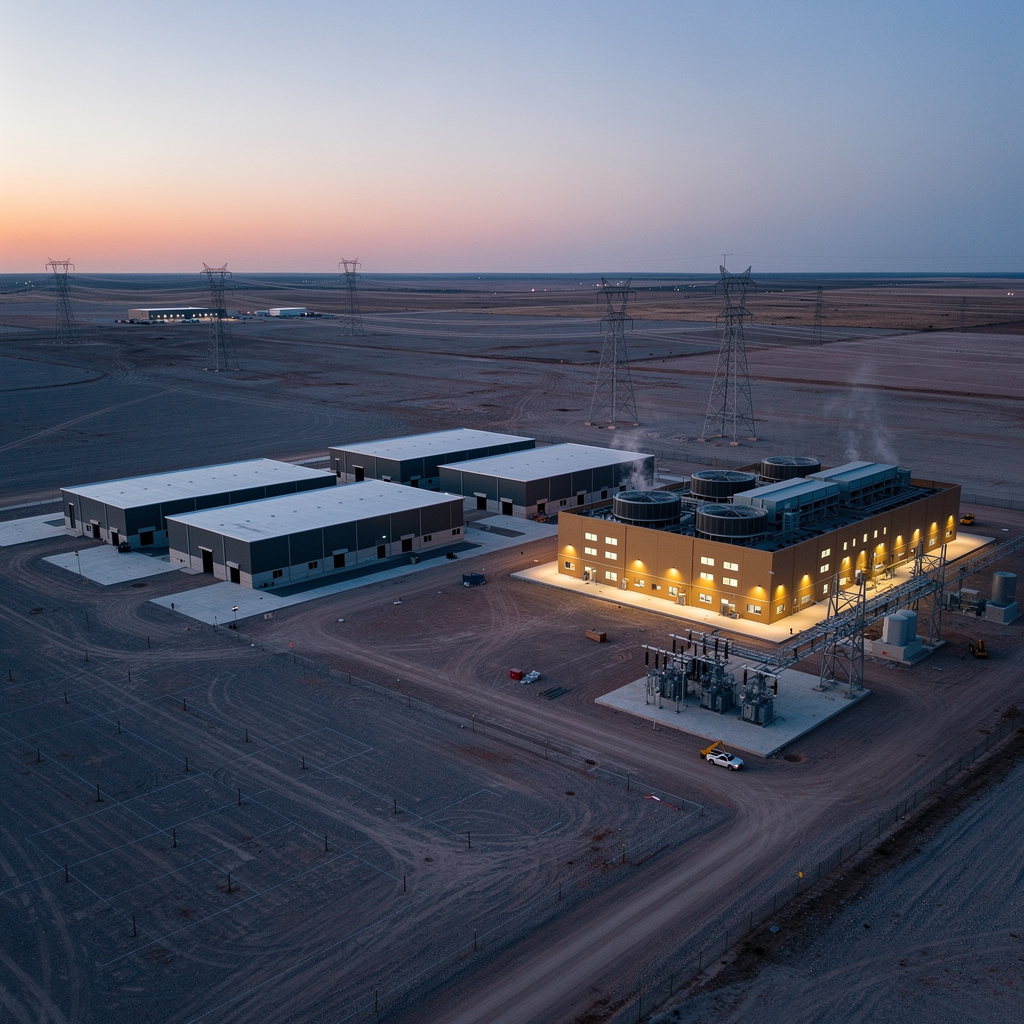
- 已交付容量确实存在:该季度 850 兆瓦、超过 30 万块 GPU,其中 Abilene 园区 13.1 万块;截至 9 月 10 日,园区 8 栋建筑中 6 栋已交付,合计 618 兆瓦,约为总容量的 75%。
- 但这些都是公司自报的运营指标。电力接入、融资结构和客户可迁移性,是决定合同储备何时变成收入的三项约束。
两个数字,一种读法
2026 财年第四季度(6 月 10 日披露)的剩余履约义务为 6380 亿美元,同比增长 363%,环比增加 850 亿美元;同期云收入(IaaS 加 SaaS)增长 47% 至 99 亿美元,其中云基础设施增长 93%季度业绩披露。三个多月后,2027 财年第一季度(9 月 10 日披露)的 RPO 升至 6640 亿美元,同比增长 2090 亿美元,该季度新增 AI 云合同超过 300 亿美元,云基础设施收入 74 亿美元,同比增长 121%,而上一季度为 93%甲骨文投资者材料。
再往前看,2026 财年第三季度(3 月 10 日披露)的 RPO 为 5530 亿美元,同比增长 325%,环比增加 290 亿美元甲骨文企业页面。把三个时点排成一条线:5530 亿、6380 亿、6640 亿美元。合同储备仍在增长,但每个季度的增量已明显收窄。
同一批材料还给出了 2026 财年的资本支出指引:约 500 亿美元,对应收入约 670 亿美元甲骨文企业页面。把单季 74 亿美元的云基础设施收入与期末 6640 亿美元的合同余量并列,规模差距一目了然。合同储备不是收入,它是一条按交付进度逐步兑现的队列。
合同储备不是收入
RPO 衡量的是已签约但尚未确认的未来履约义务。它本身不披露兑现时间表,也不披露取消与终止条款。甲骨文在这几个季度的披露中给出了总额与同比变化,但没有给出到期结构、客户集中度或可终止比例。这意味着外界无法仅凭披露判断:这批合同储备需要多少新增电力、多少建设工期、多少客户验收,才能逐段转为收入。
把 RPO 当作已完成的产能,是这类披露最常见的误读。更稳妥的读法,是把它当作一份排队清单:队列前进的速度由电力接入、施工交付、融资到位和客户接收四个环节共同决定。
时间线上的几个日期
2026 年 3 月 7 日至 9 日:多篇报道称 Abilene 从约 1.2 吉瓦向约 2 吉瓦扩张的计划被放弃,Stargate 项目则被描述为到 2029 年最高 5000 亿美元投资、10 吉瓦算力容量的目标相关报道算力负责人表态报道项目与园区报道。3 月 10 日:第三季度披露,RPO 5530 亿美元,资本支出指引约 500 亿美元。6 月 10 日:第四季度披露,RPO 6380 亿美元,云基础设施增长 93%。9 月 10 日:第一季度披露,RPO 6640 亿美元,已交付 850 兆瓦,Abilene 已交付 618 兆瓦。
Abilene:从 1.2 吉瓦到 2 吉瓦的计划被放弃
Abilene 是观察这套约束最清楚的样本。2026 年 3 月的报道称,该园区当时被描述为两栋建筑的园区,另有六栋建筑计划在当年上线,总容量预计约 1.2 吉瓦;同月另有报道称,从约 1.2 吉瓦向约 2 吉瓦扩张的 600 兆瓦计划被取消,理由被描述为融资谈判数月未果与容量需求变化,电力延迟被列为拖累扩张的因素相关报道园区与项目报道。
OpenAI 的算力负责人 Sachin Katti 对这一决定的表述是:他们考虑过进一步扩张,但最终选择把新增容量放到其他地点算力负责人表态报道。这是一句来自买方一侧的确认,也说明算力需求在供应商之间是可迁移的。
到 2026 年 9 月 10 日,甲骨文给出的进度是:园区 8 栋建筑中已有 6 栋交付,合计 618 兆瓦,约为总容量的 75%甲骨文投资者材料。这里需要小心:1.2 吉瓦的总容量预期与 618 兆瓦的已交付数字来自不同日期、不同文件,公司并未在同一份材料中把两者对齐。可以确定的是,已交付容量是实际数字;被放弃的是增量扩张,而不是已建成部分。
电力与融资才是约束
甲骨文表示,截至 2026 年 5 月已锁定超过 10 吉瓦的电力与数据容量,计划在未来三年内陆续上线;同一材料中引用的行业预测认为,原定 2026 年上线的大型数据中心项目中,有 30% 至 50% 将延期或取消甲骨文企业页面。后者是模型估算而非测量结果,不能直接套用到甲骨文的具体园区,但它指出了产能计划与投运现实之间的系统性距离。
资金来源同样值得注意。2027 财年资本支出指引为 900 亿至 950 亿美元,净现金资本支出不超过 700 亿美元,并被表述为与先前指引一致甲骨文投资者材料。毛利口径与净现金口径之间约 200 亿至 250 亿美元的差额,意味着这部分需要由租赁、债务、合作方资本或客户预付款承担。甲骨文并未在可获得材料中逐项列出这一结构。
至于 Stargate,公告给出的目标是到 2029 年最高 5000 亿美元投资与 10 吉瓦算力容量园区与项目报道。这是项目层面的目标,既不等于甲骨文一家承担的义务,也不等于已开工的产能。
已交付侧的证据
已交付侧并非空话。甲骨文称,自 2026 财年第四季度结束以来已向 AI 云客户交付超过 30 万块 GPU,该季度交付 850 兆瓦 AI 算力,其中 Abilene 园区交付 13.1 万块 GPU,为上一季度的 1.9 倍;Abilene 超级集群由其 Zettascale10 系统驱动,可扩展至 13.1072 万块 NVIDIA GPU,首批 NVIDIA Vera Rubin 系统计划在第二季度交付客户甲骨文投资者材料。
这些都是可核对的运营指标,但全部来自公司自身,没有独立的计量或第三方运营数据。公司也没有说明其中有多少按全额合同费率计费,或按何种口径计入当季收入。
交付侧证据的边界
把已交付指标与合同储备放在一起读,结论不是甲骨文没有交付,而是交付的规模与承诺的规模之间仍有可测量的距离。可验证的节点已经存在:Abilene 剩余两栋建筑的上线时间、下一季度已交付兆瓦数与云基础设施收入是否同向变动,以及公司是否给出合同储备的到期结构。在获得这些披露之前,把合同储备当作已完成产能,是这轮 AI 基建中最容易被误读的一步。
会员简报
档案背景详情
使用相应会员等级登录,即可解锁完整简报与来源注释。
仅限 Strategic Circle
Strategic Circle
所有读者均可浏览。加入并登录后可解锁档案简报。
加入 Strategic Circle仅限 Leadership Alliance
Leadership Alliance
符合条件的 IP 资产所有者和管理层可登录查看 Leadership Alliance 简报。
加入 Leadership Alliance