
影响
中等影响
在 影响 维度下,中等影响 影响情报呈现预期影响程度、运营风险或决策相关性相当的文章。读者可以通过该页面区分常规市场动态与影响更大的治理、基础设施、安全和投资信号,这些信号可能影响规划、采购、政策或客户风险。页面将影响等级与公开证据、相关组织、区域背景、运营依赖、服务连续性、竞争态势、投资时机、合规情况以及客户风险联系起来,帮助读者判断哪些动态值得深入关注、哪些相关方承受的风险最大,以及某个信号可能如何影响运营或市场规划。

欧洲与中东云服务趋势
SAP收购TechWolf,买下的是工作图谱,考验的却是证据归谁
SAP 拟将 TechWolf 的任务级工作情报纳入 SuccessFactors,同时称计划继续服务非 SAP 客户。交易尚未交割,价格、客户数据权利与跨厂商服务的具体承诺都没有公开。

北美数据中心趋势
PDN两套B300安排,回收本金的路径并不相同
Professional Diversity Network 为两套 NVIDIA B300 系统承诺了约 117.7 万美元,但合同并未提供一条统一的资本回收路径。第一套以不随算力收入变化的租金为基础,却可以提前终止,设备残值仍由 PDN 承担;第二套则是与利润挂钩的贷款,按通常的退出方式处置设备时,即使设备价值不足,本金也可能通过处置而非现金偿还的方式结清。

全球数据中心趋势
Xanadu 接入 GlobalFoundries,光子量子芯片仍须闯过工艺验证关
GlobalFoundries 为 Xanadu 打开了一条通往 300 毫米晶圆产线的路径,但有了工厂不等于器件已经通过验证。商业化的关键,是专用光子工艺能否完成转移、测量并稳定复现,以及 Xanadu 能否持续取得制造知识与产能。
报道
在 ARIN,为同事创建个人型 POC 会默认绑定创建者账号
ARIN 最新的联系人指引点出了一个发生在建档瞬间的区别:个人型 POC 所绑定的 ARIN Online 账号,可能属于创建记录的人,而不是记录所代表的人。
报道
一个 DE-CIX peer 的高流量让 RIPE 的 RRC12 更新文件停摆
RIPE NCC 表示,一个 DE-CIX peer 发来的 BGP 消息量异常升高,使负责处理 RRC12 更新的 Kafka 消费进程反复超时。核查时,公开档案仍停在 10 月 2 日 01:00 UTC。
报道
LACNIC公布的47所大学安全指标,缺了关键分母
LACNIC 九月的一篇回顾再次提到,厄瓜多尔大学中安全评级处于严重档的比例大幅下降。公开材料给出了百分比,也说明监测对象是一组大学,却没有公布两端的实际人数,读者因而无法复算这项变化。
北美数据中心趋势
Applied Digital将Polaris Forge 1运营容量提升至250兆瓦,租金转化仍待验证
Applied Digital 称,Polaris Forge 1 又有 75 兆瓦达到可服务状态,使园区披露的运营关键 IT 负载升至 250 兆瓦。这个进展推动了一个已签约 400 兆瓦的园区,但接下来要看的,是新增机房带来多少基础租金,而不是按兆瓦或设备安装收入推算。
全球机构趋势
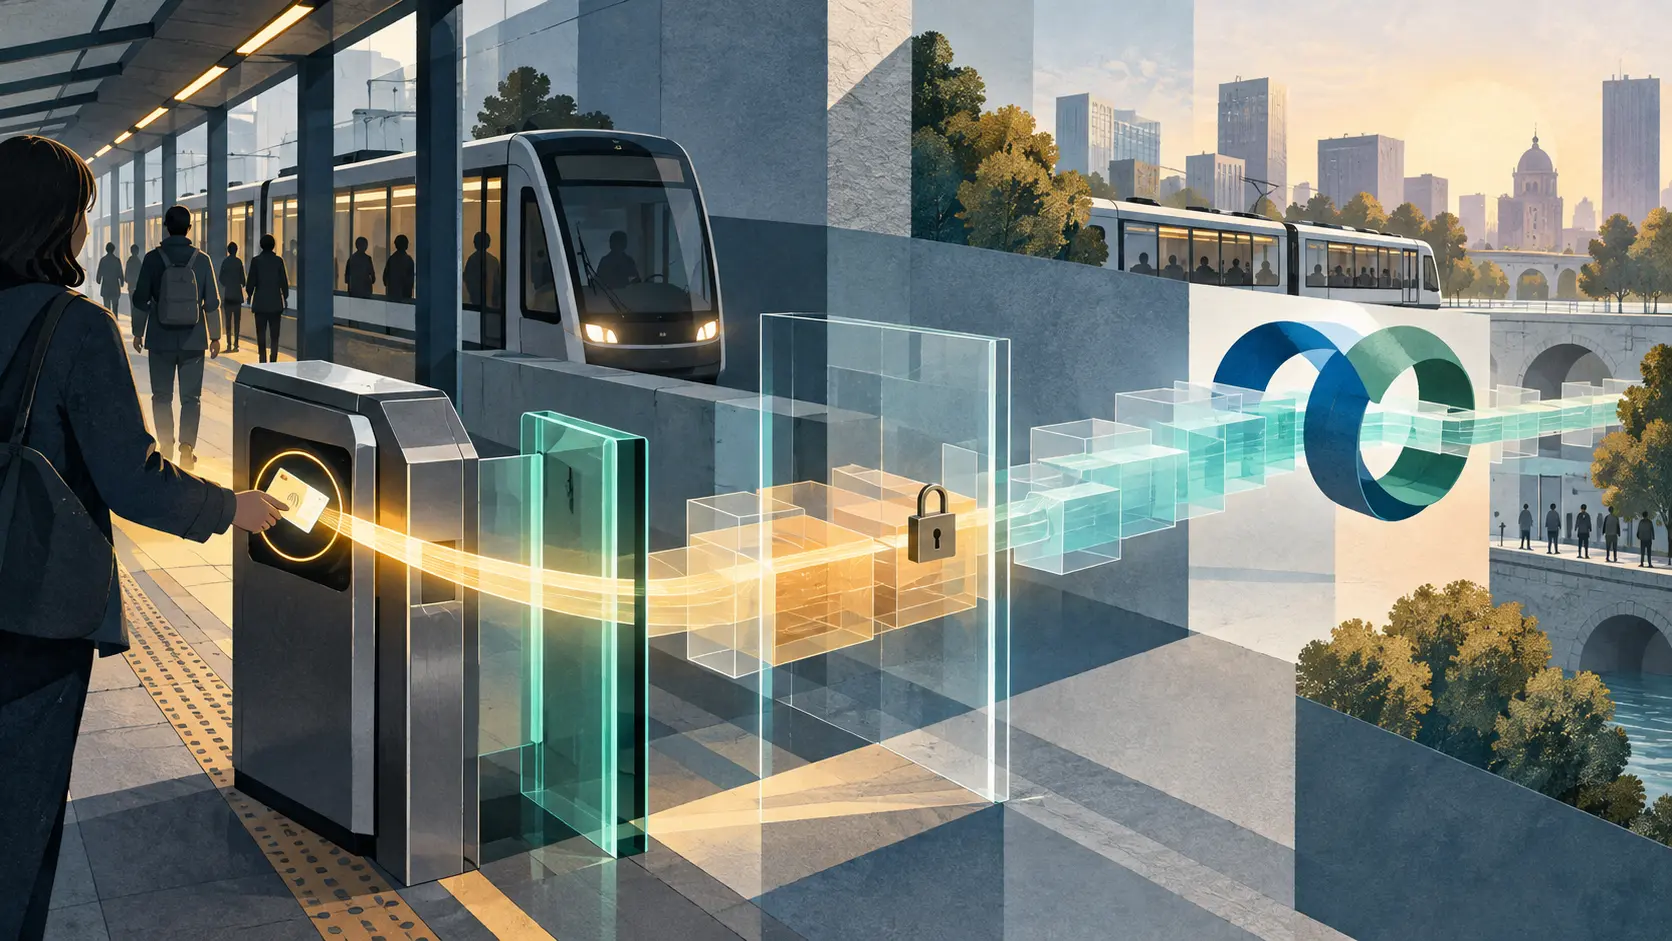
Conduent以1.64亿美元出售公交业务,实际到账仍待核实
Conduent 已完成向 Modaxo 出售公共交通业务,但 1.64 亿美元是基础交易对价,并非公司披露的净现金到账额。合同条款还包括留置款,以及随业务一并转出的现金;按已披露项目简单相减,调整前约为 1.266 亿美元,但这不是最终结算金额。另一笔收费公路业务出售仍在等待交割,持续经营业务能否复苏也尚待验证。

报道
ARIN 资助页面列出 18 份申请,董事会纪要却写 10 份
ARIN 最新的 2026 年社区资助名单称收到 18 份申请、选出两个项目;8 月董事会会议纪要草案则称,评审委员会从 10 份申请中选了两个。公开资料没有说明两个数字是否对应不同环节。
非洲国家电信趋势
Vodacom的MIMO试点缓解站点空间约束,部署回报仍未知
Vodacom 称,与 Nokia 在西开普省测试的紧凑型有源—无源一体化天线,可在空间受限的站点增加容量,支持 2.6GHz 和 3.5GHz 双频。公司尚未披露部署站点数、容量增幅、时间表或成本;目前能确认的是一种部署选项,而非已量化的投资回报。
北美数据中心趋势
96兆瓦进入电网,零排放信用归谷歌:佐治亚核电交易仍缺哪本账
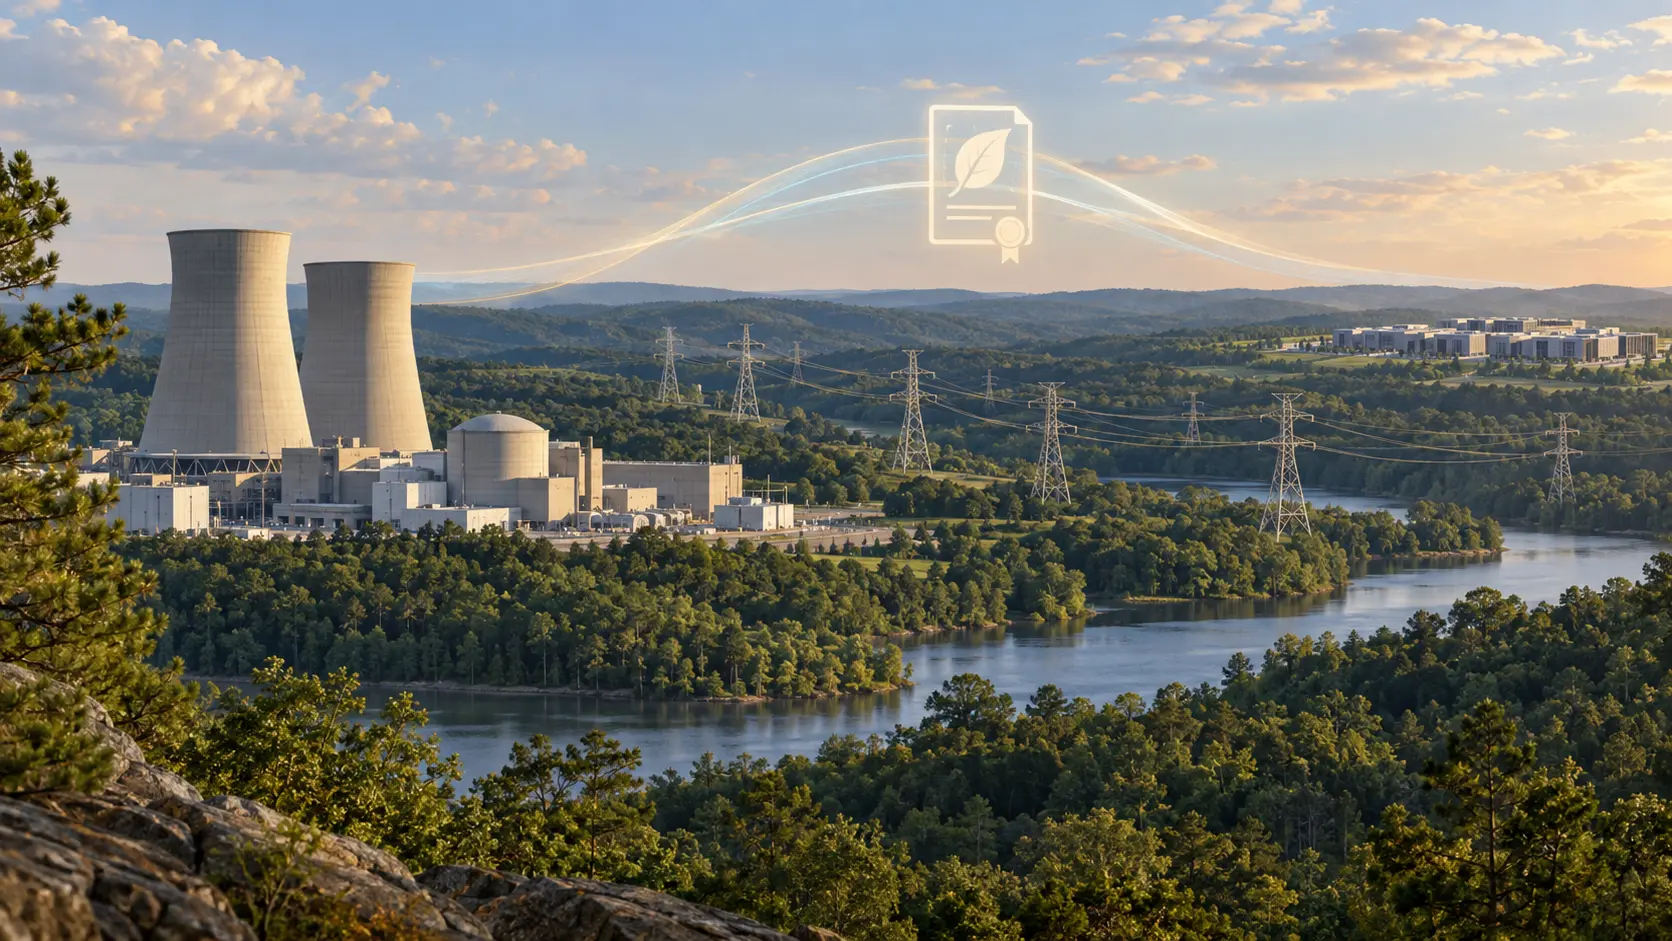
Georgia Power 称,Google 认购拟议中的核电增容电价后,Vogtle 与 Hatch 机组的改造可带来约 9 亿美元客户收益。关键不在标题数字,而在这笔交易如何把新增容量、环境属性和客户成本分别记账。
北美国家电信趋势
Zhone收购Tellabs扩大产品版图,也带来重叠
Zhone 于 10 月 1 日完成对 Tellabs Access 的收购。合并后的产品目录更宽,但两家公司都已提供光局域网;交易能否创造商业价值,取决于客户、支持体系和产品取舍,而不只是产品线变长。

报道
APNIC 将波及八项服务的中断归因于负载均衡节点排空操作误投
APNIC 表示,原本配合维护一台负载均衡节点的连接排空步骤,被误施加到另一台节点,导致八项服务受到影响。公告称中断持续 15 分钟,但列出的起止时刻相隔 17 分钟。

全球国家电信趋势
Inseego 完成收购 Nokia FWA 业务,但 1000 万美元支持款不保证互通
Inseego 已接手 Nokia 的固定无线接入业务,覆盖的运营商市场也将扩大。但另付的 1000 万美元工程支持款,并不自动换来 Nokia 的协作或知识产权许可;这笔交易增加了规模,却还没有证明新增业务能够顺利整合并盈利。

北美数据中心趋势
Quanome拟议的1.2亿美元发行,尚不能证明GPU服务器订单已有资金来源
Quanome 同时披露了潜在证券发行和一笔服务器采购,但公开文件还没有把两者接起来:注册额度不是到账现金,而采购协议要求大部分价款在发货前支付。
全球国家电信趋势
Salesforce的原生联络中心,仍要经过Bandwidth的运营商链路
坐席在 Salesforce 里接听电话,不等于电话服务也由 CRM 平台在每个国家直接提供。号码、SIP 中继、路由和当地运营商责任仍在另一层。Bandwidth 宣布把这层接入 Salesforce 的全球扩展;截至 9 月 30 日,它的产品页仍把 25 个以上国家的覆盖写作 10 月即将到来。
北美云服务趋势
Peacock 的边缘交付,下一步要拿出赛事数据
Comcast 与 Fastly 表示,将把 Fastly 软件部署在 Comcast 网络内,为 Peacock 的重点赛事提供更靠近观众的内容交付。双方称已有初步改善,却没有公布单场赛事的性能数据,也未说明 Peacock 实际覆盖了哪些节点。

亚太地区国家电信趋势
China Telecom现金流大增,算力回报仍未单独量化
China Telecom 称,2026 年上半年自由现金流同比增长 121.3%,同时增加了算力基础设施投入。现金流确有改善,但这组集团层面的数字还不能说明算力设施带来了多少回报。

北美数据中心趋势
ProPetro拿下Targa的230兆瓦合同,但这不是数据中心订单
ProPetro 称,其 PROPWR 业务已签约约 230 兆瓦,为 Targa 在二叠纪盆地的天然气处理设施提供用户侧电力。公司披露的签约容量因此升至约 510 兆瓦,但这笔新业务来自中游能源客户,而非数据中心;前后容量数字之间的变动仍缺少解释。

北美云服务趋势
BRC拟收购Sangoma:品牌将保留,产品路线仍未交代
BRC 称,收购完成后 Sangoma 将纳入其通信业务组合,并继续保留原有品牌。这只是未来的公司架构安排,不等于客户服务承诺:交易尚未交割,公告也没有说明产品路线、技术支持或合同会如何处理。