
影响
中等影响
在 影响 维度下,中等影响 影响情报呈现预期影响程度、运营风险或决策相关性相当的文章。读者可以通过该页面区分常规市场动态与影响更大的治理、基础设施、安全和投资信号,这些信号可能影响规划、采购、政策或客户风险。页面将影响等级与公开证据、相关组织、区域背景、运营依赖、服务连续性、竞争态势、投资时机、合规情况以及客户风险联系起来,帮助读者判断哪些动态值得深入关注、哪些相关方承受的风险最大,以及某个信号可能如何影响运营或市场规划。

北美云服务趋势
主权AI的一份合同,必须说清服务交接由谁负责
Eminence Grey 将单一服务协议和明确范围作为产品卖点;它与 Lumen 目前仍在探索如何让客户预订共同方案。真正的商业考验,是算力、编排、安全接入和网络之间的每一次交接由谁承担责任。

学者
Toerless Eckert的AI4AN草案,把信任问题带进路由器
AI4AN 提出一种不同的网络自动化路径:让模型协助编写并测试自动化软件,再把软件部署到网络设备上运行。Toerless Eckert 与 Alexander Clemm 合著的 IETF 草案,因而把问题从“模型能否提出正确建议”推进到“生成的程序到达路由器后能做什么”。

领导者
Lynn St. Amour 与 .ORG:项目资金渠道,不是 ISOC 的自由现金池
Internet Society 在 2013 年的回顾中把 .ORG 的获选称为转折点。董事会记录更具体地展示了变化:一条用于支持明确项目的资金渠道、一个独立运营注册局的 PIR,以及一条将项目资金与 ISOC 一般运营现金分开的边界。

学者
Kurtis Heimerl 的社区蜂窝网络:本地服务不等于掌握全部控制权
社区蜂窝网络承诺的不只是更便宜的信号:当全国性运营商看不到足够的商业回报时,当地仍可能按照自己的需要组织通信。Kurtis Heimerl 的研究同时展示了这种可能性及其边界。本地运营者可以调整服务、价格和应用,但频谱、号码、互联以及部分网络管理仍可能掌握在运营商手中。
全球数据中心趋势
Infineon收购C2i后,下一道关口是产品验证
Infineon 已完成对 C2i Semiconductors 的收购,并将团队并入 Power Systems。交易逻辑与 AI 服务器的供电需求相符;公开信息尚未显示任何产品通过客户验证、赢得设计订单或形成收入。

北美数据中心趋势
PowerCompute 的 11 兆瓦合同:高峰时段仅有 300 千瓦属于保证供电
Columbus 合同按分时电价划分保证供电量。这种安排适合能在高峰时段降载的业务,却不能证明高性能计算业务可全天获得 11 兆瓦的保证供电。

北美区域 ISP 趋势
Calix 称 BBT 小企业 ARPU 增长 13%,但基数未披露
Calix 称,Big Bend Telephone(BBT)九个月内将小企业平均每用户收入提高了 13%,SmartBiz 采用量也超过了未披露的初始目标。服务套餐可以查到,客户基数、起始收入和利润变化仍不可见。

亚太地区机构趋势
KQC 的 8000 万美元投前估值,取决于尚待验证的部署
Korea Quantum Computing 拟通过与 SPAC 合并,为公司从客户项目和付费概念验证走向可重复销售的产品提供资金。Qubiteer 的演示是起点,却不是商业化已经完成的证据;交易资金还取决于股东表决、赎回规模和最低现金条件。
ICANN
ICANN董事会自评将“Delegation of Authority”留给BGC继续审议
ICANN 的 Board Governance Committee 将董事会自评议题与 Board Efficiency Work Team 的工作对照,决定让“Delegation of Authority”继续由委员会跟进;其他重叠事项则无需重复审议。

北美数据中心趋势
Duke 的大负荷电价锁定接入成本,共用电网费用仍待厘清
北卡罗来纳州拟议的大负荷电价要求新建数据中心预付专用设施费用,为输电升级提供担保,并承担最低需量账单。但共用电网扩容成本最终由谁分摊,仍要留待后续监管程序确定。

北美数据中心趋势
HPE Gen13 扩大了 AI 服务器选择,但尚未证明经济性
HPE 发布了四款搭载 AMD 处理器的 ProLiant Gen13 服务器,覆盖高密度 CPU、GPU 扩展以及不同散热方式的 OCP 机架设计。产品组合更宽了,但发布信息没有披露价格、具名订单、单品利润或可比测试。

北美数据中心趋势
SunPower在Reno的数据中心光伏项目,是能力测试,不是规模证明
SunPower 已启动一项为 Reno 地区某个未具名 AI 数据中心配套的光伏工程首期。公司称工程复杂、具有学习价值,并表示项目尚未达到 100 兆瓦级。这笔合同可以检验 SunPower 新拓展的商业项目能力,却不能证明它已赢得一个规模化、可重复的数据中心市场。

全球机构趋势
Clarivate以6亿美元出售LS&H,但交割时并非收到6亿美元现金
Clarivate 已完成向 Altaris 出售生命科学与医疗业务的交易,但 6 亿美元总价包含交割现金、递延现金和买方票据。公司计划用交易所得还债,是另一项尚待验证的后续行动。

非洲国家电信趋势
Vodacom跑通了月度结算,但虚拟电力转运的经济账尚未明朗
Vodacom 称,自 2025 年 11 月起,Eskom 开始逐月核对并确认虚拟电力转运申报,随后持续处理退款。这说明一套复杂的结算流程已经进入实际运行,但还没有公开证明它带来了多少可匹配的可再生电量、多少净节省,或这些收益能否覆盖购电与管理成本。
亚太地区国家电信趋势
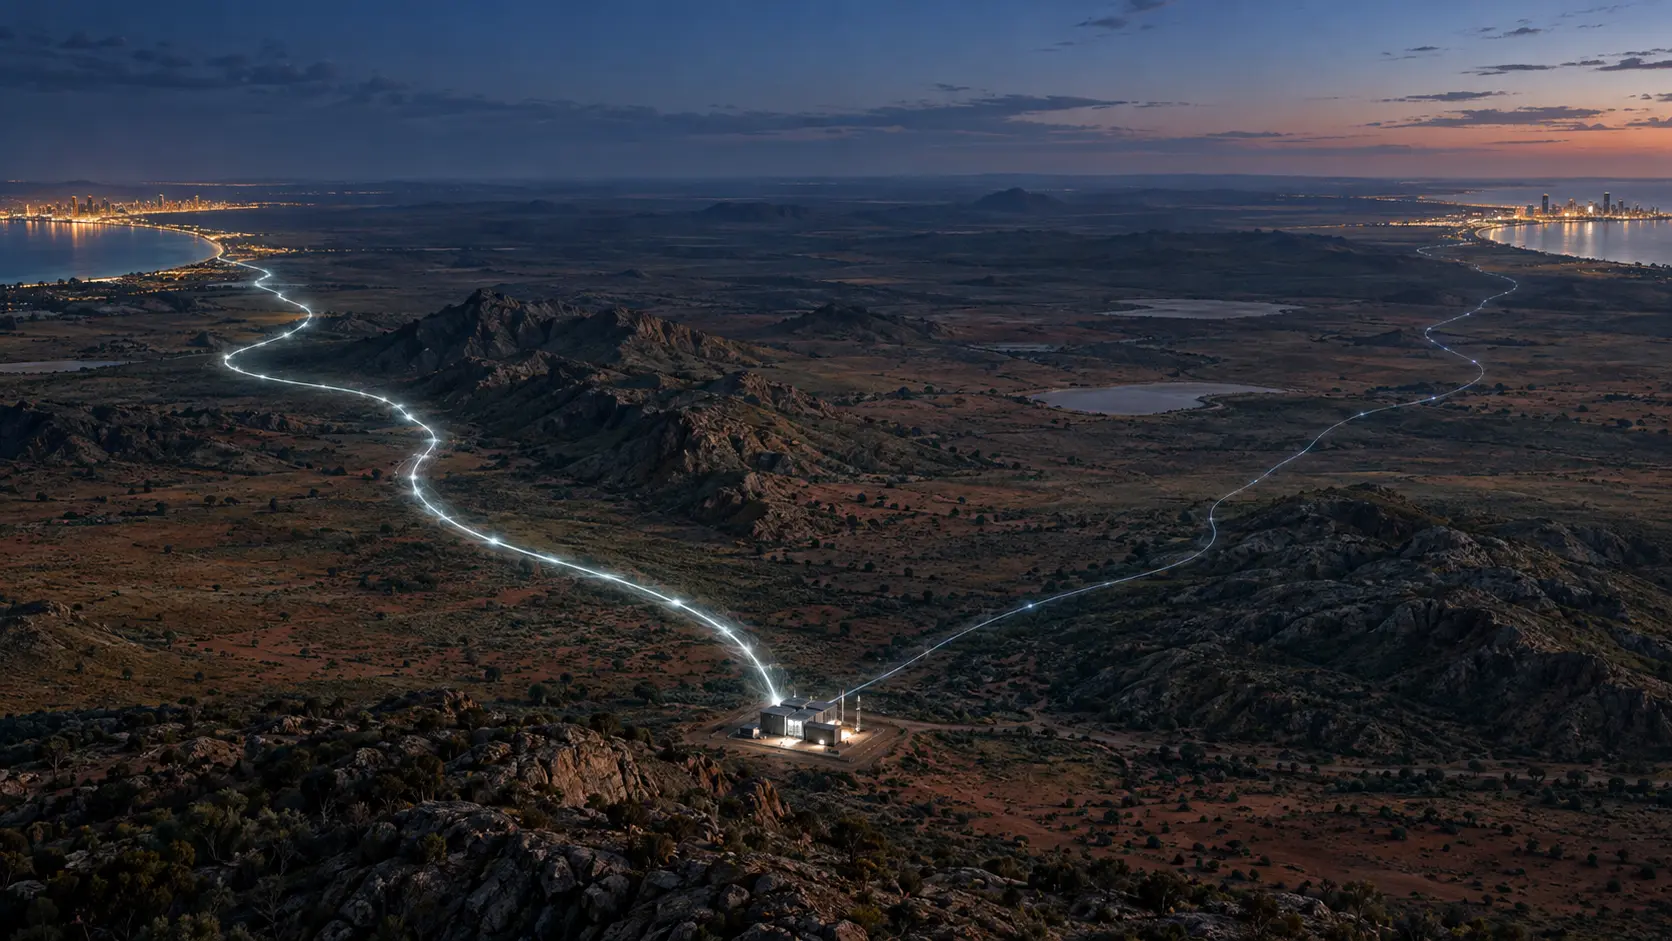
Telstra珀斯—悉尼线路已投入服务,回报仍须跑完整条路
Aura 这条线路开通后,长期建设项目终于成为可以销售的服务。但这并不说明有多少网络已签约、投入使用或转化为现金。

亚太地区国家电信趋势
LG U+扩充Udok的AI服务货架,付费激活才是检验
LG U+计划借助 Bango 的订阅平台,将海外 AI 服务引入 Udok,首批计划于 11 月推出 AI 视频编辑服务。合作扩展了分发通道,但尚未说明有多少用户会开通、续订,或为这条通道贡献足以覆盖成本的收入。
欧洲与中东数据中心趋势
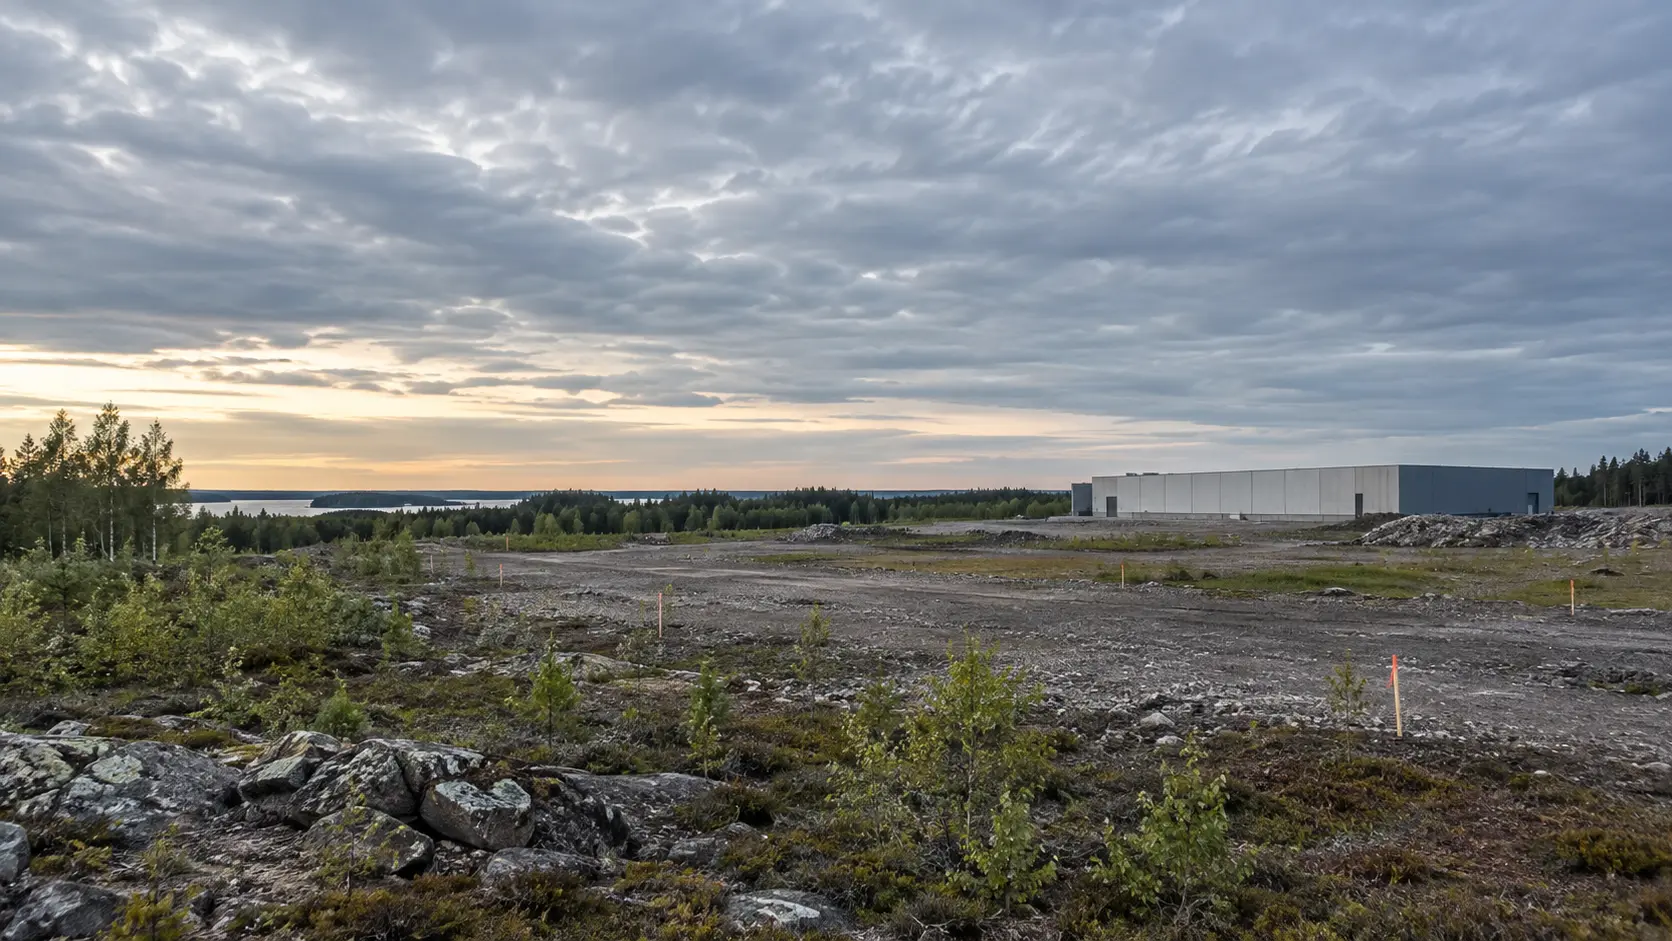
Applied Digital 在芬兰的 1 吉瓦计划,仍是一项开发选择权
Applied Digital 打开了一个规模可观的芬兰电力机会,但公司的公告仍在描述场地推介、与超大规模云服务商洽谈,以及尚待作出的投资决定。关键不是园区理论上能做到多大,而是哪些承诺会把这个上限变成可建设、可销售的项目。
北美国家电信趋势
Bluebird 的 400G 升级,关键看部署进度而非光纤里程
Bluebird Fiber 与 Ekinops 描述的是一项多年期合作扩展,将分阶段升级既有光网络。市场真正要检验的是哪些路由何时变成可订购服务,以及成本如何,而不是地图上有多少英里。
欧洲与中东国家电信趋势
Vodafone 买下 VodafoneThree 剩余股权,改变的是现金索取权,而非经营边界
Vodafone 以 43 亿英镑买下 VodafoneThree 剩余 49% 股权,但这家英国运营商自 2025 年合并以来就已纳入 Vodafone 的合并报表。真正要检验的不是再把这张网络的收入算一次,而是新增现金流权利能否覆盖所用现金与上升的杠杆。
欧洲与中东国家电信趋势
e&的500 Tbps目标,考验的是路由韧性,不只是容量规模
e&计划在 2030 年前将国际连接能力从 20 Tbps 提升至 500 Tbps 以上。现有海缆和批发业务为目标提供了运营基础,但项目资金、可销售容量和路由的物理独立性仍未公开说明。