
- Сервисы «купи сейчас — плати потом» (BNPL) позволяют потребителям совершать покупки и оплачивать их постепенно, часто без процентов, предоставляя удобный вариант краткосрочного финансирования.
- Программы BNPL предлагают фиксированные платежи и отсутствие процентов, обычно с первоначальным взносом при покупке и последующими беспроцентными платежами в течение нескольких недель или месяцев, что делает их популярным выбором для экономных покупателей.
- Ведущие провайдеры BNPL, включая Klarna, PayPal и Affirm, предлагают потребителям различные варианты оплаты с учётом их предпочтений и финансовых потребностей, меняя ландшафт онлайн- и офлайн-шопинга.
Задумывались ли вы когда-нибудь, оплатить крупную покупку сразу или частями прямо на кассе? Такое предложение, известное как «купи сейчас — плати потом» (BNPL), всё чаще встречается в магазинах.
По мере роста популярности онлайн-шопинга становится всё важнее понимать, как работает BNPL, какие у него преимущества и как расширяется круг компаний, принимающих его как способ оплаты.
Что такое «купи сейчас — плати потом»?
Одна из главных причин, по которой продавцам нравится финансирование BNPL — и они часто берут на себя комиссии, делающие такие кредиты беспроцентными для потребителей, — заключается в том, что этот вариант финансирования позволяет многим потребителям тратить деньги тогда, когда иначе они бы этого не сделали.
Остин Килгор, аналитик Achieve Centre for Consumer Insights
«Купи сейчас — плати потом» (BNPL) позволяет потребителям приобретать товары в рассрочку через стороннюю организацию, как правило онлайн. Это форма краткосрочного финансирования, позволяющая покупателям распределять платежи во времени без начисления процентов.
Допустим, вы хотите купить новейшую серию Samsung Galaxy S24 и пользоваться ею регулярно. Если вы рассматриваете возможность оплаты частями, вы можете оформить финансирование через стороннюю компанию Affirm, а не через Samsung.
Компании — эмитенты кредитных карт также присоединились к тренду, позволяя держателям карт погашать задолженность фиксированными платежами вместо начисления процентов на возобновляемый остаток.
Как отмечает Остин Килгор, аналитик Achieve Centre for Consumer Insights: «Одна из главных причин, по которой продавцам нравится финансирование BNPL — и они часто берут на себя комиссии, делающие такие кредиты беспроцентными для потребителей, — заключается в том, что этот вариант финансирования позволяет многим потребителям тратить деньги тогда, когда иначе они бы этого не сделали».
Также читайте:American Express запускает «Plan It» в Великобритании для персонализированных платежей
Как работает «купи сейчас — плати потом»?
Условия сервисов «купи сейчас — плати потом» различаются в зависимости от ситуации, но часто они предоставляют краткосрочные кредиты с фиксированной ставкой и без процентов. Для совершения транзакции пользователи могут использовать приложение BNPL, либо такие варианты может предложить кредитная карта.
При использовании BNPL покупку можно совершить у участвующего продавца, выбрав BNPL на этапе оформления заказа. После одобрения обычно требуется небольшой первоначальный взнос — как правило, около 25% от суммы покупки. Остаток погашается беспроцентными платежами в течение определённого периода, часто от нескольких недель до нескольких месяцев.
Автоматические списания платежей будут настроены с кредитной карты, банковского счёта или дебетовой карты. Хотя в редких случаях возможна оплата чеком или банковским переводом, большинство BNPL-кредиторов обычно предлагают только автоплатёж, как отмечаетБюро финансовой защиты потребителей.
Ключевое различие между кредитной картой и BNPL заключается в том, что по кредитным картам обычно начисляются проценты на непогашенные остатки, перенесённые на следующий расчётный цикл. С кредитной картой пользователи могут гибко использовать кредитный лимит или сохранять задолженность в течение неопределённого срока.
У сервисов BNPL обычно установлен график погашения, а комиссии и проценты отсутствуют. Количество платежей остаётся неизменным и известно заранее, что обеспечивает ясность.
Мини-тест
Что такое «купи сейчас — плати потом»?
A. Тип долгосрочного финансирования
B. Способ совершать покупки без немедленной оплаты
C. Программа вознаграждений по кредитной карте
D. Вариант накопительного счёта
Правильный ответ — внизу статьи.
Преимущества BNPL
Предлагаяряд преимуществ, сервисы BNPL становятся всё более популярными среди потребителей.
Одно из заметных преимуществ — возможность разделить платежи, что делает покупку дорогих товаров более доступной без необходимости единовременной оплаты или начисления процентов.
Кроме того, варианты BNPL не приводят к жёсткой проверке кредитной истории, поэтому получить одобрение проще, чем при оформлении новой кредитной карты. Такая доступность делает BNPL особенно привлекательным для людей со слабой кредитной историей или без неё.
Более того, простота и удобство транзакций BNPL, особенно при онлайн-покупках, дают покупателям мгновенное удовлетворение, что делает этот способ шопинга привлекательным.
Кроме того, использование BNPL может помочь в управлении денежными потоками, позволяя совершать покупки, соответствующие бюджету, с планом платежей, который учитывает финансовое положение.
Также читайте:
Риски BNPL
Один из ключевых потенциальных рисков для сервисов BNPL — мошенничество, которое может принимать разные формы. Например, открытие нового счёта с использованием украденных личных данных, захват мошенником легитимного аккаунта или отправка товаров на подставной адрес без намерения оплатить заказ.
Кэти Старес, исполнительный вице-президент Provenir North America
Важно помнить о потенциальных подводных камнях, связанных с этим видом финансирования.
Во-первых, условия кредитов BNPL могут существенно различаться в зависимости от таких факторов, как штат проживания или конкретный BNPL-провайдер. Например, льготные периоды при просрочке платежа могут отличаться в зависимости от местоположения, а размер штрафов за просрочку может определяться адресом в разных BNPL-компаниях.
Кроме того, некоторые программы BNPL устанавливают фиксированные комиссии при ежемесячных платежах, что может увеличить общую стоимость кредита по сравнению с полной оплатой товара.
Более того, управление несколькими платежами BNPL может привести к пропуску сроков оплаты и, как следствие, к банковским комиссиям за недостаток средств, если автоматические списания совпадут с низким остатком на счёте.
Кэти Старес, исполнительный вице-президентProvenirNorth America, платформы для принятия решений о кредитных рисках на базе ИИ, подчеркнула многогранный характер мошенничества, заявив: «Один из ключевых потенциальных рисков для сервисов BNPL — мошенничество, которое может принимать разные формы. Например, открытие нового счёта с использованием украденных личных данных, захват мошенником легитимного аккаунта или отправка товаров на подставной адрес без намерения оплатить заказ».
Поэтому понимание условий и возможных комиссий, связанных с финансированием BNPL, необходимо для принятия взвешенных финансовых решений.
3 популярные компании BNPL
В современной рознице популярность сервисов BNPL резко выросла, и многие стартапы стали заметными игроками. Эти платформы предлагают потребителям гибкие варианты оплаты, меняя опыт совершения покупок.
1. Klarna
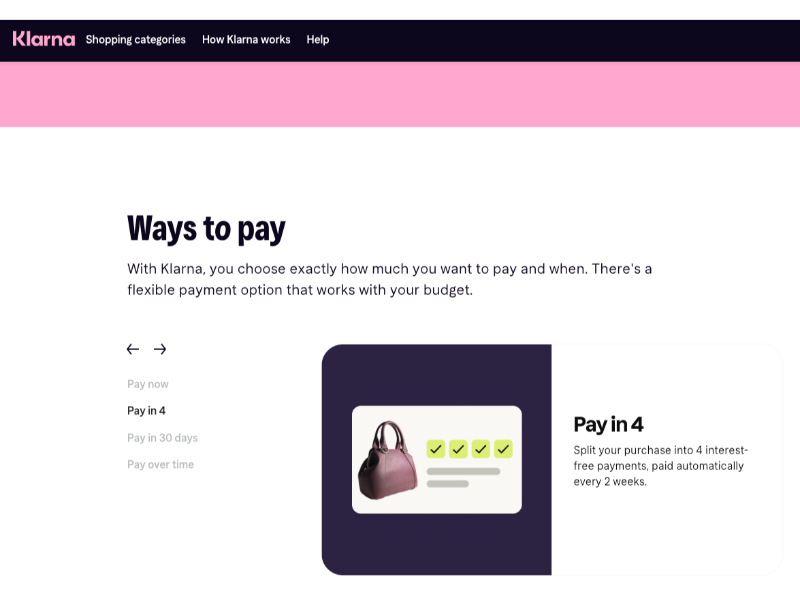
Klarna— шведская финтех-компания, предоставляющая цифровые финансовые услуги через интернет. Klarna предлагает несколько вариантов оплаты, включая беспроцентный план «Pay in 4», позволяющий покупателям разделить покупку на четыре платежа.
Кроме того, Klarna предлагает план «Pay in 30» для определённых покупок и продлённые планы оплаты на срок от 6 до 24 месяцев с процентными ставками от 7,99% до 33,99%.
2. PayPal
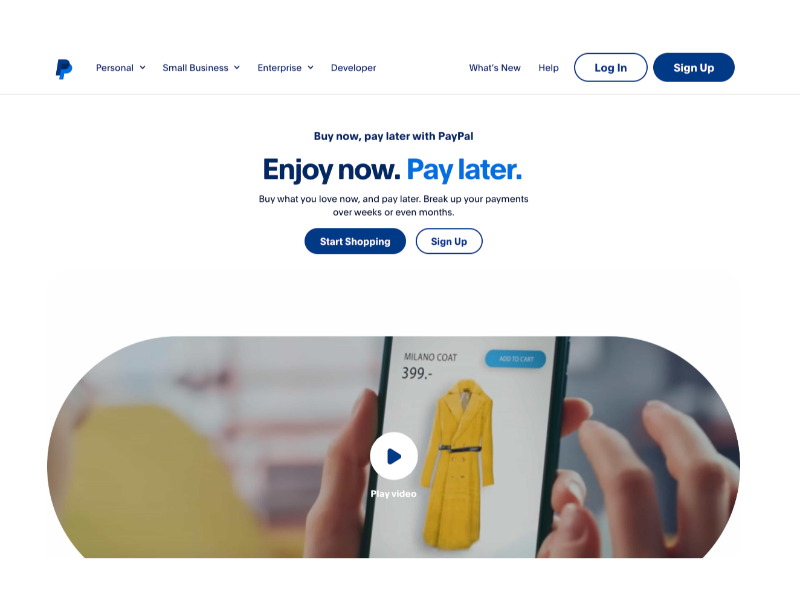
PayPal, американская международная финтех-компания, управляет системой онлайн-платежей, доступной во многих странах и облегчающей денежные переводы.
С помощью PayPal Pay Later, опции BNPL, пользователи могут выбрать один из двух планов оплаты: Pay in 4 или Pay Monthly. Pay in 4 предполагает четыре равных платежа каждые две недели после первогопервоначального взносадля покупок на сумму до 1500 долларов без процентов.
Для более крупных покупок доступны кредиты Pay Monthly на сумму до 10 000 долларов, погашаемые шестью, двенадцатью или двадцатью четырьмя ежемесячными платежами. Хотя PayPal заявляет, что ставки иногда могут быть всего 4,99%, Pay Monthly предусматривает проценты, поскольку это более длительный срок и более высокая сумма.
Годовая процентная ставка (APR) для обоих планов варьируется от 9,99% до 35,99% в зависимости от кредитоспособности пользователя. Хотя ни один из планов не предусматривает штрафов за просрочку, пропущенные платежи по Pay Monthly могут негативно повлиять на кредитный рейтинг.
3. Affirm
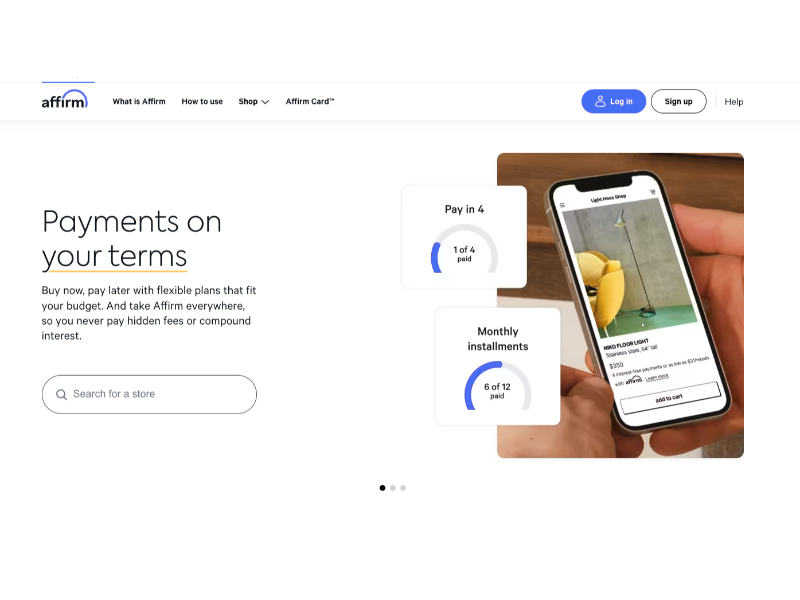
Affirmпредлагает популярный сервис «купи сейчас — плати потом» для онлайн- и офлайн-покупок в США, обслуживая более 17 миллионов пользователей.
Affirm сотрудничает с различными известными брендами, такими как Pottery Barn и Expedia, предоставляя покупателям варианты на этапе оформления заказа, включая краткосрочные предложения с 0% процентов или срок до 12 месяцев с APR от 0% до 36% в зависимости от кредитоспособности.
С этим сервисом не связаны комиссии за просрочку, досрочное погашение или отсроченные проценты. Если нужный продавец ещё не сотрудничает с Affirm, покупатели могут получить виртуальный номер карты от Affirm для покупки и погашать задолженность в соответствии с выбранным планом платежей.
Правильный ответ — B: способ совершать покупки без немедленной оплаты.