
- يتيح الشراء الآن والدفع لاحقًا (BNPL) للمستهلكين إجراء مشترياتهم ودفع ثمنها على فترة زمنية، غالبًا بدون فوائد، مما يوفر خيار تمويل قصير الأجل مناسب.
- تقدم برامج BNPL دفعات ثابتة بدون فوائد، وتتطلب عادةً دفعة مقدمة عند الشراء ثم أقساط بدون فوائد على مدى عدة أسابيع أو أشهر، مما يجعلها خيارًا شائعًا للمتسوقين المهتمين بالميزانية.
- يقدم مزودو BNPL الرائدون، بما في ذلك Klarna وPayPal وAffirm، للمستهلكين خيارات دفع متنوعة مصممة وفقًا لتفضيلاتهم واحتياجاتهم المالية، مما يعيد تشكيل مشهد تجارب التسوق عبر الإنترنت وفي المتاجر.
هل وجدت نفسك يومًا أمام قرار الدفع مقابل عملية شراء كبيرة دفعة واحدة أو على أقساط مباشرة عند الخروج؟ هذا النوع من العروض، المعروف باسم "الشراء الآن والدفع لاحقًا" (BNPL)، أصبح شائعًا بشكل متزايد في المتاجر.
مع استمرار ازدياد شعبية التسوق عبر الإنترنت، أصبح من المهم فهم آلية عمل BNPL وفوائده والعدد المتزايد من الشركات التي تتبناه كخيار دفع.
ما هو الشراء الآن والدفع لاحقًا؟
أحد أكبر الأسباب التي تجعل التجار يفضلون تمويل BNPL – وغالبًا ما يتحملون الرسوم التي تجعل هذه القروض بدون فوائد للمستهلكين – هو أن خيار التمويل هذا يمكّن العديد من المستهلكين من الإنفاق عندما لا يفعلون ذلك بطريقة أخرى.
أوستن كيلجور، محلل في مركز Achieve لرؤى المستهلكين
يتيح الشراء الآن والدفع لاحقًا (BNPL) للمستهلكين شراء العناصر بأقساط من خلال مؤسسة خارجية، عادةً عبر الإنترنت. إنه يعمل كشكل من أشكال التمويل قصير الأجل، مما يسمح للمشترين بتوزيع المدفوعات على فترة زمنية دون تحمل رسوم فوائد.
لنفترض أنك تتطلع إلى شراء أحدث سلسلة Samsung Galaxy S24 واستخدامها بانتظام. إذا كنت تفكر في توزيع الدفع على فترة زمنية، فقد تموّل مشترياتك من خلال Affirm، وهي شركة خارجية، بدلاً من Samsung.
انضمت شركات بطاقات الائتمان أيضًا إلى هذا الاتجاه، مما يسمح لحاملي البطاقات بسداد ديونهم بأقساط ثابتة بدلاً من تراكم الفوائد على الرصيد المتجدد.
وكما يشير أوستن كيلجور، محلل في مركز Achieve لرؤى المستهلكين: "أحد أكبر الأسباب التي تجعل التجار يفضلون تمويل BNPL – وغالبًا ما يتحملون الرسوم التي تجعل هذه القروض بدون فوائد للمستهلكين – هو أن خيار التمويل هذا يمكّن العديد من المستهلكين من الإنفاق عندما لا يفعلون ذلك بطريقة أخرى."
اقرأ أيضًا:أمريكان إكسبريس تطلق ‘Plan It’ في المملكة المتحدة للدفع الشخصيكيف يعمل الشراء الآن والدفع لاحقًا؟
تختلف شروط وظروف الشراء الآن والدفع لاحقًا ولكنها غالبًا ما توفر قروضًا قصيرة الأجل بسعر فائدة ثابت وبدون فوائد. لإجراء المعاملة، يمكن للمستخدمين استخدام تطبيق BNPL، أو قد توفر بطاقة الائتمان خيارات BNPL.
عند استخدام BNPL، يمكن إجراء عملية شراء لدى بائع تجزئة مشارك مع خيار BNPL عند الخروج. بعد الموافقة، يلزم دفع دفعة أولى صغيرة، عادة حوالي 25% من إجمالي مبلغ الشراء. يتم سداد الرصيد المتبقي على أقساط بدون فوائد على مدى فترة محددة، غالبًا ما تمتد لعدة أسابيع أو أشهر.
سيتم ترتيب عمليات السحب التلقائي للمدفوعات من بطاقة الائتمان أو الحساب المصرفي أو بطاقة الخصم. على الرغم من أن الدفع بشيك أو تحويل مصرفي ممكن في حالات نادرة، فإن معظم مقرضي BNPL يقدمون عادةً الدفع التلقائي فقط، كما لاحظمكتب الحماية المالية للمستهلك.
الفرق الرئيسي بين بطاقة الائتمان وBNPL هو أن بطاقات الائتمان عادةً ما تتراكم الفوائد على أي أرصدة غير مدفوعة يتم ترحيلها إلى دورة الفوترة التالية. باستخدام بطاقة الائتمان، يتمتع المستخدمون بمرونة استخدام حد الائتمان أو الاحتفاظ برصيد لفترة غير محددة.
تطبيقات BNPL عادةً ما يكون لها جدول زمني محدد للسداد ولا توجد رسوم أو فوائد. يظل عدد الدفعات ثابتًا ومحددًا مسبقًا، مما يوفر وضوحًا مسبقًا.
اختبار سريع
ما هو الشراء الآن والدفع لاحقًا؟
أ. نوع من التمويل طويل الأجل
ب. طريقة لإجراء المشتريات دون دفع فوري
ج. برنامج مكافآت بطاقات الائتمان
د. خيار حساب توفير
الإجابة الصحيحة في أسفل المقال.
كشف فوائد BNPL
تقدم خدمات BNPLالعديد من المزايا، وقد أصبحت شائعة بشكل متزايد بين المستهلكين.
من الفوائد البارزة القدرة على تقسيم المدفوعات، مما يجعل شراء العناصر باهظة الثمن أكثر attainable دون الحاجة إلى دفع مبلغ مقطوع أو تحمل رسوم فوائد.
بالإضافة إلى ذلك، لا تؤدي خيارات BNPL إلى استعلام ائتماني صارم، مما يجعله أسهل في التأهل مقارنة بالتقدم للحصول على بطاقة ائتمان جديدة. هذه السهولة تجعل BNPL جذابًا بشكل خاص للأفراد ذوي الائتمان الضعيف أو الذين ليس لديهم تاريخ ائتماني.
علاوة على ذلك، فإن بساطة وراحة معاملات BNPL، خاصة عند التسوق عبر الإنترنت، توفر إشباعًا فوريًا للعملاء، مما يجعله أسلوب تسوق جذابًا.
علاوة على ذلك، يمكن أن يساعد استخدام BNPL في إدارة التدفق النقدي من خلال السماح للأفراد بإجراء مشتريات مناسبة للميزانية مع خطة دفع تتوافق مع وضعهم المالي.
اقرأ أيضًا:
فهم مخاطر BNPL
أحد المخاطر المحتملة الرئيسية لخدمات BNPL هو الاحتيال، الذي يمكن أن يأتي بأشكال عديدة. تشمل الأمثلة قيام شخص بفتح حساب جديد بهوية مسروقة، أو استيلاء محتال على حساب شرعي، أو قيام جهات خبيثة بشحن المنتجات إلى عنوان تسليم دون نية لدفع ثمن الطلب.
كاثي ستيرز، نائب الرئيس التنفيذي لشركة Provenir بأمريكا الشمالية
من الضروري أن نكون على دراية بالمزالق المحتملة المرتبطة بهذا النوع من التمويل.
أولاً، يمكن أن تختلف شروط قروض BNPL بشكل كبير، اعتمادًا على عوامل مثل حالة الإقامة أو مزود BNPL. على سبيل المثال، قد تختلف فترات السماح للدفعات المتأخرة بناءً على الموقع، بينما يمكن تحديد مقدار رسوم الدفع المتأخر حسب العنوان مع شركات BNPL.
بالإضافة إلى ذلك، تفرض بعض برامج BNPL رسومًا ثابتة على الدفعات الشهرية، مما قد يزيد من التكلفة الإجمالية للقرض مقارنة بشراء السلعة مباشرة.
علاوة على ذلك، يمكن أن تؤدي إدارة دفعات BNPL المتعددة إلى التغاضي عن تواريخ الاستحقاق، مما قد يؤدي إلى رسوم بنكية لأموال الأدلة العامة المحدودة إذا تزامنت عمليات السحب التلقائي مع أرصدة حسابات منخفضة.
كاثي ستيرز، نائب الرئيس التنفيذي لشركةProvenirبأمريكا الشمالية، وهي منصة لاتخاذ قرارات مخاطر الائتمان مدعومة بالذكاء الاصطناعي، سلطت الضوء على الطبيعة المتعددة الأوجه للاحتيال، قائلة: "أحد المخاطر المحتملة الرئيسية لخدمات BNPL هو الاحتيال، الذي يمكن أن يأتي بأشكال عديدة. تشمل الأمثلة قيام شخص بفتح حساب جديد بهوية مسروقة، أو استيلاء محتال على حساب شرعي، أو قيام جهات خبيثة بشحن المنتجات إلى عنوان تسليم دون نية لدفع ثمن الطلب."
لذلك، فإن فهم الشروط والرسوم المحتملة المرتبطة بتمويل BNPL أمر ضروري لاتخاذ قرارات مالية مستنيرة.
3 شركات BNPL شائعة
في التجزئة الحديثة، ارتفعت شعبية خدمات BNPL بشكل كبير، مع ظهور العديد من الشركات الناشئة كلاعبين بارزين. تقدم هذه المنصات للمستهلكين خيارات دفع مرنة، مما أحدث ثورة في تجربة التسوق.
1. Klarna
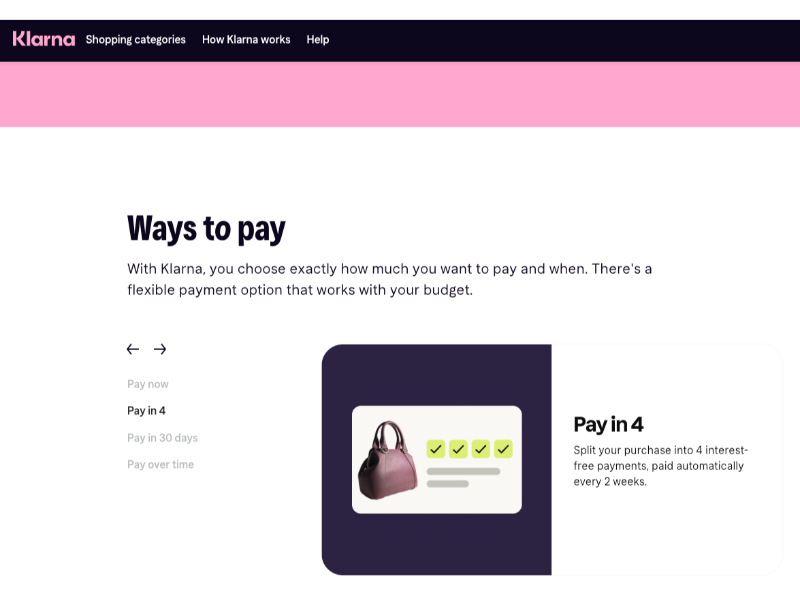
Klarnaهي شركة سويدية للتكنولوجيا المالية تقدم خدمات مالية رقمية عبر الإنترنت. تقدم Klarna عدة خيارات للدفع، بما في ذلك خطة “ادفع على 4” بدون فوائد، مما يسمح للمتسوقين بتقسيم المشتريات إلى أربعة أقساط.
بالإضافة إلى ذلك، تقدم Klarna خطة “ادفع خلال 30 يومًا” لبعض المشتريات وخطط سداد ممتدة تتراوح من 6 إلى 24 شهرًا، بمعدلات فائدة تتراوح من 7.99% إلى 33.99%.
2. PayPal
PayPal، شركة تكنولوجيا مالية أمريكية متعددة الجنسيات، تدير نظام دفع عبر الإنترنت متاح في العديد من البلدان لتسهيل تحويل الأموال.
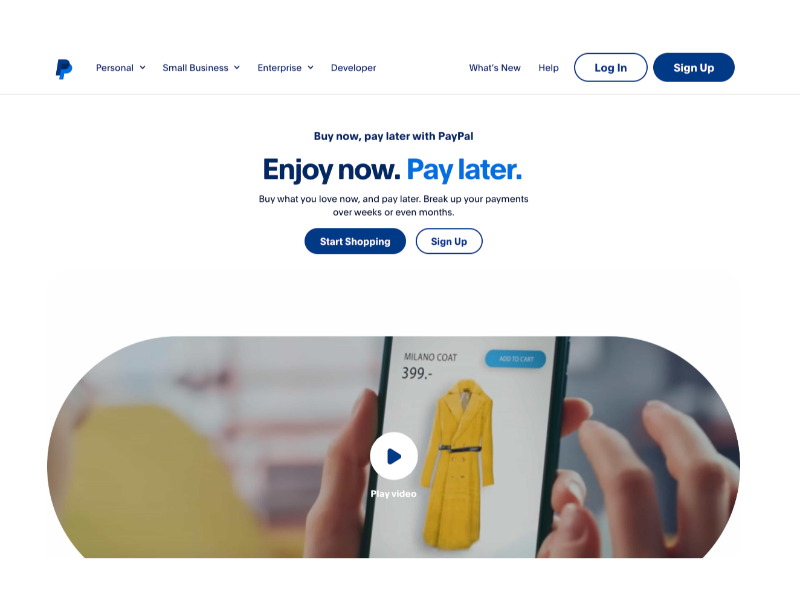
مع PayPal Pay Later، خيار BNPL الخاص بها، يمكن للمستخدمين الاختيار بين خطتي دفع مميزتين: Pay in 4 أو Pay Monthly. تتطلب Pay in 4 أربعة أقساط متساوية، تدفع كل أسبوعين بعد الدفعة الأولى، للمشتريات التي تصل إلى 1,500 دولار بدون فوائد.
للمشتريات الأكبر، قروض الدفع الشهري تصل إلى 10,000 دولار يتم سدادها على ستة أو اثني عشر أو أربعة وعشرين قسطًا شهريًا. على الرغم من أن PayPal تدعي أن المعدلات يمكن أن تكون منخفضة أحيانًا إلى 4.99%، فإن الدفع الشهري يفرض فوائد لأنه مدة أطول لمبلغ أكبر.
يتراوح معدل الفائدة السنوي (APR) لكلتا الخطتين من 9.99% إلى 35.99%، اعتمادًا على الجدارة الائتمانية للمستخدم. على الرغم من عدم وجود غرامات تأخير مرتبطة بأي من الخطتين، فإن الدفعات الفائتة على خيار الدفع الشهري يمكن أن تؤثر سلبًا على درجة الائتمان.
3. Affirm
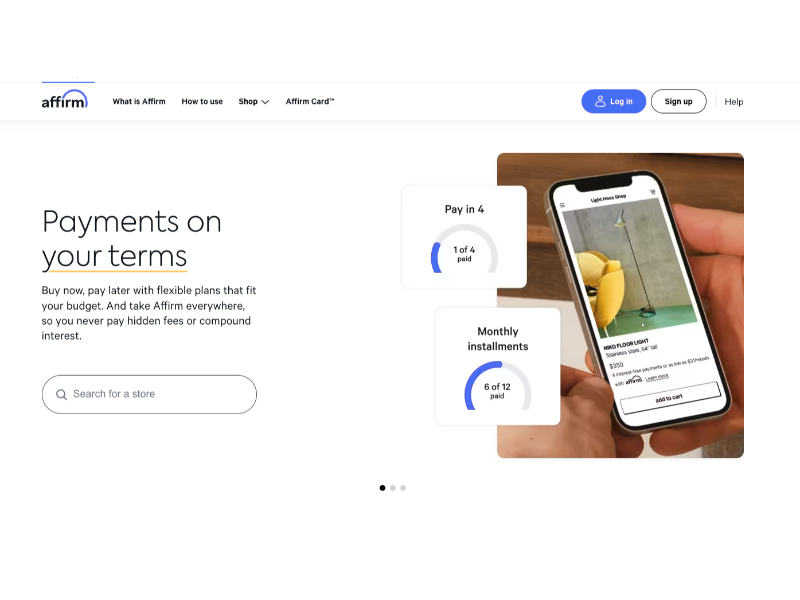
Affirmتقدم خدمة شراء الآن والدفع لاحقًا شائعة للتسوق عبر الإنترنت وفي المتاجر في الولايات المتحدة، وتخدم أكثر من 17 مليون مستخدم.
تتعاون Affirm مع العديد من العلامات التجارية المرموقة مثل Pottery Barn وExpedia، مما يوفر للعملاء خيارات عند الخروج، بما في ذلك عروض قصيرة الأجل بفائدة 0% أو حتى 12 شهرًا بمعدل فائدة سنوي يتراوح من 0% إلى 36% بناءً على الجدارة الائتمانية.
لا توجد رسوم تأخير أو رسوم سداد مبكر أو رسوم فوائد مؤجلة مرتبطة. إذا كان بائع التجزئة المفضل لا يتعاون بالفعل مع Affirm، يمكن للعملاء الحصول على رقم بطاقة افتراضية من Affirm لمشترياتهم، وسداد Affirm وفقًا لخطة الدفع المختارة.
الإجابة الصحيحة هي ب، طريقة لإجراء المشتريات دون دفع فوري.