

- O «compre agora, pague depois» (BNPL) permite que os consumidores façam compras e paguem depois, muitas vezes sem juros, oferecendo uma opção prática de financiamento de curto prazo.
- Os programas BNPL oferecem pagamentos fixos e sem juros, geralmente com uma entrada no momento da compra e parcelas mensais sem juros ao longo de várias semanas ou meses, tornando-os uma escolha popular para compradores preocupados com o orçamento.
- Os principais provedores de BNPL, incluindo Klarna, PayPal e Affirm, oferecem aos consumidores várias opções de pagamento adaptadas às suas preferências e necessidades financeiras, redefinindo a experiência de compra online e nas lojas.
Você já se viu diante da decisão de pagar uma compra importante de uma só vez ou em parcelas diretamente no caixa? Esse tipo de oferta, conhecida como «compre agora, pague depois» (BNPL), está se tornando cada vez mais comum nas lojas.
À medida que as compras online ganham popularidade, entender como funciona o BNPL, seus benefícios e o crescente número de empresas que o adotam como opção de pagamento torna-se cada vez mais importante.
O que é o compre agora, pague depois?
Uma das principais razões pelas quais os comerciantes gostam do financiamento BNPL – e muitas vezes acabam pagando as taxas que tornam esses empréstimos sem juros para os consumidores – é que essa opção de financiamento permite que muitos consumidores gastem quando não o fariam de outra forma.
Austin Kilgore, analista do Achieve Centre for Consumer Insights
O compre agora, pague depois (BNPL) permite que os consumidores comprem itens em parcelas por meio de um terceiro, geralmente online. Funciona como uma forma de financiamento de curto prazo, permitindo que os compradores distribuam os pagamentos ao longo do tempo sem incorrer em encargos de juros.
Digamos que você queira comprar a mais recente série Samsung Galaxy S24 e usá-la regularmente. Se você planeja parcelar o pagamento, pode financiar sua compra por meio da Affirm, uma empresa terceirizada, em vez de por meio da Samsung.
As empresas de cartão de crédito também seguiram o exemplo, permitindo que os titulares de cartão paguem suas dívidas em várias parcelas fixas em vez de acumular juros sobre um saldo rotativo.
Como destaca Austin Kilgore, analista do Achieve Centre for Consumer Insights: «Uma das principais razões pelas quais os comerciantes gostam do financiamento BNPL – e muitas vezes acabam pagando as taxas que tornam esses empréstimos sem juros para os consumidores – é que essa opção de financiamento permite que muitos consumidores gastem quando não o fariam de outra forma.»
Leia também:American Express lança 'Plan It' no Reino Unido para pagamento personalizado
Como funciona o compre agora, pague depois?
As ofertas de compre agora, pague depois variam de acordo com os termos e circunstâncias, mas geralmente oferecem empréstimos de curto prazo com taxa fixa e sem juros. Para realizar a transação, os usuários podem usar um aplicativo BNPL, ou os cartões de crédito podem oferecer opções BNPL.
Ao usar o BNPL, uma compra pode ser feita em um varejista parceiro com a opção de BNPL no momento do pagamento. Após aprovação, um pequeno pagamento inicial, geralmente em torno de 25% do valor total da compra, é exigido. O saldo restante é pago em várias parcelas sem juros durante um período determinado, geralmente de várias semanas ou meses.
Os pagamentos por débito automático serão feitos a partir de um cartão de crédito, conta bancária ou cartão de débito. Embora seja possível pagar por cheque ou transferência bancária em casos raros, a maioria dos credores BNPL geralmente oferece apenas débito automático, conforme indicado peloConsumer Financial Protection Bureau.
Uma diferença fundamental entre um cartão de crédito e o BNPL é que os cartões de crédito geralmente geram juros sobre saldos não pagos transferidos para o próximo ciclo de faturamento. Com um cartão de crédito, os usuários têm a opção de usar seu limite de crédito ou manter um saldo por tempo indeterminado.
Os aplicativos BNPL geralmente têm um cronograma de pagamento definido, sem taxas ou juros. O número de pagamentos permanece constante e predeterminado, oferecendo visibilidade antecipada.
Teste rápido
O que é o compre agora, pague depois?
A. Um tipo de financiamento de longo prazo
B. Um método para fazer compras sem pagamento imediato
C. Um programa de recompensas de cartão de crédito
D. Uma opção de conta poupança
A resposta correta está no final do artigo.
As vantagens do BNPL
Oferecendovárias vantagens, os serviços BNPL se tornaram cada vez mais populares entre os consumidores.
Uma vantagem notável é a possibilidade de parcelar os pagamentos, tornando a compra de itens caros mais acessível sem ter que fazer um pagamento único ou suportar encargos de juros.
Além disso, as opções BNPL não envolvem uma verificação de crédito rigorosa, tornando-as mais fáceis de obter do que solicitar um novo cartão de crédito. Essa acessibilidade torna o BNPL particularmente atraente para pessoas com crédito baixo ou sem histórico de crédito.
Além disso, a simplicidade e conveniência das transações BNPL, especialmente durante as compras online, oferecem gratificação instantânea aos clientes, tornando-as um método de compra atraente.
Além disso, o uso do BNPL pode ajudar na gestão do fluxo de caixa, permitindo que os indivíduos façam compras adequadas ao seu orçamento com um plano de pagamento que se alinha à sua situação financeira.
Leia também:
Entendendo os riscos do BNPL
Um risco potencial chave para os serviços BNPL é a fraude, que pode assumir muitas formas. Por exemplo, alguém que abre uma nova conta com identidade roubada, um fraudador que assume o controle de uma conta legítima, ou atores maliciosos que fazem com que os produtos sejam enviados para um endereço de entrega sem intenção de pagar o pedido.
Kathy Stares, vice-presidente executiva da Provenir North America
É crucial estar ciente das armadilhas potenciais associadas a esse tipo de financiamento.
Em primeiro lugar, os termos dos empréstimos BNPL podem variar significativamente dependendo de fatores como o estado de residência ou o provedor BNPL. Por exemplo, os períodos de carência para pagamentos atrasados podem diferir de acordo com o local, enquanto o valor das taxas de atraso pode ser determinado com base no endereço pelas empresas BNPL.
Além disso, alguns programas BNPL impõem taxas fixas sobre os pagamentos mensais, o que pode aumentar o custo total do empréstimo em comparação com a compra do item à vista.
Além disso, o gerenciamento de vários pagamentos BNPL pode levar ao esquecimento das datas de vencimento, o que pode resultar em taxas bancárias por insuficiência de fundos se os débitos automáticos coincidirem com saldos baixos na conta.
Kathy Stares, vice-presidente executiva daProvenirNorth America, uma plataforma de decisão de risco de crédito alimentada por IA, destacou a natureza multifacetada da fraude, afirmando: «Um risco potencial chave para os serviços BNPL é a fraude, que pode assumir muitas formas. Por exemplo, alguém que abre uma nova conta com identidade roubada, um fraudador que assume o controle de uma conta legítima, ou atores maliciosos que fazem com que os produtos sejam enviados para um endereço de entrega sem intenção de pagar o pedido.»
Portanto, entender os termos e as taxas potenciais associadas ao financiamento BNPL é essencial para tomar decisões financeiras informadas.
3 empresas BNPL populares
No varejo moderno, os serviços BNPL ganharam popularidade, com muitas startups se tornando players proeminentes. Essas plataformas oferecem aos consumidores opções de pagamento flexíveis, revolucionando a experiência de compra.
1. Klarna
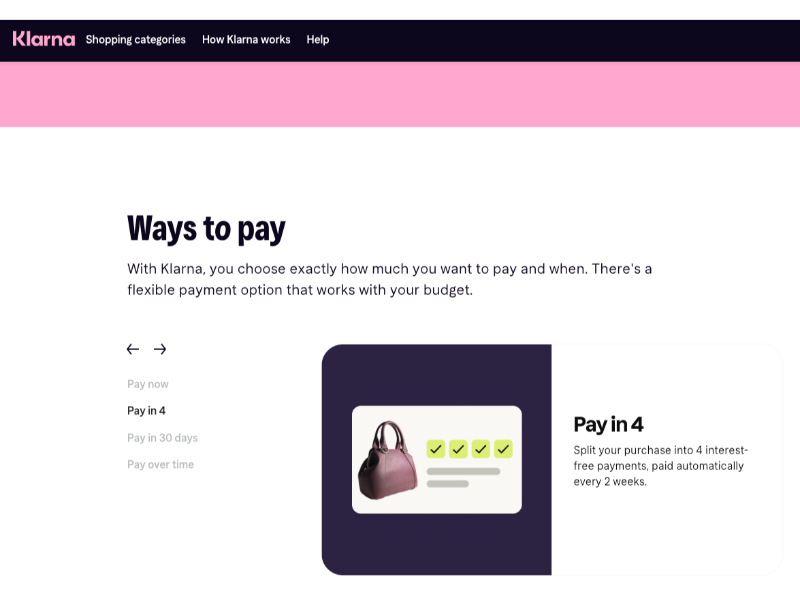
Klarnaé uma empresa fintech sueca que oferece serviços financeiros digitais na internet. A Klarna oferece várias opções de pagamento, incluindo seu plano sem juros «Pay in 4», que permite que os compradores dividam suas compras em quatro parcelas.
Além disso, a Klarna oferece um plano «Pay in 30» para algumas compras e planos de pagamento estendidos de seis a 24 meses, com taxas de juros que variam de 7,99% a 33,99%.
2. PayPal
PayPal, uma empresa fintech multinacional americana, opera um sistema de pagamento online disponível em muitos países para facilitar transferências de dinheiro.
Com o PayPal Pay Later, sua opção BNPL, os usuários podem escolher entre dois planos de pagamento distintos: Pay in 4 ou Pay Monthly. O Pay in 4 exige quatro parcelas iguais, feitas a cada duas semanas após o primeiropagamento inicial, para compras de até US$ 1.500 sem juros.
Para compras maiores, o Pay Monthly oferece empréstimos de até US$ 10.000, pagáveis em seis, doze ou vinte e quatro parcelas mensais. Embora o PayPal afirme que as taxas às vezes podem ser tão baixas quanto 4,99%, o Pay Monthly cobra juros por ser um prazo maior para um valor maior.
A taxa anual efetiva global (APR) de ambos os planos varia de 9,99% a 35,99%, dependendo da solvabilidade do usuário. Embora não haja penalidades por atraso associadas a nenhum dos planos, os pagamentos perdidos na opção Pay Monthly podem impactar negativamente a pontuação de crédito.
3. Affirm
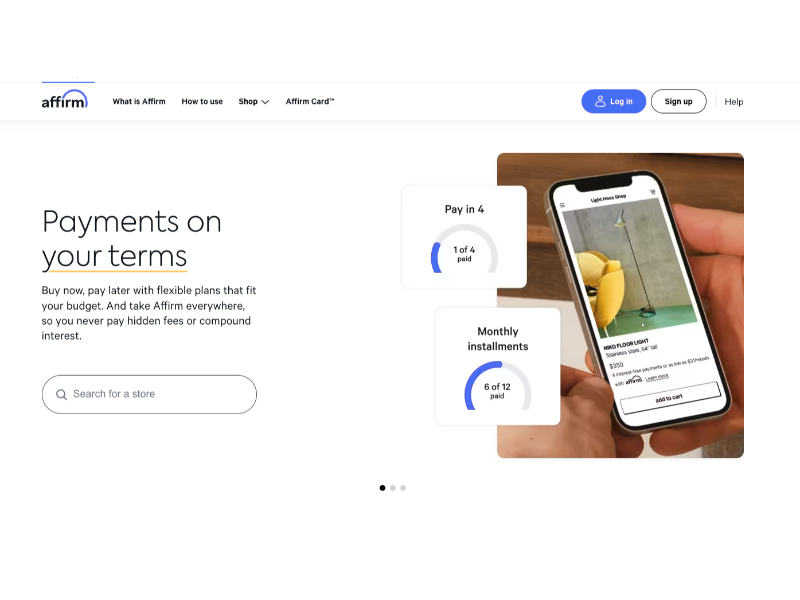
Affirmoferece um serviço de compre agora, pague depois popular para compras online e em lojas nos Estados Unidos, com mais de 17 milhões de usuários.
A Affirm colabora com várias marcas renomadas como Pottery Barn e Expedia, oferecendo aos clientes opções no momento do pagamento, incluindo ofertas com juros 0% de curto prazo ou até 12 meses com APR variando de 0% a 36% dependendo da solvabilidade.
Não há taxas de atraso, taxas de pagamento antecipado ou taxas de juros diferidos associadas. Se o varejista preferido não for parceiro da Affirm, os clientes podem obter um número de cartão virtual da Affirm para sua compra, pagando a Affirm de acordo com o plano de pagamento escolhido.
A resposta correta é B, um método para fazer compras sem pagamento imediato.