
Кратко
- 2degrees и One NZ предлагают передать активы сети радиодоступа совместной компании, сохранив отдельно частоты, ядро сети, транспортную инфраструктуру и розничный и оптовый бизнес каждого оператора.
- Такое разграничение может сохранить реальную конкуренцию, но само по себе не определяет, кто будет контролировать инвестиции, обслуживание, доступ и параметры сервиса, от которых зависит опыт клиентов и оптовых покупателей.
Схема выглядит просто: два мобильных оператора сохраняют бренды, частоты, ядро сети и тарифные предложения, а совместная компания отвечает за радиооборудование между телефоном и сетевым ядром. Если этот промежуточный слой — лишь дорогой набор взаимозаменяемых антенн, совместное использование может сократить дублирующие инвестиции, не устраняя конкуренцию. Но сеть радиодоступа — не просто строка в организационной схеме. Именно здесь покрытие, пропускная способность, сроки модернизации, ремонт и качество услуги превращаются в операционные решения.
Поэтому RANCo нельзя оценивать только как проект снижения затрат. Его коммерческая логика зависит от того, останутся ли 2degrees и One NZ независимыми там, где общая сеть соприкасается с услугами, которые они продают клиентам. Сохранение частот и ядра сети вне совместного предприятия — важное обстоятельство. Однако само по себе оно не доказывает, что сервисные компании сохранят независимый контроль над всеми факторами, влияющими на работу сети.
Граница по активам проведена, по решениям — пока нет
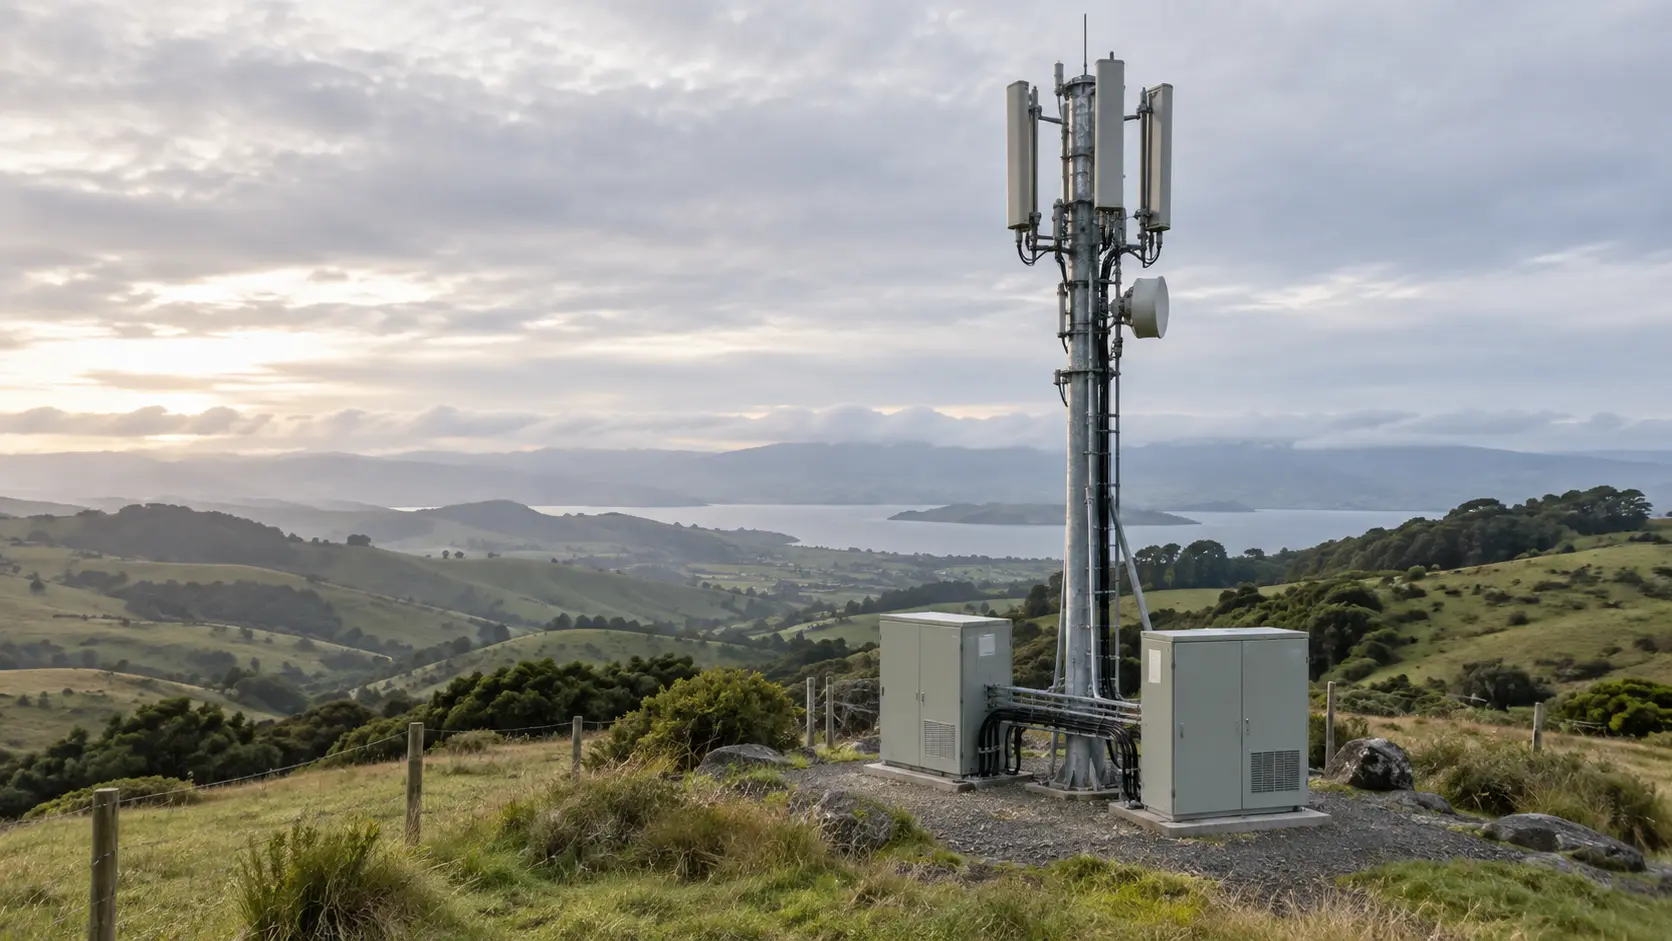
1 октября Комиссия по торговле Новой Зеландии (Commerce Commission) сообщила, что получила заявку на создание совместного предприятия, которое должно владеть и управлять активами сети радиодоступа, принадлежащими сейчас 2degrees и One NZ. Комиссия относит к таким активам оборудование на сотовых площадках: антенны, кабели, удалённые радиоблоки, системы питания и базовые станции. В реестре указано, что заявка на clearance по статье 66 Commerce Act остаётся открытой.
В публичном описании сторон физические активы должны перейти в совместную компанию, тогда как права на управление частотами, ядро сети, волоконно-оптический backhaul, спутниковые возможности, а также предложения и коммерческие процессы, отличающие услуги операторов, останутся раздельными. One NZ заявляет, что совместная структура будет предоставлять обоим операторам сетевые услуги по отдельным оптовым соглашениям. В числе ожидаемых выгод компании называют более эффективное распределение капитала, расширение покрытия и ёмкости сети, повышение устойчивости и ускоренное внедрение новых технологий.
Это заявления о конструкции сделки, а не результаты работы. В публичных сообщениях нет окончательных оптовых договоров, подробной ведомости передаваемых активов или правил, по которым будет решаться, какие площадки получают ёмкость, когда меняется оборудование, как расставляются приоритеты при авариях и как каждый оператор может оспорить сетевое решение. Не раскрыты и права принятия решений на случай разногласий владельцев совместного предприятия. Отсутствие этих сведений в пресс-релизе не доказывает, что защитных условий нет. Но пока они не могут служить публичным доказательством того, что разграничение работает на практике.
Вопрос не в том, могут ли конкуренты делить инфраструктуру. Могут. Важно, достаточно ли чётко ограничен общий слой и подкреплён ли он исполнимыми правами доступа и требованиями к качеству, чтобы каждый оператор предлагал отдельную услугу, не завися от предпочтений конкурента.
Радиослой — часть продукта
Стороны называют оборудование RAN недифференцирующим фактором и говорят, что будут конкурировать по частотам, ядру сети, продуктам, ценам и обслуживанию. Это разумная гипотеза, которую нужно проверить, а не вывод, следующий из названия активов. Настройка радиосети, плотность площадок, распределение ёмкости, зона покрытия, поколение оборудования и время восстановления могут влиять на опыт клиента, даже если частоты и ядро остаются у поставщика услуги.
Это не означает, что каждое различие в покрытии или скорости будет вызвано RANCo, и не доказывает, что совместные активы неизбежно ослабят конкуренцию. Операторы могут сохранить независимые радионастройки и сетевые функции; общий владелец может повысить эффективность инвестиций или устойчивость. Но значение общего слоя для конкуренции следует измерять по реальным операционным решениям, а не считать несущественным лишь потому, что клиент не видит антенну в счёте.
Для оптовых клиентов эта граница особенно важна. Виртуальный мобильный оператор покупает услугу, а не организационную схему. Ему нужно знать, кто отвечает за доступ, ёмкость, уровни сервиса, эскалацию и устранение проблем, когда сбой пересекает границу между радиоактивами и ядром сети оператора. Если владелец сети контролирует важный ресурс, а розничный поставщик обещает клиентский опыт, именно договор определяет, совпадают ли ответственность и контроль.
Тот же вопрос относится к поставщикам. Объединение двух покупателей может дать масштаб и сократить дублирующие закупки. Но оно также может заменить две переговорные позиции одним покупателем оборудования, монтажа, обслуживания и сопутствующих услуг. Более низкие цены на входные ресурсы могут быть эффективны. Сократят ли они стимулы поставщиков инвестировать, внедрять инновации или оставаться на рынке — эмпирический вопрос, а не автоматическое следствие. Предварительная проверка Комиссии охватывает как конкуренцию на рынке услуг, так и возможное влияние закупочной позиции совместного предприятия на поставщиков.
Проверять нужно контрфактический сценарий, а не сравнение из пресс-релизов
Комиссия сравнивает вероятное состояние конкуренции при реализации проекта и без него. Заявители говорят, что без совместного предприятия каждая компания продолжила бы владеть нынешними активами RAN и управлять ими. Это исходная точка, но не полный контрфактический сценарий. Сравнение должно также показать, какие инвестиции, модернизации, совместное размещение оборудования или коммерческие соглашения стороны действительно реализовали бы без этой структуры.
Доказательства должны разделять три тезиса, часто сведённые в один. Во-первых, совместное использование может устранить дублирующие капитальные или операционные расходы. Во-вторых, экономия может привести к лучшему покрытию, большей ёмкости или устойчивости. В-третьих, конкуренция на уровне услуг может сохраниться, если каждый оператор продолжит контролировать значимые для клиентов параметры. Подтверждение первого не доказывает второе; первые два вместе не доказывают третье.
Это разделение важно для заявленных общественных выгод. «Более эффективно» — не измеренная сумма; «лучшее покрытие» требует определить территорию и исходный уровень; «большая ёмкость» — место, время и показатель трафика; «повышенная устойчивость» — сценарий отказа и сопоставимое время восстановления. Более быстрое внедрение новых технологий — обещание по срокам, которое можно проверить по этапам развёртывания. Пока такие показатели не раскрыты, выгоды остаются прогнозами заявителей.
Предварительное заявление Комиссии от 1 октября прямо говорит, что оценка находится на раннем этапе и в основном опирается на материалы сторон. Комиссия приглашает подать замечания до 15 октября и планирует принять решение к 23 ноября, оставляя возможность продления срока. Регулятор не установил ни то, что RANCo ослабит конкуренцию, ни то, что обещанное разграничение снимает риск. Открытое дело — это проверка, а не ответ.
Как выглядело бы убедительное разграничение
Полезное публичное досье описывало бы не только активы, но и право принимать решения. В нём следовало бы указать, кто утверждает новые площадки и модернизации, как каждая сервисная компания запрашивает ёмкость, как ранжируются конкурирующие заявки, какие сведения совместное предприятие передаёт владельцам и как оператор может оспорить решение. Также нужно показать, прозрачны ли и исполнимы ли условия оптового доступа, включая гарантии для клиентов, зависящих от сети оператора.
Данные о качестве должны быть столь же конкретными. Покрытие и ёмкость необходимо сравнивать с базовым уровнем до передачи активов. В отчётах о сбоях следует различать отказы радиосети, ядра и backhaul, не позволяя организациям перекладывать ответственность друг на друга. Сроки ремонта и модернизации нужно сравнивать между операторами и регионами. Инвестиционные данные должны отличать новые или ускоренные проекты от тех, что просто перенесены в отчётность совместного предприятия. Данные поставщиков должны показывать, сочетается ли экономия на закупках с реальным выбором оборудования и поддержки.
Для этого не нужно раскрывать чувствительные сведения о безопасности площадок или согласовывать розничные цены. Цель — дать регулятору, клиентам и оптовым покупателям достаточно информации, чтобы проверить проведённую сторонами линию: общие физические активы, независимые коммерческие решения. Если разграничение реально, его должны показывать регулярные и дисциплинированные отчёты. Если результаты неоднозначны, измерение должно выявить, где общая сеть помогает, а где ограничивает выбор.
Такая модель может улучшить экономику строительства и обслуживания мобильного покрытия в стране, где география делает дублирование инфраструктуры дорогим. Она может сохранить конкуренцию, если доступ, операционные решения и контроль над предложениями клиентам действительно разделены. Но схема собственности сама по себе не доказывает ни один из этих результатов.
Пока RANCo остаётся предложением с прогнозируемыми выгодами; важнейшие договоры на обслуживание не представлены в рассмотренных здесь публичных материалах. Правильный вопрос не в том, обещают ли операторы конкурировать. Нужно понять, останутся ли решения, определяющие покрытие, ёмкость, качество и доступ, независимо оспоримыми после передачи радиоактивов. Именно здесь обещание конкуренции должно пройти проверку.
Источники
- Реестр дел Commerce Commission: RANCo / 2degrees / One NZ
- Commerce Commission: заявка на clearance проекта RANCo, 1 октября 2026 года
- Предварительное заявление Комиссии о вопросах для проверки, 1 октября 2026 года
- 2degrees: Improving Aotearoa’s mobile networks, 27 августа 2026 года
- One NZ: предложение платформы для совместного использования мобильной инфраструктуры, 27 августа 2026 года
Источники
- Реестр дел Commerce Commission: RANCo / 2degrees / One NZ
- Commerce Commission, сообщение о заявке на разрешение, 1 октября 2026 года
- Commerce Commission, Statement of Preliminary Issues, 1 октября 2026 года
- Заявка на разрешение совместного предприятия RANCo, 25 сентября 2026 года
- 2degrees, «Improving Aotearoa’s mobile networks», 27 августа 2026 года
- One NZ, предложение общей платформы мобильной инфраструктуры, 27 августа 2026 года
- Bill Bennett, Scoop, 2 октября 2026 года
Обзор для участников
Подробный контекст профиля
Войдите с подходящим уровнем подписки, чтобы открыть полный обзор и примечания к источникам.
Только для Стратегического сообщества
Стратегическое сообщество
Открыто всем читателям. Вступите и войдите, чтобы открыть обзоры профилей.
Вступить в Стратегическое сообществоТолько для Альянса лидеров
Альянс лидеров
Для проверенных владельцев IP-активов и руководителей. Войдите, чтобы открыть обзоры Альянса.
Вступить в Альянс лидеров