
Resumen
- 2degrees y One NZ proponen reunir sus activos de red de acceso radioeléctrico en una empresa conjunta, mientras mantienen por separado el espectro, las redes centrales, el transporte y sus negocios minoristas y mayoristas.
- Esa frontera podría conservar una rivalidad significativa, pero no aclara quién controlará la inversión, el mantenimiento, el acceso y las decisiones de servicio que determinan la experiencia de clientes y compradores mayoristas.
El esquema parece sencillo: dos operadores conservan sus marcas, espectro, redes centrales y ofertas; una empresa de propiedad conjunta asume la responsabilidad del equipo de radio entre el teléfono y el núcleo de la red. Si esa capa intermedia fuera solo un conjunto costoso de antenas intercambiables, compartirla podría reducir la inversión duplicada sin borrar la competencia. Sin embargo, la red de acceso radioeléctrico no es una casilla más en un organigrama. Es el lugar donde la cobertura, la capacidad, el calendario de actualización, las reparaciones y la calidad del servicio se convierten en decisiones operativas.
Por eso RANCo debe analizarse más allá de la promesa de ahorro. Su lógica comercial depende de que 2degrees y One NZ sigan siendo independientes allí donde la red compartida se conecta con los servicios que venden. Mantener el espectro y las redes centrales fuera de la empresa conjunta es una prueba pertinente. No demuestra, por sí solo, que las compañías de servicios conserven el control independiente de todos los insumos que definen el rendimiento de la red.
Una frontera trazada en activos, no todavía en decisiones
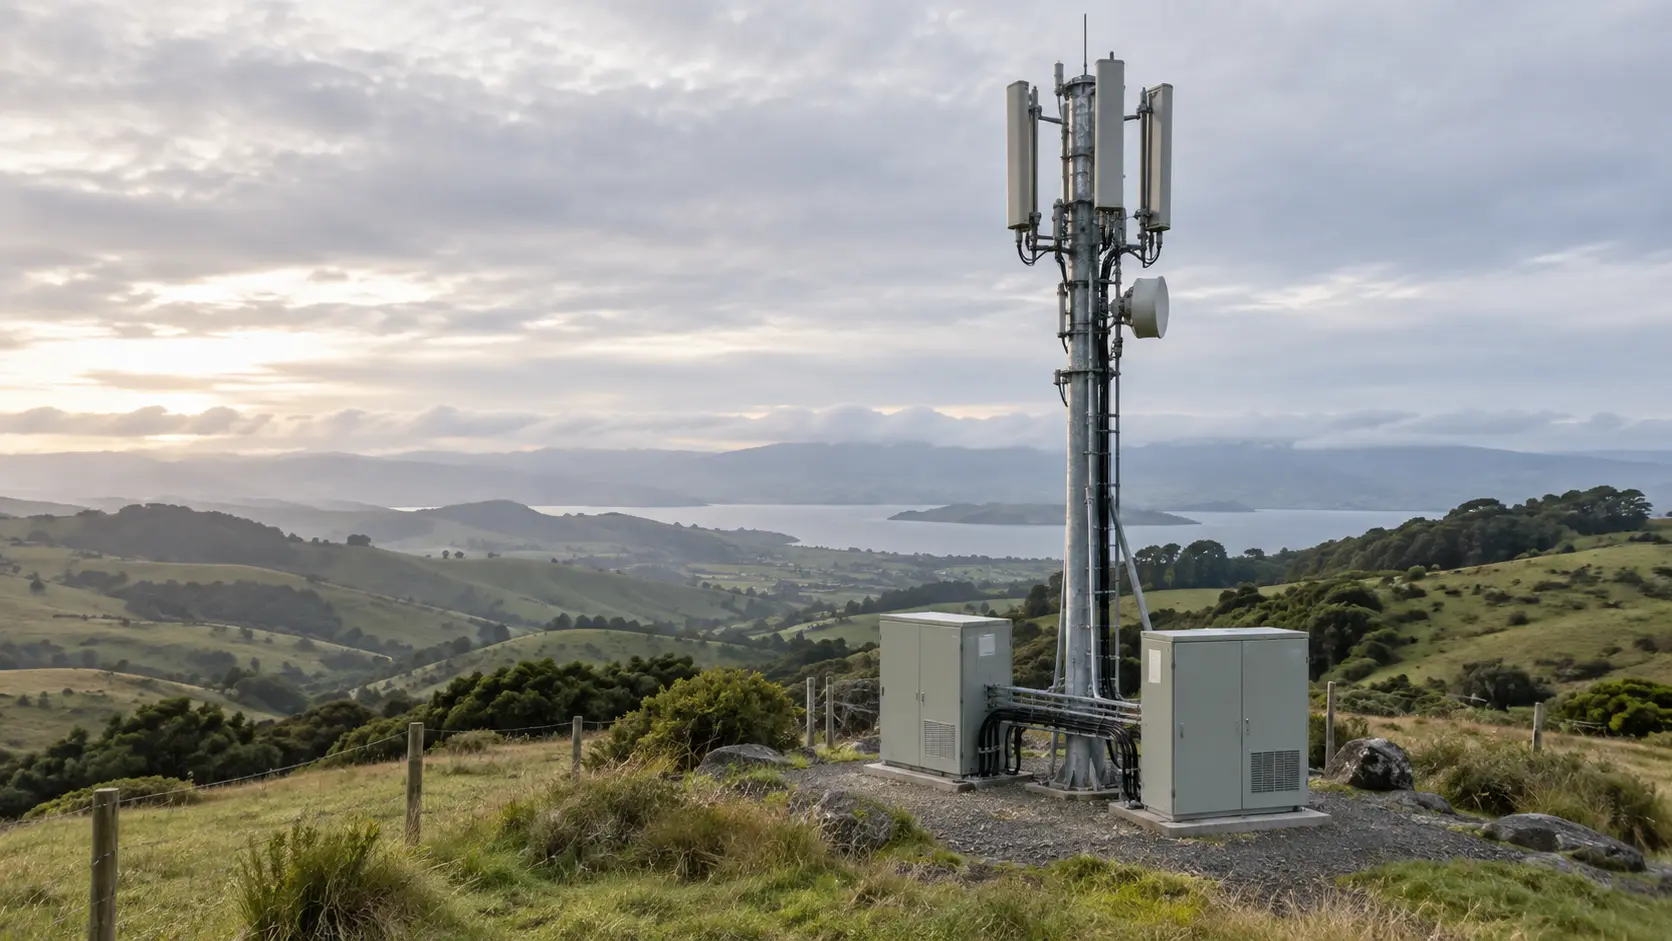
El 1 de octubre, la Commerce Commission de Nueva Zelanda dijo que había recibido una solicitud para una empresa conjunta propuesta que sería propietaria y operaría los activos de acceso radioeléctrico que ahora pertenecen a 2degrees y One NZ. La Comisión describe esos activos como equipos instalados en emplazamientos celulares: antenas, cables, equipos de radio remotos, equipos de alimentación y estaciones base. Su registro identifica la solicitud de autorización bajo la sección 66 de la Commerce Act como abierta.
En su descripción pública, las partes proponen colocar esos activos físicos en una empresa compartida y mantener en sus negocios separados los derechos de gestión del espectro, las redes centrales, el transporte de fibra, las capacidades satelitales y las ofertas y operaciones comerciales que distinguen sus servicios. One NZ dice que la entidad compartida prestaría servicios de red a ambos operadores mediante acuerdos mayoristas separados. Ambas compañías presentan como beneficios esperados una asignación de capital más eficiente, más cobertura, más capacidad, resiliencia y una adopción más rápida de nuevas tecnologías.
Son afirmaciones sobre el diseño, no resultados operativos. Los comunicados públicos no muestran los contratos mayoristas definitivos, el calendario detallado de aportación de activos ni las reglas para decidir qué sitios reciben capacidad, cuándo se reemplaza el equipo, cómo se priorizan las averías o cómo cada operador puede cuestionar una decisión de red. Tampoco revelan los derechos de decisión si los propietarios de la empresa conjunta discrepan. Que estos puntos no aparezcan en un comunicado no significa que no existan; significa que todavía no pueden utilizarse como prueba pública de que la separación funciona.
La pregunta no es si dos competidores pueden compartir infraestructura. Pueden hacerlo. La cuestión es si la capa compartida está suficientemente delimitada y cuenta con derechos exigibles de acceso y rendimiento para que cada operador pueda ofrecer un servicio distinto sin depender de las preferencias de su rival.
La capa radioeléctrica forma parte del producto
Las partes sostienen que el equipo RAN es un insumo que no diferencia los servicios y que seguirán compitiendo en espectro, redes centrales, productos, precios y atención. Es una hipótesis razonable que debe probarse, no una conclusión que se desprende de las etiquetas de los activos. La configuración de radio, la densidad de emplazamientos, la asignación de capacidad, la huella de cobertura, la generación del equipo y el tiempo de recuperación pueden afectar lo que vive el cliente aunque el espectro y el núcleo permanezcan en manos del proveedor de servicios.
Esto no significa que toda diferencia de cobertura o velocidad vaya a ser causada por RANCo, ni que compartir activos necesariamente debilite la competencia. Los operadores podrían conservar configuraciones de radio y funciones de red propias; un propietario común podría hacer más eficiente la inversión o aumentar la resiliencia. Pero la importancia competitiva de esa capa debe medirse a partir de decisiones operativas reales, no descartarse porque el cliente no vea una antena en su factura.
Los clientes mayoristas hacen más exigente el límite. Un operador móvil virtual compra un servicio, no un organigrama. Necesita saber qué compañía responde por el acceso, la capacidad, los niveles de servicio y las vías de reclamación cuando un problema cruza la frontera entre los activos radioeléctricos y la red central del operador. Si el propietario controla un insumo relevante, pero el minorista promete la experiencia, el contrato determina si la responsabilidad coincide con el control.
La misma cuestión se aplica a los proveedores. Reunir dos compradores puede crear escala y reducir adquisiciones duplicadas. También puede sustituir dos posiciones negociadoras por un solo comprador de equipos, instalación, mantenimiento y servicios relacionados. Un menor precio de insumos puede ser eficiente. Si reduce los incentivos de los proveedores para invertir, innovar o seguir presentes es una pregunta empírica, no una consecuencia automática. La revisión preliminar de la Comisión abarca tanto la competencia en servicios como el efecto que la posición de compra de la empresa conjunta podría tener sobre los proveedores.
Evaluar el escenario alternativo, no el contraste de los comunicados
El proceso de la Comisión compara la competencia probable si la propuesta sigue adelante con la que habría si no se realiza. Los solicitantes plantean que, sin la operación, cada compañía seguiría siendo propietaria y operadora de sus activos RAN actuales. Ese es un punto de partida, no un escenario completo. La comparación también debe preguntar qué inversiones, actualizaciones, acuerdos para compartir emplazamientos o arreglos comerciales llevaría realmente adelante cada parte sin la empresa conjunta.
La evidencia debe separar tres proposiciones que suelen presentarse como una sola. Primero, compartir podría evitar gastos de capital u operación duplicados. Segundo, ese ahorro podría traducirse en mejor cobertura, más capacidad o resiliencia. Tercero, la competencia en servicios podría mantenerse porque cada operador conservaría el control de las dimensiones que importan a los clientes. Probar el primer punto no demuestra el segundo, y ninguno de los dos prueba el tercero.
La distinción importa para los beneficios anunciados. «Más eficiente» no es una cifra medida; «mejor cobertura» necesita una zona y una referencia; «más capacidad» depende del lugar, la hora y el tráfico; y la «resiliencia» requiere un escenario de fallo y un plazo de restauración comparable. Un despliegue tecnológico más rápido es una promesa de calendario que puede contrastarse con hitos. Mientras no se publiquen esas medidas, los beneficios siguen siendo previsiones de los solicitantes.
La declaración preliminar de la Comisión del 1 de octubre dice que la investigación está en una etapa temprana y se basa principalmente en materiales aportados por las partes. Invita a presentar observaciones antes del 15 de octubre y fija el 23 de noviembre como fecha prevista de decisión, sujeta a una posible extensión. El regulador no ha determinado que RANCo vaya a reducir la competencia ni que la separación prometida elimine ese riesgo. El expediente abierto es la prueba, no la respuesta.
Qué tendría que mostrar una separación creíble
Un expediente público útil describiría las decisiones, además de los activos. Explicaría quién aprueba nuevos sitios y actualizaciones, cómo cada compañía de servicios puede pedir capacidad, cómo se ordenan las solicitudes en conflicto, qué información comparte la empresa conjunta con sus propietarios y cómo puede impugnar una decisión cada operador. También mostraría si los términos de acceso mayorista son transparentes y exigibles, incluidos los que afectan a clientes dependientes de la red de cada compañía.
La evidencia de rendimiento debería ser igual de concreta. La cobertura y la capacidad tendrían que compararse con referencias anteriores a la transferencia. Los informes de interrupciones deberían distinguir fallos de radio, de red central y de transporte sin trasladar la culpa entre entidades. Los plazos de reparación y actualización deberían compararse entre operadores y ubicaciones. Los registros de inversión deberían identificar qué proyectos son nuevos, cuáles se aceleran y cuáles solo pasan a los libros de la empresa conjunta.
Los datos de proveedores deberían permitir saber si los ahorros en compras conviven con una oferta viable de equipos y soporte.
Nada de esto exige divulgar información sensible de seguridad de los sitios ni coordinar precios minoristas. El objetivo es dar al regulador, a los clientes y a los compradores mayoristas evidencia suficiente para probar la línea trazada por las partes: activos físicos compartidos, criterio comercial independiente. Si la separación es real, una presentación disciplinada de resultados debería hacerlo visible. Si el balance es mixto, la medición mostrará dónde ayuda la red común y dónde limita las opciones.
El modelo propuesto podría mejorar la economía de construir y mantener cobertura móvil en un país donde la geografía encarece la infraestructura duplicada. También podría preservar la rivalidad si el acceso, las decisiones operativas y el control de las ofertas al cliente están realmente separados. Pero un diagrama de propiedad no demuestra por sí solo ninguno de esos resultados.
Por ahora, RANCo es una propuesta con beneficios previstos y cuyos contratos de servicio más importantes no aparecen en la documentación pública examinada aquí. La pregunta correcta no es si los operadores prometen competir. Es si las decisiones que determinan cobertura, capacidad, calidad y acceso seguirán siendo impugnables de forma independiente después de transferir los activos radioeléctricos. Ahí tendrá que demostrarse la promesa de competencia.
Fuentes
- Registro de la Commerce Commission: RANCo / 2degrees / One NZ
- Commerce Commission: solicitud de autorización de la empresa conjunta RANCo, 1 de octubre de 2026
- Declaración preliminar de cuestiones, Commerce Commission, 1 de octubre de 2026
- 2degrees: Improving Aotearoa’s mobile networks, 27 de agosto de 2026
- One NZ: propuesta de plataforma para compartir infraestructura móvil, 27 de agosto de 2026
Fuentes
- Registro de casos de la Commerce Commission: RANCo / 2degrees / One NZ
- Commerce Commission, solicitud de autorización, 1 de octubre de 2026
- Commerce Commission, Statement of Preliminary Issues, 1 de octubre de 2026
- Solicitud de autorización de la empresa conjunta RANCo, 25 de septiembre de 2026
- 2degrees, «Improving Aotearoa’s mobile networks», 27 de agosto de 2026
- One NZ, propuesta de plataforma para compartir infraestructura móvil, 27 de agosto de 2026
- Bill Bennett, Scoop, 2 de octubre de 2026
Informe para miembros
Contexto ampliado del perfil
Inicia sesión con el nivel de membresía adecuado para desbloquear el informe completo y las notas de las fuentes.
Solo para Strategic Circle
Strategic Circle
Abierto a todos los lectores. Desbloquea informes de perfil después de unirte e iniciar sesión.
Únete a Strategic CircleSolo para Leadership Alliance
Leadership Alliance
Para propietarios y directivos cualificados de activos de propiedad intelectual; inicia sesión para desbloquear los informes de la alianza.
Unirse a Leadership Alliance