
Zusammenfassung
- 2degrees und One NZ wollen ihre Funkzugangsnetz-Anlagen in ein gemeinschaftlich gehaltenes Unternehmen einbringen, während Frequenzen, Kernnetze, Transport sowie ihre Endkunden- und Großhandelsgeschäfte getrennt bleiben.
- Diese Grenze kann wirksamen Wettbewerb erhalten. Sie klärt aber nicht, wer Investitionen, Wartung, Zugang und Serviceentscheidungen kontrolliert, die das Erlebnis von Kunden und Großhandelsabnehmern bestimmen.
Das Schaubild wirkt einfach: Zwei Mobilfunkanbieter behalten Marke, Frequenzen, Kernnetz und Angebote; ein gemeinsames Unternehmen übernimmt die Funktechnik zwischen Endgerät und Netzwerkkern. Wenn diese Zwischenschicht nur aus einem teuren Bestand austauschbarer Antennen besteht, könnte die gemeinsame Nutzung doppelte Investitionen vermeiden, ohne den Wettbewerb auszulöschen. Doch ein Funkzugangsnetz ist nicht bloß eine Linie im Organigramm. Hier werden Abdeckung, Kapazität, Erneuerungszeitpunkt, Reparaturen und Servicequalität zu betrieblichen Entscheidungen.
Deshalb darf RANCo nicht nur als Kostensenkungsgeschichte bewertet werden. Der wirtschaftliche Nutzen hängt davon ab, ob 2degrees und One NZ an der Schnittstelle zwischen gemeinsamem Netz und ihren Kundendiensten unabhängig bleiben. Dass Frequenzen und Kernnetze außerhalb des Gemeinschaftsunternehmens bleiben sollen, ist ein relevanter Beleg. Es beweist aber nicht allein, dass die Servicegesellschaften alle für die Netzleistung wichtigen Einsatzfaktoren selbst steuern können.
Eine Grenze bei Anlagen, noch nicht bei Entscheidungen
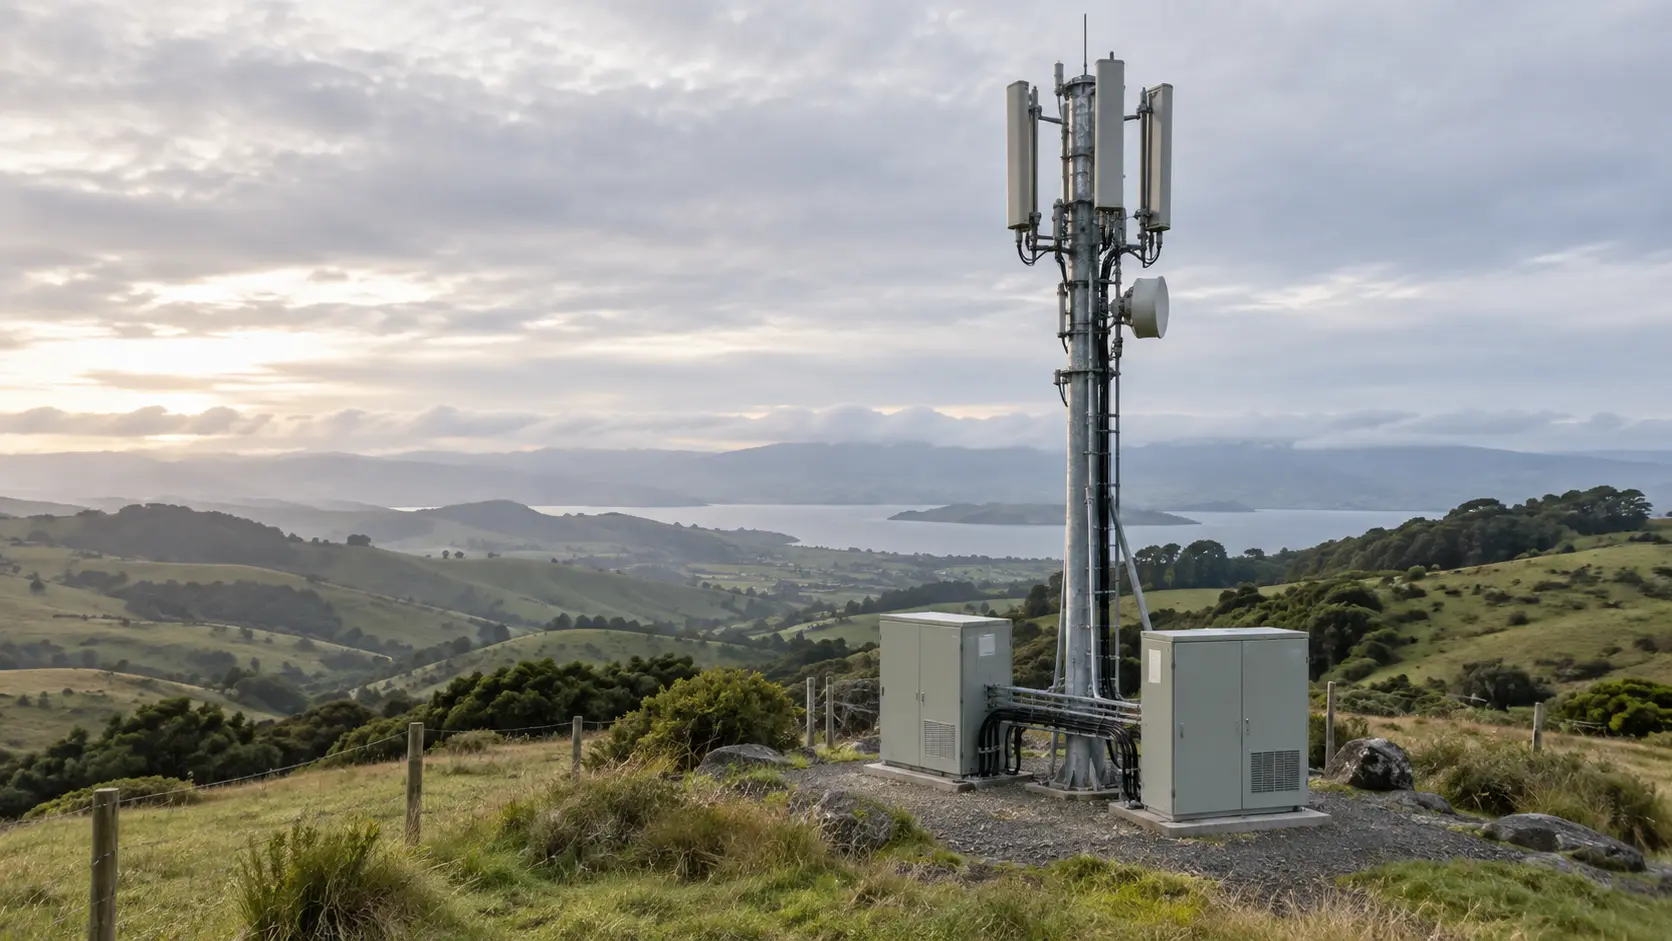
Am 1. Oktober teilte die neuseeländische Commerce Commission mit, sie habe einen Antrag für ein geplantes Gemeinschaftsunternehmen erhalten, das die derzeit von 2degrees und One NZ gehaltenen Funkzugangsnetz-Anlagen besitzen und betreiben soll. Die Kommission zählt dazu an Mobilfunkstandorten installierte Antennen, Kabel, Remote-Radio-Einheiten, Stromversorgung und Basisstationsausrüstung. Im Fallregister ist der Clearance-Antrag nach Abschnitt 66 des Commerce Act weiterhin als offen geführt.
Laut öffentlicher Darstellung der Parteien sollen diese physischen Anlagen in ein gemeinsames Unternehmen eingebracht werden. Frequenzverwaltungsrechte, Kernnetze, Glasfaser-Backhaul, Satellitenfähigkeiten sowie die Angebote und Geschäftsabläufe, die ihre Dienste unterscheiden, sollen getrennt bleiben. One NZ zufolge würde die gemeinsame Einheit beiden Anbietern über separate Großhandelsvereinbarungen Netzdienste liefern. Die Unternehmen nennen eine effizientere Kapitalallokation, größere Abdeckung und Kapazität, höhere Resilienz sowie eine schnellere Einführung neuer Technologien als erwartete Vorteile.
Das sind Aussagen zum geplanten Modell, keine Betriebsergebnisse. Die öffentlichen Mitteilungen zeigen weder die endgültigen Großhandelsverträge noch die detaillierte Liste der eingebrachten Anlagen. Offen bleiben auch die Regeln dafür, welche Standorte Kapazität erhalten, wann Geräte ersetzt werden, wie Störungen priorisiert werden und wie jeder Anbieter eine Netzentscheidung anfechten kann. Ebenso wenig sind die Entscheidungsrechte offengelegt, falls sich die Eigentümer des Gemeinschaftsunternehmens nicht einigen. Dass eine öffentliche Mitteilung diese Schutzmechanismen nicht aufführt, bedeutet nicht, dass es sie nicht gibt.
Es bedeutet, dass sie bislang kein öffentlich nutzbarer Beleg dafür sind, dass die Trennung im Betrieb funktioniert.
Die Frage lautet nicht, ob Wettbewerber Infrastruktur teilen können. Das können sie. Entscheidend ist, ob die gemeinsame Ebene eng genug abgegrenzt und mit durchsetzbaren Zugangs- und Leistungsrechten versehen ist, damit jeder Anbieter ein eigenes Angebot machen kann, ohne von den Präferenzen des Rivalen abhängig zu sein.
Die Funkschicht gehört zum Produkt
Die Parteien bezeichnen RAN-Ausrüstung als nicht differenzierenden Einsatzfaktor und sagen, sie würden weiter über Frequenzen, Kernnetze, Produkte, Preise und Service konkurrieren. Das ist eine vernünftige Hypothese, die geprüft werden muss — keine Schlussfolgerung aus der Bezeichnung der Anlagen. Funkkonfiguration, Standortdichte, Kapazitätsverteilung, Abdeckung, Gerätegeneration und Entstörungszeit können das Kundenerlebnis beeinflussen, selbst wenn Frequenzen und Kernnetz beim Diensteanbieter bleiben.
Das heißt weder, dass jeder Unterschied bei Abdeckung oder Geschwindigkeit von RANCo verursacht wird, noch dass gemeinsame Anlagen zwangsläufig den Wettbewerb schwächen. Die Anbieter könnten eigene Funkparameter und Netzfunktionen behalten; ein gemeinsamer Eigentümer könnte Investitionen effizienter machen oder die Resilienz erhöhen. Die Wettbewerbsbedeutung der gemeinsamen Ebene muss aber anhand realer Betriebsentscheidungen gemessen werden. Sie lässt sich nicht damit abtun, dass auf der Kundenrechnung keine Antenne erscheint.
Für Großhandelskunden ist diese Grenze noch anspruchsvoller. Ein virtueller Mobilfunkanbieter kauft einen Dienst, kein Organigramm. Er muss wissen, welches Unternehmen für Zugang, Kapazität, Servicelevel, Eskalation und Abhilfe verantwortlich ist, wenn ein Problem die Grenze zwischen Funkanlagen und Kernnetz überschreitet. Kontrolliert der Netzeigentümer einen wichtigen Einsatzfaktor, während der Diensteanbieter das Kundenerlebnis verspricht, entscheidet die Vertragsgestaltung, ob Verantwortung und Kontrolle zusammenpassen.
Die gleiche Frage stellt sich bei Zulieferern. Zwei Einkäufer zusammenzulegen kann Größenvorteile schaffen und Doppelbeschaffung vermeiden. Gleichzeitig können aus zwei Verhandlungspositionen ein einzelner Abnehmer von Ausrüstung, Installation, Wartung und zugehörigen Diensten werden. Niedrigere Inputpreise können effizient sein. Ob sie die Investitions-, Innovations- oder Markteintrittsanreize von Lieferanten schwächen, ist eine empirische Frage, keine automatische Folge.
Die frühe Untersuchung der Kommission umfasst sowohl den Wettbewerb bei nachgelagerten Diensten als auch mögliche Auswirkungen der Einkaufsmacht des Gemeinschaftsunternehmens auf Zulieferer.
Den Gegenfall prüfen, nicht die Gegenüberstellung aus Pressemitteilungen
Die Kommission vergleicht die voraussichtliche Wettbewerbslage mit und ohne das Vorhaben. Die Antragsteller sagen, ohne das Gemeinschaftsunternehmen würden beide Unternehmen ihre bisherigen RAN-Anlagen weiter besitzen und betreiben. Das ist ein Ausgangspunkt, aber noch kein vollständiger Gegenfall. Zu vergleichen ist auch, welche Investitionen, Modernisierungen, Standortgemeinschaften oder Geschäftsvereinbarungen die Parteien ohne das Vorhaben realistisch verfolgen würden.
Die Belege müssen drei Aussagen trennen, die oft zu einer verdichtet werden. Erstens könnte die gemeinsame Nutzung doppelte Investitions- oder Betriebskosten vermeiden. Zweitens könnte diese Einsparung in bessere Abdeckung, mehr Kapazität oder höhere Resilienz münden. Drittens könnte der Wettbewerb auf Diensteebene erhalten bleiben, weil jeder Anbieter die für Kunden wichtigen Elemente weiter kontrolliert. Der Beleg für Punkt eins beweist Punkt zwei nicht; keiner der ersten beiden Punkte beweist Punkt drei.
Diese Trennung ist für die angekündigten Vorteile wichtig. „Effizienter“ ist kein gemessener Betrag; „bessere Abdeckung“ braucht ein Gebiet und einen Ausgangswert; „mehr Kapazität“ braucht Ort, Zeitraum und Verkehrsmaß; und „höhere Resilienz“ braucht ein Störungsszenario und einen vergleichbaren Wiederherstellungswert. Eine schnellere Einführung neuer Technik ist eine Zeitbehauptung, die sich anhand konkreter Ausbauschritte prüfen lässt. Solange solche Messgrößen nicht offengelegt werden, bleiben die Vorteile Prognosen der Antragsteller.
Die vorläufige Mitteilung der Kommission vom 1. Oktober sagt ausdrücklich, dass die Prüfung am Anfang steht und sich hauptsächlich auf von den Parteien eingereichte Unterlagen stützt. Stellungnahmen sind bis zum 15. Oktober willkommen; als Entscheidungsdatum ist der 23. November vorgesehen, eine Verlängerung bleibt möglich. Die Behörde hat weder festgestellt, dass RANCo den Wettbewerb schwächen wird, noch dass die versprochene Trennung dieses Risiko ausschließt. Das offene Verfahren ist der Test, nicht die Antwort.
Woran sich eine glaubwürdige Trennung erkennen ließe
Eine aussagekräftige öffentliche Akte sollte nicht nur Anlagen, sondern auch Entscheidungsrechte abbilden. Sie sollte erläutern, wer neue Standorte und Modernisierungen genehmigt, wie jede Servicegesellschaft Kapazität anfordern kann, wie konkurrierende Anfragen priorisiert werden, welche Informationen das Gemeinschaftsunternehmen mit seinen Eigentümern teilt und wie ein Anbieter eine Entscheidung anfechten kann. Ebenso sollte klar sein, ob Großhandelszugangsbedingungen transparent und durchsetzbar sind — auch für Kunden, die auf das Netz eines Anbieters angewiesen sind.
Leistungsdaten sollten ebenso konkret sein. Abdeckung und Kapazität sind mit einer Basis vor der Übertragung zu vergleichen. Störungsberichte sollten Funk-, Kernnetz- und Backhaul-Fehler unterscheiden, ohne dass Unternehmen die Verantwortung hin- und herschieben. Reparatur- und Modernisierungszeiten sollten zwischen beiden Anbietern und den Regionen vergleichbar sein. Investitionsdaten sollten neue oder beschleunigte Vorhaben von Projekten trennen, die lediglich in die Bücher des Gemeinschaftsunternehmens wandern.
Lieferantendaten sollten zeigen, ob Einsparungen beim Einkauf mit einer tragfähigen Auswahl an Geräten und Supportleistungen vereinbar sind.
Keine dieser Messungen erfordert die Offenlegung sensibler Standortsicherheitsdaten oder eine Abstimmung von Endkundenpreisen. Sie soll Regulierern, Kunden und Großhandelsabnehmern genügend Belege geben, um die von den Parteien gezogene Linie zu prüfen: gemeinsame physische Anlagen, unabhängiges Geschäftsentscheidungsrecht. Ist die Trennung real, sollte eine disziplinierte Berichterstattung sie sichtbar machen. Sind die Ergebnisse gemischt, sollte die Messung zeigen, wo das gemeinsame Netz hilft und wo es Wahlmöglichkeiten einschränkt.
Das Modell könnte die Wirtschaftlichkeit des Ausbaus und der Wartung mobiler Abdeckung in einem Land verbessern, in dem die Geografie doppelte Infrastruktur teuer macht. Es könnte den Wettbewerb auch erhalten, wenn Zugang, Betriebsentscheidungen und Kontrolle über Kundenangebote tatsächlich getrennt bleiben. Ein Eigentumsdiagramm allein belegt jedoch keines dieser Ergebnisse.
Vorerst ist RANCo ein Vorhaben mit prognostizierten Vorteilen, dessen wichtigste Serviceverträge in den hier geprüften öffentlichen Unterlagen nicht vorliegen. Die richtige Frage lautet nicht, ob die Betreiber versprechen, weiter zu konkurrieren. Entscheidend ist, ob die Entscheidungen über Abdeckung, Kapazität, Qualität und Zugang nach Übertragung der Funkanlagen unabhängig anfechtbar bleiben. An dieser Stelle muss sich das Wettbewerbsversprechen bewähren.
Quellen
- Fallregister der Commerce Commission: RANCo / 2degrees / One NZ
- Commerce Commission: Clearance-Antrag für das RANCo-Gemeinschaftsunternehmen, 1. Oktober 2026
- Vorläufige Fragen der Commerce Commission, 1. Oktober 2026
- 2degrees: Improving Aotearoa’s mobile networks, 27. August 2026
- One NZ: Vorschlag für eine gemeinsame Plattform mobiler Netzinfrastruktur, 27. August 2026
Quellen
- Fallregister der Commerce Commission: RANCo / 2degrees / One NZ
- Commerce Commission, Clearance-Mitteilung vom 1. Oktober 2026
- Commerce Commission, Statement of Preliminary Issues, 1. Oktober 2026
- Clearance-Antrag für das RANCo-Gemeinschaftsunternehmen, 25. September 2026
- 2degrees, „Improving Aotearoa’s mobile networks“, 27. August 2026
- One NZ, Vorschlag für eine gemeinsame mobile Infrastrukturplattform, 27. August 2026
- Bill Bennett, Scoop, 2. Oktober 2026
Mitgliederbriefing
Detaillierter Profilkontext
Melden Sie sich mit der richtigen Mitgliedschaftsstufe an, um das vollständige Briefing und die Quellennotizen freizuschalten.
Nur für Strategic Circle
Strategic Circle
Offen für alle Leser. Schalten Sie Profil-Briefings nach Beitritt und Anmeldung frei.
Strategic Circle beitretenNur für Leadership Alliance
Leadership Alliance
Für qualifizierte Inhaber von IP-Assets und Management; melden Sie sich an, um Leadership-Alliance-Briefings freizuschalten.
Leadership Alliance beitreten