
Résumé
- 2degrees et One NZ proposent de transférer leurs actifs de réseau d’accès radio à une entreprise commune, tout en conservant séparément leurs fréquences, leurs réseaux cœur, leur collecte et leurs activités de détail et de gros.
- Cette frontière peut préserver une concurrence réelle, mais elle ne dit pas qui contrôlera les investissements, la maintenance, l’accès et les niveaux de service qui déterminent l’expérience des clients et des acheteurs de gros.
Le schéma paraît simple : deux opérateurs gardent leur marque, leurs fréquences, leur réseau cœur et leurs offres ; une entreprise détenue en commun prend en charge l’équipement radio entre le téléphone et le cœur du réseau. Si cette couche intermédiaire n’est qu’un ensemble coûteux d’antennes interchangeables, son partage pourrait éviter des investissements redondants sans effacer la concurrence. Pourtant, le réseau d’accès radio n’est pas une simple case dans un organigramme. C’est là que la couverture, la capacité, le calendrier des mises à niveau, les réparations et la qualité de service deviennent des décisions opérationnelles.
Voilà pourquoi RANCo doit être examiné au-delà de la promesse d’économies. Son intérêt commercial dépendra de la capacité de 2degrees et de One NZ à rester indépendants là où le réseau partagé rencontre les services vendus aux clients. Le maintien des fréquences et des réseaux cœur hors de la coentreprise est un élément pertinent. Ce n’est pas, à lui seul, la preuve que les sociétés de service maîtriseront tous les intrants qui façonnent les performances du réseau.
Une frontière définie par les actifs, pas encore par les décisions
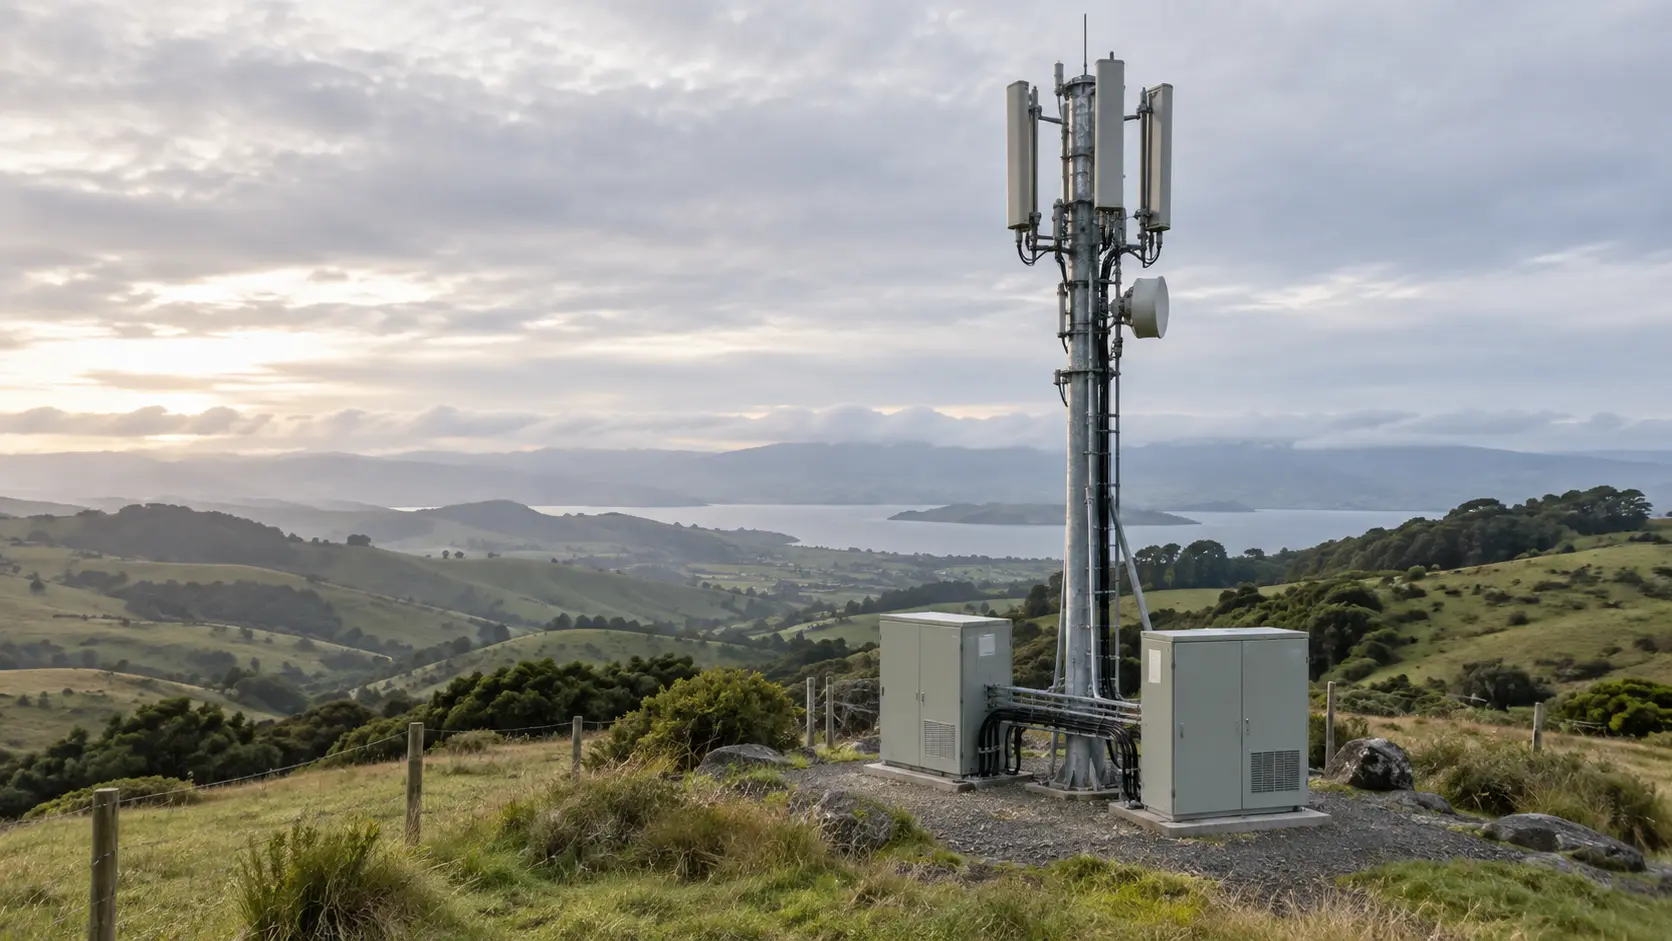
Le 1er octobre, la Commerce Commission de Nouvelle-Zélande a annoncé avoir reçu une demande portant sur une coentreprise qui posséderait et exploiterait les actifs de réseau d’accès radio actuellement détenus par 2degrees et One NZ. Elle décrit ces actifs comme les équipements installés sur les sites cellulaires : antennes, câbles, équipements radio distants, équipements d’alimentation et stations de base. Son registre indique que la demande de clearance, déposée au titre de l’article 66 du Commerce Act, est en cours.
Dans leur présentation publique, les deux groupes disent vouloir placer ces actifs physiques dans une entreprise commune tout en gardant séparément les droits de gestion des fréquences, les réseaux cœur, la collecte fibre, les capacités satellitaires ainsi que les offres et activités commerciales qui distinguent leurs services. One NZ indique que l’entité partagée fournirait des services réseau aux deux opérateurs au moyen d’accords de gros distincts.
Les sociétés présentent une affectation du capital plus efficace, une couverture plus large, davantage de capacité, une meilleure résilience et un déploiement plus rapide des nouvelles technologies comme des bénéfices attendus.
Ce sont des affirmations de conception, pas des résultats opérationnels. Les annonces publiques ne montrent ni les contrats de gros définitifs, ni le calendrier détaillé d’apport des actifs, ni les règles qui détermineront quels sites reçoivent de la capacité, quand les équipements sont remplacés, comment les pannes sont traitées ou comment chaque opérateur peut contester une décision. Elles ne révèlent pas non plus les droits de décision en cas de désaccord entre les propriétaires de la coentreprise.
L’absence de ces éléments dans une annonce ne signifie pas qu’ils n’existent pas ; elle signifie qu’ils ne peuvent pas encore prouver publiquement que la séparation fonctionne.
La question n’est pas de savoir si deux concurrents peuvent partager leur infrastructure. Ils le peuvent. Il faut plutôt déterminer si la couche partagée est suffisamment circonscrite et assortie de droits d’accès et de performance opposables pour que chacun puisse proposer un service distinct sans dépendre des préférences de son rival.
La couche radio fait partie du produit
Les parties décrivent les équipements RAN comme un intrant qui ne différencie pas les offres, et affirment que les opérateurs continueront de rivaliser sur les fréquences, les réseaux cœur, les produits, les prix et les services. C’est une hypothèse raisonnable à tester, pas une conclusion déduite du nom des actifs. La configuration radio, la densité des sites, la répartition de la capacité, la couverture, la génération des équipements et les délais de rétablissement peuvent affecter l’expérience des clients même si les fréquences et le cœur restent chez leur fournisseur.
Cela ne signifie pas que chaque différence de couverture ou de débit serait causée par RANCo, ni qu’un actif partagé affaiblirait nécessairement la concurrence. Les opérateurs pourraient conserver des réglages radio et des fonctionnalités réseau distincts ; un propriétaire commun pourrait rendre les investissements plus efficaces ou améliorer la résilience. Mais l’importance concurrentielle de cette couche doit être mesurée à partir de décisions opérationnelles réelles, et non écartée au motif qu’une antenne n’apparaît pas sur la facture du client.
Les clients de gros rendent la frontière encore plus exigeante. Un opérateur mobile virtuel achète un service, pas un organigramme. Il doit savoir quelle entreprise répond de l’accès, de la capacité, des niveaux de service et des recours lorsqu’un problème traverse la frontière entre les actifs radio et le réseau cœur. Si le propriétaire du réseau contrôle un intrant important alors que le détaillant promet l’expérience, le contrat détermine si la responsabilité correspond réellement au pouvoir de décision.
La même interrogation vaut pour les fournisseurs. Réunir deux acheteurs peut apporter une échelle supplémentaire et réduire les achats en double. Cela peut aussi remplacer deux positions de négociation par un seul acheteur d’équipements, d’installation, de maintenance et de services associés. Des prix d’intrants plus bas peuvent être efficaces. S’ils réduisent les incitations des fournisseurs à investir, innover ou rester sur le marché est une question empirique, pas une conséquence automatique.
L’examen préliminaire de la Commission porte à la fois sur la concurrence dans les services et sur les effets possibles de la position d’achat de la coentreprise.
Tester le scénario contrefactuel, pas le contraste des communiqués
La procédure de la Commission compare l’état probable de la concurrence si le projet aboutit à celui qui prévaudrait s’il n’aboutissait pas. Les demandeurs avancent que chaque groupe continuerait alors à posséder et exploiter ses actifs RAN actuels. C’est un point de départ, pas un scénario complet. Il faut aussi examiner les investissements, mises à niveau, partages de sites ou accords commerciaux que chacun poursuivrait réellement sans cette coentreprise.
Les éléments de preuve doivent distinguer trois propositions souvent condensées en une seule. Premièrement, le partage pourrait éviter des dépenses d’investissement ou d’exploitation redondantes. Deuxièmement, cette économie pourrait se traduire par une meilleure couverture, plus de capacité ou davantage de résilience. Troisièmement, la concurrence sur les services pourrait être préservée parce que les opérateurs garderaient la maîtrise des éléments importants pour les clients. La preuve du premier point ne prouve pas le deuxième ; aucun des deux ne prouve le troisième.
Cette distinction compte pour les bénéfices annoncés. « Plus efficace » n’est pas un montant mesuré ; une « meilleure couverture » suppose une zone et une référence ; une « capacité accrue » dépend du lieu, de l’heure et du niveau de trafic ; et la « résilience » doit être rattachée à un scénario de panne et à un délai de rétablissement comparable. Un déploiement plus rapide des nouvelles technologies est une affirmation de calendrier qui peut être vérifiée à partir d’étapes concrètes. Tant que ces indicateurs ne sont pas publiés, les bénéfices restent des prévisions des demandeurs.
La déclaration préliminaire du 1er octobre indique que l’examen en est à ses débuts et s’appuie surtout sur les documents fournis par les parties. La Commission invite les contributions jusqu’au 15 octobre et prévoit une décision le 23 novembre, sous réserve d’une éventuelle prolongation. Elle n’a conclu ni que RANCo réduirait la concurrence, ni que la séparation promise éliminerait le risque. Le dossier ouvert constitue le test, pas sa réponse.
À quoi ressemblerait une séparation crédible
Le dossier public devrait cartographier les décisions, pas seulement les actifs. Il devrait préciser qui approuve les nouveaux sites et les mises à niveau, comment chaque société de service peut demander de la capacité, comment les demandes concurrentes sont classées, quelles informations la coentreprise partage avec ses propriétaires, et comment un opérateur peut contester une décision. Il devrait montrer si les conditions d’accès de gros sont transparentes et opposables, y compris pour les clients qui dépendent du réseau d’un opérateur.
Les indicateurs de performance devraient être tout aussi concrets. La couverture et la capacité devraient être comparées à une référence antérieure au transfert. Les pannes devraient distinguer les défauts radio de ceux du réseau cœur ou de la collecte, sans permettre aux entreprises de se renvoyer la responsabilité. Les délais de réparation et de mise à niveau devraient être comparables entre les deux opérateurs et selon les zones. Les données d’investissement devraient différencier les projets nouveaux ou accélérés de ceux simplement inscrits dans les comptes de la coentreprise.
Les données fournisseurs devraient permettre de vérifier si les économies d’achat s’accompagnent d’un choix viable d’équipements et de services d’assistance.
Ces indicateurs n’exigent ni de divulguer des informations sensibles sur la sécurité des sites ni de coordonner les prix de détail. Ils doivent simplement permettre au régulateur, aux clients et aux acheteurs de gros de vérifier la ligne tracée par les parties : des actifs physiques partagés, mais un jugement commercial indépendant. Si la séparation est réelle, des comptes rendus disciplinés devraient la rendre visible. Si les effets sont mitigés, la mesure montrera où le réseau commun aide et où il limite le choix.
Le modèle pourrait améliorer l’économie du déploiement et de l’entretien de la couverture mobile dans un pays où la géographie renchérit les infrastructures en double. Il pourrait également préserver la rivalité si l’accès, les décisions opérationnelles et le contrôle des offres aux clients sont réellement séparés. Mais un schéma de propriété ne peut établir à lui seul aucun de ces résultats.
Pour l’instant, RANCo reste un projet dont les bénéfices sont prévisionnels et dont les principaux contrats de service ne figurent pas dans les documents publics examinés ici. La bonne question n’est pas de savoir si les opérateurs promettent de rester concurrents. C’est de déterminer si les décisions qui influencent couverture, capacité, qualité et accès resteront contestables indépendamment après le transfert des actifs radio. C’est là que la promesse concurrentielle devra faire ses preuves.
Sources
- Registre de la Commerce Commission : RANCo / 2degrees / One NZ
- Commerce Commission : demande de clearance pour la coentreprise RANCo, 1er octobre 2026
- Déclaration préliminaire des enjeux de la Commission, 1er octobre 2026
- 2degrees : Improving Aotearoa’s mobile networks, 27 août 2026
- One NZ : projet de plateforme de partage d’infrastructure mobile, 27 août 2026
Sources
- Registre des affaires de la Commerce Commission : RANCo / 2degrees / One NZ
- Commerce Commission, demande d’autorisation annoncée le 1er octobre 2026
- Commerce Commission, Statement of Preliminary Issues, 1er octobre 2026
- Demande d’autorisation du projet de coentreprise RANCo, 25 septembre 2026
- 2degrees, « Improving Aotearoa’s mobile networks », 27 août 2026
- One NZ, projet de plateforme commune d’infrastructure mobile, 27 août 2026
- Bill Bennett, Scoop, 2 octobre 2026
Briefing des membres
Contexte approfondi du profil
Connectez-vous avec le bon niveau d'adhésion pour débloquer le briefing complet et les notes de source.
Réservé à Strategic Circle
Strategic Circle
Ouvert à tous les lecteurs. Débloquez les briefings de profil après adhésion et connexion.
Rejoindre Strategic CircleRéservé aux membres de Leadership Alliance
Leadership Alliance
Réservé aux propriétaires et dirigeants qualifiés d'actifs IP ; connectez-vous pour débloquer les briefings Alliance.
Rejoindre Leadership Alliance