
Резюме
- Суть:Доступность электроэнергии стала определяющим ограничением для расширения дата-центров в регионе EMEA.
- Главная тема:Инвестиции в дата-центры; энергоснабжение и разрешения для дата-центров; экономика инфраструктуры ИИ
- Контекст:рынок / обзор / EMEA
•Colliers отмечает, что доступность электроэнергии меняет инвестиции в дата-центры региона EMEA
•Инвестиции в дата-центры теперь следуют за энергетической инфраструктурой, а не за традиционными преимуществами сетевой связности
Факт
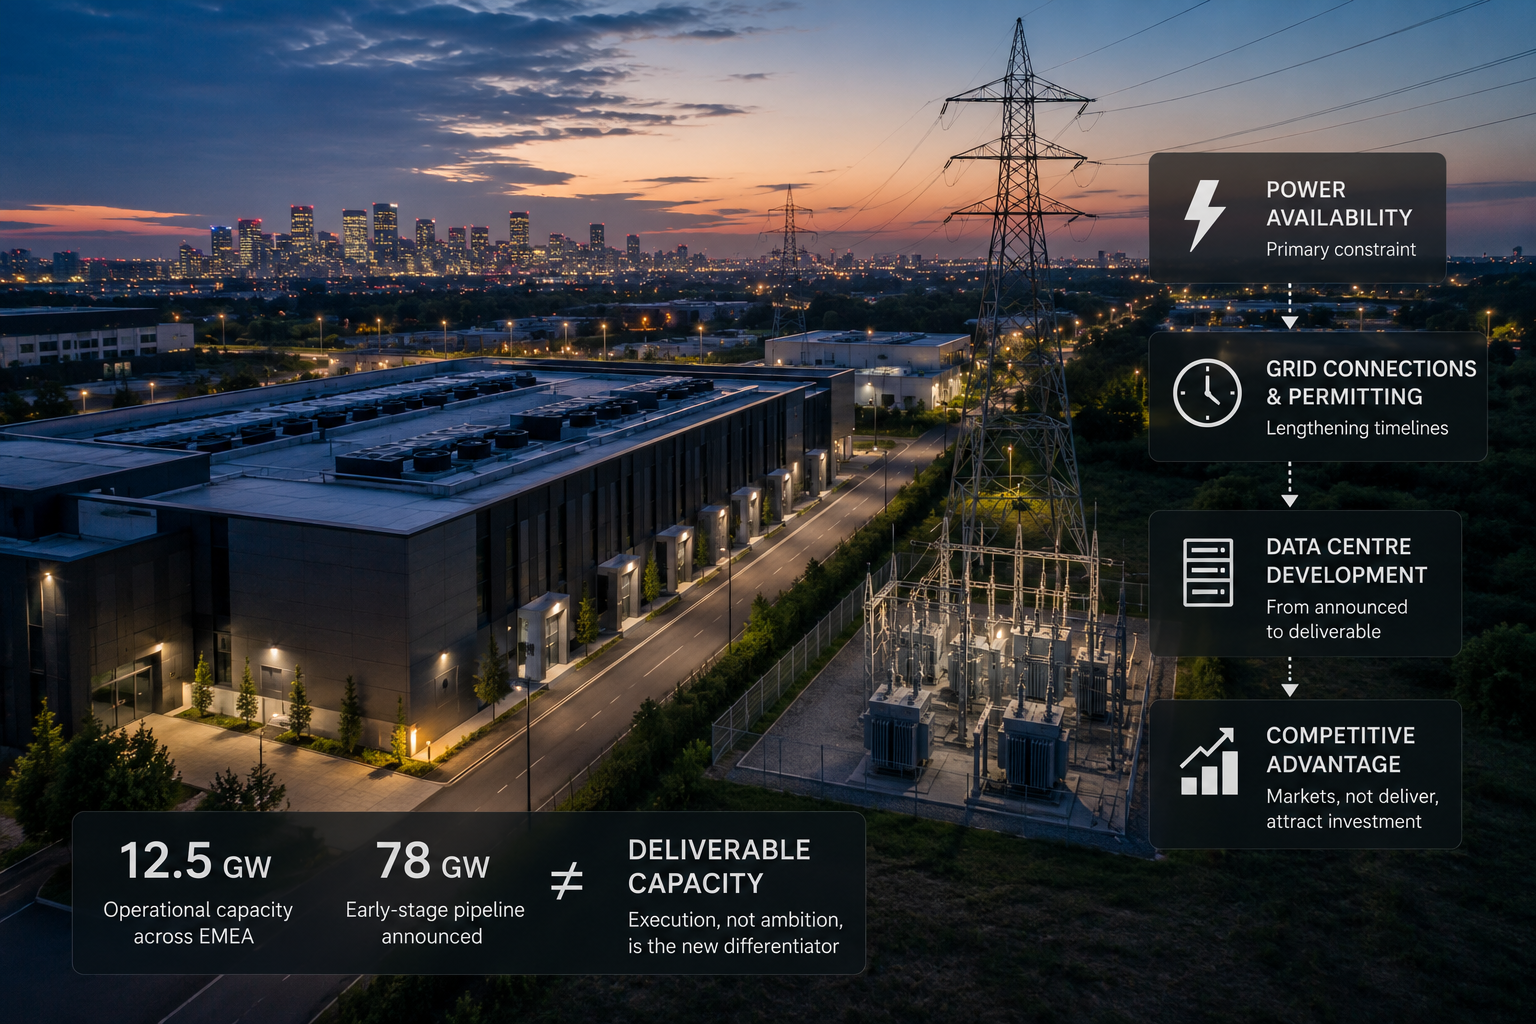
Доступность электроэнергии стала главным ограничением для развития дата-центров в Европе, на Ближнем Востоке и в Африке, говорится в последнем отчёте Colliers «EMEA Data Centres». Консалтинговая компания оценивает действующие мощности дата-центров региона в 12,5 ГВт, но отмечает, что дальнейшее расширение всё сильнее сдерживается электроснабжением, сроками подключения к сетям, задержками в планировании и доступностью подходящих площадок, а не клиентским спросом.
Франкфурт, Лондон, Амстердам, Париж и Дублин по-прежнему остаются ведущими рынками дата-центров EMEA, однако растущая нагрузка на энергетическую инфраструктуру меняет инвестиционные приоритеты. Девелоперы всё чаще обращают внимание на такие города, как Мадрид, Милан и Лиссабон, а также на Северную Европу и Центральную и Восточную Европу, где более высокая доступность сетей и более быстрое получение разрешений повышают вероятность ввода новых мощностей.
Colliers также предупреждает, что заявленные проекты не следует путать с реально реализуемыми мощностями. Хотя по всему региону EMEA анонсировано около 78 ГВт проектов на ранних стадиях, успешная реализация в конечном счёте будет зависеть от готовности инфраструктуры, прежде всего от доступности надёжного электроснабжения.
Оценка
Выводы Colliers отражают более широкую трансформацию экономики дата-центров. На протяжении десятилетий ведущие рынки Европы конкурировали за счёт связности, близости к клиентам и зрелых цифровых экосистем. ИИ меняет эти приоритеты. Ограничивающим фактором для отрасли становится уже не клиентский спрос, а способность обеспечить достаточную мощность в коммерчески приемлемые сроки.
Инвесторы всё чаще оценивают рынки не просто по географии или доступности земли, а по уверенности в том, что проект сможет пройти путь от согласования до эксплуатации. Растущий разрыв между заявленными проектами и реализуемыми мощностями показывает, что исполнение теперь значит не меньше, чем амбиции.
Для читателей BTW Media реализуемость становится новым показателем конкурентоспособности. Если раньше рынки дата-центров определяла оптоволоконная связность, то теперь доступность электроэнергии диктует, где будут строиться мощности. Ирландия и Северная Европа наращивают долю не из-за своего расположения, а потому что могут быстрее обеспечить электроэнергию. Вопрос в том, смогут ли унаследованные рынки достаточно быстро адаптировать процессы планирования — или карта дата-центров EMEA будет перекроена навсегда.
За чем следить
Следите за тем, смогут ли Мадрид, Милан, Лиссабон, Северная Европа, а также Центральная и Восточная Европа превращать заявленные проекты в действующие мощности быстрее, чем сложившиеся хабы. Также отслеживайте инвестиции в сети, реформы выдачи разрешений и стратегии собственной генерации — именно они будут всё сильнее определять, где будет построено следующее поколение инфраструктуры ИИ.