
要約
- VLADINFOは、登記、通信免許、AS35645、可視化されたIPv4プレフィックス、上位・下位の接続関係、地方都市ウラジーミルでのサービス面から見て、単なる名義会社ではない。問題は実体の有無ではなく、その実体が月額数百ルーブルの住宅向け接続料だけで維持できる種類の実体なのか、または事業者・機関・固定電話・静的IP・監視・集合住宅設備のような、故障時の応答に対価を払う顧客を十分に持っているのかである。
- 2025年の売上約8,021万7,000ルーブル、利益約729万6,000ルーブルという規模は、地方ISPとして存続可能な幅を示すが、余裕のある資本構造を示すものではない。2024年の粗利率は約39%、純利益率は約1.6%で、2025年の純利益率は約9.1%に改善したように見える。ただし年度と集計元が異なるため、強い成長物語ではなく、価格競争と修繕費の振れに敏感な小規模事業として読むべきである。
- 同社の価値創造は「回線を売る」こと自体では足りない。大手事業者の代替がある建物では、速度と価格はすぐ比較される。VLADINFOが守れる価値は、障害時に地域を知る人間が動くこと、法人の固定IPや電話番号や監視設備を止めないこと、建物ごとの配線事情を把握すること、そして利用者が大手の標準化された窓口より近い応答に対価を認めることである。そこに予算を置かない戦略は、単なる販売文句に近い。
インセンティブから見た事業の芯
地方ISPの採算を読むとき、最初に見るべきものはブランド名ではない。支払う人、便益を受ける人、失敗したときに損を引き受ける人が同じかどうかである。住宅向けインターネットでは、支払うのは世帯、便益を受けるのも世帯で、失敗時の損害は不便さや解約に変わる。法人向け回線では、支払うのは会社、便益を受けるのは業務全体で、失敗時の損害は売上停止、予約停止、警備や電話応対の中断に変わる。月額が少し高くても、復旧時間が短いほうを選ぶ理屈が成り立つのは後者である。
VLADINFOにとって、この差は重要である。公開された住宅向け料金の周辺証拠では、50、75、100、300メガビット級の接続が月520から750ルーブル程度に置かれ、最初の数か月はさらに低い販促価格が出ている。比較サイトでは、ウラジーミルの家庭向けインターネットは400ルーブルから、民家向けは600ルーブルから、事務所向けは900ルーブルからという価格帯が見える。ここで1件の障害が発生し、受付、切り分け、現地訪問、屋内外の配線確認、端末やスイッチの確認、再訪まで必要になれば、低価格の1か月分はすぐ消える。だから同社の真の問題は、顧客が接続そのものに払うかではなく、故障を止める能力に払うかである。
売上は価値創造と同じではない。売上は請求できた金額であり、価値創造は顧客が他の選択肢より高く評価した機能である。大手のMTS、MegaFon、Rostelecom、TTKのような代替が建物に入り、月450から1,000ルーブル級の競争がある場所では、速度だけで差を作るのは難しい。値下げはすぐ模倣され、販促は解約を遅らせても資本更新の費用を生まない。VLADINFOが合理的に守れるのは、地域内の配線、建物管理者、電話、静的IP、監視、ドアホン、法人窓口を結びつけた、少し面倒な継続運用である。ここに人を置き、部材を置き、現場判断を持たせるなら戦略になる。置かないなら、それは地域密着という言葉だけである。
法人格と支配境界
公開情報は、対象会社をウラジーミルの通信会社、Limited Liability Company "VLADINFO"として識別している。OGRNは1033302001985、INNは3328421421で、登録は2001年10月、所在地はウラジーミルのStudencheskaya Streetとされる。主たる活動は有線電気通信であり、周辺にはデータ伝送、インターネット接続、電話、ケーブル放送、無線通信、コンピューター機器管理、通信機器修理が並ぶ。ここまでは地方通信事業者として自然な形である。
支配境界はより慎重に扱う必要がある。公開プロフィールは個人株主が分散する構図と、Alexey Dementyevをゼネラルディレクターとして示すが、これは登記由来の会社プロフィールであり、経営者への直接取材ではない。さらに、RayONの資料はVLADINFOそのものではない。RayONは自らのブランドがVladimirskie Lokalnye Setiを基礎に作られ、2009年からVLADINFOとInfocentreが主要パートナーになったと説明している。一方、RayONの法的書類では運営者としてVladimirskie Lokalnye Setiが出る。したがって、RayONの料金表やサービス文書をVLADINFOの連結売上と読むのは誤りである。
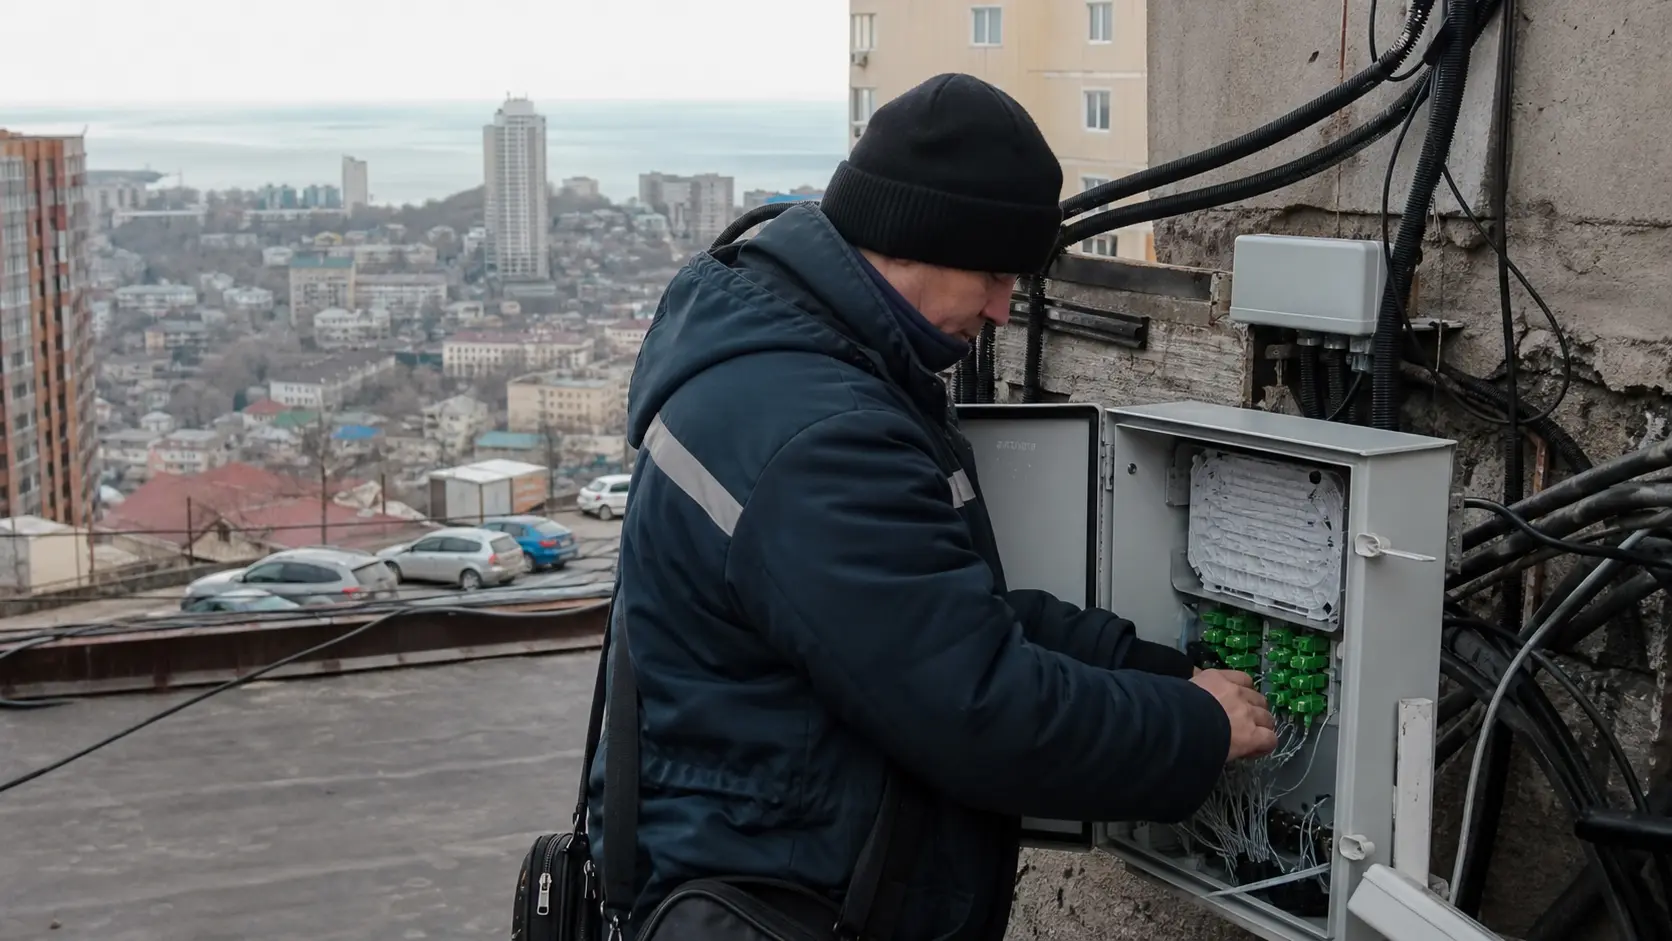
ただし、RayONを無視するのも誤りである。固定電話のページは、家庭向け電話サービスの提供者としてООО "ВЛАДИНФО"を明記しており、RayONの住宅向け接続、法人向けサービス、監視、ドアホン、テレビ、書類群は、ウラジーミルでVLADINFOが関わるサービス面と運用環境を示す。ここから分かるのは、同社が一枚のウェブページで完結する小売ブランドではなく、パートナーや旧来の地域網を通じて、接続、電話、建物設備、顧客対応の境界にいるということだ。収益の帰属は分けて読む。運用上の接点は重ねて読む。この二つを混ぜないことが、同社を過大評価しないための第一条件である。
規模は小さいが、紙だけの会社ではない
財務の公開値は、地方事業としては小さく、しかし無視できない規模を示している。Sabyは2025年売上を8,021万7,000ルーブル、利益を729万6,000ルーブル、会社価値の推定を6,266万6,000ルーブルとしている。TBankの表示も2025年売上約8,021万ルーブル、利益約729万ルーブルに近く、見える範囲では債権債務がゼロとされる。RBCは2024年売上7,124万7,000ルーブル、利益113万6,000ルーブル、売上原価4,345万5,000ルーブル、粗利益2,779万2,000ルーブルを示す。単純計算では、2025年の月間売上ランレートは約668万5,000ルーブル、2025年純利益率は約9.1%である。
だが、この数字を冷たく読む必要がある。2024年の純利益率は約1.6%で、粗利益率は約39%だった。2024年から2025年への売上増は約12.6%に見えるが、資料の種類と年度が違うため、監査済みの成長曲線ではなく方向感にとどめるべきである。27人という従業員数も見えるが、技術者、営業、事務、コール対応の内訳は分からない。したがって、1人当たり売上や現場対応能力を正確に出すことはできない。
それでも、月間売上約668万ルーブルという水準は、地方で小さな網を回すには現実味がある一方、大規模な余剰をためるには薄い。上位接続、建物や支柱へのアクセス、電源、ラック、交換機、顧客宅機器、工具、車両、技術者の給与、請求回収、法務対応がそこから出ていく。安い住宅向け回線を大量に売れば売上は積み上がるが、障害件数とサポート時間も積み上がる。法人や機関が混じれば単価は上がりやすいが、停止時の要求も厳しくなる。規模の小ささは親密さの源泉でもあり、同時に冗長性の不足でもある。
AS35645が示す運用実体
ネットワーク資源の証拠は、VLADINFOをより実体のある事業として見せる。RIPEのRDAPはAS35645をINFOCENTERとして示し、Limited Liability Company "VLADINFO"との結びつきを返す。組織オブジェクトORG-LLC12-RIPEも、ウラジーミルのVLADINFOを指し、関連するネットワークや自律システムを含む。RIPEstatはAS35645のホルダーをINFOCENTER Limited Liability Company "VLADINFO"とし、ASが告知されていることを示す。2026年7月下旬から8月上旬の観測では、可視化されたIPv4プレフィックスが34本あった。
BGP.toolsはAS35645をアクティブなRIPE割当のアイボールネットワークとして扱い、34本のIPv4プレフィックス、IPv6起点なし、/24換算で135個のIPv4アドレスを示している。IPinfoは上位としてMTS、RETN、MegaFonなどを挙げ、下位としてOOO KISS、AO ABI "Product"、Voice Communication LLC、JSC DSCなどを見せる。CAIDAのAS Rankも、小さいながら顧客コーンとAS次数を示す。これは、単一の静的ページだけで存在する会社ではなく、BGP上に姿を出す地域網であるという判断を補強する。
しかし、この証拠は万能ではない。BGPに見えることは、商業条件が良いことを意味しない。34本のIPv4プレフィックスは運用実体を示すが、上位接続の単価、ポートコミット、ピアリング条件、キャッシュの有無、DDoS対策費、実際の顧客数は明かさない。IPv6起点がないことは、必ずしも短期の破綻を示さないが、将来の設備更新と運用設計に対する問いを残す。地方ISPは、見える経路を持つことが入場券であり、利益の証拠ではない。
料金表が語る単価の天井
住宅向け料金の周辺証拠は、単価の天井をよく示す。RayONの住宅向けインターネットは、50、75、100、300メガビットの層を月520から750ルーブルに置き、初期3か月の販促では280から420ルーブルという低い価格も見える。接続作業にはケーブル敷設、端末処理、スイッチや顧客機器への接続、テストが含まれる。基本的なWi-Fiルーター設定は450ルーブルとされる。ネットとテレビのセットでは50、100、300メガビットと120チャンネル超、24のHDチャンネルを組み合わせ、月600、700、900ルーブルという価格が並ぶ。
この価格帯では、住宅向け接続は大量でなければ利益を作りにくい。1世帯から月600ルーブルを受け取っても、そこには回線だけでなく請求、問い合わせ、工事予定、建物内の配線、機器故障、集合住宅でのアクセス交渉、場合によっては解約抑止が入る。販促価格の顧客が初期に多い場合、最初の数か月はより厳しい。顧客は速度を買っているつもりでも、事業者側は障害確率を背負っている。低い月額は顧客獲得には有効だが、無制限の人手対応を約束した瞬間に採算を壊す。
固定電話の家庭向け料金は150から390ルーブルという範囲で見える。これは単体では大きな売上源に見えないが、電話番号を保持したい世帯や小規模事業者には粘着性がある。静的IP、監視、ドアホン、テレビ、法人向け回線が重なれば、顧客は単なるインターネット料金ではなく、地域の通信面倒見に払う形になる。ここでようやく、月額の低さを補う経済が出る。逆に言えば、住宅向けインターネットだけを価格で追いかけるなら、VLADINFOのような規模の事業者は大手の資本力にさらされるだけである。
一枚の故障チケットの経済学
この会社を見る最もよい単位は、抽象的な加入者数ではなく、一枚の故障チケットである。顧客が「ネットが遅い」「電話が使えない」「監視カメラが見えない」と連絡する。受付が状況を聞き、遠隔で機器状態を確認し、建物側か顧客宅か上位側かを切り分ける。必要なら技術者を出す。技術者は移動し、配線を調べ、ONUやルーターやスイッチ周辺を確認し、部材を交換し、場合によっては再訪する。この一連の作業に、月520ルーブルの顧客が何か月分の粗利を払っているのかを考えると、地方ISPの厳しさが分かる。
公開情報は、VLADINFOの賃金、車両費、訪問単価、初回解決率、平均チケット費を示さない。だから、正確な一件原価を置くべきではない。だが、低価格住宅向けの1か月分が、現地訪問のほんの一部しか吸収できないことは明らかである。技術者の時間は無料ではない。予備機器は無料ではない。夜間や休日の応答は無料ではない。支柱や建物内の線を維持する権利も無料ではない。顧客が払っているのは接続の継続であって、事業者が負っているのは接続が止まったときの全部である。
したがって、同社が守るべき経済規律は単純である。低価格顧客に対しては、責任境界を明確にし、顧客機器、屋内配線、支払い遅延、再設定作業の扱いを契約と実務でそろえる。法人や設備付きの顧客に対しては、応答価値を料金に入れる。家庭向けで全員に法人並みの即応を出せば、よい評判を得る前に粗利を使い切る。逆に、法人や機関にも住宅向けの遅い応答しか出せなければ、高単価の顧客は大手や専門事業者へ逃げる。地域密着は、安売りではなく、どの顧客にどの応答を割り当てるかという資源配分である。
法人、機関、隣接サービスの意味
RayONの法人向けページは、高速インターネット、電話、ビデオ監視、ドアホン、静的IP、24時間365日の技術サポート、法人や個人事業主向けの個別料金を示している。これをVLADINFOの直接売上と断定することはできないが、地域のサービス面としては重要である。法人顧客は、一般に「安い接続」より「止まらないこと」「番号やIPが変わらないこと」「責任者に届くこと」に払いやすい。小売店、診療所、学校、倉庫、管理会社、地元事務所では、数百ルーブルの節約より停止時間のほうが高くつく場合がある。
電話、監視、ドアホン、ケーブルテレビは、売上を増やすだけではない。現場作業を増やす。顧客宅や建物共用部への立ち入り、機器交換、アプリ設定、同軸やLANの混在、テレビ受信品質、録画やアクセス権限、管理会社との調整が絡む。成功すれば解約されにくい複合サービスになる。失敗すれば、安いインターネット単体より面倒な苦情を抱える。ここでも、収入と価値創造を分けて見る必要がある。サービス品目が多いことは、顧客価値の可能性であって、利益の保証ではない。
事業者・機関顧客の存在を示す別の手掛かりは、IPinfoが見せる下位関係や、公開プロフィールが示す調達・契約の文脈である。もちろん、そこから顧客集中度や利益率は読めない。少数の大口に依存していれば、安定して見える売上は交渉力の弱さに変わる。一方、小口ばかりなら解約分散は効くが、現場対応の効率は落ちる。VLADINFOに必要なのは、大口を増やすこと自体ではなく、応答価値に対して正しく課金できる契約を増やすことである。契約単価が高くても、SLAや障害時補償を過小評価すれば、売上は損失を先送りしているだけになる。
コスト、資本更新、予備部材
地方ISPの費用は、決算の一行だけでは見えにくい。RBCの2024年データでは売上原価が4,345万5,000ルーブル、粗利益が2,779万2,000ルーブルで、粗利率は約39%である。そこから販管費、管理費、法務、営業、事務、税、金融費用、そして更新投資のための余力が削られる。2024年の利益113万6,000ルーブルは、設備更新を余裕で賄う額とは言いにくい。2025年の利益729万6,000ルーブルは改善を示すが、設備故障、価格競争、アクセス費用の上昇で簡単に圧縮される。
資本更新は冷たい現実である。スイッチ、ルーター、光部材、電源、ラック、顧客宅機器、測定器、工具、車両、監視系の機器は、壊れた時に買えばよいというものではない。地域網では、特定の建物や線区に合う部材、古い機器との互換性、交換作業に慣れた人員が必要になる。予備を持てば現金を寝かせる。持たなければ故障時に待たされる。小規模事業者はこの二者択一を避けられない。
ロシアの固定通信設備市場では、2025年に市場規模が940億ルーブルと推定され、アクセス機器、スイッチ、DWDM、ルーター、無線中継、ケーブル製品で国内機器の比率が上がっているとされる。制裁後の環境では、西側技術への依存、グレー輸入、アジアなど代替供給、国内機器への圧力が同時に存在する。これはVLADINFO固有の問題ではないが、同社のような地方ISPには現実の仕入れ問題として現れる。調達単価が上がる、納期が延びる、慣れた機器が手に入りにくい、代替機器で運用品質が変わる。こうした費用は、低い住宅向け月額からは回収しにくい。
仕入れ、上位接続、相手方の交渉力
AS35645の上位にはMTS、RETN、MegaFonなどが見える。これは接続の選択肢を示し、単一上位に完全依存するよりはよい。ただし、上位が複数見えることは、必ずしも安いトランジットや強い交渉力を意味しない。小規模な地域網は、必要帯域、支払い条件、物理的な引き込み、障害対応、DDoSや経路制御の条件で、より大きな相手に依存しやすい。上位側の価格改定や技術条件の変更は、そのまま小売料金に転嫁できない場合がある。
下位や顧客側の関係も同じである。小さな下位ネットワークや法人が接続されているなら、VLADINFOは単なる家庭向け小売より重要な役割を持つ。だが下位が小さければ、障害時には電話が近く、期待は高い。地域内で顔が見えることは、販売では有利で、障害時には逃げ場をなくす。大手の匿名窓口より早く動くなら価値になる。大手並みの冗長投資をしないなら、責任だけ重くなる。
また、RayON/VLSとの関係は、仕入れや販売の境界を複雑にする。ブランド、オペレーター、パートナー、固定電話提供者、文書上の契約主体が完全には一致しない。これは地方通信では珍しくないが、投資判断では割引いて読むべきである。誰が設備を持つのか、誰が顧客契約を持つのか、誰が障害対応費を負担するのか、誰が料金改定を決めるのか。これが明確でない場合、売上規模よりリスク配分のほうが重要になる。
インフラアクセス費用は小さな数字ではない
裁判記録は、VLADINFOの経済に二つの現実を差し込む。一つは、普遍的サービス準備金に関する未納金とペナルティをめぐる事件である。デジタル発展省は12万8,666.63ルーブルの未納と5万9,993.81ルーブルのペナルティを求めたが、裁判所は時効を理由に請求を退けた。金額だけ見れば会社全体の売上に比べて小さい。しかし、通信事業者には料金競争の外側に、制度上の支払いと法務対応が常にあることを示す。
もう一つは、都市の支柱を使った光ファイバー線の賃料をめぐる反独占当局関連の争いである。MegasetiとVLADINFOは、過大とされる市有支柱の賃料について、ウラジーミルの反独占当局が事件を開かなかったことに異議を申し立てたが、裁判所は挑戦を退け、2026年の上級審でもVLADINFO側の不服は満たされなかったとされる。ここで重要なのは、同社が勝ったか負けたかだけではない。光ファイバーを街の中に置く費用が、事業の周辺費用ではなく中核費用であるという点である。
支柱や建物へのアクセスは、料金表には出にくい。顧客は速度と月額を見る。しかし事業者は、線をどこに通し、誰の資産を使い、どの条件で更新できるかを気にする。アクセス賃料が上がれば、300メガビットを750ルーブルで売る経済はさらに薄くなる。自治体や大きなインフラ所有者との交渉力が弱ければ、地域事業者の「地元性」は必ずしも強みにならない。むしろ地元の物理制約から逃げられない弱みになる。
競争環境:安さでは大手に勝てない
ウラジーミルの競争環境は緩くない。JustConnectは家庭向けインターネット提供者を14社とし、家庭向け400ルーブルから、民家向け600ルーブルから、オフィス向け900ルーブルからの表示を出している。DomInternetでは、4社から19のインターネット単体料金が見え、MTS、MegaFon、Rostelecom、TTKといった全国・広域事業者の選択肢が月450から1,000ルーブル程度の範囲に並ぶ。2GISの建物別ページでも、VLADINFOやRayONの近くに複数の代替事業者が見える。
この状況で、VLADINFOが単に「安い」ことを売るなら不利である。大手は広告、バンドル、携帯との組み合わせ、端末分割、全国調達、支払いアプリ、ブランド認知を使える。価格を下げれば、地方事業者の粗利のほうが先に削れる。速度を上げれば、バックホールと機器更新の費用が先に出る。販促価格を長く続ければ、既存顧客の料金改定が難しくなる。
現実的な代替との比較では、VLADINFOの勝ち筋は限定的だが存在する。第一に、特定の建物で既に配線と顧客関係を持ち、工事が早い場合。第二に、固定電話や静的IPや監視を含めた地域サービスとしてまとめられる場合。第三に、法人の障害時に、全国窓口より具体的な現場対応を出せる場合。第四に、大手が後回しにする小さな施設や複雑な建物で、手間を引き受けられる場合である。これらはすべて、人手と経験を必要とする。広告では代替できない。
規制と地政学は背景ではなく費用である
ロシアの通信事業者は、単に市場競争だけを見ていればよいわけではない。通信免許、登録、法定義務、監督当局との関係、トラフィック制御環境、設備調達の制約がある。TBankとStar-ProはVLADINFOに4件の現行通信免許を示し、L030-00114-77系列の番号も含む。Star-Proの履歴には、ローカル電話、テレマティックサービス、データ伝送、チャネルサービスに関する過去の免許記録があり、その後の番号体系への転換や再分類が見える。一方でTBankの変更履歴には、2025年2月7日に三つの免許活動項目が「停止」と読める表現もある。同じページが4件の現行免許を示すため、これをただちに事業停止リスクと断定するのは早い。正式な監督当局登録で確認すべき論点である。
地政学は抽象論ではない。制裁により、西側技術、部品、ソフトウェア更新、サポートの入手が難しくなり、代替供給や国内機器への移行が進む。大手なら在庫、調達部門、政治的関係、資本で吸収できる部分がある。地方事業者は、価格交渉と互換性と技術者の習熟でより苦しむ。古い機器を長く使えば短期の現金は守れるが、故障時の予備が細る。新しい国内機器へ移れば、初期費用と運用学習がかかる。
さらに、ロシアではインターネットの制御や遮断、特定サービスへの速度低下がユーザー体験を左右する。Cloudflareは2025年にロシア利用者がCloudflare保護サービスへアクセスしにくくなった状況を報告しており、Human Rights Watchは国家のトラフィック制御設備やISP義務を広い文脈で説明している。これはVLADINFO固有の不正を示すものではない。だが顧客から見れば「インターネットが悪い」と見える現象の一部を、地域ISPが自社だけで解決できない可能性がある。責任を負わされる人と、制御できる人が一致しない。ここにも地方ISPの冷たい不利がある。
非公式な市場シグナルの扱い
101InternetのVLADINFO評価ページには否定的な利用者レビューがあり、同時にプラットフォーム自身が、利用者は肯定的なコメントより否定的なコメントを残しやすいと警告している。したがって、これを統計的な解約率や全体満足度として使うべきではない。2GISの建物別ページも、評価、広告、住所ごとの選択肢を示すが、都市全体のシェアや品質を直接示すものではない。
しかし、非公式シグナルを捨てる必要もない。地方ISPでは、評判は営業費用を変える。悪い評判が実態より大きく見えても、新規顧客はそれを読む。住所別の比較で大手が隣に見えれば、顧客は価格と速度で見比べる。サポートへの不満が繰り返し出れば、地域密着という売り文句は逆効果になる。統計としては弱いが、商業上は無視できない。これは確定事実ではなく、注意すべき市場信号である。
この種類の信号を経営に使うなら、感情的に反論するより、故障チケットの実データを見るべきである。初回解決率、平均復旧時間、再訪率、顧客責任の故障比率、支払い停止後の復帰率、解約理由、建物別の障害密度、法人と住宅の苦情差。この実データがなければ、口コミは騒音にも警報にも見える。公開情報だけではその区別がつかない。だから投資判断では、不確実だが評判圧力は存在すると扱うのが妥当である。
顧客集中と回収の見えない部分
公開資料は、VLADINFOの正確な顧客数、ARPU、法人比率、上位顧客比率、解約率を示していない。これは大きな空白である。売上8,000万ルーブル級の会社では、数社の法人や機関が売上の大きな部分を占める可能性もあり、逆に多数の住宅顧客に広く薄く分散している可能性もある。前者なら契約更新の一件が利益を揺らす。後者なら価格競争とサポート件数が利益を削る。
支払い回収も重要である。RayON/VLSの文書には、前払い、請求、停止、料金変更通知、顧客機器責任、保守境界が置かれている。前払いはキャッシュフローを守る。停止条項は未払いを抑える。顧客機器責任の明記は、事業者が家庭内のすべてを無償で抱え込まないために必要である。ただし、契約上の境界があっても、地域の評判を気にする事業者は実務上、顧客を助けざるを得ない場面がある。そこに費用が出る。
特に小規模法人では、支払い能力と業務上の依存度がずれることがある。通信が止まると困るが、高い予備回線や保証料には払わない。障害時には早い復旧を求めるが、平時には住宅向けに近い料金を求める。この顧客層を増やしすぎると、表面上は法人売上が増えても、実際には安い保険を売っているだけになる。VLADINFOに必要なのは、顧客の重要度に応じた価格差であり、すべての顧客に同じ応答を約束することではない。
価値創造と売上の分離
VLADINFOの価値創造を三つに分けると見えやすい。第一は、物理的な接続である。光や銅、集合住宅内の配線、スイッチ、顧客宅機器、上位接続を組み合わせ、利用者がオンラインになる状態を作る。これは必要条件である。第二は、継続運用である。障害を監視し、復旧し、料金を回収し、古い機器を交換し、顧客に説明する。これは地域事業者の実力が出る部分である。第三は、顧客業務への組み込みである。電話番号、固定IP、監視、ドアホン、テレビ、法人窓口が顧客の日常に入るほど、解約は難しくなる。
売上はこの三つを区別しない。月額料金として入るだけである。だから、経営者が見るべきなのは、どの売上がどの費用を伴うかである。住宅向けの低価格売上は、営業上はきれいに見えるが、工事とサポートを食う。法人売上は高く見えるが、停止時の損害期待と説明負担が大きい。監視やドアホンは粘着性があるが、施工とアプリ対応が増える。電話は低単価でも継続性があるが、免許や番号、品質の責任がある。
この分離をしない会社は、成長しているように見えても、現場が詰まった瞬間に粗利を失う。地域ISPで最も危険なのは、すべての売上を同じルーブルとして扱うことだ。1ルーブルの住宅向け販促売上と、1ルーブルの法人継続売上と、1ルーブルの監視保守売上は、同じ重さではない。後ろに付いてくる故障確率、訪問回数、資本更新、解約耐性が違う。
代替案との比較
顧客側から見た現実的な代替は四つある。大手の固定回線に移る、携帯系や無線系の接続で済ませる、建物内で別の地域事業者を選ぶ、または複数回線を持つ。住宅顧客では、価格と速度とキャンペーンが主な比較軸になりやすい。VLADINFOがここで勝つには、既に建物に入り、工事が早く、問い合わせが通じ、月額が許容範囲である必要がある。全国ブランドへの信頼を価格だけで崩すのは難しい。
法人顧客では比較軸が変わる。代替回線の準備、固定IP、電話、監視、ルーター設定、支払い書類、現場対応、営業時間外の復旧、責任者への連絡が重要になる。大手は標準化された商品で強いが、小さな例外処理には弱い場合がある。VLADINFOがこの隙間を取れるなら、価格だけの競争から少し離れられる。ただし、離れるには人と手順が必要である。営業資料に「24時間365日」と書くだけでは足りない。誰が夜に判断し、どの部材を持ち、どこまで無償で動き、どの顧客に優先順位を付けるかが必要である。
投資家や取引先から見た代替は、より大きな事業者に集約される未来である。地域ISPは、大手の下請け、ブランドの一部、または買収対象になることがある。VLADINFOが独立して価値を保つには、BGP上の資源と地域顧客だけでは足りない。解約されにくい法人契約、建物アクセス、運用データ、技術者の定着、設備更新能力が必要である。これがなければ、同社は安い加入者束としてしか評価されない。
何が判断を変えるか
この会社への判断を強く変える事実は明確である。第一に、顧客構成である。住宅、法人、機関、固定電話、監視、ドアホン、テレビ、静的IPの売上比率が分かれば、低単価リスクと粘着性を評価できる。第二に、チケット経済である。月間問い合わせ件数、現地訪問率、初回解決率、平均復旧時間、再訪率、顧客責任の故障比率が分かれば、地域サポートが利益を作っているのか、利益を食っているのか見える。第三に、設備更新である。年間の資本支出、減価償却、予備部材、主要機器の年齢、IPv6計画、上位接続の契約条件が分かれば、将来の現金需要を読める。
第四に、顧客集中である。上位10顧客の売上比率、最大顧客の契約期限、公共・準公共顧客への依存、入札更新の勝率が分かれば、見かけの安定性を検証できる。第五に、支柱や建物アクセス費用である。裁判で示されたように、物理インフラの使用料は会社の外で決まることがある。賃料改定、契約期限、代替ルートの有無は、価格表より重要になり得る。第六に、評判の実測である。非公式レビューではなく、解約理由と復旧実績が必要である。
逆に、判断を大きく変えない情報もある。単に「地域密着」と書かれた宣伝、古い料金名、単発の悪い口コミ、断片的なランキング、登録情報だけでは不十分である。地方ISPの価値は、顧客が接続の停止を避けるためにいくら払うか、その支払いが人手と設備更新をどれだけ吸収するかで決まる。雰囲気の良い紹介文は、その計算を代替しない。
契約境界と現場境界は同じではない
通信契約の文書は、支払い、停止、顧客機器、保守範囲、料金変更を整理するためにある。RayON/VLSの書類群では、前払い、料金未払い時の停止、顧客側機器の責任、事業者側の作業範囲が読める。これは、地域通信事業では非常に重要である。なぜなら、顧客が「つながらない」と言うとき、その原因は上位回線、建物内配線、顧客のルーター、Wi-Fi設定、支払い状態、端末側の問題、広域の規制環境まで広がるからである。契約境界が曖昧なら、事業者は自分が制御していないものまで無料で直す圧力を受ける。
しかし、契約境界を硬くすればよいだけでもない。地方事業者の評判は、顧客から見れば「誰が助けてくれたか」で決まる。顧客のルーター設定が原因でも、電話で切り分けずに放置すれば悪評になる。建物側の電源や配線が原因でも、顧客は通信会社の名前を覚える。ここでVLADINFOのような事業者は、大手より近い応答を期待される。近さは営業資産だが、同時に無料労務を呼ぶ。契約上は顧客責任、実務上は助けざるを得ない。この差を料金体系で吸収できないと、地域密着は利益を削る。
したがって、同社に必要なのは、顧客を冷たく切ることではなく、作業を分類することだ。初回切り分けは月額に含める。顧客機器の設定、追加配線、再訪、夜間対応、監視カメラやドアホンのアプリ調整は、別料金または高い契約に含める。法人には、復旧優先度と範囲を明確にした料金を置く。住宅には、無料でできる範囲と有料になる範囲を分かりやすくする。この分類がない会社は、親切であるほど赤字に近づく。通信の現場では、善意は請求項目にならない限り、費用である。
人員数から読めること、読めないこと
RBCのプロフィールには27人という従業員数が見える。ただし、この数字だけで技術者数を推定してはいけない。27人の中には、管理、経理、営業、窓口、設計、現場、監視、法務的な対応が混じる可能性がある。全員が工事に出られるわけではない。全員がBGPや光設備を扱えるわけでもない。したがって、売上を従業員数で割って効率を語るのは粗い。
それでも、人員規模は重要な制約を示す。月間売上約668万ルーブルの会社が、大手並みの専門分化を持つことは考えにくい。少人数で、受付、現場、設計、設備保守、顧客説明をまたぐ人が必要になる。これは柔軟性を生む。地元の建物を知る担当者がいれば、復旧は速い。一方で、特定の人に知識が集中すれば、その人が休む、辞める、別の障害に取られるだけで品質が落ちる。小規模事業者の人的資本は、貸借対照表より壊れやすい。
ここで顧客構成がまた効いてくる。住宅向けの多数の小口顧客が薄く広がる場合、問い合わせのばらつきが人員を圧迫する。法人や機関の少数顧客が大きい場合、通常時は効率的でも、障害時には優先順位の衝突が起きる。監視、ドアホン、電話、テレビまで含むなら、単なるIP接続より必要技能が広い。VLADINFOの強さを測るには、何人いるかではなく、どの技能が何人に分散され、夜間や休日にどこまで維持されるかを見るべきである。公開情報はそこを明かしていない。この空白は、同社評価の最大の実務リスクの一つである。
IPv4資源は価値だが、未来の十分条件ではない
AS35645が34本のIPv4プレフィックスを起点し、/24換算で135個のIPv4アドレスを出していることは、地域ISPとしての資源価値を示す。IPv4は不足資源であり、割当や経路運用の履歴は、買ってすぐ作れるものではない。下位関係やホストされたドメイン、重要ルーターの表示も、同社が地域内で単なる再販売を超えた役割を持つ可能性を補強する。これは顧客に対しても、取引先に対しても価値がある。
だが、IPv4資源は未来の十分条件ではない。BGP.toolsではIPv6起点がゼロと見える。これを短絡的に失格と呼ぶ必要はない。ローカル市場では、IPv4中心の運用が当面続く場面も多い。とはいえ、IPv6不在は、設備更新、顧客機器、技術者習熟、上位接続設計、将来の法人要求に対する問いを残す。公開資料は、VLADINFOのIPv6計画、アドレス共有方式、アドレス販売や貸与の考え方、顧客別の割当を示していない。したがって、IPv4資源を価値として認めつつ、それを持続的な技術優位とまでは呼ばないのが妥当である。
地域ISPにとって、ネットワーク資源は二重の性格を持つ。売却可能性や独立性を支える資産であり、同時に運用責任を伴う負債でもある。経路が誤れば顧客が止まる。IRRやROAやフィルタリングの整合が崩れれば到達性が落ちる。DDoSを受ければ上位との調整が必要になる。公開されている経路整合性の情報は、一定の管理があることを示すが、日々の運用品質を保証しない。ここでも価値は、資源を持つことではなく、資源を止めずに使い続ける能力にある。
供給制約は値上げより先に品質へ出る
設備調達の制約は、すぐ料金表に出るとは限らない。まず出るのは、交換の遅れ、古い機器の延命、互換性の悪い代替、予備部材の薄さ、現場作業の長期化である。ロシアの固定通信設備市場で国内機器の比率が上がっていることは、国としての供給適応を示す一方、事業者ごとの導入負担を消すものではない。新しい機器は、安くても設定を覚える必要がある。古い機器との混在では、障害の切り分けが難しくなる。
大手なら、機器選定の失敗を複数地域で吸収できる。地方ISPは、一つの機器選定が特定地域の品質に直接出る。顧客は制裁や供給事情を理解してくれるとは限らない。月額を払っている以上、つながることを求める。だからVLADINFOの価格設定には、単なる現在のトランジット費だけでなく、将来の機器入れ替え費を含める必要がある。そこを含めずに安く売れば、数年後の故障と品質低下を先に販売しているのと同じである。
この点で、2025年の利益約729万6,000ルーブルをどう見るかは慎重であるべきだ。短期的には悪くない。だが、その利益が設備更新、予備部材、技術者維持、アクセス費の上昇に十分かは分からない。利益が現金として残っていても、来期に支柱費、機器価格、上位接続、法務対応が増えれば消える。地方ISPの健全性は、一年の黒字ではなく、故障しやすい部分に先に金を置いているかで測るべきである。
資本配分のない戦略は販売文句である
VLADINFOが「地域の信頼できる通信事業者」であり続けるには、どこへ資本と人を置くかを選ばなければならない。全顧客に高速化を約束し、全顧客に低価格を示し、全顧客に早い現場対応を出し、同時に設備更新も進めるという話は、小規模事業者には成立しにくい。何かを選べば、何かを捨てる必要がある。
最も合理的なのは、建物ごとの採算を見ることである。競争が激しく、工事が難しく、苦情が多く、単価が低い建物は、販促で追わない。既に配線があり、支払いが安定し、追加サービスを売れる建物には、保守と更新を置く。法人には、回線単体ではなく、復旧、固定IP、電話、監視、ルーター管理を組み合わせた契約を売る。これにより、顧客が本当に買っているものを、速度ではなく継続性として定義できる。
冷たい言い方をすれば、地方ISPは全員に好かれる必要はない。採算の合う顧客に信頼され、採算の合わない顧客に過剰な約束をしない必要がある。VLADINFOの公開情報は、そこまでの資本配分を明らかにしない。だから最終評価は条件付きになる。運用実体はある。市場での役割もある。だが、利益を守るには、地域密着を無料奉仕ではなく、課金された復旧能力として設計しなければならない。
公共・準公共顧客は安心材料であり、同時に集中リスクでもある
公開プロフィールや調達系の情報は、VLADINFOが民間住宅だけに閉じた小売事業ではなく、契約や入札の文脈にも現れることを示す。これは信用の材料になる。通信事業者にとって、法人や公共・準公共の顧客は、支払いの継続性、契約書の明確さ、サービス範囲の定義という点で、家庭向けの短期販促顧客より読みやすい場合がある。固定電話、データ伝送、静的IP、建物設備、監視のような周辺サービスを持つ会社なら、こうした顧客に対して単なる安い回線ではなく、運用継続を売ることができる。
ただし、調達や法人顧客の存在は、利益の保証ではない。公開情報からは、契約単価、更新条件、粗利、入札での値引き、最大顧客への依存、支払い遅延、SLA違反時の負担は見えない。公共系や大きな法人の契約は、売上を安定させる一方、価格交渉力を顧客側に渡すこともある。特定顧客に合わせた設備や人員を持てば、契約を失ったときの余剰費用が重い。したがって、機関顧客は「質の良い売上」の候補であって、証明済みの高収益ではない。
ここでも必要なのは、売上ではなくリスク単位で見る姿勢である。どの顧客が停止時の損害を本当に恐れているか。どの顧客が、その損害を避けるために高い月額や保守料を払うか。どの顧客が、入札では安さを求め、障害時には最優先を求めるか。最後の顧客は、地方ISPにとって危険である。安い契約に高い期待が乗ると、費用だけが事業者側に残る。VLADINFOが法人・機関顧客を伸ばすなら、契約上の優先度、責任範囲、復旧目標、顧客側設備の扱いを料金に反映させる必要がある。そこまでできて初めて、地域で近いことが収益性に変わる。
結論
VLADINFOは、実体のある地方通信事業者として扱うべきである。登記、免許、AS35645、IPv4プレフィックス、上位・下位の接続、固定電話の提供、RayON/VLSとの地域サービス面、裁判記録、競争サイト上の存在は、その判断を支える。だが、実体があることと、魅力的な経済性があることは別である。2025年の利益率は改善して見えるが、2024年の薄い利益、低い住宅向け価格、強い大手代替、設備調達の制約、インフラアクセス費用、規制義務、評判リスクを合わせると、余裕のある会社とは言いにくい。
同社の合理的な進路は、低価格住宅向けを無制限に追うことではない。住宅顧客では責任境界を明確にし、販促の後に採算が戻る料金設計を守る。法人・機関・設備付き顧客では、復旧価値、固定IP、電話、監視、建物知識に対して明示的に課金する。上位接続と支柱・建物アクセスでは、冗長性と費用の均衡を取る。古い機器を延命するだけでは、将来の障害を買っていることになる。新しい機器へ急ぎすぎれば、現金を失う。
最終判断は冷たい。VLADINFOの強みは、地域で実際に動く網と人の近さにある。弱みは、その強みが最も費用のかかる種類の強みであることだ。顧客がその人手に払うなら、会社は地方ISPとして意味を持つ。顧客が速度と安さだけを買い、大手と同じ価格を求め、障害時だけ近い人間を要求するなら、価値は利用者側に移り、費用は事業者側に残る。地方ISPの経済はそこで決まる。
情報源
- https://companies.rbc.ru/id/1033302001985-ooo-vladinfo/
- https://saby.ru/profile/3328421421-332801001
- https://www.tbank.ru/business/contractor/legal/1033302001985/
- https://www.rusprofile.ru/id/1146490
- https://spark-interfax.ru/vladimirskaya-oblast-vladimir/ooo-vladinfo-inn-3328421421-ogrn-1033302001985-03008ff4ef024a9fa065678f7c53d29c
- https://star-pro.ru/proverka-kontragenta/organization/1033302001985--ooo-vladinfo
- https://www.gos-postavki.ru/company/3328421421-ooo-vladinfo-vladimir
- https://base.garant.ru/39744829/
- https://base.garant.ru/65441933/
- https://www.zakonrf.info/arbsud/doc-6bc5620f-b94d-572c-85ae-82867e89eb04/
- https://base.garant.ru/66655905/
- https://base.garant.ru/39771433/
- https://rdap.db.ripe.net/autnum/35645
- https://rdap.db.ripe.net/entity/ORG-LLC12-RIPE
- https://stat.ripe.net/data/as-overview/data.json?resource=AS35645
- https://stat.ripe.net/data/announced-prefixes/data.json?resource=AS35645
- https://stat.ripe.net/data/as-routing-consistency/data.json?resource=AS35645
- https://bgp.tools/as/35645
- https://bgp.he.net/AS35645
- https://asrank.caida.org/asns/35645
- https://asrank.caida.org/orgs/53d16b8f3f
- https://ipinfo.io/AS35645#summary
- https://www.ipxo.com/asn/AS35645/
- https://ipinfo.io/AS35645/95.66.227.0/24
- https://ipinfo.io/AS35645/95.66.216.0/22
- https://ipv4.bgp.he.net/net/95.66.222.0/23
- https://www.rayonline.ru/o-kompanii/
- https://www.rayonline.ru/tarify-i-uslugi/dlya-fizlicz/internet/
- https://www.rayonline.ru/tarify-i-uslugi/dlya-fizlicz/internet-tv/
- https://www.rayonline.ru/tarify-i-uslugi/dlya-yurlicz/
- https://www.rayonline.ru/tarify-i-uslugi/dlya-fizlicz/telefoniya/
- https://www.rayonline.ru/tarify-i-uslugi/dlya-fizlicz/videonablyudenie/
- https://www.rayonline.ru/tarify-i-uslugi/dlya-fizlicz/domofony/
- https://www.rayonline.ru/tarify-i-uslugi/dlya-fizlicz/televidenie/interaktivnoe-televidenie/
- https://www.rayonline.ru/dokumenty-dlya-podklyucheniya-internet/
- https://www.rayonline.ru/wp-content/uploads/2022/08/dogovor-oferta.pdf
- https://www.rayonline.ru/wp-content/uploads/2025/11/pravila-okazaniya-uslug-svyazi-new-2025.pdf
- https://vladimir.justconnect.ru/p/vladinfo/
- https://vladimir.justconnect.ru/#providers
- https://dominternet.ru/vladimir/tariffs/internet/
- https://101internet.ru/vladimir/rating/vladinfo
- https://2gis.ru/vladimir/geo/8304147468127056/tab/providers
- https://www.vedomosti.ru/technology/articles/2025/11/14/1154822-rinok-oborudovaniya-dlya-fiksirovannoi-svyazi-otsenili
- https://dgap.org/en/research/publications/impact-and-limits-sanctions-russias-telecoms-industry
- https://blog.cloudflare.com/russian-internet-users-are-unable-to-access-the-open-internet/
- https://www.hrw.org/report/2025/07/30/disrupted-throttled-and-blocked/state-censorship-control-and-increasing-isolation
会員向け解説
プロフィールの詳細
適切な会員レベルでログインすると、解説全文と出典メモをご覧いただけます。
Strategic Circle 限定
Strategic Circle
すべての読者に公開されています。参加してログインすると プロフィール解説 を閲覧できます。
Strategic Circle に参加Leadership Alliance 会員限定
Leadership Alliance
対象となる IP 資産の所有者・管理者向けです。ログインすると Leadership Alliance の解説を閲覧できます。
Leadership Alliance に参加